|
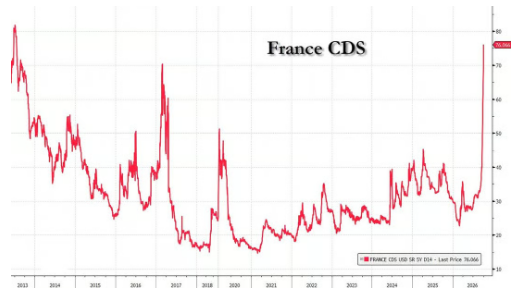
Η εικόνα που προκύπτει
είναι αυτή μιας αγοράς
που απαιτεί πλέον
μεγαλύτερο «ασφάλιστρο
κινδύνου» για να
διακρατήσει γαλλικό
κρατικό χρέος.
Τα CDS,
βέβαια, χρειάζονται
σωστή ερμηνεία.
Πρόκειται για συμβόλαια
που χρησιμοποιούνται ως
προστασία έναντι
πιστωτικού κινδύνου. Η
άνοδος του spread
σημαίνει ότι η προστασία
αυτή γίνεται ακριβότερη
και αντανακλά αυξημένη
ανησυχία των επενδυτών
για την πιστοληπτική
εικόνα του εκδότη. Δεν
σημαίνει, όμως, ότι η
αγορά προβλέπει
χρεοκοπία της Γαλλίας.
Το επίπεδο των 87
μονάδων βάσης δεν
αποτελεί από μόνο του
πιθανότητα αθέτησης 87%.
Αυτό που έχει μεγαλύτερη
σημασία είναι η
ταχύτητα της μεταβολής.
Η Γαλλία πέρασε από μια
πολυετή περίοδο κατά την
οποία το κόστος
ασφάλισης του χρέους της
κινούνταν σε σχετικά
χαμηλά επίπεδα, σε μια
περίοδο όπου οι αγορές
τιμολογούν πλέον πολύ
υψηλότερο κίνδυνο.
Σύμφωνα με το
Reuters,
η αύξηση των γαλλικών
CDS
ήταν αισθητά ταχύτερη
από εκείνη άλλων μεγάλων
κρατών, γεγονός που
δείχνει ότι πίσω από την
παγκόσμια αναταραχή στις
αγορές ομολόγων υπάρχει
και ένας ειδικός
γαλλικός παράγοντας.
Και αυτός ο παράγοντας
είναι κυρίως
δημοσιονομικός.
Η Γαλλία βρίσκεται
αντιμέτωπη με ένα
δημόσιο χρέος που έχει
πλέον φτάσει σε ιστορικά
υψηλά επίπεδα. Το
υπουργείο Οικονομικών
προβλέπει ότι το χρέος
θα διαμορφωθεί στο
119,3% του ΑΕΠ
το 2026 και θα
αυξηθεί περαιτέρω στο
121,7% το 2027,
έναντι 115,7% το 2025.
Την ίδια στιγμή, το
δημοσιονομικό έλλειμμα
προβλέπεται στο
5,4% του ΑΕΠ για το 2026.
Οι αριθμοί αυτοί εξηγούν
σε μεγάλο βαθμό γιατί η
αγορά έχει αρχίσει να
αντιμετωπίζει
διαφορετικά το γαλλικό
χρέος.
Για αρκετά χρόνια, το
υψηλό επίπεδο του χρέους
μπορούσε να συνυπάρχει
με χαμηλό κόστος
χρηματοδότησης. Τα πολύ
χαμηλά επιτόκια της
προηγούμενης δεκαετίας
επέτρεπαν στο γαλλικό
Δημόσιο να
αναχρηματοδοτεί μεγάλο
μέρος των υποχρεώσεών
του με σχετικά
περιορισμένο κόστος. Το
περιβάλλον αυτό έχει
πλέον αλλάξει.
Όσο αυξάνονται οι
αποδόσεις των νέων
ομολόγων, τόσο
μεγαλύτερο γίνεται
σταδιακά το κόστος
εξυπηρέτησης του χρέους.
Και όσο αυξάνονται οι
τόκοι, τόσο
περισσότερους
δημοσιονομικούς πόρους
χρειάζεται το κράτος
μόνο για την εξυπηρέτηση
των υφιστάμενων
υποχρεώσεών του.
Έτσι δημιουργείται ένας
μηχανισμός που οι αγορές
παρακολουθούν στενά:
υψηλό χρέος,
υψηλό έλλειμμα,
υψηλότερα επιτόκια και
αυξανόμενο κόστος τόκων
μπορούν να ενισχύσουν ο
ένας τον άλλον.
Το πρόβλημα γίνεται
ακόμη πιο σύνθετο επειδή
η Γαλλία πρέπει να
δανειστεί τεράστια ποσά
τα επόμενα χρόνια. Για
το 2027, το γαλλικό
Δημόσιο αναμένεται να
εκδώσει περίπου
340 δισ. ευρώ χρέους,
ποσό-ρεκόρ, προκειμένου
να καλύψει το
δημοσιονομικό έλλειμμα
αλλά και να
αναχρηματοδοτήσει
ομόλογα που είχαν
εκδοθεί την περίοδο των
πολύ χαμηλών επιτοκίων.
Με άλλα λόγια, το κόστος
δανεισμού αποκτά ακόμη
μεγαλύτερη σημασία
ακριβώς επειδή οι
ανάγκες χρηματοδότησης
είναι τόσο μεγάλες.
Μέσα σε αυτό το
περιβάλλον, η κυβέρνηση
παρουσίασε τον
προϋπολογισμό του 2027
με στόχο τη μείωση του
ελλείμματος από 5,4% του
ΑΕΠ το 2026 σε 5% το
2027. Το σχέδιο
προβλέπει περίπου
54 δισ. ευρώ
εξοικονομήσεων,
μέσω συνδυασμού
περιορισμού δαπανών και
φορολογικών μέτρων.
Μεταξύ άλλων
περιλαμβάνονται
περιορισμοί σε αυξήσεις
συντάξεων, παρεμβάσεις
στις δαπάνες υγείας και
αλλαγές σε φορολογικές
ελαφρύνσεις.
Το πρόβλημα, όμως, είναι
ότι η δημοσιονομική
προσαρμογή δεν
πραγματοποιείται σε
πολιτικό κενό.
Η γαλλική κυβέρνηση
πρέπει να περάσει τα
μέτρα από ένα βαθιά
διαιρεμένο κοινοβούλιο,
ενώ η χώρα οδεύει προς
τις προεδρικές εκλογές
του 2027. Η πολιτική
αβεβαιότητα προσθέτει
ένα ακόμη επίπεδο
κινδύνου στην ήδη
δύσκολη δημοσιονομική
εξίσωση. Το
Reuters
σημειώνει ότι οι αγορές
παρακολουθούν στενά κατά
πόσο η Γαλλία μπορεί να
εφαρμόσει τις περικοπές
που απαιτούνται για τη
σταθεροποίηση των
δημόσιων οικονομικών.
Αυτό εξηγεί και γιατί οι
αγορές δεν φαίνεται να
έχουν πειστεί απόλυτα
από την ανακοίνωση του
νέου προϋπολογισμού. Η
παρουσίαση ενός σχεδίου
δημοσιονομικής
προσαρμογής είναι ένα
πράγμα· η πολιτική
δυνατότητα να ψηφιστεί
και να εφαρμοστεί είναι
κάτι διαφορετικό.
Την ίδια στιγμή, η
άνοδος των γαλλικών
αποδόσεων δεν μπορεί να
αποδοθεί αποκλειστικά
στη Γαλλία. Οι διεθνείς
αγορές ομολόγων
βρίσκονται σε μια
ευρύτερη περίοδο πίεσης,
με υψηλότερες αποδόσεις
σε πολλές μεγάλες
οικονομίες. Ο
πληθωρισμός, το αυξημένο
ενεργειακό κόστος και οι
προσδοκίες για υψηλότερα
επιτόκια έχουν οδηγήσει
σε σημαντική άνοδο των
αποδόσεων παγκοσμίως.
Ωστόσο, η γαλλική αγορά
έχει δεχθεί μεγαλύτερη
πίεση από αρκετές άλλες
μεγάλες αγορές.
Ακριβώς εδώ βρίσκεται η
σημασία του
γαλλογερμανικού
spread.
Η Γερμανία
χρησιμοποιείται ως
βασικό σημείο αναφοράς
για τον ευρωπαϊκό
κίνδυνο. Όταν η απόδοση
του γαλλικού ομολόγου
αυξάνεται σημαντικά
περισσότερο από την
αντίστοιχη γερμανική, η
διαφορά αυτή αποτυπώνει
το επιπλέον risk
premium
που απαιτούν οι
επενδυτές για να
κρατήσουν γαλλικό χρέος
αντί γερμανικού.
Η διεύρυνση του
spread
πάνω από τις 150 μονάδες
βάσης στις 2 Οκτωβρίου
αποτελεί, επομένως, ένα
ιδιαίτερα σημαντικό
σήμα.
Και το ζήτημα δεν
περιορίζεται στη Γαλλία.
Εάν το υψηλότερο κόστος
χρηματοδότησης
παραμείνει για μεγάλο
χρονικό διάστημα, μπορεί
να επηρεάσει το κόστος
δανεισμού επιχειρήσεων
και νοικοκυριών, τις
αποτιμήσεις των τραπεζών
και ευρύτερα τις
χρηματοπιστωτικές
συνθήκες στην Ευρωζώνη.
Παράλληλα, η πίεση στη
γαλλική αγορά δημιουργεί
ερωτήματα και για τον
ρόλο της Ευρωπαϊκής
Κεντρικής Τράπεζας.
Η ΕΚΤ διαθέτει εργαλεία
για την αντιμετώπιση
σοβαρών προβλημάτων
μετάδοσης της
νομισματικής πολιτικής,
μεταξύ αυτών και το
Transmission
Protection
Instrument.
Ωστόσο, ο πρόεδρος της
Bundesbank
και μέλος του
Διοικητικού Συμβουλίου
της ΕΚΤ Joachim
Nagel
τόνισε ότι τα εργαλεία
της κεντρικής τράπεζας
συνδέονται με την
επίτευξη της
σταθερότητας των τιμών
και όχι με την
προσπάθεια διατήρησης
συγκεκριμένων
spreads
κρατικών ομολόγων.
Αυτό σημαίνει ότι δεν
πρέπει να θεωρείται
δεδομένη κάποια
παρέμβαση της ΕΚΤ για να
περιοριστεί η άνοδος των
γαλλικών αποδόσεων. Το
Reuters
σημειώνει επίσης ότι οι
προϋποθέσεις για μια
τέτοια παρέμβαση δεν
είναι απλές και ότι η
κεντρική τράπεζα δεν
λειτουργεί ως μηχανισμός
αυτόματης στήριξης μιας
χώρας που αντιμετωπίζει
δημοσιονομικές πιέσεις.
Όλα αυτά επιστρέφουν
τελικά στο ίδιο σημείο:
τη βιωσιμότητα
της γαλλικής
δημοσιονομικής πορείας.
Το διάγραμμα των
CDS
δεν λέει ότι η Γαλλία
βρίσκεται μπροστά σε
χρεοκοπία. Λέει κάτι πιο
συγκεκριμένο και, για
τις αγορές, εξίσου
σημαντικό: ότι η τιμή
του κινδύνου που
συνδέεται με το γαλλικό
κρατικό χρέος έχει
αυξηθεί απότομα.
Το γεγονός ότι το 5ετές
CDS
βρίσκεται πλέον γύρω
στις 87 μονάδες βάσης,
στο υψηλότερο επίπεδο
από το 2013, ενώ
παράλληλα το 10ετές
γαλλικό ομόλογο κινείται
κοντά στο 5% και το
spread
έναντι της Γερμανίας
έχει φτάσει σε επίπεδα
που δεν είχαν
παρατηρηθεί από την
κρίση χρέους, δημιουργεί
ένα περιβάλλον που
απαιτεί ιδιαίτερη
προσοχή.
Το κρίσιμο από εδώ και
πέρα δεν είναι μία
μεμονωμένη ημερήσια
μεταβολή του CDS.
Είναι το εάν η γαλλική
κυβέρνηση θα μπορέσει να
εφαρμόσει μια αξιόπιστη
και διατηρήσιμη
δημοσιονομική
προσαρμογή, να
περιορίσει το έλλειμμα
και τελικά να
σταθεροποιήσει την
ανοδική πορεία του
χρέους.
Γιατί εάν οι αγορές
πειστούν ότι η
δημοσιονομική πορεία
μπορεί να αλλάξει, το
risk
premium
μπορεί να αποκλιμακωθεί.
Εάν, αντίθετα, η
πολιτική αβεβαιότητα και
τα υψηλά ελλείμματα
παραμείνουν, η πίεση
μπορεί να συνεχίσει να
μεταφέρεται από τα
κρατικά ομόλογα στα
CDS,
στις τράπεζες και
ευρύτερα στο κόστος
χρηματοδότησης της
γαλλικής οικονομίας.
Το μήνυμα του
διαγράμματος, επομένως,
δεν είναι ότι η Γαλλία
βρίσκεται σε κρίση
χρεοκοπίας. Είναι ότι η
αγορά έχει αρχίσει να
απαιτεί πολύ υψηλότερη
αποζημίωση για τον
κίνδυνο του γαλλικού
χρέους — και αυτή η
αλλαγή τιμολόγησης
αποτελεί πλέον ένα από
τα σημαντικότερα
οικονομικά σήματα στην
Ευρώπη.
|

