|
00:01 -
11/11/26 |
|
|
|
|
|
Στεγαστική κρίση: Τέσσερις στους δέκα δεν μπορούν να
νοικιάσουν μόνοι τους – Η συγκατοίκηση κερδίζει έδαφος
Η εκτόξευση του
κόστους στέγασης αλλάζει τις επιλογές των νοικοκυριών και
ιδιαίτερα των νεότερων, για τους οποίους η αυτόνομη κατοικία
γίνεται ολοένα και πιο δύσκολη υπόθεση. Η συγκατοίκηση
αναδεικνύεται σε διέξοδο απέναντι στα υψηλά ενοίκια, ωστόσο
η προοπτική να μοιραστεί κανείς το σπίτι του με έναν άγνωστο
εξακολουθεί να συνοδεύεται από σημαντικές επιφυλάξεις,
κυρίως σε ό,τι αφορά την ασφάλεια και την εμπιστοσύνη.
Τα στοιχεία
πανελλαδικής έρευνας του MyRoomie, η οποία πραγματοποιήθηκε
τον Αύγουστο του 2026 σε δείγμα 2.601 ατόμων ηλικίας 18 έως
48 ετών, αποτυπώνουν το μέγεθος του προβλήματος. Το 42% των
συμμετεχόντων δηλώνει ότι δεν έχει την οικονομική δυνατότητα
να νοικιάσει κατοικία μόνο του, έναντι 38% που απαντά ότι
μπορεί να ανταποκριθεί σε αυτή τη δαπάνη. Το υπόλοιπο 20%
εμφανίζεται αναποφάσιστο.
Η σημαντικότερη
δυσκολία στην αναζήτηση κατοικίας είναι το ύψος των
ενοικίων, το οποίο αναφέρει το 73% των ερωτηθέντων. Η πίεση
είναι ακόμη μεγαλύτερη στις ηλικίες 18 έως 26 ετών, όπου το
αντίστοιχο ποσοστό φθάνει στο 83%, καταδεικνύοντας πόσο
δύσκολη έχει γίνει η προσπάθεια οικονομικής
ανεξαρτητοποίησης για τους νεότερους.
Η οικονομική
ανάγκη στρέφει τους ενδιαφερόμενους στη συγκατοίκηση
Μέσα σε αυτό το
περιβάλλον, η συγκατοίκηση αποκτά μεγαλύτερη απήχηση ως
τρόπος επιμερισμού των στεγαστικών εξόδων. Το 60% των
συμμετεχόντων δηλώνει ότι θα εξέταζε το ενδεχόμενο να
μοιραστεί κατοικία με κάποιον που δεν γνωρίζει, ενώ το 80%
γνωρίζει ήδη την έννοια της συγκατοίκησης.
Για όσους
αντιμετωπίζουν θετικά αυτή την επιλογή, το οικονομικό όφελος
αποτελεί τον βασικό λόγο. Συγκεκριμένα, το 79% αναφέρει το
κόστος ζωής ως κύριο κίνητρο. Ωστόσο, η ανάγκη περιορισμού
των δαπανών δεν εξαφανίζει τους ενδοιασμούς: μεταξύ εκείνων
που απορρίπτουν τη συγκατοίκηση με άγνωστο πρόσωπο, το 88%
επικαλείται ζητήματα ασφάλειας και εμπιστοσύνης.
Χαρακτηριστικό
είναι ότι το 55% του συνόλου δηλώνει πως δεν θα αισθανόταν
καθόλου άνετα εάν έπρεπε να μετακομίσει την επόμενη ημέρα με
έναν άγνωστο συγκάτοικο. Μόλις το 17% εμφανίζεται αρκετά ή
πολύ άνετο με ένα τέτοιο ενδεχόμενο.
Η εμπειρία,
πάντως, φαίνεται να μεταβάλλει αισθητά αυτή την αντίληψη.
Μεταξύ των περίπου 250 συμμετεχόντων που έχουν ήδη
συγκατοικήσει με άγνωστο, μόλις το 15% δηλώνει ότι δεν θα
αισθανόταν καθόλου άνετα, ενώ το 53% αντιμετωπίζει θετικά ή
με αρκετή άνεση την προοπτική επανάληψης της εμπειρίας.
Επιπλέον, το 77%
όσων έχουν δοκιμάσει τη συγκεκριμένη μορφή συγκατοίκησης
εκτιμά ότι η εμπειρία είχε θετική επίδραση στην κοινωνική
του ζωή, αναδεικνύοντας ότι τα οφέλη δεν περιορίζονται
αποκλειστικά στη μείωση των εξόδων.
Οι συνήθειες του
σπιτιού και η ασφάλεια καθορίζουν την επιλογή
Η συμβατότητα
στην καθημερινότητα αποτελεί έναν από τους σημαντικότερους
παράγοντες για την επιτυχημένη συμβίωση. Το 63% των
ερωτηθέντων θεωρεί απαραίτητο να υπάρχει κοινή αντίληψη για
την κατανομή και την εκτέλεση των οικιακών εργασιών. Το
ποσοστό ανεβαίνει στο 70% μεταξύ όσων έχουν ήδη
συγκατοικήσει με άγνωστο.
Σημαντικό ρόλο
παίζουν επίσης οι προσωπικές συνήθειες, όπως το κάπνισμα και
η κατανάλωση αλκοόλ. Τα συγκεκριμένα χαρακτηριστικά
αξιολογούνται ως σημαντικά από το 38% του συνόλου, ενώ
μεταξύ όσων έχουν σχετική εμπειρία το ποσοστό αυξάνεται στο
56%.
Αντίθετα,
παράγοντες όπως οι κοινοί γνωστοί ή η οικογενειακή κατάσταση
φαίνεται να έχουν περιορισμένη βαρύτητα. Ειδικά στην ομάδα
όσων έχουν ήδη συγκατοικήσει με άγνωστο, μόλις το 3% θεωρεί
σημαντικό να υπάρχουν κοινοί γνωστοί, ενώ το αντίστοιχο
ποσοστό για την οικογενειακή κατάσταση διαμορφώνεται στο 5%.
Ως προς τα οφέλη
της συγκατοίκησης, όσοι έχουν σχετική εμπειρία αναφέρουν
συχνότερα την οικονομική στήριξη, σε ποσοστό 27%, και τη
δυνατότητα δημιουργίας νέων γνωριμιών, σε ποσοστό 22%. Η
συντροφιά συγκεντρώνει το 15%.
Μεγαλύτερες
επιφυλάξεις από τις γυναίκες
Η έρευνα
καταγράφει και σημαντική διαφοροποίηση ανάμεσα στα δύο φύλα
ως προς την άνεση με τη συγκατοίκηση αγνώστων. Το 58% των
γυναικών δηλώνει ότι δεν θα αισθανόταν καθόλου άνετα με μια
τέτοια προοπτική, έναντι 42% των ανδρών.
Η διάσταση της
ασφάλειας αποτυπώνεται και στις απαιτήσεις για τις υπηρεσίες
που διευκολύνουν την αναζήτηση συγκατοίκου. Για το 70% των
συμμετεχόντων, η ασφάλεια αποτελεί το σημαντικότερο
χαρακτηριστικό μιας σχετικής πλατφόρμας, γεγονός που
αναδεικνύει ότι η αξιόπιστη ταυτοποίηση και η εμπιστοσύνη
μεταξύ των χρηστών αποτελούν βασικές προϋποθέσεις για την
ανάπτυξη της συγκεκριμένης αγοράς.
Όπως επισημαίνει
ο ιδρυτής και διευθύνων σύμβουλος του MyRoomie, Δομίνικος
Πρίτης, «η ανάγκη για συγκατοίκηση δεν χρειάζεται να
δημιουργηθεί. Τα ενοίκια τη δημιουργούν ήδη». Κατά τον ίδιο,
το βασικό ζητούμενο δεν είναι να πειστούν οι ενδιαφερόμενοι
για την οικονομική χρησιμότητα της συγκατοίκησης, αλλά να
αντιμετωπιστεί το ζήτημα της εμπιστοσύνης μεταξύ ανθρώπων
που καλούνται να μοιραστούν τον ίδιο χώρο.
Τα ευρήματα
αποτυπώνουν έτσι μια αλλαγή στις στεγαστικές επιλογές, με τη
συγκατοίκηση να μετατρέπεται από προσωπική επιλογή σε
αναγκαστική λύση για ένα σημαντικό τμήμα του πληθυσμού. Το
κατά πόσο αυτή η τάση θα αποκτήσει μεγαλύτερη δυναμική θα
εξαρτηθεί όχι μόνο από την πορεία των ενοικίων, αλλά και από
το εάν θα δημιουργηθούν οι προϋποθέσεις για ασφαλέστερη και
πιο αξιόπιστη αναζήτηση συγκατοίκων.
|
|
|
|
|
|
|
|
Τιμές ακινήτων & Εισοδήματα
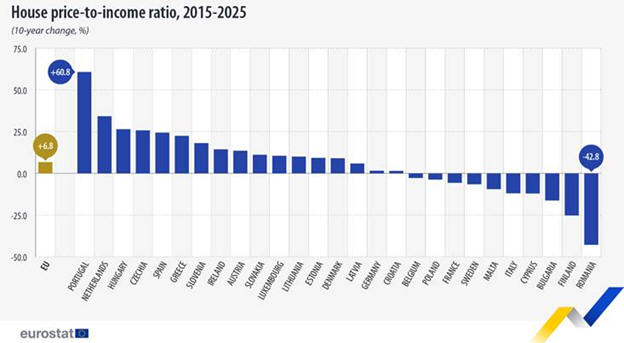
Ανάμεσα στις χώρες που είδαν τις τιμές των
κατοικιών να αυξάνονται πολύ γρηγορότερα από τα εισοδήματα
των νοικοκυριών την τελευταία δεκαετία είναι η Ελλάδα, όπως
δείχνουν τα στοιχεία της Eurostat.
Στην ευρωπαϊκή αγορά κατοικιών, ο δείκτης
τιμών/εισοδημάτων ήταν το 2025 κατά 6,8% υψηλότερος σε σχέση
με το 2015, έχοντας αυξηθεί σε 17 ευρωπαϊκές χώρες και
μειωθεί στις άλλες δέκα.
Ο δείκτης τιμών κατοικιών προς το εισόδημα
συγκρίνει τις μεταβολές στις τιμές των κατοικιών με τις
μεταβολές στο κατά κεφαλήν εισόδημα των νοικοκυριών, σε
σχέση με ένα έτος βάσης. Ο δείκτης αυξάνεται όταν οι τιμές
των κατοικιών αυξάνονται ταχύτερα (ή μειώνονται βραδύτερα)
από το εισόδημα, μειώνεται όταν αυξάνονται βραδύτερα από
αυτό και παραμένει αμετάβλητος όταν και τα δύο μεταβάλλονται
με τον ίδιο ρυθμό.
Eurostat: Τα ακίνητα «τρέχουν» πολύ
γρηγορότερα από τα εισοδήματα στην Ελλάδα-1
Έτσι, τα στοιχεία της Eurostat δείχνουν ότι
μεταξύ 2015 και 2025, η Πορτογαλία κατέγραψε τη μεγαλύτερη
αύξηση στον δείκτη τιμών κατοικιών προς το εισόδημα
(+60,8%), ενώ ακολουθούν η Ολλανδία (+34,3%), η Ουγγαρία
(+26,5%), η Τσεχία (+25,8%) και η Ισπανία (+24,5%). Στην
Ελλάδα, ο δείκτης αυξήθηκε περίπου 24%.
Στον αντίποδα βρέθηκε η Ρουμανία, η οποία
κατέγραψε τη μεγαλύτερη μείωση (-42,8%), με τη Φινλανδία
(-25,2%) και τη Βουλγαρία (-16,2%) να ακολουθούν.
Σημειώνεται, πάντως, ότι τα στοιχεία αυτά
συγκρίνουν τις μεταβολές των τιμών σε σχέση με τις μεταβολές
του εισοδήματος σε βάθος χρόνου και, άρα, δεν κατατάσσουν
τις χώρες με βάση το πόσο ακριβά είναι τα σπίτια σε σχέση με
τα επίπεδα εισοδήματος σε απόλυτους όρους.
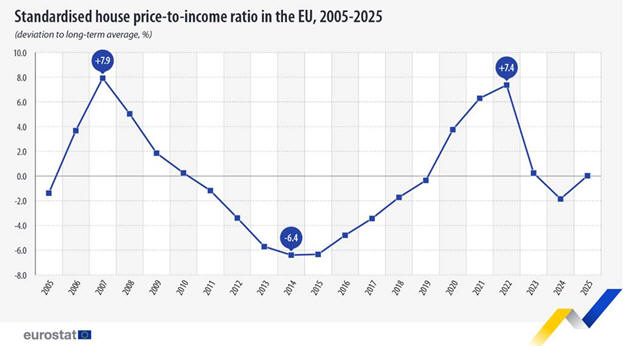
Ένας άλλος τρόπος για να μετρηθεί η
προσιτότητα (affordability) της στέγης είναι ο τυποποιημένος
δείκτης τιμών κατοικιών προς το εισόδημα. Όπως σημειώνει η
Eurostat, ο δείκτης αυτός καταδεικνύει εάν η αναλογία του
δείκτη τιμών κατοικιών προς το εισόδημα των νοικοκυριών
βρίσκεται πάνω ή κάτω από τον μακροπρόθεσμο μέσο όρο της από
το 2000 και μετά. Τα στοιχεία αποκαλύπτουν δύο σαφείς
κορυφώσεις: το 2007, πριν από την παγκόσμια χρηματοπιστωτική
κρίση, και το 2022.
Eurostat: Τα ακίνητα «τρέχουν» πολύ
γρηγορότερα από τα εισοδήματα στην Ελλάδα-2
Κατά τα έτη αυτά, η αναλογία τιμών κατοικιών
προς το εισόδημα βρέθηκε, αντίστοιχα, 7,9% και 7,4% πάνω από
τον μακροπρόθεσμο μέσο όρο της. Στο διάστημα μεταξύ αυτών
των κορυφώσεων, η αναλογία υποχώρησε, φτάνοντας το 2014 στο
6,4% κάτω από τον μακροπρόθεσμο μέσο όρο της, προτού
σημειώσει εκ νέου άνοδο. Μετά το 2022, κατέγραψε πτώση το
2023 και το 2024, ενώ το 2025 επανήλθε οριακά πάνω από τον
μακροπρόθεσμο μέσο όρο της (+0,03%).
|
|
|
|
|
|
|
|

Καινοτομία: Η Ελλάδα ανεβαίνει στην 41η θέση παγκοσμίως,
αλλά παραμένει μεγάλο το χάσμα μεταξύ έρευνας και αγοράς
Μια εικόνα δύο ταχυτήτων παρουσιάζει το
ελληνικό οικοσύστημα καινοτομίας. Από τη μία πλευρά, η χώρα
διαθέτει αξιόλογο επιστημονικό δυναμικό, με σημαντικές
επιδόσεις στην ερευνητική παραγωγή, στις επιστημονικές
δημοσιεύσεις και στις υποδομές. Από την άλλη, εξακολουθεί να
δυσκολεύεται να μετατρέψει αυτή τη γνώση σε εμπορικά
αξιοποιήσιμες εφαρμογές, ανταγωνιστικά προϊόντα και νέες
επιχειρηματικές δραστηριότητες.
Αυτή η αντίφαση αποτυπώνεται στην έκθεση
Global Innovation Index 2026 του Παγκόσμιου Οργανισμού
Διανοητικής Ιδιοκτησίας (WIPO), η οποία αξιολογεί τις
επιδόσεις 139 οικονομιών παγκοσμίως. Η Ελλάδα καταλαμβάνει
την 41η θέση, βελτιώνοντας οριακά τη θέση της σε σχέση με
την 42η του 2025. Η πρόοδος, ωστόσο, δεν αρκεί για να
καλύψει την απόσταση από τις πιο προηγμένες οικονομίες, αλλά
και από αρκετές χώρες της ευρύτερης περιοχής.
Ενδεικτικό είναι ότι η Βουλγαρία βρίσκεται
στην 37η θέση, ενώ η Κύπρος καταλαμβάνει την 29η, η Ισπανία
την 28η και η Ιταλία την 27η. Η Ελλάδα προηγείται, πάντως,
της Κροατίας που βρίσκεται στην 46η θέση, της Ρουμανίας στην
49η και της Βραζιλίας στην 53η.
Στην ευρωπαϊκή κατάταξη, η χώρα βρίσκεται
στην 27η θέση μεταξύ 39 οικονομιών. Στην παγκόσμια κορυφή
παραμένει η Ελβετία, με τη Σουηδία και τις ΗΠΑ να
ακολουθούν. Στην πρώτη εξάδα βρίσκονται επίσης η Νότια Κορέα
στην τέταρτη θέση, η Σιγκαπούρη στην πέμπτη και το Ηνωμένο
Βασίλειο στην έκτη.
Οι ισχυρές επιδόσεις στην έρευνα και το
ανθρώπινο κεφάλαιο
Η ελληνική εικόνα είναι σαφώς καλύτερη σε
ορισμένους από τους παράγοντες που αποτελούν τη βάση της
καινοτομίας. Στις υποδομές η χώρα καταλαμβάνει την 23η θέση,
ενώ στον τομέα του ανθρώπινου κεφαλαίου και της έρευνας
βρίσκεται στην 28η θέση.
Ιδιαίτερα θετική είναι η επίδοση στην
παραγωγή επιστημονικών και τεχνικών δημοσιεύσεων, όπου η
Ελλάδα κατατάσσεται στη 16η θέση παγκοσμίως. Πρόκειται για
μια ένδειξη της ερευνητικής δραστηριότητας που αναπτύσσεται
στα ελληνικά πανεπιστήμια και ερευνητικά κέντρα, παρά τους
περιορισμούς που εξακολουθούν να υπάρχουν.
Σημαντική είναι επίσης η θέση της χώρας ως
προς τον αριθμό των ερευνητών ανά εκατομμύριο κατοίκους,
όπου βρίσκεται στην 24η θέση. Στις δαπάνες για Έρευνα και
Ανάπτυξη ως ποσοστό του ΑΕΠ καταλαμβάνει την 26η θέση, ενώ
στον αριθμό των αποφοίτων επιστημών και μηχανικής βρίσκεται
στην 35η.
Τα στοιχεία δείχνουν ότι η Ελλάδα έχει
διαμορφώσει μια αξιόλογη ερευνητική βάση και διαθέτει
ανθρώπινο δυναμικό με εξειδικευμένες γνώσεις. Το ζητούμενο,
επομένως, δεν περιορίζεται στην περαιτέρω ενίσχυση της
επιστημονικής παραγωγής, αλλά αφορά κυρίως την
αποτελεσματική σύνδεσή της με την επιχειρηματικότητα και την
πραγματική οικονομία.
|
|
|
|
|
|
|
|

Το μεγάλο πρόβλημα βρίσκεται στη μεταφορά της γνώσης στην
αγορά
Εκεί εντοπίζονται και οι μεγαλύτερες
αδυναμίες της ελληνικής οικονομίας. Η συνεργασία μεταξύ
πανεπιστημίων και επιχειρήσεων σε έργα έρευνας και ανάπτυξης
παραμένει ιδιαίτερα περιορισμένη, με την Ελλάδα να
καταλαμβάνει μόλις την 115η θέση στον συγκεκριμένο δείκτη.
Ακόμη χαμηλότερη είναι η επίδοση στην
ανάπτυξη επιχειρηματικών συστάδων (clusters), όπου η χώρα
βρίσκεται στην 125η θέση. Η αδυναμία δημιουργίας ισχυρών
δικτύων συνεργασίας μεταξύ επιχειρήσεων, πανεπιστημίων και
ερευνητικών φορέων περιορίζει τη διάχυση τεχνογνωσίας, την
ανταλλαγή ιδεών και την ανάπτυξη νέων προϊόντων και
υπηρεσιών.
Με άλλα λόγια, η Ελλάδα εμφανίζει καλύτερες
επιδόσεις στην παραγωγή γνώσης από ό,τι στην αξιοποίησή της.
Το χάσμα μεταξύ εργαστηρίου και αγοράς εξακολουθεί να
αποτελεί ένα από τα σημαντικότερα εμπόδια για την ανάπτυξη
ενός περισσότερο ανταγωνιστικού και εξωστρεφούς παραγωγικού
μοντέλου.
Θεσμικές αδυναμίες και αβεβαιότητα για τις
επιχειρήσεις
Πρόσθετο εμπόδιο αποτελεί το θεσμικό και
επιχειρηματικό περιβάλλον. Στον συνολικό δείκτη θεσμών η
Ελλάδα κατατάσσεται στην 65η θέση, ενώ στον επιμέρους δείκτη
του επιχειρηματικού περιβάλλοντος υποχωρεί στην 86η θέση.
Ακόμη πιο χαρακτηριστική είναι η επίδοση
στον δείκτη σταθερότητας του ρυθμιστικού πλαισίου για την
επιχειρηματική δραστηριότητα, όπου η χώρα βρίσκεται στην 76η
θέση. Αντίθετα, στον δείκτη που αφορά τις πολιτικές για την
ενίσχυση της επιχειρηματικής κουλτούρας καταλαμβάνει την 59η
θέση.
Οι επιδόσεις αυτές αναδεικνύουν τη σημασία
της θεσμικής συνέχειας και της προβλεψιμότητας για την
ανάπτυξη καινοτόμων επιχειρήσεων. Η έρευνα και η τεχνολογική
ανάπτυξη απαιτούν μακροπρόθεσμο σχεδιασμό, επενδύσεις και
σταθερούς κανόνες. Όταν το επιχειρηματικό περιβάλλον
χαρακτηρίζεται από αβεβαιότητα ή δυσκολίες συνεργασίας με
τους δημόσιους και ερευνητικούς φορείς, η εμπορική
αξιοποίηση νέων ιδεών γίνεται δυσκολότερη.
Το δημογραφικό ως μακροπρόθεσμος περιορισμός
Στις προκλήσεις προστίθεται και το
δημογραφικό πρόβλημα, το οποίο επηρεάζει όχι μόνο την αγορά
εργασίας και τη δυνητική ανάπτυξη της οικονομίας, αλλά και
τη μελλοντική δεξαμενή ανθρώπινου δυναμικού για την έρευνα
και την καινοτομία.
Στον δείκτη που αποτυπώνει τη συμμετοχή των
νεότερων ηλικιακών ομάδων, από 0 έως 24 ετών, στο σύνολο του
πληθυσμού, η Ελλάδα βρίσκεται στην 131η θέση παγκοσμίως. Η
συγκεκριμένη επίδοση καταδεικνύει έναν πρόσθετο περιορισμό
για τις επόμενες δεκαετίες, καθώς η συρρίκνωση των νεότερων
ηλικιακών ομάδων μπορεί να περιορίσει τη διαθεσιμότητα
επιστημονικού και τεχνολογικού προσωπικού.
Η συνολική εικόνα του Global Innovation
Index 2026 αναδεικνύει, συνεπώς, μια βασική αντίφαση: η
Ελλάδα έχει καταφέρει να αναπτύξει αξιόλογες ερευνητικές
δυνατότητες, αλλά δεν έχει ακόμη δημιουργήσει τους
κατάλληλους μηχανισμούς ώστε αυτές να μεταφράζονται με
μεγαλύτερη ταχύτητα σε επιχειρηματική ανάπτυξη και
παραγωγικότητα.
Η βελτίωση της θέσης της στην παγκόσμια
κατάταξη αποτελεί θετική εξέλιξη, αλλά η ουσιαστική πρόκληση
βρίσκεται αλλού: στην ενίσχυση της συνεργασίας πανεπιστημίων
και επιχειρήσεων, στη δημιουργία σταθερότερου θεσμικού
περιβάλλοντος και στη δυνατότητα των ελληνικών επιχειρήσεων
να αξιοποιούν εμπορικά την εγχώρια επιστημονική γνώση.
|
|
|
|
|
|
|
|
Μπαταρίες: Γιατί η μαζική ανάπτυξη της αποθήκευσης δεν
εγγυάται φθηνότερο ρεύμα – Το παράδειγμα της Γερμανίας
Κλείνοντας με ένα διαφορετικό θέμα. Μόλις 5
ευρώ ανά μεγαβατώρα θα μπορούσε να μειωθεί η τιμή του
ηλεκτρικού ρεύματος στη Γερμανία, ακόμη και αν προστίθεντο
στο σύστημα 20 GW νέας αποθηκευτικής ισχύος με διάρκεια
τεσσάρων ωρών. Το εύρημα, που παρουσιάστηκε από τον γενικό
διευθυντή του Ελληνικού Συνδέσμου Ανεξάρτητων Εταιρειών
Ηλεκτρικής Ενέργειας (ΕΣΑΗ), Γιώργο Στάμτση, στο 30ό
συνέδριο «Ενέργεια και Ανάπτυξη» του ΙΕΝΕ, αναδεικνύει τα
όρια της αποθήκευσης ως εργαλείου αποκλιμάκωσης των τιμών.
Η προσομοίωση βασίστηκε σε εργαλείο ανάλυσης
του γερμανικού Ινστιτούτου Fraunhofer και εξέτασε πώς θα
επηρεαζόταν η αγορά από την προσθήκη μεγάλης κλίμακας
μπαταριών. Στο συγκεκριμένο σενάριο, η εγκατάσταση επιπλέον
20 GW αποθηκευτικής ισχύος, με συνολική χωρητικότητα 80 GWh,
θα περιόριζε τις τιμές της εξεταζόμενης εβδομάδας από τα 220
στα 215 ευρώ ανά μεγαβατώρα. Δηλαδή, η μείωση θα
περιοριζόταν σε μόλις 2,3%, παρά το ιδιαίτερα μεγάλο μέγεθος
της νέας υποδομής.
Ασφαλώς, πρόκειται για προσομοίωση
συγκεκριμένης εβδομάδας και όχι για μακροχρόνια εκτίμηση της
επίδρασης των μπαταριών. Ωστόσο, το αποτέλεσμα φωτίζει μια
κρίσιμη παράμετρο για τον ενεργειακό σχεδιασμό: η αύξηση της
αποθηκευτικής ισχύος δεν συνεπάγεται αυτομάτως και ανάλογη
μείωση του κόστους ηλεκτρικής ενέργειας.
Καθοριστικός παράγοντας είναι η διασύνδεση
της Γερμανίας με τις γειτονικές αγορές. Όπως εξήγησε ο κ.
Στάμτσης, οι τιμές δεν διαμορφώνονται αποκλειστικά από τις
εγχώριες συνθήκες προσφοράς και ζήτησης. Ακόμη και αν οι
πρόσθετες μπαταρίες περιόριζαν τις τιμές στο εσωτερικό της
χώρας, οι ενεργειακές ροές και η ζήτηση από τα γειτονικά
ηλεκτρικά συστήματα θα εξακολουθούσαν να επηρεάζουν την
αγορά. Σε ένα υποθετικό σενάριο πλήρους απομόνωσης της
Γερμανίας, η επίδραση της αποθήκευσης θα μπορούσε να είναι
μεγαλύτερη, αλλά αυτό θα ήταν αντίθετο με τη λογική της
ευρωπαϊκής ενεργειακής ολοκλήρωσης.
Το ζήτημα αφορά άμεσα και την Ελλάδα, όπου η
αποθήκευση προβάλλεται ως ένας από τους βασικούς μοχλούς για
την αντιμετώπιση των υψηλών χονδρεμπορικών τιμών. Η
εγκατάσταση περισσότερων μπαταριών μπορεί να επιτρέψει την
αξιοποίηση μεγαλύτερων ποσοτήτων ανανεώσιμης ενέργειας,
περιορίζοντας τις περικοπές παραγωγής φωτοβολταϊκών κατά τις
ώρες υψηλής ηλιοφάνειας. Δεν αρκεί, όμως, από μόνη της για
να εξασφαλίσει χαμηλότερες τιμές, καθώς το τελικό αποτέλεσμα
εξαρτάται και από τις διασυνδέσεις, τις ενεργειακές ροές και
τις συνθήκες που επικρατούν στις γειτονικές αγορές.
Η πραγματική αξία της αποθήκευσης
Στις διαρθρωτικές αδυναμίες του ελληνικού
ηλεκτρικού συστήματος εστίασε από την πλευρά του ο πρόεδρος
του Συνδέσμου Παραγωγών Ενέργειας με Φωτοβολταϊκά (ΣΠΕΦ),
Στέλιος Λουμάκης. Η βασική του επισήμανση ήταν ότι η
προσθήκη μεγάλου αριθμού μπαταριών δεν μπορεί να
υποκαταστήσει έναν συνολικότερο σχεδιασμό για την ανάπτυξη
και τη λειτουργία των ανανεώσιμων πηγών ενέργειας.
Η ταχεία αύξηση της εγκατεστημένης ισχύος
των φωτοβολταϊκών έχει οδηγήσει σε σημαντικά πλεονάσματα
παραγωγής τις μεσημεριανές ώρες, δημιουργώντας πιέσεις στην
αγορά και αυξάνοντας την ανάγκη για περικοπές. Οι μπαταρίες
μπορούν να απορροφήσουν μέρος αυτής της ενέργειας και να τη
διαθέσουν αργότερα, όταν η ζήτηση και οι τιμές είναι
υψηλότερες. Δεν μπορούν, ωστόσο, να εξαλείψουν όλες τις
ανισορροπίες ούτε να λύσουν από μόνες τους τα προβλήματα του
συστήματος.
Μία από τις σημαντικότερες δυνατότητες που
αναδείχθηκαν αφορά τη σύνδεση των έργων αποθήκευσης με τη
βιομηχανική κατανάλωση. Μέσω κατάλληλων συμβάσεων
προμήθειας, όπως τα PPAs, οι βιομηχανικές επιχειρήσεις θα
μπορούσαν να αξιοποιούν την ενέργεια που παράγεται φθηνά τις
μεσημεριανές ώρες, αποθηκεύοντάς την για χρήση σε
μεταγενέστερο χρόνο. Με αυτόν τον τρόπο θα ενισχυόταν τόσο η
απορρόφηση της παραγωγής από ΑΠΕ όσο και η προβλεψιμότητα
του ενεργειακού κόστους για τις επιχειρήσεις.
Υπάρχει, ωστόσο, και η άλλη πλευρά της
εξίσωσης. Οι μπαταρίες λειτουργούν ως καταναλωτές όταν
φορτίζουν και ως παραγωγοί όταν εκφορτίζουν. Επομένως, η
ταυτόχρονη λειτουργία μεγάλου αριθμού εγκαταστάσεων μπορεί
να δημιουργήσει νέες πιέσεις και συμφόρησεις στα δίκτυα,
αλλά και να επηρεάσει τη διαμόρφωση των τιμών. Παράλληλα, οι
μπαταρίες τετράωρης διάρκειας δεν μπορούν να υποκαταστήσουν
τις επενδύσεις σε δίκτυα και διασυνδέσεις ούτε να καλύψουν
παρατεταμένες περιόδους περιορισμένης παραγωγής από
ανανεώσιμες πηγές.
Το παράδοξο της κερδοφορίας των μπαταριών
Ένα ακόμη ζήτημα αφορά την οικονομική
βιωσιμότητα των επενδύσεων στην αποθήκευση. Σήμερα,
σημαντικό μέρος των προσδοκώμενων εσόδων των μπαταριών
προκύπτει από τη διαφορά μεταξύ των χαμηλών τιμών τις
μεσημεριανές ώρες και των υψηλότερων τιμών το απόγευμα και
το βράδυ. Οι επενδυτές αγοράζουν ή αποθηκεύουν ενέργεια όταν
είναι φθηνή και την επιστρέφουν στο σύστημα όταν η αξία της
είναι μεγαλύτερη.
Όσο, όμως, αυξάνεται η συνολική αποθηκευτική
ισχύς, τόσο ενδέχεται να περιορίζονται οι διαφορές τιμών που
αποτελούν τη βασική πηγή αυτών των εσόδων. Με άλλα λόγια, η
επιτυχία των μπαταριών να εξομαλύνουν τις διακυμάνσεις της
αγοράς μπορεί σταδιακά να περιορίσει και τα περιθώρια
κερδοφορίας των ίδιων των επενδύσεων.
Αυτό σημαίνει ότι η οικονομική αξία της
αποθήκευσης θα εξαρτάται ολοένα και περισσότερο από τις
πρόσθετες υπηρεσίες που μπορεί να προσφέρει στο ηλεκτρικό
σύστημα, όπως η εξισορρόπηση, η παροχή εφεδρειών και η
αντιμετώπιση περιορισμών στα δίκτυα.
Το συμπέρασμα από τις παρεμβάσεις στο
συνέδριο είναι ότι η αποθήκευση αποτελεί κρίσιμο εργαλείο
για την ενεργειακή μετάβαση, αλλά δεν συνιστά από μόνη της
λύση για το υψηλό ενεργειακό κόστος. Η αποτελεσματικότητά
της θα κριθεί από το πώς θα συνδυαστεί με την ανάπτυξη των
ΑΠΕ, την ενίσχυση των δικτύων και των διασυνδέσεων, αλλά και
τη δυνατότητα σύνδεσης της παραγωγής με την πραγματική
ζήτηση της βιομηχανίας και των καταναλωτών.
|
|
|
|
|
|