Οι αυξημένες ανάγκες
αναχρηματοδότησης και η
διεύρυνση του μεριδίου
των τίτλων κυμαινόμενου
επιτοκίου δημιουργούν
δύο διαφορετικούς, αλλά
αλληλοενισχυόμενους
μηχανισμούς μέσω των
οποίων η άνοδος των
επιτοκίων μεταφέρεται
γρήγορα και με σημαντική
ένταση στο κόστος
εξυπηρέτησης του χρέους.
Απότομη ανατιμολόγηση
μετά τις εκλογές
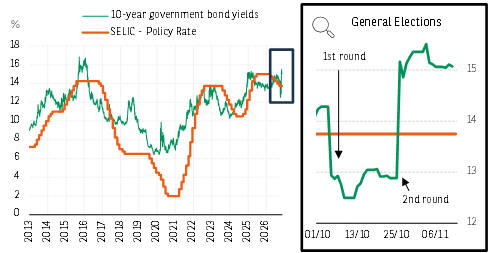
Μετά τον δεύτερο γύρο
των γενικών εκλογών στα
τέλη Οκτωβρίου, οι
αγορές της Βραζιλίας
βρέθηκαν αντιμέτωπες με
ισχυρές πιέσεις. Οι
επενδυτές είχαν
προεξοφλήσει νίκη του
Φλάβιο Μπολσονάρου,
ωστόσο η επικράτηση του
Λουίς Ινάσιο Λούλα ντα
Σίλβα, ο οποίος
εξασφάλισε τέταρτη
προεδρική θητεία,
προκάλεσε απότομη
αναπροσαρμογή των
επενδυτικών προσδοκιών.
Τόσο η χρηματιστηριακή
αγορά όσο και η αγορά
συναλλάγματος κατέγραψαν
μεγάλες ενδοσυνεδριακές
απώλειες, με τον δείκτη
Ibovespa
να υποχωρεί έως και 14%
και το βραζιλιάνικο ρεάλ
να χάνει 11% έναντι του
δολαρίου.
Παράλληλα, η απόδοση του
10ετούς κρατικού
ομολόγου αυξήθηκε κατά
250 μονάδες βάσης,
φθάνοντας στο 15,5%, το
υψηλότερο επίπεδο των
τελευταίων δέκα και
πλέον ετών.
Οι επενδυτές ανησύχησαν
για τις δημοσιονομικές
συνέπειες των δαπανηρών
προεκλογικών υποσχέσεων,
σε μια χώρα που ήδη
αντιμετωπίζει μεγάλα και
επίμονα δημοσιονομικά
ελλείμματα.
Οι δημοσιονομικοί
κίνδυνοι αλλάζουν τη
διάρθρωση του χρέους και
αυξάνουν το κόστος των
υψηλών επιτοκίων
Χωρίς μια αξιόπιστη
δημοσιονομική προσαρμογή
που θα αποκαταστήσει την
εμπιστοσύνη των αγορών,
το κόστος τόκων της
Βραζιλίας δύσκολα θα
υποχωρήσει
βραχυπρόθεσμα. Αυτό
διατηρεί την ανοδική
πίεση στο δημόσιο χρέος,
το οποίο είχε φθάσει στο
83% του ΑΕΠ τον Οκτώβριο
του 2026, περιορίζοντας
παράλληλα τα περιθώρια
άσκησης δημοσιονομικής
πολιτικής.
Τρεις βασικοί μηχανισμοί
εξηγούν γιατί η
επιβάρυνση μπορεί να
αποδειχθεί τόσο επίμονη,
καθώς η μεταβολή της
σύνθεσης του χρέους
ενισχύει την επίδραση
των υψηλών επιτοκίων.
1. Η άνοδος των
μακροπρόθεσμων αποδόσεων
αυξάνει το κόστος
αναχρηματοδότησης
Η Βραζιλία καλείται να
αναχρηματοδοτεί κάθε
χρόνο περίπου το 20% του
συνολικού δημόσιου
χρέους της. Η μέση
διάρκεια των ομολόγων,
που διαμορφώνεται στα
4,1 χρόνια, κατανέμει
τις ανάγκες
αναχρηματοδότησης σε
βάθος χρόνου, χωρίς όμως
να προστατεύει τον
κρατικό προϋπολογισμό
από μια παρατεταμένη
αύξηση του κόστους
δανεισμού.
Καθώς οι υφιστάμενοι
τίτλοι λήγουν και
αντικαθίστανται από νέες
εκδόσεις, τα υψηλότερα
επιτόκια έκδοσης
αυξάνουν σταδιακά το
μέσο κόστος
χρηματοδότησης του
χρέους. Αυτό ισχύει
ακόμη και για τα ομόλογα
σταθερού επιτοκίου, των
οποίων το κόστος τόκων
παραμένει αμετάβλητο
μέχρι τη λήξη και την
αναχρηματοδότησή τους.
Επομένως, ένα
διατηρήσιμο σοκ στις
αποδόσεις δεν επιβαρύνει
μονομιάς το σύνολο του
χρέους, αλλά μεταφέρεται
σταδιακά στις δαπάνες
εξυπηρέτησης, όσο
προχωρά η ανανέωση των
υφιστάμενων τίτλων.
2. Η ζήτηση για τίτλους
κυμαινόμενου επιτοκίου
θα ενισχύεται όσο
παραμένει η
δημοσιονομική
αβεβαιότητα
Ένας δεύτερος μηχανισμός
αφορά την αυξανόμενη
συμμετοχή των ομολόγων
που συνδέονται με το
βασικό επιτόκιο
SELIC
της κεντρικής τράπεζας
της Βραζιλίας. Η
μεγαλύτερη εξάρτηση από
αυτούς τους τίτλους
καθιστά το συνολικό
δημόσιο χρέος
περισσότερο ευαίσθητο
στο επίπεδο των
επιτοκίων παρέμβασης.
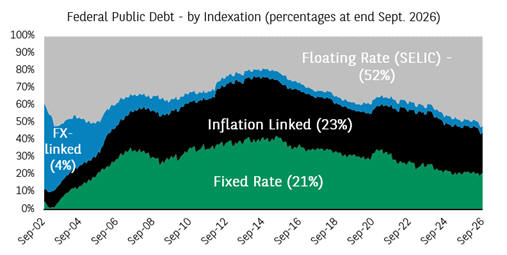
Τον Αύγουστο του 2026,
οι τίτλοι που συνδέονται
με το SELIC
αντιστοιχούσαν ήδη στο
ιστορικά υψηλό 52,6% του
συνολικού δημόσιου
χρέους. Το ποσοστό αυτό
ήταν περίπου 12
ποσοστιαίες μονάδες
υψηλότερο σε σχέση με
την αρχή της τελευταίας
προεδρικής θητείας του
Λούλα, ενώ τον
Σεπτέμβριο του 2014 είχε
υποχωρήσει έως το 18,4%.
Η μετατόπιση αυτή
συνδέεται με την
εξασθένηση της ζήτησης
για τίτλους σταθερού
επιτοκίου με διάρκεια
άνω των πέντε ετών,
καθώς η αυξημένη
δημοσιονομική
αβεβαιότητα έχει
περιορίσει την προθυμία
των επενδυτών να
αναλάβουν μακροχρόνιο
επιτοκιακό κίνδυνο.
3. Η κεντρική τράπεζα
ενδέχεται να
καθυστερήσει τις
μειώσεις επιτοκίων
Ο τρίτος μηχανισμός
αφορά τη νομισματική
πολιτική. Η Κεντρική
Τράπεζα της Βραζιλίας (BCB)
ενδέχεται να
καθυστερήσει την έναρξη
ή να επιβραδύνει τον
κύκλο μείωσης των
επιτοκίων, έως ότου
αποσαφηνιστεί καλύτερα η
δημοσιονομική κατεύθυνση
της νέας προεδρικής
θητείας.
Μια πιο αργή
αποκλιμάκωση των
επιτοκίων θα διατηρούσε
υψηλό το κόστος
εξυπηρέτησης των τίτλων
που συνδέονται με το
SELIC.
Σε αντίθεση με τα
ομόλογα σταθερού
επιτοκίου, οι
συγκεκριμένοι τίτλοι
αναπροσαρμόζουν το
κόστος τους ανάλογα με
το επιτόκιο της
κεντρικής τράπεζας,
χωρίς να χρειάζεται να
προηγηθεί λήξη και
αναχρηματοδότηση.
Καθώς το μερίδιό τους
στο συνολικό χρέος
αυξάνεται, οποιαδήποτε
καθυστέρηση στη
νομισματική χαλάρωση
μεταθέτει χρονικά την
ανακούφιση του κρατικού
προϋπολογισμού από τις
δαπάνες τόκων, ακόμη και
στην περίπτωση που οι
μακροπρόθεσμες αποδόσεις
των ομολόγων αρχίσουν εν
τω μεταξύ να υποχωρούν.
Η αλληλεπίδραση
δημοσιονομικής και
νομισματικής πολιτικής
Οι τρεις αυτοί
μηχανισμοί λειτουργούν
με διαφορετική ταχύτητα.
Η άνοδος των
μακροπρόθεσμων αποδόσεων
αυξάνει σταδιακά το
κόστος αναχρηματοδότησης
του χρέους, ενώ οι
τίτλοι κυμαινόμενου
επιτοκίου
αναπροσαρμόζονται με
βάση το SELIC
και όχι αυτομάτως τις
αποδόσεις των 10ετών
ομολόγων.
Την ίδια στιγμή, η
καθυστέρηση στη μείωση
των επιτοκίων και η
αυξανόμενη ζήτηση για
τίτλους κυμαινόμενου
επιτοκίου ενισχύουν από
κοινού την πίεση στις
κρατικές δαπάνες για
τόκους.
Η αλληλεπίδραση
δημοσιονομικής και
νομισματικής πολιτικής
αναμένεται, συνεπώς, να
παραμείνει σημαντική
πηγή πίεσης για τα
δημόσια οικονομικά της
Βραζιλίας. Η
δημοσιονομική
αβεβαιότητα μπορεί να
καθυστερήσει τη
νομισματική χαλάρωση,
ενώ η μεγαλύτερη έκθεση
του χρέους σε
κυμαινόμενα επιτόκια
παρατείνει τις
επιπτώσεις των υψηλών
επιτοκίων στον κρατικό
προϋπολογισμό.
Πηγή: BNP Paribas