|
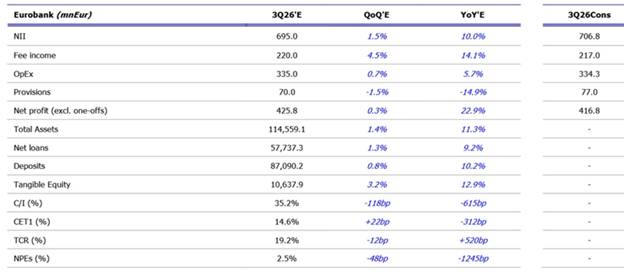
Καθαρά έσοδα από τόκους
και πιστωτική επέκταση
Η Beta
Securities
προβλέπει ότι τα καθαρά
έσοδα από τόκους θα
αυξηθούν κατά 1,5% έως
4% σε τριμηνιαία βάση
και κατά 9% έως 12% σε
ετήσια βάση. Η εξέλιξη
αυτή αναμένεται να
υποστηριχθεί από την
αύξηση των δανείων, τη
διεύρυνση των
χαρτοφυλακίων ομολόγων
και τη συγκράτηση του
κόστους των καταθέσεων.
Τα καθαρά επιτοκιακά
περιθώρια εκτιμάται ότι
θα παραμείνουν σε
γενικές γραμμές σταθερά
ή θα παρουσιάσουν μικρή
βελτίωση.
Στο μέτωπο των
χορηγήσεων, η καθαρή
πιστωτική επέκταση για
τις τέσσερις τράπεζες
εκτιμάται συνολικά σε
περίπου 2,3 δισ. ευρώ. Η
επίδοση αναμένεται
χαμηλότερη από εκείνη
του β’ τριμήνου, εξέλιξη
που αποδίδεται στην
εποχικότητα, στις
αυξημένες αποπληρωμές
δανείων τον Ιούλιο και
στην υποτονική
δραστηριότητα του
Αυγούστου.
Αναλυτικότερα, η
Eurobank
αναμένεται να καταγράψει
καθαρή αύξηση δανείων
περίπου 1 δισ. ευρώ, ενώ
για την Πειραιώς και την
Εθνική η αντίστοιχη
εκτίμηση ανέρχεται σε
περίπου 500 εκατ. ευρώ
για καθεμία. Για την
Alpha
Bank,
η καθαρή πιστωτική
επέκταση προβλέπεται
χαμηλότερη των 500 εκατ.
ευρώ.
Παρά την εποχική
επιβράδυνση, οι
διοικήσεις εμφανίζονται
αισιόδοξες για τη
συνέχεια. Η Εθνική
Τράπεζα καταγράφει
σημαντική επιτάχυνση των
νέων χορηγήσεων τον
Οκτώβριο, ενώ η
Alpha
Bank
στοχεύει σε πιστωτική
επέκταση 1 δισ. ευρώ στο
δεύτερο εξάμηνο, με
μεγαλύτερη συμβολή από
το δ’ τρίμηνο.
Για την Πειραιώς, οι
επιδόσεις του εννεαμήνου
επιβεβαιώνουν τον στόχο
για αύξηση των
χορηγήσεων κατά
περισσότερο από 3 δισ.
ευρώ. Η Eurobank,
από την πλευρά της, έχει
ήδη αναθεωρήσει ανοδικά
τον στόχο της για το
2026 στα 4,5 δισ. ευρώ.
Σύμφωνα με τη
Beta
Securities,
και οι τέσσερις τράπεζες
αναμένουν ισχυρότερη
πιστωτική επέκταση στο
τελευταίο τρίμηνο του
έτους, με κύριο μοχλό τη
χρηματοδότηση
επιχειρήσεων, ενώ η
στεγαστική πίστη
εμφανίζει σταδιακά
σημάδια ανάκαμψης.
Συγκράτηση δαπανών και
διαφορετική εικόνα στο
κόστος κινδύνου
Οι λειτουργικές δαπάνες
αναμένεται να
παραμείνουν σε γενικές
γραμμές σταθερές σε
τριμηνιαία βάση. Ο
δείκτης κόστους προς
έσοδα εκτιμάται ότι θα
κυμανθεί από 32% στην
Πειραιώς έως 40% στην
Alpha
Bank.
Πιο διαφοροποιημένη
είναι η εικόνα στο
κόστος πιστωτικού
κινδύνου. Η Πειραιώς
αναμένεται να εμφανίσει
αυξημένο οργανικό κόστος
κινδύνου, περίπου στις
62 μονάδες βάσης, σε
συνάρτηση με την
αναθεωρημένη πρόβλεψη
της διοίκησης για 60
μονάδες βάσης στο σύνολο
του 2026. Η τράπεζα
αποδίδει την εξέλιξη σε
προληπτική ενίσχυση του
ισολογισμού της.
Για τις υπόλοιπες
τράπεζες, η Beta
Securities
προβλέπει πιο
κανονικοποιημένα
επίπεδα, με το κόστος
κινδύνου να
διαμορφώνεται στις 37
μονάδες βάσης για την
Εθνική, στις 43 για την
Alpha
Bank
και στις 48 για τη
Eurobank.
Προμήθειες: Υποχώρηση σε
τριμηνιαία βάση, ισχυρή
άνοδος σε ετήσια
Στα έσοδα από προμήθειες
αναμένονται διαφορετικές
τάσεις μεταξύ των
τραπεζών, κυρίως λόγω
της επίδρασης έκτακτων
εισροών που είχαν
ενισχύσει τα
αποτελέσματα του β’
τριμήνου.
Η Beta
Securities
εκτιμά ότι οι προμήθειες
θα υποχωρήσουν σε
τριμηνιαία βάση κατά 10%
στην Πειραιώς, κατά 19%
στην Alpha
Bank
και κατά 4% στην Εθνική
Τράπεζα.
Για την Alpha
Bank,
η μείωση συνδέεται με
την εξομάλυνση των
έκτακτων εσόδων από
ακίνητα που είχαν
καταγραφεί το
προηγούμενο τρίμηνο.
Στην Πειραιώς, η
σύγκριση επηρεάζεται από
τις προμήθειες που
προήλθαν από δάνεια και
ασφαλιστικές εργασίες,
ενώ στην Εθνική η
ολοκλήρωση του
προγράμματος του Ταμείου
Ανάκαμψης και η αυξημένη
δραστηριότητα στις
αγορές μετοχών και
ομολόγων είχαν ενισχύσει
τα έσοδα του β’
τριμήνου.
Αντίθετα, η
Eurobank
αναμένεται να διατηρήσει
την ανοδική της πορεία,
με τις προμήθειες να
αυξάνονται κατά 4,5% σε
τριμηνιαία βάση.
Σε ετήσιο επίπεδο,
πάντως, η εικόνα
παραμένει θετική. Η
Beta
Securities
προβλέπει αύξηση των
προμηθειών κατά 7% για
την Εθνική, 14% για τη
Eurobank
και 25% για την
Alpha
Bank.
Για την Πειραιώς, η
εκτίμηση ανέρχεται σε
37%, με μέρος της
ενίσχυσης να συνδέεται
και με την ενοποίηση της
Εθνικής Ασφαλιστικής.
Η διοίκηση της Εθνικής
έχει επισημάνει ότι η
πορεία των προμηθειών
στο εννεάμηνο συμβαδίζει
με τον ετήσιο στόχο για
αύξηση υψηλού μονοψήφιου
ποσοστού, αφήνοντας
περιθώριο για μικρή
υπέρβαση.
Eurobank:
Ισχυρή κερδοφορία και
απόδοση ιδίων κεφαλαίων
17,6%
Για τη Eurobank,
η Beta
Securities
διακρίνει το ισχυρότερο
προφίλ κερδοφορίας
μεταξύ των τεσσάρων
συστημικών τραπεζών.
Τα έσοδα προ προβλέψεων
εκτιμάται ότι θα
διαμορφωθούν στα 619
εκατ. ευρώ, αυξημένα
κατά 17% σε ετήσια βάση.
Ο δείκτης κόστους προς
έσοδα προβλέπεται στο
35%, ενώ η απόδοση
ενσώματων ιδίων
κεφαλαίων αναμένεται να
ανέλθει σε 17,6%.
Η τράπεζα βρίσκεται σε
τροχιά επίτευξης του
αναθεωρημένου στόχου για
καθαρά έσοδα από τόκους
άνω των 2,7 δισ. ευρώ το
2026. Στο γ’ τρίμηνο
αναμένονται έκτακτες
επιβαρύνσεις 10-15 εκατ.
ευρώ στο πλαίσιο δράσεων
εταιρικής κοινωνικής
ευθύνης.
Παράλληλα, η ενοποίηση
της Eurolife
από την 1η Οκτωβρίου
εκτιμάται ότι θα έχει
αρνητική επίδραση
περίπου 120 μονάδων
βάσης στον δείκτη
κεφαλαιακής επάρκειας
CET1.
Τα αποτελέσματα της
Eurobank
ανακοινώνονται στις 29
Οκτωβρίου.
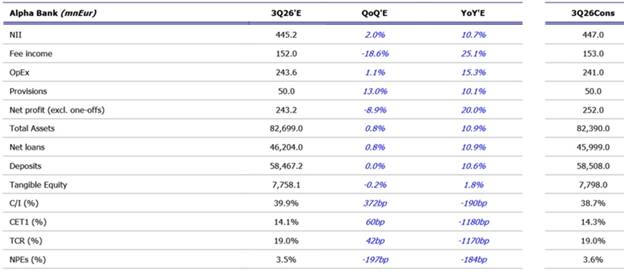
Alpha
Bank:
Στόχος καθαρών κερδών
950 εκατ. ευρώ
Για την Alpha
Bank,
τα καθαρά έσοδα από
τόκους αναμένονται κοντά
στα 440 εκατ. ευρώ,
επίπεδο που συνάδει με
τον ετήσιο στόχο των
1,75 δισ. ευρώ.
Τα έσοδα από προμήθειες
εκτιμάται ότι θα
διαμορφωθούν στα 152
εκατ. ευρώ, μετά την
εξομάλυνση των έκτακτων
εσόδων από ακίνητα που
είχαν ενισχύσει το β’
τρίμηνο.
Στα αποτελέσματα του γ’
τριμήνου θα καταγραφεί
επίσης δωρεά 25 εκατ.
ευρώ για την ανακαίνιση
σχολικών μονάδων. Για
τις υπόλοιπες τράπεζες,
αντίστοιχες επιβαρύνσεις
αναμένεται να επηρεάσουν
το δ’ τρίμηνο.
Ο δείκτης CET1
προβλέπεται να
παραμείνει σταθερός ή να
παρουσιάσει μικρή άνοδο,
στο 14,1%. Η συναλλαγή
μεταφοράς πιστωτικού
κινδύνου (SRT)
και η αφαίρεση της
συμμετοχής στην
Alpha
Trust
από τα εποπτικά κεφάλαια
εκτιμάται ότι θα
αλληλοαντισταθμιστούν σε
μεγάλο βαθμό.
Η ετήσια καθοδήγηση της
τράπεζας προβλέπει
καθαρά κέρδη 950 εκατ.
ευρώ και κέρδη ανά
μετοχή 0,41 ευρώ.
Για τη χρηματιστηριακή,
ιδιαίτερη σημασία για
την πορεία της μετοχής
αναμένεται να έχει η
Ημέρα Επενδυτών στις 5
Νοεμβρίου, περισσότερο
από την ανακοίνωση των
αποτελεσμάτων στις 30
Οκτωβρίου.
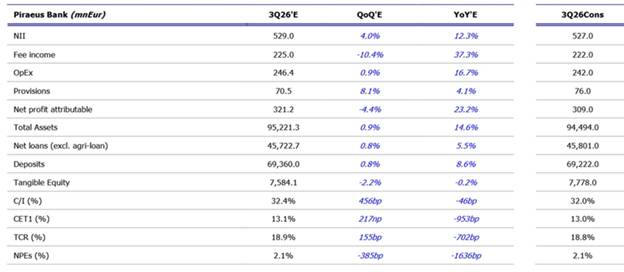
Τράπεζα Πειραιώς:
Βελτίωση στα επιτοκιακά
έσοδα, αυξημένο κόστος
κινδύνου
Στην Τράπεζα Πειραιώς,
τα καθαρά έσοδα από
τόκους αναμένεται να
αυξηθούν κατά 4% σε
τριμηνιαία βάση, με
παράλληλη βελτίωση του
καθαρού επιτοκιακού
περιθωρίου.
Αντίθετα, οι προμήθειες
προβλέπεται να
υποχωρήσουν μετά τις
έκτακτες εισροές του β’
τριμήνου. Το κόστος
πιστωτικού κινδύνου
εκτιμάται στις 62
μονάδες βάσης, σε
ευθυγράμμιση με την
αναθεωρημένη ετήσια
πρόβλεψη της διοίκησης
για 60 μονάδες βάσης.
Ο δείκτης CET1
αναμένεται να
διαμορφωθεί στο 13,1%,
ενώ η τράπεζα διατηρεί
τον στόχο για επίπεδο
άνω του 13% στο τέλος
του 2026.
Το δ’ τρίμηνο αναμένεται
να επιβαρυνθεί με
έκτακτα έξοδα περίπου 40
εκατ. ευρώ, τα οποία
συνδέονται με τη δωρεά
και το πρόγραμμα
εθελουσίας εξόδου. Ως
πιθανή θετική έκπληξη
για τα αποτελέσματα, η
Beta
Securities
αναφέρει την Εθνική
Ασφαλιστική.
Η ανακοίνωση των
αποτελεσμάτων έχει
προγραμματιστεί για τις
30 Οκτωβρίου.
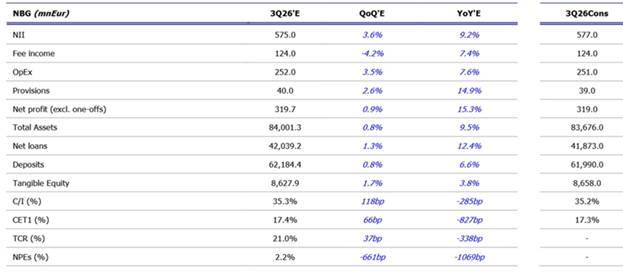
Εθνική Τράπεζα: Ισχυρά
κεφάλαια και χαμηλό
κόστος πιστωτικού
κινδύνου
Η Εθνική Τράπεζα
ξεχωρίζει για την ισχυρή
κεφαλαιακή της θέση, με
τον δείκτη CET1
να εκτιμάται στο 17,4%,
καθώς και για το
χαμηλότερο κόστος
πιστωτικού κινδύνου στον
κλάδο.
Η Beta
Securities
προβλέπει ότι το κόστος
κινδύνου θα παραμείνει
κάτω από τις 40 μονάδες
βάσης, σε συμφωνία με
τις εκτιμήσεις της
διοίκησης.
Παράλληλα, η δυναμική
των καθαρών εσόδων από
τόκους βελτιώνεται,
καθώς τα επιτόκια
κινούνται 25-50 μονάδες
βάσης υψηλότερα από τις
παραδοχές που είχαν
ενσωματωθεί στην ετήσια
καθοδήγηση.
Στα αποτελέσματα του γ’
τριμήνου θα καταγραφεί
επιβάρυνση περίπου 15
εκατ. ευρώ από το
ΛΕΠΕΤΕ, ενώ η πρόβλεψη
για τη διανομή κερδών
στους μετόχους παραμένει
στο 60%.
Τα αποτελέσματα της
Εθνικής αναμένονται στις
4 Νοεμβρίου.
Κεφαλαιακή επάρκεια και
νέες εκδόσεις ομολόγων
Σε επίπεδο κεφαλαιακής
επάρκειας, οι δείκτες
CET1
και των τεσσάρων
τραπεζών παραμένουν πάνω
από τις εποπτικές
απαιτήσεις, ενώ
συνεχίζονται οι
επαναγορές μετοχών και
οι διανομές προς τους
μετόχους.
Παράλληλα, τον
Σεπτέμβριο τρεις
τράπεζες προχώρησαν σε
εκδόσεις ομολόγων υψηλής
εξοφλητικής
προτεραιότητας (senior
preferred).
Η Alpha
Bank
άντλησε 700 εκατ. ευρώ,
η Eurobank
600 εκατ. ευρώ και η
Πειραιώς 500 εκατ. ευρώ.
Συνολικά, οι εκτιμήσεις
της Beta
Securities
περιγράφουν ένα τρίμηνο
στο οποίο η αύξηση των
καθαρών εσόδων από
τόκους και η πιστωτική
επέκταση αναμένεται να
αντισταθμίσουν τις
επιμέρους πιέσεις από
τις προμήθειες και το
κόστος κινδύνου. Η
προσοχή της αγοράς
στρέφεται πλέον στην
επιβεβαίωση των ετήσιων
στόχων, στην πορεία των
νέων χορηγήσεων κατά το
τελευταίο τρίμηνο και
στις ανακοινώσεις των
διοικήσεων για την
κερδοφορία και τις
διανομές προς τους
μετόχους.
|