|
Η JPMorgan
εκτιμά ότι τα κέρδη ανά
μετοχή των ελληνικών
τραπεζών θα αυξάνονται
με μέσο ετήσιο ρυθμό
περίπου 12% την περίοδο
2025-2028. Η πιστωτική
επέκταση, η εξέλιξη των
καθαρών εσόδων από
τόκους και η ενίσχυση
των προμηθειών αποτελούν
τους βασικούς μοχλούς
αυτής της αύξησης.
Παράλληλα, ο οίκος
αναμένει ότι οι
αποδόσεις ενσώματων
ιδίων κεφαλαίων (ROTE)
θα παραμείνουν περίπου
στο 15% κατά τη διάρκεια
του κύκλου, γεγονός που
αποτυπώνει τη σημαντική
αλλαγή σε σχέση με το
παρελθόν.
Δάνεια 8%-10% και
διψήφια αύξηση
προμηθειών
Σύμφωνα με τις
εκτιμήσεις της
JPMorgan,
η πιστωτική επέκταση θα
αποτελέσει έναν από τους
βασικότερους παράγοντες
αύξησης της κερδοφορίας.
Ο οίκος αναμένει αύξηση
των δανείων κατά περίπου
8%-10%, σε συνδυασμό με
βελτίωση των καθαρών
επιτοκιακών περιθωρίων
και διψήφια αύξηση των
εσόδων από προμήθειες.
Η εικόνα αυτή έχει
ιδιαίτερη σημασία, καθώς
το ελληνικό τραπεζικό
μοντέλο μετατοπίζεται
σταδιακά από την
αντιμετώπιση προβλημάτων
του παρελθόντος στη
δημιουργία οργανικής
ανάπτυξης.
Η μείωση των μη
εξυπηρετούμενων
ανοιγμάτων, η ενίσχυση
της κεφαλαιακής βάσης
και η επιστροφή σε
κανονικές συνθήκες
χρηματοδότησης
επιτρέπουν στις τράπεζες
να επικεντρωθούν
περισσότερο στη
χρηματοδότηση της
οικονομίας και στην
αύξηση των εσόδων τους.
Η
είσοδος στους
ευρωπαϊκούς δείκτες
αλλάζει τη βάση των
επενδυτών
Καταλυτική θεωρεί η
JPMorgan
και την αλλαγή του
επενδυτικού προφίλ της
ελληνικής αγοράς.
Η μετάβαση της Ελλάδας
στις ανεπτυγμένες αγορές
και η ένταξη των
ελληνικών τραπεζών στον
δείκτη SX7E
δημιουργούν μια νέα
επενδυτική βάση. Οι
τέσσερις συστημικές
τράπεζες αποκτούν
πρόσβαση σε ένα πολύ
μεγαλύτερο και
διαφορετικό κοινό
ευρωπαϊκών τραπεζικών
επενδύσεων.
Η εξέλιξη αυτή έχει
ιδιαίτερη σημασία μετά
από αρκετά χρόνια
ισχυρής υπεραπόδοσης του
ελληνικού τραπεζικού
κλάδου, κατά τα οποία
μεγάλο μέρος της
ιστορικής έκπτωσης
αποτίμησης έναντι των
ευρωπαϊκών τραπεζών έχει
ήδη περιοριστεί.
Παράλληλα, η παραμονή
της Ελλάδας στους
δείκτες MSCI
των αναδυόμενων αγορών
έως τον Μάιο του 2027
δημιουργεί μια
μεταβατική περίοδο κατά
την οποία οι ελληνικές
τράπεζες θα εμφανίζονται
ταυτόχρονα στο
επενδυτικό ραντάρ τόσο
επενδυτών αναδυόμενων
όσο και ανεπτυγμένων
αγορών.
Υπάρχει ακόμη discount
έναντι της Ευρώπης
Παρά τη σημαντική
επανατιμολόγηση του
κλάδου, η
JPMorgan
εκτιμά ότι οι ελληνικές
τράπεζες εξακολουθούν να
διαπραγματεύονται με
έκπτωση περίπου 10%
έναντι αντίστοιχων
τραπεζών της Νότιας
Ευρώπης και της
Κεντρικής και Ανατολικής
Ευρώπης.
Η διαφορά, σύμφωνα με
τον οίκο, βρίσκεται
κυρίως στον ρυθμό
αύξησης των κερδών.
Οι ελληνικές τράπεζες
αποτιμώνται περίπου στις
9 φορές τα εκτιμώμενα
κέρδη του 2028 και στις
1,4 φορές την ενσώματη
λογιστική αξία (P/TBV),
ενώ η JPMorgan
προβλέπει αύξηση
EPS
12% και ROTE
16% το 2028.
Για τις ευρωπαϊκές
τράπεζες συνολικά, η
αποτίμηση βρίσκεται
επίσης περίπου στις 9
φορές τα κέρδη του 2028,
αλλά στις 1,6 φορές την
ενσώματη λογιστική αξία,
με ROTE
περίπου 18,5%.
Ακόμη πιο ενδιαφέρουσα
είναι η σύγκριση με τις
τράπεζες της Νότιας
Ευρώπης και της
Κεντρικής και Ανατολικής
Ευρώπης. Ο κλάδος
αποτιμάται στις 10,2
φορές τα εκτιμώμενα
κέρδη του 2028, ενώ η
αύξηση του EPS
εκτιμάται περίπου στο
8%, έναντι 12% για τις
ελληνικές τράπεζες.
Eurobank και Πειραιώς
στο επίκεντρο των
εκτιμήσεων
Στην ανάλυση της
JPMorgan,
ιδιαίτερο ενδιαφέρον
παρουσιάζουν η
Eurobank
και η Πειραιώς.
Οι δύο τράπεζες
διαπραγματεύονται
περίπου στις 8,6 φορές
τα κέρδη του 2028 και
στις 1,4 φορές την
ενσώματη λογιστική αξία,
ενώ ο οίκος προβλέπει
αύξηση EPS
περίπου 12% και
ROTE
περίπου 17% για το 2028.
Η εικόνα αυτή συνδέεται
με τη συνέχιση της
ισχυρής οργανικής
κερδοφορίας, αλλά και με
την προσπάθεια των
τραπεζών να αυξήσουν τη
συμμετοχή των προμηθειών
στα συνολικά έσοδα.
Η
JPMorgan ανεβάζει τις
εκτιμήσεις κερδών
Η θετική εικόνα
αποτυπώνεται και στις
νέες προβλέψεις της
JPMorgan
για την περίοδο
2026-2028.
Ο οίκος αναθεωρεί προς
τα πάνω τις εκτιμήσεις
του για τα προσαρμοσμένα
καθαρά κέρδη και των
τεσσάρων συστημικών
τραπεζών:
|
Τράπεζα
|
2026
|
2027
|
2028
|
|
Alpha Bank
|
+3%
|
+5%
|
+4%
|
|
Eurobank
|
+8%
|
+8%
|
+7%
|
|
Εθνική Τράπεζα
|
+6%
|
+9%
|
+9%
|
|
Πειραιώς
|
+8%
|
+9%
|
+6%
|
Οι αναβαθμίσεις
στηρίζονται κυρίως στην
καλύτερη εικόνα των
καθαρών εσόδων από
τόκους και στην ενίσχυση
των προμηθειών.
Στις εκτιμήσεις της
JPMorgan
ενσωματώνεται μέσο
Euribor
τριμήνου στο 2,75% για
το 2027 και στο 2,50%
για το 2028.
Σε σχέση με τις
εκτιμήσεις της αγοράς,
οι προβλέψεις του
αμερικανικού οίκου για
τις τέσσερις τράπεζες
είναι κατά μέσο όρο
υψηλότερες κατά 6% για
το 2026, 4% για το 2027
και 1% για το 2028.
ROTE: Σταθερά υψηλές
αποδόσεις
Σε επίπεδο
αποδοτικότητας
κεφαλαίων, η εικόνα
παραμένει ιδιαίτερα
ισχυρή.
Η Eurobank
και η Πειραιώς
αναμένεται να εμφανίσουν
ROTE
περίπου 17% το 2028, ενώ
για την Εθνική Τράπεζα η
απόδοση εκτιμάται ότι θα
παραμείνει πάνω από το
15%, με σημαντική
στήριξη από την
πλεονάζουσα κεφαλαιακή
της επάρκεια.
Για την Alpha
Bank,
η JPMorgan
προβλέπει ROTE
περίπου 13,5%, καθώς
συνεχίζεται η προσπάθεια
ενίσχυσης των εσόδων από
προμήθειες.
Το βασικό στοιχείο είναι
ότι οι υψηλές αποδόσεις
δεν αντιμετωπίζονται
πλέον ως αποτέλεσμα
έκτακτων παραγόντων
εξυγίανσης, αλλά ως
χαρακτηριστικό της νέας
κανονικότητας του
ελληνικού τραπεζικού
μοντέλου.
Οι
νέες τιμές-στόχοι και οι
βασικοί κίνδυνοι
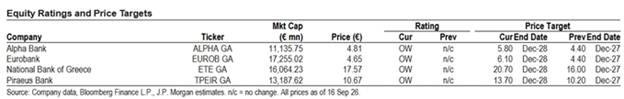
Η JPMorgan
διατηρεί θετική
επενδυτική στάση και για
τις τέσσερις συστημικές
τράπεζες, ενώ μεταφέρει
τις τιμές-στόχους στον
Δεκέμβριο του 2028 από
τον Δεκέμβριο του 2027
και χρησιμοποιεί πλέον
κόστος ιδίων κεφαλαίων
10%.
Στις εκτιμήσεις της
περιλαμβάνεται περιθώριο
ανόδου 30% για τη
Eurobank,
28% για την Πειραιώς,
21% για την Alpha
Bank
και 19% για την Εθνική
Τράπεζα.
Για την Εθνική, η
αποτίμηση περιλαμβάνει
επιπλέον 1,10 ευρώ ανά
μετοχή από το διανεμητέο
κεφάλαιο, προσαρμοσμένο
για τις αναβαλλόμενες
φορολογικές απαιτήσεις,
πάνω από τον στόχο
CET1
του 13%.
Παρά τη θετική της
προσέγγιση, η
JPMorgan
επισημαίνει
συγκεκριμένους
κινδύνους. Μεταξύ αυτών
περιλαμβάνονται μια
χαμηλότερη από την
αναμενόμενη πιστωτική
επέκταση, μεγαλύτερη
πίεση στα καθαρά
επιτοκιακά περιθώρια,
καθυστερήσεις στην
αύξηση των εσόδων από
προμήθειες, αλλά και
ενδεχόμενες δυσκολίες
στην ενσωμάτωση εξαγορών
και συγχωνεύσεων.
Το
επόμενο κρίσιμο σημείο:
Alpha Bank
Στο άμεσο επενδυτικό
ημερολόγιο ξεχωρίζει η
ημέρα επενδυτών της
Alpha
Bank
στις 5 Νοεμβρίου.
Η JPMorgan
θεωρεί την εκδήλωση
σημαντικό γεγονός για
την αξιολόγηση της
στρατηγικής της τράπεζας
και για την πορεία της
μετοχής, καθώς θα
αποτελέσει ευκαιρία για
πιο αναλυτική παρουσίαση
των στόχων της διοίκησης
και των προοπτικών
ανάπτυξης.
Η
μεγάλη αλλαγή του
ελληνικού banking
Το βασικό μήνυμα της
JPMorgan
είναι ότι ο ελληνικός
τραπεζικός κλάδος
βρίσκεται πλέον σε
διαφορετικό σημείο του
κύκλου.
Η περίοδος κατά την
οποία το βασικό
ζητούμενο ήταν η
εξυγίανση των
ισολογισμών έχει σε
μεγάλο βαθμό
ολοκληρωθεί. Το επόμενο
στοίχημα είναι η
διατήρηση υψηλών
αποδόσεων, η αύξηση των
δανείων, η ενίσχυση των
προμηθειών και η
αξιοποίηση της ισχυρής
κεφαλαιακής βάσης.
Ταυτόχρονα, η μετάβαση
της ελληνικής αγοράς
στις ανεπτυγμένες αγορές
αλλάζει σταδιακά και το
επενδυτικό προφίλ των
τραπεζών.
Έτσι, η σύγκλιση με την
Ευρώπη δεν αφορά πλέον
μόνο τις αποτιμήσεις.
Αφορά κυρίως το εάν οι
ελληνικές τράπεζες
μπορούν να διατηρήσουν
υψηλότερους ρυθμούς
αύξησης κερδών και
ισχυρές αποδόσεις
κεφαλαίων, ενώ παράλληλα
θα αποκτούν πρόσβαση σε
μια ευρύτερη διεθνή
επενδυτική βάση.
|