|
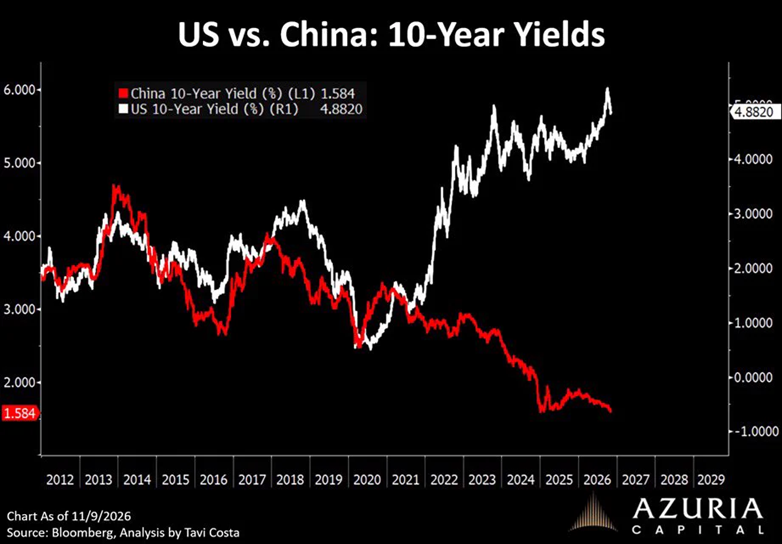
Από την παράλληλη πορεία
στη μεγάλη απόκλιση
Ιδιαίτερο ενδιαφέρον
παρουσιάζει η ιστορική
εξέλιξη των δύο
αποδόσεων. Κατά τη
διάρκεια της περιόδου
2012-2020, οι αποδόσεις
των αμερικανικών και
κινεζικών κρατικών
ομολόγων κινούνταν σε
αρκετές περιπτώσεις προς
την ίδια κατεύθυνση, αν
και με σημαντικές
διακυμάνσεις.
Το 2013, για παράδειγμα,
οι αποδόσεις και των δύο
χωρών κινήθηκαν ανοδικά,
με το κινεζικό 10ετές να
προσεγγίζει το 4,7% και
το αμερικανικό να
κινείται σε αντίστοιχα
υψηλά επίπεδα.
Ακολούθησε μια περίοδος
υποχώρησης, ενώ το 2018
παρατηρήθηκε εκ νέου
άνοδος, με τις αποδόσεις
να διαμορφώνονται κοντά
στο 4% στην Κίνα και
περίπου στο 3% στις ΗΠΑ.
Η πανδημία του 2020
έφερε μια νέα σημαντική
ανατροπή. Οι αποδόσεις
υποχώρησαν απότομα,
καθώς οι κεντρικές
τράπεζες προχώρησαν σε
δραστικές παρεμβάσεις
για τη στήριξη της
οικονομικής
δραστηριότητας. Εκείνη
την περίοδο οι δύο
καμπύλες βρέθηκαν σε
ιδιαίτερα χαμηλά
επίπεδα, με την
αμερικανική απόδοση να
υποχωρεί ακόμη και κάτω
από το 1%.
Από το 2021 και κυρίως
από το 2022, όμως, η
εικόνα άρχισε να αλλάζει
ριζικά. Οι αποδόσεις των
αμερικανικών ομολόγων
πήραν έντονα ανοδική
πορεία, ενώ οι
αντίστοιχες κινεζικές
άρχισαν να υποχωρούν. Η
απόκλιση που
δημιουργήθηκε δεν
αποδείχθηκε προσωρινή,
αλλά διευρύνθηκε σταθερά
τα επόμενα χρόνια.
Οι ΗΠΑ: Υψηλότερος
πληθωρισμός, επιτόκια
και δημοσιονομικές
ανάγκες
Η άνοδος των
αμερικανικών αποδόσεων
συνδέεται με έναν
συνδυασμό παραγόντων. Η
μεγάλη πληθωριστική
έξαρση μετά την πανδημία
οδήγησε τη
Federal
Reserve
σε επιθετική αύξηση των
επιτοκίων, ενώ η
αποκλιμάκωση του
πληθωρισμού δεν
συνοδεύτηκε από
επιστροφή των
μακροπρόθεσμων αποδόσεων
στα εξαιρετικά χαμηλά
επίπεδα της προηγούμενης
δεκαετίας.
Παράλληλα, σημαντικό
ρόλο διαδραματίζουν οι
δημοσιονομικές
προοπτικές των ΗΠΑ. Τα
υψηλά δημοσιονομικά
ελλείμματα, το
αυξανόμενο δημόσιο χρέος
και οι μεγάλες ανάγκες
χρηματοδότησης του
αμερικανικού Δημοσίου
συντηρούν τις ανησυχίες
των επενδυτών για τη
μελλοντική προσφορά
ομολόγων.
Όταν η αγορά καλείται να
απορροφήσει μεγάλες
ποσότητες νέου χρέους,
οι επενδυτές ενδέχεται
να απαιτούν υψηλότερες
αποδόσεις προκειμένου να
τοποθετηθούν σε
μακροπρόθεσμους τίτλους.
Σε αυτό προστίθεται και
η πιθανότητα διατήρησης
υψηλότερων πραγματικών
επιτοκίων, καθώς και η
αυξημένη αβεβαιότητα
γύρω από τη
μακροπρόθεσμη πορεία του
πληθωρισμού.
Επομένως, η άνοδος του
αμερικανικού 10ετούς δεν
αποτελεί αποκλειστικά
αντανάκλαση των
αποφάσεων της Fed.
Αντιπροσωπεύει και τις
συνολικότερες απαιτήσεις
της αγοράς για την
ανάληψη του κινδύνου που
συνδέεται με τη
διακράτηση αμερικανικού
δημόσιου χρέους.
Κίνα: Αδύναμη οικονομική
δυναμική και
αποπληθωριστικές πιέσεις
Στην αντίθετη πλευρά
βρίσκεται η Κίνα, όπου η
υποχώρηση των αποδόσεων
αντανακλά ένα εντελώς
διαφορετικό οικονομικό
περιβάλλον.
Η κινεζική οικονομία
εξακολουθεί να
αντιμετωπίζει σημαντικές
προκλήσεις, με την
παρατεταμένη κρίση στην
αγορά ακινήτων, την
ασθενέστερη καταναλωτική
εμπιστοσύνη και τις
πιέσεις στην εγχώρια
ζήτηση να περιορίζουν τη
δυναμική της ανάπτυξης.
Ταυτόχρονα, οι
αποπληθωριστικές πιέσεις
και η συγκρατημένη
οικονομική δραστηριότητα
δημιουργούν περιθώρια
για χαλαρότερη
νομισματική πολιτική. Οι
προσδοκίες για
χαμηλότερα επιτόκια
ενισχύουν τη ζήτηση για
κρατικά ομόλογα,
οδηγώντας τις αποδόσεις
τους ακόμη χαμηλότερα.
Η συγκεκριμένη εξέλιξη
αντανακλά και τη
διαφορετική συμπεριφορά
των επενδυτών. Σε ένα
περιβάλλον χαμηλής
ανάπτυξης και
περιορισμένων αποδόσεων
σε άλλες επενδυτικές
κατηγορίες, τα κρατικά
ομόλογα αποτελούν
σημαντική επιλογή
τοποθέτησης για εγχώρια
κεφάλαια και
χρηματοπιστωτικούς
οργανισμούς.
Τι σημαίνει η διαφορά
των 3,3 ποσοστιαίων
μονάδων;
Η απόκλιση μεταξύ των
δύο αποδόσεων έχει και
ευρύτερες επιπτώσεις
στις διεθνείς
κεφαλαιαγορές.
Καταρχάς, δημιουργεί ένα
σημαντικό
διαφοροποιημένο
περιβάλλον για τις
διεθνείς επενδυτικές
ροές. Με μια πρώτη
ματιά, η απόδοση σχεδόν
4,9% του αμερικανικού
10ετούς έναντι μόλις
1,6% του κινεζικού
καθιστά τα αμερικανικά
ομόλογα σαφώς πιο
ελκυστικά από πλευράς
ονομαστικής απόδοσης.
Ωστόσο, η σύγκριση δεν
είναι τόσο απλή. Οι
επενδυτές πρέπει να
συνυπολογίσουν τον
συναλλαγματικό κίνδυνο,
τις προσδοκίες για την
πορεία του δολαρίου και
του γουάν, αλλά και τις
διαφορετικές συνθήκες
ρευστότητας και
πρόσβασης στις δύο
αγορές.
Επιπλέον, η διαφορά των
αποδόσεων μπορεί να
επηρεάσει τις
συναλλαγματικές
ισορροπίες, καθώς οι
υψηλότερες αμερικανικές
αποδόσεις ενισχύουν, υπό
προϋποθέσεις, το
ενδιαφέρον για
τοποθετήσεις σε
δολαριακά περιουσιακά
στοιχεία.
Από την άλλη πλευρά, η
διατήρηση υψηλών
αποδόσεων στις ΗΠΑ
αυξάνει το κόστος
δανεισμού για την
αμερικανική οικονομία,
επηρεάζοντας τόσο τη
χρηματοδότηση των
επιχειρήσεων όσο και την
αγορά στεγαστικών
δανείων. Παράλληλα, η
άνοδος των αποδόσεων
περιορίζει την αποτίμηση
περιουσιακών στοιχείων
που είναι ιδιαίτερα
ευαίσθητα στα επιτόκια,
όπως οι μετοχές υψηλής
ανάπτυξης.
Το μεγάλο ερώτημα για
τις αγορές
Το πιο ενδιαφέρον
στοιχείο του
διαγράμματος δεν είναι
απλώς ότι τα αμερικανικά
ομόλογα προσφέρουν
σήμερα σημαντικά
υψηλότερες αποδόσεις από
τα κινεζικά. Είναι ότι η
απόκλιση έχει αποκτήσει
διαρθρωτικά
χαρακτηριστικά, καθώς οι
δύο οικονομίες
ακολουθούν πλέον
διαφορετικές διαδρομές
ως προς την ανάπτυξη,
τον πληθωρισμό και τις
ανάγκες νομισματικής και
δημοσιονομικής
πολιτικής.
Για τις ΗΠΑ, το κρίσιμο
ζήτημα είναι κατά πόσο η
οικονομία μπορεί να
διατηρήσει ισχυρή
ανάπτυξη χωρίς να
συντηρεί πληθωριστικές
πιέσεις και υψηλές
μακροπρόθεσμες
αποδόσεις. Για την Κίνα,
το ζητούμενο είναι η
επιστροφή σε μια πιο
ισορροπημένη αναπτυξιακή
πορεία, με ενίσχυση της
εγχώριας ζήτησης και
αποκατάσταση της
εμπιστοσύνης των
επιχειρήσεων και των
νοικοκυριών.
Σε κάθε περίπτωση, η
εικόνα των δύο 10ετών
ομολόγων αποτελεί μια
χαρακτηριστική αποτύπωση
της διαφορετικής φάσης
στην οποία βρίσκονται οι
δύο μεγαλύτερες
οικονομίες του κόσμου.
Και όσο η απόσταση
μεταξύ των αποδόσεών
τους παραμένει τόσο
μεγάλη, τόσο περισσότερο
θα επηρεάζει τις
διεθνείς επενδυτικές
αποφάσεις, τις
συναλλαγματικές
ισορροπίες και την
κατανομή κεφαλαίων στις
παγκόσμιες αγορές.
|

