|
Παράλληλα, ο πληθωρισμός
ενδέχεται να επιστρέψει
στο επίκεντρο της
οικονομικής συζήτησης το
2027. Έπειτα από μια
περίοδο κατά την οποία
τα στοιχεία του
CPI
είχαν περίπου την ίδια
βαρύτητα με την έκθεση
για την απασχόληση,
υπάρχουν ενδείξεις ότι ο
δείκτης τιμών θα
αποκτήσει και πάλι
ιδιαίτερη σημασία. Οι
πιέσεις στα ενοίκια
εμφανίζουν σημάδια
αναζωπύρωσης, ενώ
αυξάνεται η ανησυχία
στους κύκλους των
κεντρικών τραπεζών για
τη μετακύλιση του
αυξημένου ενεργειακού
κόστους στον δομικό
πληθωρισμό. Ωστόσο,
εκτός εάν η σημερινή
μέτρηση αποδειχθεί
σημαντικά υψηλότερη των
εκτιμήσεων, οι επόμενες
δύο ανακοινώσεις
ενδέχεται να μην
αποτελέσουν ακόμη
καθοριστικό σημείο
αναφοράς για τις
αποφάσεις νομισματικής
πολιτικής.
Ένα ακόμη στοιχείο που
επηρεάζει το περιβάλλον
είναι η μετεκλογική
περίοδος πολιτικής
αβεβαιότητας στις ΗΠΑ.
Οι απώλειες των
Ρεπουμπλικανών στις
ενδιάμεσες εκλογές και η
αλλαγή των ισορροπιών
στο Κογκρέσο έχουν ήδη
αναλυθεί εκτενώς.
Ωστόσο, δημιουργείται
ένα περιορισμένο χρονικό
περιθώριο κατά το οποίο
η Federal
Reserve
θα μπορούσε να
προχωρήσει σε μια κίνηση
χωρίς να θεωρηθεί ότι
ευνοεί κάποια από τις
δύο πολιτικές
παρατάξεις.
Αυτό δεν σημαίνει ότι
είναι αναγκαία μια
αύξηση επιτοκίων ούτε
ότι η Fed
θα πρέπει να λαμβάνει
υπόψη της τις πολιτικές
εξελίξεις. Ωστόσο, το
όριο που θα μπορούσε να
οδηγήσει σε αυστηρότερη
νομισματική πολιτική
φαίνεται αυτή τη στιγμή
σχετικά χαμηλό.
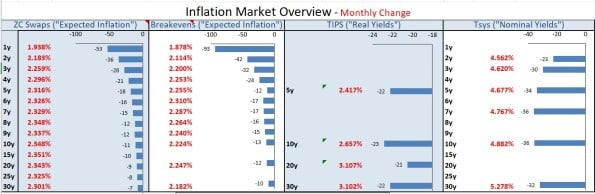
Παράδοξο είναι ότι οι
αγορές πληθωρισμού και
επιτοκίων στέλνουν
μάλλον το αντίθετο
μήνυμα, υποδηλώνοντας
ότι μια τέτοια κίνηση
δεν είναι απαραίτητη. Οι
αποδόσεις των
αμερικανικών δεκαετών
ομολόγων έχουν
υποχωρήσει κατά περίπου
30 μονάδες βάσης τον
τελευταίο μήνα, με
περίπου 20 μονάδες να
προέρχονται από την
πτώση των πραγματικών
αποδόσεων και το
υπόλοιπο από τη μείωση
των πληθωριστικών
προσδοκιών.
Στο βραχυπρόθεσμο τμήμα
της καμπύλης, οι
πληθωριστικές προσδοκίες
υποχώρησαν απότομα,
καθώς η αγορά πετρελαίου
εκτιμά πλέον ότι η
διέλευση αργού από τα
Στενά του Ορμούζ δεν
αντιμετωπίζει πλέον τους
περιορισμούς που είχαν
προκαλέσει έντονες
ανησυχίες. Παρ' όλα
αυτά, οι τιμές της
βενζίνης και κυρίως του
ντίζελ παραμένουν
υψηλές, εν μέρει
εξαιτίας της σύγκρουσης
μεταξύ Ρωσίας και
Ουκρανίας.
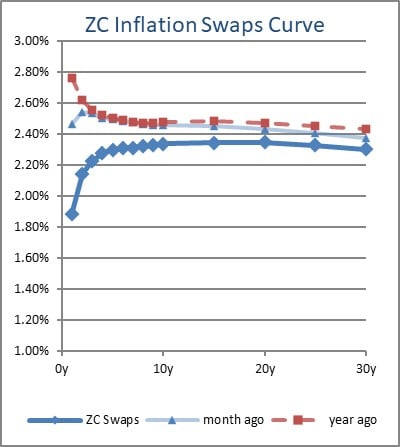
Οι μακροπρόθεσμες
πληθωριστικές προσδοκίες
έχουν επίσης μεταβληθεί
σε σχέση με την
αντίστοιχη περίοδο
πέρυσι. Η πτώση τους
είναι σχετικά
περιορισμένη, ωστόσο η
καμπύλη των προσδοκιών
έχει πλέον ανοδική
κλίση, σε αντίθεση με
την καθοδική κλίση που
εμφάνιζε πριν από έναν
χρόνο.
Υψηλότερος των
εκτιμήσεων ο πληθωρισμός
του Οκτωβρίου
Τα στοιχεία που
ανακοινώθηκαν ήταν σαφώς
δυσμενέστερα των
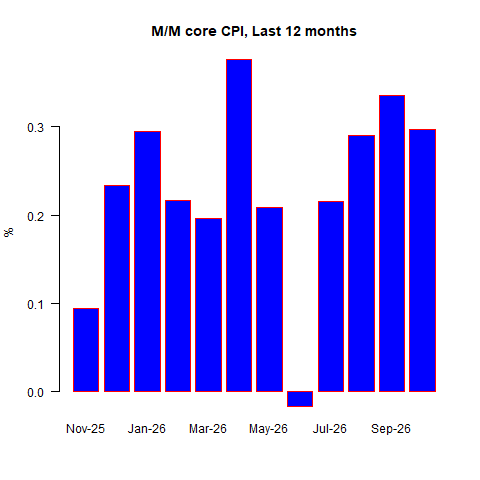
προβλέψεων. Ο γενικός
CPI
αυξήθηκε κατά 0,35% σε
μηνιαία βάση, ενώ ο
δομικός δείκτης
κατέγραψε άνοδο 0,296%,
έναντι των εκτιμήσεων
για 0,27% και 0,22%
αντίστοιχα.
Πρόκειται για μια
μέτρηση που δεν
προσφέρει ιδιαίτερη
ανακούφιση. Είναι πιθανό
να αναζωπυρωθούν άμεσα
οι συζητήσεις για
αυξήσεις επιτοκίων,
ακόμη και για μια κίνηση
κατά 50 μονάδες βάσης
στη συνεδρίαση του
Δεκεμβρίου. Ωστόσο, η
αύξηση των επιτοκίων από
μόνη της δεν αρκεί για
να αντιμετωπίσει τις
πληθωριστικές πιέσεις,
εάν δεν συνοδευτεί από
περιορισμό του μεγέθους
του ισολογισμού της
Fed
και της αύξησης της
προσφοράς χρήματος.
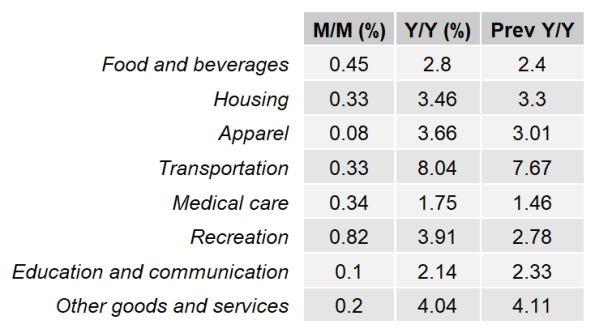
Η εξέταση των οκτώ
βασικών κατηγοριών
δαπανών δείχνει ότι οι
πιέσεις δεν
περιορίζονται σε έναν
συγκεκριμένο τομέα.
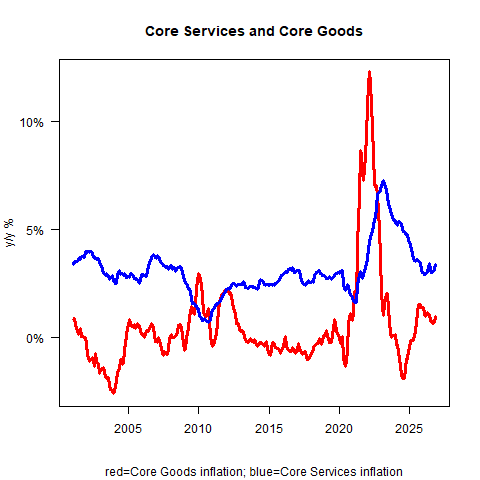
Ιδιαίτερη προσοχή
απαιτούν οι επιμέρους
συνιστώσες του δομικού
πληθωρισμού, καθώς τόσο
τα αγαθά όσο και οι
υπηρεσίες εμφανίζουν
ενδείξεις επιτάχυνσης.
Ο δομικός πληθωρισμός
των αγαθών διαμορφώθηκε
στο 0,97% σε ετήσια
βάση, ενώ εκείνος των
υπηρεσιών στο 3,4%.
Παρότι οι ετήσιες
συγκρίσεις βασίζονται
στην εκτιμώμενη περσινή
βάση, η ταυτόχρονη
ανοδική κίνηση και των
δύο κατηγοριών προκαλεί
ανησυχία.
Ειδικά στα αγαθά, η
εξέλιξη αυτή δεν
φαίνεται να οφείλεται
στους δασμούς, καθώς δεν
υπήρξε νέα μεταβολή τους
που θα μπορούσε να
εξηγήσει την άνοδο.
Επιπλέον, οι τιμές των
μεταχειρισμένων
αυτοκινήτων υποχώρησαν
τον Οκτώβριο, επομένως
δεν ευθύνεται ούτε ένας
από τους συνήθεις
παράγοντες που
επηρεάζουν τον δείκτη.
Τα
ενοίκια δεν αποτελούν
ακόμη την κύρια πηγή
ανησυχίας
Η εικόνα στα ενοίκια δεν
δείχνει προς το παρόν
ότι αυτά αποτελούν τον
βασικό λόγο της
δυσμενούς μέτρησης.
Ωστόσο, οι σχετικές
πιέσεις παραμένουν
σημαντικές και ενδέχεται
να αποκτήσουν μεγαλύτερη
βαρύτητα το 2027.
Το πραγματικό ενοίκιο
κύριας κατοικίας (Primary
Rent)
αυξήθηκε κατά 0,2% τον
μήνα, ενώ το τεκμαρτό
ενοίκιο ιδιοκατοίκησης (Owners'
Equivalent
Rent
– OER)
σημείωσε άνοδο 0,32%. Οι
μηνιαίες μεταβολές δεν
είναι ιδιαίτερα μεγάλες,
ωστόσο εάν η
αποκλιμάκωση των
ενοικίων σταματήσει ή
αντιστραφεί, η επιστροφή
του πληθωρισμού στον
στόχο του 2% θα γίνει
δυσκολότερη.
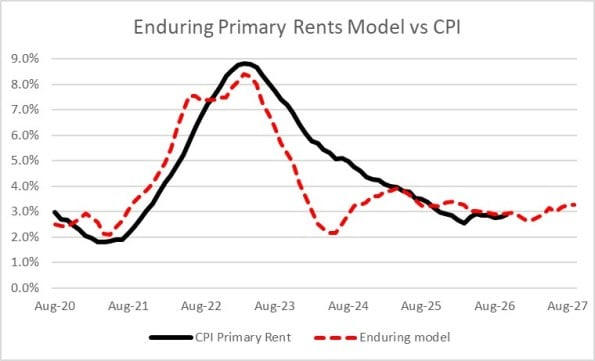
Το μοντέλο της
Enduring
Investments
προέβλεπε ότι το
χαμηλότερο σημείο του
ετήσιου πληθωρισμού των
ενοικίων δεν θα
εμφανιζόταν πριν από
μερικούς μήνες. Η
τελευταία μέτρηση
επιβεβαιώνει σε γενικές
γραμμές αυτή την
εκτίμηση, χωρίς όμως να
δείχνει κάποια απότομη
επιτάχυνση. Το βασικό
πρόβλημα παραμένει ότι,
εάν οι τιμές των
ενοικίων αρχίσουν και
πάλι να αυξάνονται, θα
είναι δύσκολο να
υποχωρήσει ο συνολικός
πληθωρισμός, δεδομένου
του μεγάλου βάρους που
έχουν τόσο τα πραγματικά
όσο και τα τεκμαρτά
ενοίκια στον δείκτη.
Εδώ ανακύπτει και ένα
κρίσιμο ερώτημα για τη
νομισματική πολιτική:
κατά πόσο μια αύξηση
επιτοκίων μπορεί
πράγματι να περιορίσει
τον πληθωρισμό που
προέρχεται από τα
ενοίκια; Η άποψη που
διατυπώνεται είναι ότι
τα υψηλότερα επιτόκια
ενδέχεται, αντίθετα, να
επιδεινώσουν το
πρόβλημα, αυξάνοντας το
κόστος χρηματοδότησης
και τις πιέσεις που
αντιμετωπίζουν οι
ιδιοκτήτες ακινήτων.
Νέες πιέσεις στις τιμές
των τροφίμων και της
υγειονομικής περίθαλψης
Αξιοσημείωτη ήταν και η
αύξηση κατά 5,1% στις
τιμές των βρεφικών
τροφών, σε μη εποχικά
προσαρμοσμένη βάση.
Πρόκειται για μια
εξέλιξη που δεν είχε
απασχολήσει ιδιαίτερα
την αγορά μετά την
περίοδο της πανδημίας.
Συνολικά, η κατηγορία
των τροφίμων εμφάνισε
σχετικά ισχυρή άνοδο,
της τάξης του 0,45% σε
μηνιαία βάση. Τα τρόφιμα
που καταναλώνονται στο
σπίτι αυξήθηκαν κατά
0,44% σε εποχικά
προσαρμοσμένη βάση, ενώ
οι τιμές των γευμάτων
εκτός σπιτιού κατέγραψαν
αύξηση 0,52% σε ετήσια
βάση, σύμφωνα με τα
στοιχεία της ανάλυσης.
Και εδώ τίθεται το
ερώτημα κατά πόσο οι
αυξήσεις των επιτοκίων
μπορούν να περιορίσουν
ουσιαστικά τις τιμές των
τροφίμων, οι οποίες
επηρεάζονται από
παράγοντες που δεν
συνδέονται άμεσα με τη
ζήτηση και το κόστος
δανεισμού.
Ιδιαίτερο ενδιαφέρον
παρουσιάζουν επίσης οι
αυξήσεις στις επιμέρους
κατηγορίες της
υγειονομικής περίθαλψης.
Σε μηνιαία βάση και
χωρίς εποχική
προσαρμογή, οι τιμές των
φαρμάκων αυξήθηκαν κατά
0,42%, του ιατρικού
εξοπλισμού και των
προμηθειών κατά 1,45%,
των επαγγελματικών
ιατρικών υπηρεσιών κατά
0,43% και των
νοσοκομειακών και
συναφών υπηρεσιών κατά
0,70%.
Αντίθετα, οι τιμές της
ασφάλισης υγείας
υποχώρησαν. Η
συγκεκριμένη κατηγορία
αναμένεται να συνεχίσει
να λειτουργεί
ανασταλτικά για τον
δομικό πληθωρισμό και
τον δείκτη
Supercore
μέσα στον επόμενο χρόνο.
Ωστόσο, ο τρόπος με τον
οποίο υπολογίζεται η
ασφάλιση υγείας στον
CPI
βασίζεται σε έμμεσες
εκτιμήσεις και δεν
αντανακλά απαραίτητα τις
τιμές που αντιμετωπίζουν
οι καταναλωτές όταν
αγοράζουν ασφαλιστική
κάλυψη.
Ενδείξεις ευρύτερης
αναζωπύρωσης των
πληθωριστικών πιέσεων
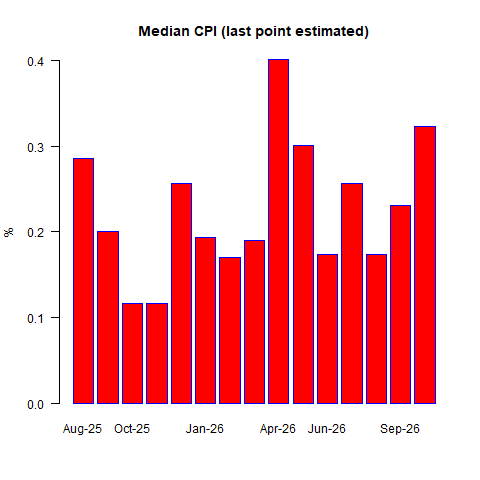
Ένα ακόμη στοιχείο που
προκαλεί ανησυχία είναι
η εκτίμηση για τον
διάμεσο πληθωρισμό (Median
CPI),
ο οποίος αποτυπώνει
καλύτερα τη γενικότερη
κατεύθυνση των τιμών,
περιορίζοντας την
επίδραση ακραίων
αυξήσεων ή μειώσεων σε
μεμονωμένες κατηγορίες.
Η εκτίμηση για τον
Οκτώβριο δείχνει
σημαντική επιτάχυνση, η
οποία, εφόσον
επιβεβαιωθεί από τα
επίσημα στοιχεία, θα
αποτελεί την ισχυρότερη
αύξηση από τον Οκτώβριο
του 2024, εξαιρουμένης
μιας τεχνικής ανωμαλίας
τον περασμένο Απρίλιο,
όταν η ανανέωση του
δείγματος των ενοικίων
επηρέασε προσωρινά τη
μέτρηση.
Η εικόνα είναι ακόμη πιο
ανησυχητική επειδή η
άνοδος δεν φαίνεται να
προέρχεται από λίγες
ακραίες κατηγορίες. Στον
υπολογισμό του
Median
CPI,
μόνο δύο βασικές
κατηγορίες του δομικού
πληθωρισμού εμφάνισαν
μηνιαία πτώση με
ετησιοποιημένο ρυθμό
μεγαλύτερο του 10%: τα
μεταχειρισμένα
αυτοκίνητα, με μείωση
14%, και η ενοικίαση
αυτοκινήτων και
φορτηγών, με πτώση 51%.
Η δεύτερη κατηγορία,
πάντως, έχει πολύ μικρή
βαρύτητα, μόλις 0,1% στο
καλάθι.
Στην αντίθετη
κατεύθυνση, οι
μεγαλύτερες αυξήσεις
καταγράφηκαν στις
δημόσιες μεταφορές, με
ετησιοποιημένο ρυθμό
27%, στα κοσμήματα και
τα ρολόγια με 19%, στα
υποδήματα με 13% και
στην αναψυχή με 10%. Η
κατηγορία της αναψυχής
έχει βαρύτητα 5,2% στο
καλάθι, ενώ οι υπόλοιπες
επιμέρους κατηγορίες
έχουν μικρότερη
συμμετοχή.
Το σημαντικό είναι ότι η
μεταβολή του διάμεσου
πληθωρισμού δεν
καθορίζεται από τις
ακραίες αυξήσεις ή
μειώσεις. Επομένως, η
εκτίμηση για τον
Οκτώβριο ενισχύει την
πιθανότητα μιας
ευρύτερης αναζωπύρωσης
των πληθωριστικών
πιέσεων.
Και
οι τέσσερις βασικές
συνιστώσες του CPI
εμφανίζουν ανοδική τάση
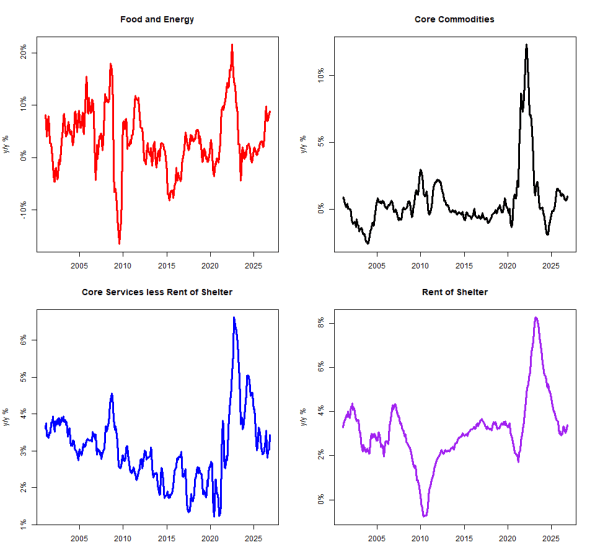
Η ανάλυση των τεσσάρων
βασικών συνιστωσών του
αμερικανικού CPI
δείχνει ότι όλες
εμφανίζουν πλέον ανοδική
κίνηση. Ιδιαίτερη
ανησυχία προκαλεί η
επιτάχυνση του λεγόμενου
Supercore
πληθωρισμού, ο οποίος
επικεντρώνεται στις
υπηρεσίες εξαιρουμένων
των υπηρεσιών στέγασης
και θεωρείται σημαντικός
δείκτης των υποκείμενων
πληθωριστικών πιέσεων.
Η ταυτόχρονη άνοδος των
τεσσάρων συνιστωσών
ενισχύει την εκτίμηση
ότι η εξέλιξη δεν
οφείλεται σε μεμονωμένες
κατηγορίες, αλλά
ενδέχεται να αντανακλά
μια ευρύτερη μεταβολή
στη δυναμική των τιμών.
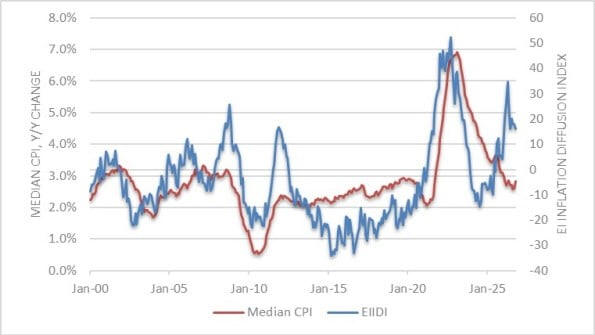
Ενδιαφέρον παρουσιάζει,
πάντως, το γεγονός ότι ο
δείκτης διάχυσης του
πληθωρισμού της
Enduring
Investments
δεν εμφάνισε κάποια
ασυνήθιστη μεταβολή τον
Οκτώβριο. Ωστόσο, η
προηγούμενη πορεία του
είχε ήδη προειδοποιήσει
για πιθανή αναζωπύρωση
των πιέσεων.
Γιατί οι αυξήσεις
επιτοκίων δεν αποτελούν
τη μοναδική απάντηση
Το βασικό συμπέρασμα
είναι ότι πρόκειται για
μια δυσάρεστη μέτρηση, η
οποία είναι πιθανό να
ενισχύσει τις φωνές υπέρ
μιας αύξησης επιτοκίων
κατά 50 μονάδες βάσης
στη συνεδρίαση του
Δεκεμβρίου. Δεν
αποκλείεται η Fed
να προχωρήσει σε μια
τέτοια κίνηση, αν και η
ολοκλήρωση των εκλογών
έχει περιορίσει μέρος
της πολιτικής πίεσης που
θα μπορούσε να επηρεάσει
τη σχετική συζήτηση.
Ωστόσο, η άποψη που
διατυπώνεται είναι ότι
οι αυξήσεις επιτοκίων
δεν αποτελούν
αποτελεσματική λύση για
όλες τις πηγές
πληθωρισμού. Ειδικά στην
περίπτωση των ενοικίων,
ενδέχεται να
επιδεινώσουν τις πιέσεις
μέσω του αυξημένου
κόστους χρηματοδότησης.
Αντίστοιχα, είναι
δύσκολο να επηρεάσουν
άμεσα τις τιμές των
τροφίμων ή άλλες
κατηγορίες που
εξαρτώνται από
παράγοντες της
προσφοράς.
Αυτό δεν σημαίνει ότι τα
επιτόκια δεν επηρεάζουν
τη συνολική ζήτηση.
Επηρεάζουν, όμως, και
την προσφορά, γεγονός
που καθιστά πιο σύνθετη
την αξιολόγηση της
αποτελεσματικότητάς
τους.
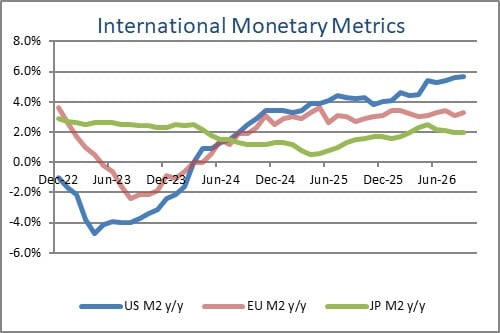
Για τον περιορισμό του
πληθωρισμού, η ανάλυση
δίνει ιδιαίτερη έμφαση
στην αύξηση της
προσφοράς χρήματος. Η
ετήσια αύξηση της
προσφοράς χρήματος Μ2
στις ΗΠΑ έχει επιστρέψει
περίπου στο 6% και
εξακολουθεί να
επιταχύνεται. Σε αυτό το
πλαίσιο, κρίνεται
απαραίτητο να σταματήσει
η διόγκωση του
ισολογισμού της
Fed
και να ξεκινήσει εκ νέου
η συρρίκνωσή του.
Το
2027 στο επίκεντρο η
νομισματική πολιτική, τα
σύνορα και οι έλεγχοι
τιμών
Για το 2027, ένας ακόμη
παράγοντας που ενδέχεται
να επηρεάσει την εικόνα
του πληθωρισμού είναι η
εφαρμογή μέτρων ελέγχου
των τιμών από τις νέες
πολιτικές διοικήσεις σε
μεγάλες αμερικανικές
πόλεις. Οι εκλογικές
νίκες υποψηφίων της
Αριστεράς σε ορισμένα
μεγάλα αστικά κέντρα
αυξάνουν την πιθανότητα
να προωθηθούν μέτρα όπως
το πάγωμα των ενοικίων
και άλλες μορφές
διοικητικού ελέγχου των
τιμών, με στόχο τη
μείωση του κόστους
διαβίωσης.
Τέτοια μέτρα, ωστόσο,
δεν μειώνουν κατ' ανάγκη
τον πραγματικό
πληθωρισμό. Μπορούν να
περιορίσουν προσωρινά
τις επίσημες μετρήσεις,
αλλά συχνά μεταφέρουν
τις πιέσεις στην
ποιότητα και τη
διαθεσιμότητα των
προϊόντων και υπηρεσιών,
ενώ παράλληλα
αποθαρρύνουν τη
μακροπρόθεσμη προσφορά.
Χαρακτηριστικό
παράδειγμα είναι το
πάγωμα των ενοικίων σε
πόλεις όπως το Λος
Άντζελες και η Νέα
Υόρκη: μπορεί να
περιορίσει τον
καταγεγραμμένο ρυθμό
αύξησης των ενοικίων,
χωρίς όμως να
εξασφαλίζει ότι οι
πολίτες θα βρίσκουν
διαθέσιμα διαμερίσματα.
Παράλληλα, μέρος της
επιβράδυνσης των
ενοικίων τα προηγούμενα
ένα με δύο χρόνια
ενδέχεται να οφείλεται
και στη μείωση της
μεταναστευτικής πίεσης
στη στεγαστική αγορά. Η
αποχώρηση περίπου 3
εκατ. παράτυπων
μεταναστών εκτιμάται ότι
περιόρισε τη ζήτηση για
κατοικίες. Η επίδραση
αυτή, σύμφωνα με την
ανάλυση, πιθανότατα έχει
πλέον σε μεγάλο βαθμό
ολοκληρωθεί.
Έτσι, η πορεία του
πληθωρισμού το 2027 θα
εξαρτηθεί σε σημαντικό
βαθμό από τρεις
παράγοντες: την πολιτική
της Fed
για τον ισολογισμό της,
τις εξελίξεις στη
μεταναστευτική πολιτική
και την ενδεχόμενη
εφαρμογή μέτρων ελέγχου
των τιμών.
Το συμπέρασμα είναι ότι,
παρά τις προσδοκίες για
αποκλιμάκωση, η μάχη
κατά του πληθωρισμού
στις ΗΠΑ ενδέχεται να
αποδειχθεί πολύ πιο
σύνθετη την επόμενη
χρονιά, με τις πιέσεις
να προέρχονται
ταυτόχρονα από την αγορά
κατοικίας, την προσφορά
χρήματος και τις
πολιτικές παρεμβάσεις
στην οικονομία.
|