|
Η ενέργεια είναι ο
βασικός σύνδεσμος
Η πρόσφατη επιτάχυνση
του γενικού πληθωρισμού
συνδέεται σε μεγάλο
βαθμό με την άνοδο του
ενεργειακού κόστους που
προκάλεσε η σύγκρουση.
Μια αποκλιμάκωση δεν θα
οδηγούσε απαραίτητα
άμεσα σε αύξηση των
φυσικών ροών πετρελαίου
και φυσικού αερίου από
τη Μέση Ανατολή. Η
αποκατάσταση των
εξαγωγών και των
μεταφορικών δικτύων
χρειάζεται χρόνο.
Οι χρηματοπιστωτικές
αγορές, όμως,
λειτουργούν πολύ πιο
γρήγορα.
Ακόμη και μια αξιόπιστη
ένδειξη ότι οι
εχθροπραξίες
περιορίζονται θα
μπορούσε να οδηγήσει σε
άμεση αποκλιμάκωση των
τιμών πετρελαίου και
φυσικού αερίου, καθώς θα
μειωνόταν το γεωπολιτικό
ασφάλιστρο κινδύνου.
Νέα σήματα για
διαπραγματευτική έξοδο
Η αλλαγή αυτή δεν
φαίνεται ακόμη άμεση,
όμως υπάρχουν ορισμένες
ενδείξεις ότι η
σύγκρουση μπορεί να
περνά σε μια νέα φάση
διαπραγματευτικού
αδιεξόδου.
Ο Donald
Trump
άφησε να εννοηθεί ότι θα
μπορούσε να υπάρξει
συμφωνία αργότερα μέσα
στο έτος, συνδέοντας
εμμέσως τις εξελίξεις με
τις αμερικανικές
ενδιάμεσες εκλογές.
Παράλληλα, σύμφωνα με
πληροφορίες, το Ιράν
εξετάζει μια νέα
διπλωματική προσπάθεια,
με πιθανή
επαναλειτουργία των
Στενών του Ορμούζ ως
μέρος μιας ευρύτερης
συμφωνίας που θα
περιλάμβανε περιορισμό
της αμερικανικής
στρατιωτικής πίεσης, των
οικονομικών κυρώσεων και
του αποκλεισμού.
Το εάν αυτές οι κινήσεις
μπορούν να οδηγήσουν σε
πραγματική πρόοδο
παραμένει αβέβαιο. Οι
προηγούμενες προσπάθειες
αποκλιμάκωσης δεν έχουν
αποδώσει και η αγορά
έχει ήδη αντιμετωπίσει
αρκετά «ψευδή
ξεκινήματα».
Ωστόσο, αργά ή γρήγορα η
σύγκρουση είτε θα
τερματιστεί είτε θα
περάσει σε μια λιγότερο
απειλητική φάση. Όταν
αυτό συμβεί, οι
επιπτώσεις στον
πληθωρισμό θα μπορούσαν
να είναι σημαντικές.
Ο χρόνος είναι κρίσιμος
για τη Fed
Το μεγαλύτερο πρόβλημα
είναι ότι όσο καθυστερεί
η αποκλιμάκωση, τόσο
αυξάνεται ο κίνδυνος ένα
προσωρινό ενεργειακό σοκ
να μετατραπεί σε πιο
επίμονη πληθωριστική
πίεση.
Αυτό φαίνεται να
αποτελεί έναν από τους
παράγοντες που οδήγησαν
τη Federal
Reserve
στην πρόσφατη αύξηση του
βασικού επιτοκίου, σε
μια προσπάθεια να
προσαρμόσει προληπτικά
τη νομισματική πολιτική
σε ένα περιβάλλον όπου
οι πληθωριστικές πιέσεις
μπορεί να διατηρηθούν
για περισσότερο.
Η λογική είναι απλή: εάν
το ενεργειακό σοκ
παραμείνει προσωρινό, η
Fed
μπορεί να περιμένει την
αποκλιμάκωσή του. Εάν
όμως περάσει στις
μεταφορές, στο κόστος
παραγωγής, στις τιμές
αγαθών και τελικά στις
μισθολογικές απαιτήσεις,
η αντιμετώπισή του
γίνεται πολύ πιο
δύσκολη.
BlackRock:
Ο πληθωρισμός μπορεί να
έχει κορυφώσει
Υπάρχουν πάντως και πιο
αισιόδοξες εκτιμήσεις.
Ο Rick
Rieder,
επικεφαλής επενδύσεων
της BlackRock
για το παγκόσμιο σταθερό
εισόδημα και επικεφαλής
της ομάδας παγκόσμιας
κατανομής κεφαλαίων,
εκτιμά ότι ο πληθωρισμός
μπορεί να υποχωρήσει
τους επόμενους μήνες.
Σημαντικό μέρος της
επιχειρηματολογίας του
βασίζεται στην αύξηση
της παραγωγικότητας,
καθώς οι επιχειρήσεις
αξιοποιούν όλο και
περισσότερο την
τεχνολογία στη
διαχείριση εφοδιαστικής
αλυσίδας, των αποθεμάτων
και των προμηθειών.
Η εκτίμηση είναι ότι ο
πληθωρισμός μπορεί να
έχει ήδη κορυφώσει και
να κινηθεί χαμηλότερα τα
επόμενα χρόνια,
επιτρέποντας στη
Fed
να σταματήσει τις
αυξήσεις και τελικά να
περάσει σε μειώσεις
επιτοκίων μέσα στον
επόμενο χρόνο περίπου.
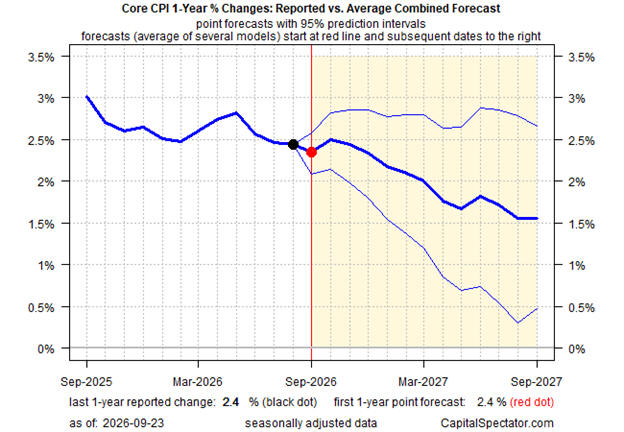
Τα μοντέλα δείχνουν
αποκλιμάκωση, αλλά
αγνοούν τον γεωπολιτικό
κίνδυνο
Τα οικονομετρικά μοντέλα
για τον δομικό
πληθωρισμό δείχνουν
επίσης ηπιότερη πορεία
τους επόμενους μήνες.
Υπάρχει όμως μια
σημαντική αδυναμία: τα
καθαρά ποσοτικά μοντέλα
δεν μπορούν να
ενσωματώσουν εύκολα μια
γεωπολιτική μεταβλητή
όπως ο πόλεμος ΗΠΑ–Ιράν.
Αυτό σημαίνει ότι μια
πρόβλεψη για
αποκλιμάκωση του
πληθωρισμού μπορεί να
είναι σωστή υπό
κανονικές συνθήκες, αλλά
να αποδειχθεί λανθασμένη
εάν το ενεργειακό σοκ
παραταθεί.
Παράλληλα, τα
nowcasts
της Cleveland
Fed
για τον δομικό
CPI
και τον δομικό
PCE
δείχνουν ότι οι
πληθωριστικές πιέσεις
πιθανότατα θα
παραμείνουν αυξημένες
βραχυπρόθεσμα.
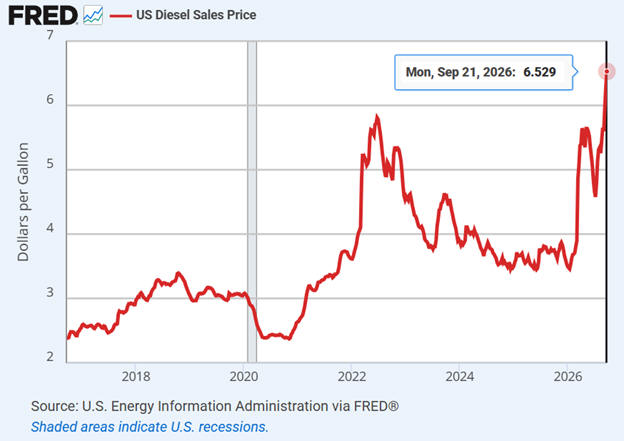
Το ντίζελ αποτελεί νέο
πονοκέφαλο
Ένας επιπλέον παράγοντας
που δυσκολεύει το
σενάριο γρήγορης
αποκλιμάκωσης είναι η
τιμή του ντίζελ.
Οι τιμές του καυσίμου
αυξήθηκαν για τρίτη
συνεχόμενη εβδομάδα έως
τις 21 Σεπτεμβρίου,
καταγράφοντας νέο υψηλό.
Το ντίζελ έχει ιδιαίτερη
σημασία για τον
πληθωρισμό, καθώς
αποτελεί βασικό κόστος
μεταφοράς. Η άνοδος των
τιμών του μπορεί να
περάσει σταδιακά στο
κόστος μεταφοράς
προϊόντων και στη
συνέχεια στις τελικές
τιμές που πληρώνουν οι
καταναλωτές.
Η εξέλιξη αυτή
δημιουργεί έναν επιπλέον
μηχανισμό μετάδοσης του
ενεργειακού σοκ στην
οικονομία.
Η συζήτηση για
απαγόρευση εξαγωγών
Μέσα σε αυτό το
περιβάλλον, ο
Trump
έθεσε στο τραπέζι ακόμη
και την ιδέα περιορισμού
ή απαγόρευσης των
αμερικανικών εξαγωγών
ντίζελ, υποστηρίζοντας
ότι κάτι τέτοιο θα
μπορούσε να επηρεάσει
τις εγχώριες τιμές
καυσίμων.
Η αποτελεσματικότητα
ενός τέτοιου μέτρου,
ωστόσο, παραμένει
αμφισβητούμενη.
Μια απαγόρευση θα
μπορούσε αρχικά να
αυξήσει την εγχώρια
προσφορά και να μειώσει
τις τιμές. Από την άλλη
πλευρά, οι αμερικανικές
πετρελαϊκές εταιρείες θα
έχαναν μέρος της αγοράς
εξαγωγών, γεγονός που θα
μπορούσε να επηρεάσει
την παραγωγή και την
προσφορά σε δεύτερο
χρόνο.
Ο υπουργός Εσωτερικών
Doug
Burgum
έχει ήδη επισημάνει ότι
ένας περιορισμός των
εξαγωγών δεν είναι
βέβαιο ότι θα οδηγήσει
σε χαμηλότερες τιμές και
ενδέχεται να
δημιουργήσει προβλήματα
σε περιοχές που
εξαρτώνται από εισαγωγές
καυσίμων.
Το κρίσιμο σενάριο για
τις αγορές
Η εξέλιξη του
πληθωρισμού τους
επόμενους μήνες
εξαρτάται σε μεγάλο
βαθμό από το εάν το
ενεργειακό σοκ θα
παραμείνει προσωρινό ή
θα αποκτήσει μεγαλύτερη
διάρκεια.
|
Παράγοντας
|
Επίδραση
στον
πληθωρισμό
|
|
Αποκλιμάκωση
ΗΠΑ–Ιράν
|
↓ Πτωτική πίεση
|
|
Επαναλειτουργία
Στενών Ορμούζ
|
↓
Πετρέλαιο/ενέργεια
|
|
Παρατεταμένη
σύγκρουση
|
↑ Ενεργειακό
κόστος
|
|
Υψηλές τιμές
ντίζελ
|
↑ Μεταφορικά και
αγαθά
|
|
Αύξηση
παραγωγικότητας
|
↓ Κόστος
παραγωγής
|
|
Νέα ενεργειακή
άνοδος
|
↑ Κίνδυνος
επίμονου
πληθωρισμού
|
Εάν η γεωπολιτική ένταση
υποχωρήσει, οι αγορές θα
μπορούσαν να λάβουν ένα
σημαντικό
αποπληθωριστικό μήνυμα,
ακόμη και πριν
αποκατασταθούν πλήρως οι
φυσικές ροές ενέργειας.
Εάν όμως η σύγκρουση
παραταθεί, αυξάνεται ο
κίνδυνος το αρχικό
ενεργειακό σοκ να
περάσει βαθύτερα στην
οικονομία.
Για τη Fed,
επομένως, το μεγάλο
ερώτημα δεν είναι μόνο
πόσο υψηλός είναι ο
πληθωρισμός σήμερα, αλλά
εάν το ενεργειακό σοκ
του Ιράν θα παραμείνει
προσωρινό ή θα
μετατραπεί σε επίμονη
πληθωριστική τάση.
Η ανακούφιση μπορεί να
έρθει από την
αποκλιμάκωση της
σύγκρουσης. Το πρόβλημα
είναι ότι κανείς δεν
μπορεί ακόμη να γνωρίζει
με βεβαιότητα πότε και
σε ποιο βαθμό.
|