|
Αναδεικνύει, ωστόσο, τα
όρια της διπλωματικής
παρέμβασης σε μια αγορά
όπου οι αποφάσεις
εξαρτώνται τελικά από
τις τιμές, τις ανάγκες
εφοδιασμού, τις
διαθέσιμες υποδομές και
τον επιχειρηματικό
κίνδυνο.
Από τη γεωπολιτική
σύγκλιση στις εμπορικές
δεσμεύσεις
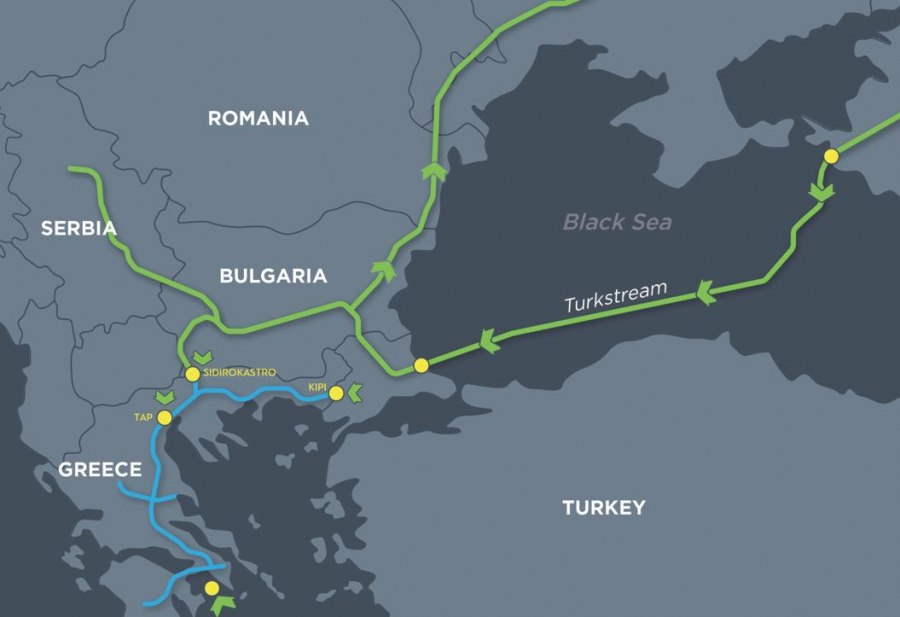
Η πρωτοβουλία για τον
Κάθετο Διάδρομο ξεκίνησε
τον Δεκέμβριο του 2014,
μετά τη ματαίωση του
South
Stream,
με κοινή διακήρυξη
Ελλάδας, Βουλγαρίας και
Ρουμανίας για τη
διασύνδεση των δικτύων
τους και τη δυνατότητα
μεταφοράς φυσικού αερίου
προς τον Βορρά. Σταδιακά
το σχέδιο διευρύνθηκε
και σήμερα περιλαμβάνει
11 διαχειριστές από
εννέα χώρες.
Η ρωσική εισβολή στην
Ουκρανία το 2022 και η
προσπάθεια της Ευρώπης
να περιορίσει την
εξάρτησή της από το
ρωσικό φυσικό αέριο
έδωσαν νέα ώθηση στο
εγχείρημα. Με την
προβλεπόμενη οριστική
διακοπή των ρωσικών ροών
προς την ευρωπαϊκή αγορά
στα τέλη του 2027, οι
χώρες της περιοχής
καλούνται να
υποκαταστήσουν αρχικά
περίπου 14-20 δισ.
κυβικά μέτρα αερίου
ετησίως, με τις
δυνητικές ανάγκες να
εκτιμάται ότι μπορεί να
φτάσουν σε δεύτερη φάση
έως τα 27 δισ. κυβικά
μέτρα.
Για τις ΗΠΑ, η ευρωπαϊκή
απεξάρτηση από τη Ρωσία
αποτελεί ταυτόχρονα
γεωπολιτική επιδίωξη και
σημαντική εμπορική
ευκαιρία. Η Ουάσιγκτον
επιδιώκει να καλύψει
μέρος του κενού με
αμερικανικό LNG,
αποτρέποντας την
επιστροφή του ρωσικού
αερίου και ενισχύοντας
τη θέση των Αμερικανών
προμηθευτών απέναντι σε
ανταγωνιστές όπως το
Κατάρ, η Αλγερία και η
Νιγηρία.
Η αμερικανική στρατηγική
συναντά τις ελληνικές
φιλοδοξίες για
αξιοποίηση των υποδομών
LNG
και της γεωγραφικής
θέσης της χώρας. Στόχος
της Αθήνας είναι να
ενισχύσει τον ρόλο της
Ελλάδας ως πύλης εισόδου
και διαμετακόμισης
φυσικού αερίου προς τη
Νοτιοανατολική και την
Κεντρική Ευρώπη,
περιορίζοντας παράλληλα
τη σημασία εναλλακτικών
διαδρομών μέσω Τουρκίας.
Σε αυτό το πλαίσιο
εντάσσεται η συμμετοχή
της κατά 100% κρατικής
ΔΕΠΑ στην
Atlantic
See
με ποσοστό 40%, σε
κοινοπρακτικό σχήμα με
την Ακτωρ. Η δημιουργία
της εταιρείας
ανακοινώθηκε παράλληλα
με την υπογραφή 20ετούς
συμφωνίας με την
αμερικανική
Venture
Global,
αποτυπώνοντας τη
σύμπλευση Ελλάδας και
ΗΠΑ ενόψει της αλλαγής
του ενεργειακού χάρτη
της Ευρώπης.
Η συμφωνία συνοδεύτηκε
από μνημόνια συνεργασίας
που υπέγραψε η
Atlantic
See
για την προώθηση του
αμερικανικού αερίου σε
αγορές της
Νοτιοανατολικής Ευρώπης.
Για τη Venture
Global,
η συμφωνία συνδέθηκε και
με την παροχή εγγυητικής
επιστολής ύψους 131
εκατ. ευρώ, η οποία
διευκόλυνε τη
χρηματοδότηση επενδύσεων
για την ανάπτυξη νέων
κοιτασμάτων LNG.
Το ρίσκο των συμβολαίων
και η απουσία
δεσμευτικών αγοραστών
Η συμφωνία με τη
Venture
Global
επεκτάθηκε τον Ιούνιο,
με την Ακτωρ και τη ΔΕΠΑ
να δεσμεύονται πλέον για
την παραλαβή 1 εκατ.
τόνων LNG
ετησίως από τις
εγκαταστάσεις της
αμερικανικής εταιρείας,
με σκοπό τη διάθεσή του
στην ευρωπαϊκή και τη
διεθνή αγορά.
Το βασικό ερώτημα δεν
αφορά μόνο την τιμή
αγοράς και το κατά πόσο
αυτή θα παραμείνει
ανταγωνιστική σε βάθος
20ετίας. Εξίσου
σημαντικός είναι ο
κίνδυνος που απορρέει
από τις ρήτρες
υποχρεωτικής πληρωμής
συμφωνημένων ποσοτήτων,
γνωστές ως «take
or
pay».
Από την 1η Ιανουαρίου
2030, η κοινοπραξία θα
πρέπει να καταβάλλει το
συμφωνημένο τίμημα για
τις ποσότητες που έχει
δεσμευθεί να αγοράζει,
ανεξάρτητα από το αν
έχει εξασφαλίσει
αντίστοιχους αγοραστές.
Επομένως, η οικονομική
βιωσιμότητα του σχεδίου
εξαρτάται σε μεγάλο
βαθμό από την υπογραφή
μακροχρόνιων συμβάσεων
πώλησης, οι οποίες θα
αντισταθμίζουν τις
υποχρεώσεις προμήθειας.
Παρά τις προσπάθειες που
έχουν γίνει με τη
συνδρομή της
αμερικανικής
διπλωματίας, οι
διαπραγματεύσεις για
δεσμευτικές συμφωνίες με
την Ουκρανία, τη
Ρουμανία και τη
Βουλγαρία δεν έχουν
μέχρι σήμερα οδηγήσει
στο επιθυμητό
αποτέλεσμα.
Σύμφωνα με δημοσίευμα
της Wall
Street
Journal,
η ουκρανική
Naftogaz
διέκοψε τις συνομιλίες,
ενώ η ρουμανική
Transgaz
ενημέρωσε ότι το σχετικό
μνημόνιο συνεργασίας
έχει λήξει.
Πηγές της
Atlantic
See
επιβεβαιώνουν ότι δεν
έχουν υπογραφεί
δεσμευτικές συμφωνίες με
τις τρεις χώρες,
επισημαίνοντας, ωστόσο,
ότι υπάρχει ακόμη
χρονικό περιθώριο μέχρι
το 2030.
Παράλληλα, απορρίπτουν
τις αμφισβητήσεις για
τις συμφωνίες που
αφορούν την Αλβανία και
τη Βοσνία-Ερζεγοβίνη.
Όπως αναφέρουν, τα
συμβόλαια με την
ALBGAZ
και την Aluminij
Industries
προβλέπουν την πώληση 1
δισ. και 0,5 δισ.
κυβικών μέτρων φυσικού
αερίου ετησίως,
αντίστοιχα. Οι συμφωνίες
έχουν διάρκεια 20 ετών
και συνολική αξία
περίπου 9 δισ. ευρώ.
Κατά τις ίδιες πηγές, τα
συμβόλαια αυτά
αντιστοιχούν στις
ποσότητες που προβλέπει
η μακροχρόνια συμφωνία
αγοράς LNG
από τη Venture
Global,
η οποία διπλασιάστηκε
από 0,5 εκατ. σε 1 εκατ.
τόνους ετησίως.
Παράλληλα, προβλέπεται
δικαίωμα επέκτασης της
δέσμευσης αγοράς έως
περίπου 1,5 εκατ. τόνους
ετησίως.
Η Atlantic
See
υποστηρίζει ότι οι
συμφωνίες αγοράς και
πώλησης είναι πλήρως
αντιστοιχισμένες, με
χαρακτήρα «back-to-back»,
και αποτελούν οριστικές
και δεσμευτικές
συμβάσεις τύπου «take
or
pay».
Ειδικά για την
ALBGAZ,
αναφέρει ότι η συμφωνία
διέπεται από το
βρετανικό δίκαιο, ενώ η
κρατική εγγύηση της
Αλβανίας υπέρ της
εταιρείας τελεί υπό την
έγκριση του αλβανικού
Κοινοβουλίου.
Από την πλευρά του, το
υπουργείο Ενέργειας της
Αλβανίας, σύμφωνα με τη
Wall
Street
Journal,
αναμένει μελέτη
σκοπιμότητας για να
αξιολογήσει την
οικονομική βιωσιμότητα
του σχεδίου. Υπάρχει,
άλλωστε, ένα ουσιαστικό
πρακτικό εμπόδιο: η χώρα
δεν διαθέτει σήμερα
δίκτυο φυσικού αερίου
και θα χρειαστεί να
αναπτύξει τις
απαραίτητες υποδομές,
αλλά και να δημιουργήσει
επαρκή ζήτηση.
Οι τιμές και οι
εναλλακτικές πηγές
περιορίζουν τη ζήτηση
Η δυσκολία εξασφάλισης
αγοραστών δεν αποτελεί
απλώς ένα προσωρινό
πρόβλημα
διαπραγματεύσεων. Παρά
την ευρωπαϊκή πολιτική
για την απεξάρτηση από
τη Ρωσία, ορισμένες
χώρες εξακολουθούν να
προμηθεύονται ρωσικό
αέριο, ενώ άλλες
διαθέτουν εναλλακτικές
πηγές εφοδιασμού ή
εγχώρια παραγωγή.
Για αρκετές αγορές, η
μετάβαση σε διαφορετικές
οδεύσεις και προμηθευτές
συνεπάγεται πρόσθετο
κόστος. Η γεωπολιτική
στόχευση δεν αρκεί από
μόνη της για να
καταστήσει οικονομικά
συμφέρουσα μια νέα
διαδρομή, ιδιαίτερα όταν
οι αγοραστές έχουν στη
διάθεσή τους φθηνότερες
επιλογές.
Οι αβεβαιότητες
ενισχύονται και από τις
συζητήσεις για
ενδεχόμενη
επαναλειτουργία του
αγωγού Nord
Stream,
στο πλαίσιο των επαφών
Τραμπ – Πούτιν, όπως
αναφέρεται στο σχετικό
δημοσίευμα. Σε ένα
τέτοιο περιβάλλον, η
προοπτική επιστροφής
ποσοτήτων ρωσικού αερίου
στην ευρωπαϊκή αγορά
μπορεί να επηρεάσει τις
αποφάσεις των εμπορικών
εταίρων.
Η μέχρι σήμερα
περιορισμένη συμμετοχή
στις δημοπρασίες
δέσμευσης δυναμικότητας
αποτυπώνει ακριβώς το
χάσμα ανάμεσα στη
γεωπολιτική υποστήριξη
και την πραγματική
ζήτηση. Το βασικό
πρόβλημα του Κάθετου
Διαδρόμου δεν ήταν η
έλλειψη πολιτικής
στήριξης, αλλά η
δυσκολία να μετατραπεί
αυτή σε σταθερές και
ανταγωνιστικές εμπορικές
ροές.
Ένα από τα σημαντικότερα
μειονεκτήματα της
ελληνικής διαδρομής
είναι το κόστος
μεταφοράς. Το φυσικό
αέριο διέρχεται από
διαδοχικά εθνικά δίκτυα,
καθένα από τα οποία
επιβάλλει τις δικές του
χρεώσεις. Σύμφωνα με
συγκριτικές εκτιμήσεις,
το κόστος μεταφοράς
αερίου από την Ελλάδα
προς την Ουκρανία μπορεί
να είναι κατά 21%-76%
υψηλότερο σε σχέση με
ανταγωνιστικές οδεύσεις.
Η δυτική διαδρομή και οι
νέες αγορές
Τις δυσκολίες αυτές
επισημαίνει ο
Κωνσταντίνος Σιφναίος,
διευθύνων σύμβουλος της
Gastrade,
της εταιρείας που
λειτουργεί τον πλωτό
σταθμό αποθήκευσης και
αεριοποίησης LNG
(FSRU)
της Αλεξανδρούπολης και
προωθεί δεύτερη
αντίστοιχη υποδομή στην
περιοχή, με εξαγωγικό
προσανατολισμό.
Όπως εξηγεί, η ελληνική
διαδρομή βρίσκεται σε
μειονεκτική γεωγραφική
θέση έναντι των
διαδρομών μέσω Πολωνίας
και Λιθουανίας για την
τροφοδοσία της
Ουκρανίας. Δεν είναι
τυχαίο ότι η
Naftogaz
έχει ήδη ανακοινώσει
συμφωνίες δέσμευσης
δυναμικότητας με τις δύο
αυτές χώρες.
Επιπλέον, η σημερινή
ζήτηση της Ουκρανίας δεν
επαρκεί ώστε να
δικαιολογήσει την
επιλογή ακριβότερων
διαδρομών. Εάν οι
ανάγκες της χώρας
αυξηθούν, θα μπορούσε να
δημιουργηθεί περιθώριο
για προμήθειες και από
τον Νότο.
Η Ουκρανία διαθέτει τη
μεγαλύτερη δυναμικότητα
αποθήκευσης φυσικού
αερίου στην Ευρώπη και
σήμερα εξάγει προς
γειτονικές χώρες
ποσότητες που είχε
αγοράσει πέρυσι σε
υψηλές τιμές,
αξιοποιώντας τη διαφορά
κόστους. Αντίστοιχα, η
Ρουμανία διαθέτει
εγχώρια παραγωγή και
προοπτική περαιτέρω
ενίσχυσης των εξαγωγών
της μέσω του κοιτάσματος
Neptun
Deep
στη Μαύρη Θάλασσα.
Εκτιμάται, μάλιστα, ότι
μπορεί να καλύψει και
τις περιορισμένες
ανάγκες της Μολδαβίας.
Με αυτά τα δεδομένα, στη
βόρεια διαδρομή η
Βουλγαρία αποτελεί
ουσιαστικά την αγορά που
απομένει να διεκδικηθεί,
καθώς ήδη προμηθεύεται
LNG
μέσω Αλεξανδρούπολης,
αλλά και φυσικό αέριο
μέσω Τουρκίας.
Ο κ. Σιφναίος εκτιμά ότι
ο Κάθετος Διάδρομος
χρειάζεται να
επαναπροσδιορίσει τις
προτεραιότητές του,
δίνοντας μεγαλύτερη
έμφαση στη δυτική
κατεύθυνση, προς τη
Σερβία, την Ουγγαρία και
τη Σλοβακία, καθώς και
στις αγορές των Δυτικών
Βαλκανίων, όπως η
Βοσνία-Ερζεγοβίνη και η
Βόρεια Μακεδονία.
Στην ευρύτερη αυτή
περιοχή εκτιμάται ότι,
μετά την αποχώρηση του
ρωσικού αερίου, θα
μπορούσε να δημιουργηθεί
κενό εφοδιασμού της
τάξης των 15-16 δισ.
κυβικών μέτρων ετησίως.
Ωστόσο, ούτε αυτή η
εναλλακτική διαδρομή
είναι απαλλαγμένη από
προβλήματα. Το δίκτυο
της Σερβίας ελέγχεται
από την Gazprom,
γεγονός που δημιουργεί
ερωτήματα για τη
μελλοντική λειτουργία
του όταν σταματήσουν οι
ρωσικές ροές προς την
Ευρωπαϊκή Ένωση.
Παρότι η Σερβία
εξαιρείται από τον
ευρωπαϊκό κανονισμό για
τον τερματισμό των
εισαγωγών ρωσικού
αερίου, σημαντικό μέρος
της δυναμικότητας του
αγωγού TS,
ο οποίος μεταφέρει
ποσότητες προς την
Ελλάδα και την Ουγγαρία,
ενδέχεται να μείνει
ανεκμετάλλευτο. Η
αντιμετώπιση αυτής της
ρυθμιστικής αβεβαιότητας
είναι απαραίτητη
προκειμένου να
δημιουργηθούν οι
προϋποθέσεις για
μεγαλύτερη αξιοποίηση
της διαδρομής.
Ταυτόχρονα, απαιτείται
μείωση των χρεώσεων
μεταφοράς, ώστε το
ελληνικό δίκτυο να
καταστεί ανταγωνιστικό
για περίκλειστες αγορές
όπως η Ουγγαρία και η
Σλοβακία, οι οποίες
έχουν τη δυνατότητα να
εξυπηρετηθούν και μέσω
Γερμανίας, Πολωνίας ή
Κροατίας.
Ο παράγοντας Τουρκία και
το ζήτημα της προέλευσης
του αερίου
Στην εξίσωση του Κάθετου
Διαδρόμου, καθοριστική
παραμένει η Τουρκία,
μέσω της οποίας μπορεί
να εισέρχεται στην
ευρωπαϊκή αγορά φυσικό
αέριο ρωσικής
προέλευσης, το οποίο
διοχετεύεται με
διαφορετική εμπορική
ταυτότητα.
«Αν μπαίνουν σοβαρές
ποσότητες από την
Τουρκία στη Βουλγαρία,
όλο το εγχείρημα είναι
έωλο», προειδοποιεί ο κ.
Σιφναίος. Ανάλογες
ανησυχίες εκφράζονται
και από άλλους
παράγοντες της αγοράς,
οι οποίοι χαρακτηρίζουν
την Τουρκία ως τον
«ελέφαντα στο δωμάτιο».
Από τον Νοέμβριο του
2027, οι εισαγωγείς
φυσικού αερίου θα
υποχρεούνται, βάσει των
ευρωπαϊκών κανόνων, να
πιστοποιούν ότι οι
ποσότητες που
εισέρχονται από την
Τουρκία δεν προέρχονται
από τη Ρωσία. Ωστόσο,
παράγοντες της αγοράς
εκτιμούν ότι η υποχρέωση
πιστοποίησης δεν αρκεί
από μόνη της για να
διασφαλίσει την πλήρη
απεξάρτηση της Ευρώπης.
Στο πλαίσιο αυτό,
διατυπώνεται η άποψη ότι
η Ε.Ε. θα πρέπει να
εξετάσει αυστηρότερους
περιορισμούς στις
εισαγωγές ρωσικού αερίου
μέσω Τουρκίας για όσο
διάστημα η γειτονική
χώρα διατηρεί σημαντικές
συμβάσεις προμήθειας με
την Gazprom.
Από την πλευρά του, ο
ΔΕΣΦΑ υπογραμμίζει τη
στρατηγική σημασία του
εγχειρήματος,
επισημαίνοντας ότι
απαιτείται στενή
συνεργασία με τους
περιφερειακούς εταίρους
και την Ευρωπαϊκή
Επιτροπή, ώστε να
διευκολυνθεί η πρόσβαση
σε διαφοροποιημένες
πηγές εφοδιασμού και να
αξιοποιηθούν
αποτελεσματικά οι
υφιστάμενες υποδομές.
Η διευθύνουσα σύμβουλος
του ΔΕΣΦΑ, Μαρία
Σφερρούτσα, τονίζει ότι
οι νέες επενδύσεις θα
πρέπει να είναι
στοχευμένες και να
ανταποκρίνονται στις
πραγματικές ανάγκες της
αγοράς, ώστε ο Κάθετος
Διάδρομος να συμβάλει
ουσιαστικά στην ενίσχυση
της ευρωπαϊκής
ενεργειακής ασφάλειας
και στη διαφοροποίηση
των πηγών και των
οδεύσεων εφοδιασμού.
Σύμφωνα με τα στοιχεία
του ΔΕΣΦΑ, οι εξαγωγές
φυσικού αερίου από την
Ελλάδα αυξήθηκαν κατά
168,8% το εννεάμηνο του
2026 σε σύγκριση με την
αντίστοιχη περίοδο του
2025. Η εξέλιξη αυτή
επιβεβαιώνει την
αυξανόμενη σημασία της
χώρας ως ενεργειακού
κόμβου και πύλης εισόδου
φυσικού αερίου προς τη
Νοτιοανατολική Ευρώπη.
Το ζητούμενο, ωστόσο,
είναι η αύξηση των
εξαγωγών να αποκτήσει
μόνιμο και εμπορικά
βιώσιμο χαρακτήρα. Για
να συμβεί αυτό, δεν
αρκούν οι πολιτικές
συμφωνίες και οι
στρατηγικές συνεργασίες.
Χρειάζονται
ανταγωνιστικές τιμές,
επαρκής ζήτηση,
δεσμευτικές συμβάσεις
πώλησης και χαμηλότερο
κόστος μεταφοράς. Μόνο
τότε ο Κάθετος Διάδρομος
θα μπορέσει να περάσει
από το επίπεδο της
γεωπολιτικής επιδίωξης
σε μια σταθερή και
βιώσιμη ενεργειακή
δραστηριότητα.
|