|
Η βασική αιτία βρίσκεται
στη σχέση μεταξύ
επιτοκίων και τιμών
ομολόγων. Όταν τα
επιτόκια αυξάνονται, οι
τιμές των ήδη εκδοθέντων
ομολόγων συνήθως
υποχωρούν, καθώς οι νέες
εκδόσεις προσφέρουν
υψηλότερες αποδόσεις και
καθιστούν λιγότερο
ελκυστικούς τους
παλαιότερους τίτλους με
χαμηλότερα κουπόνια.
Έτσι, οι τράπεζες που
είχαν επενδύσει
σημαντικά ποσά σε
κρατικά ομόλογα,
ενυπόθηκους τίτλους και
άλλα χρεόγραφα πριν από
την άνοδο των επιτοκίων
βρέθηκαν να κατέχουν
περιουσιακά στοιχεία των
οποίων η αγοραία αξία
ήταν χαμηλότερη από την
αξία κτήσης τους.
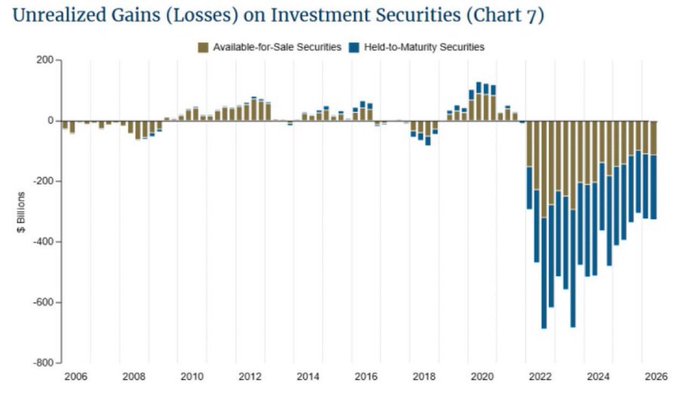
Οι ζημίες αυτές
χαρακτηρίζονται ως μη
πραγματοποιηθείσες
επειδή δεν έχουν κατ’
ανάγκη οριστικοποιηθεί
μέσω πώλησης των
συγκεκριμένων τίτλων.
Εάν μια τράπεζα διατηρεί
έναν τίτλο μέχρι τη λήξη
του και ο εκδότης
εξοφλήσει κανονικά τις
συμβατικές του
υποχρεώσεις, μπορεί να
εισπράξει το
προβλεπόμενο κεφάλαιο,
χωρίς να χρειαστεί να
καταγράψει την ίδια
ζημία που θα προέκυπτε
από μια πώληση στην
τρέχουσα χαμηλότερη
τιμή. Αυτό, ωστόσο, δεν
σημαίνει ότι οι ζημίες
είναι αδιάφορες ή ότι
εξαφανίζονται αυτομάτως.
Η οικονομική τους
σημασία εξαρτάται από τη
διάρκεια των τίτλων, το
επίπεδο των επιτοκίων,
τη ρευστότητα της
τράπεζας, τη σύνθεση των
καταθέσεών της και τις
ανάγκες χρηματοδότησής
της.
Ιδιαίτερη σημασία έχει η
διάκριση ανάμεσα στους
τίτλους που
ταξινομούνται ως
διαθέσιμοι προς πώληση
και σε εκείνους που
διακρατούνται μέχρι τη
λήξη. Οι πρώτοι
αποτιμώνται στην εύλογη
αξία τους και οι
μεταβολές της αξίας τους
αποτυπώνονται συνήθως
στα λοιπά συνολικά
εισοδήματα, με
συγκεκριμένες εξαιρέσεις
ανάλογα με τη συναλλαγή
και το λογιστικό
πλαίσιο. Αντίθετα, οι
τίτλοι που έχουν
ταξινομηθεί ως
διακρατούμενοι μέχρι τη
λήξη αποτιμώνται, υπό
τις προβλεπόμενες
προϋποθέσεις, στο
αποσβεσμένο κόστος και
όχι στην τρέχουσα
αγοραία αξία τους. Η
διάκριση αυτή επηρεάζει
τον τρόπο με τον οποίο
εμφανίζονται οι ζημίες
στις οικονομικές
καταστάσεις, δεν αναιρεί
όμως την οικονομική
έκθεση της τράπεζας στις
μεταβολές των επιτοκίων.
Το σημαντικότερο ζήτημα
προκύπτει όταν μια
τράπεζα αναγκάζεται να
πουλήσει τίτλους πριν
από τη λήξη τους για να
καλύψει εκροές
καταθέσεων ή άλλες
άμεσες ανάγκες
ρευστότητας. Σε μια
τέτοια περίπτωση, οι μη
πραγματοποιηθείσες
ζημίες μπορεί να
μετατραπούν σε
πραγματικές ζημίες,
περιορίζοντας τα
διαθέσιμα κεφάλαια και
ενδεχομένως
επιβαρύνοντας την
εμπιστοσύνη των
καταθετών και των
επενδυτών. Η εμπειρία
της τραπεζικής
αναταραχής του 2023 στις
Ηνωμένες Πολιτείες
ανέδειξε με ιδιαίτερα
έντονο τρόπο τον
συνδυασμό που μπορεί να
δημιουργηθεί όταν
μεγάλες ζημίες από
τίτλους συμπίπτουν με
συγκεντρωμένες
καταθέσεις, ταχείες
εκροές χρημάτων και
περιορισμένη δυνατότητα
άμεσης άντλησης
ρευστότητας.
Η αύξηση των ζημιών κατά
τα δύο προηγούμενα
τρίμηνα καθιστά την
εξέλιξη ακόμη πιο
αξιοσημείωτη. Δεν
αποδεικνύει από μόνη της
ότι οι αμερικανικές
τράπεζες αντιμετωπίζουν
άμεση κρίση, αποτελεί
όμως ένδειξη ότι η
εξομάλυνση των πιέσεων
δεν είναι γραμμική. Οι
αποδόσεις των ομολόγων
μπορούν να αυξηθούν εκ
νέου, οι προσδοκίες για
τη νομισματική πολιτική
να μεταβληθούν και οι
τιμές των τίτλων να
υποχωρήσουν, ακόμη και
όταν οι αγορές έχουν ήδη
προσαρμοστεί σε ένα
περιβάλλον υψηλότερων
επιτοκίων. Παράλληλα, η
σταδιακή ανανέωση των
χαρτοφυλακίων με τίτλους
υψηλότερης απόδοσης
μπορεί να ενισχύσει τα
έσοδα από τόκους με την
πάροδο του χρόνου, αλλά
η διαδικασία αυτή δεν
εξαλείφει αμέσως τις
υφιστάμενες αποτιμητικές
απώλειες.
Για την αξιολόγηση του
πραγματικού κινδύνου,
επομένως, το ύψος των
326,7 δισ. δολαρίων
πρέπει να εξετάζεται σε
συνδυασμό με άλλους
δείκτες και όχι
μεμονωμένα. Καθοριστικοί
παράγοντες είναι το
μέγεθος των ζημιών σε
σχέση με τα κεφάλαια
κάθε τράπεζας, η
διάρκεια και η ποιότητα
των τίτλων που
διακρατεί, η σταθερότητα
της καταθετικής της
βάσης, η πρόσβασή της σε
εναλλακτικές πηγές
χρηματοδότησης και η
δυνατότητά της να
διαχειρίζεται
ενδεχόμενες εκροές χωρίς
αναγκαστικές πωλήσεις
περιουσιακών στοιχείων.
Εξίσου σημαντικό είναι
να διαπιστωθεί εάν οι
ζημίες συγκεντρώνονται
σε λίγα ιδρύματα ή
κατανέμονται ευρύτερα
στο τραπεζικό σύστημα,
καθώς ένα συνολικό
μέγεθος μπορεί να
αποκρύπτει μεγάλες
διαφορές μεταξύ
τραπεζών.
Η πορεία των επιτοκίων
θα συνεχίσει να αποτελεί
βασικό παράγοντα για την
εξέλιξη της κατάστασης.
Μια ουσιαστική και
διατηρήσιμη πτώση των
αποδόσεων των ομολόγων
θα μπορούσε να ενισχύσει
την αγοραία αξία πολλών
υφιστάμενων τίτλων και
να περιορίσει μέρος των
αποτιμητικών απωλειών.
Αντίθετα, μια νέα άνοδος
των αποδόσεων θα
μπορούσε να επιβαρύνει
περαιτέρω τα
χαρτοφυλάκια. Ωστόσο,
ούτε η μείωση των
επιτοκίων αποτελεί
αυτόματη λύση για κάθε
τράπεζα ούτε η άνοδος
των αποδόσεων
συνεπάγεται αναγκαστικά
κρίση. Η τελική επίδραση
εξαρτάται από τη
διάρκεια των επενδύσεων,
τη διαχείριση κινδύνου,
τη δομή χρηματοδότησης
και τις ευρύτερες
οικονομικές συνθήκες.
Το συμπέρασμα είναι ότι
οι μη πραγματοποιηθείσες
ζημίες των 326,7 δισ.
δολαρίων αποτελούν μια
σημαντική υπενθύμιση των
συνεπειών που μπορεί να
έχει η απότομη μεταβολή
των επιτοκίων σε ένα
τραπεζικό σύστημα με
μεγάλα χαρτοφυλάκια
ομολόγων. Η αύξησή τους
επί δύο συνεχόμενα
τρίμηνα δεν αρκεί για να
τεκμηριώσει ότι
επίκειται νέα τραπεζική
κρίση, αλλά δείχνει ότι
το ζήτημα παραμένει
ενεργό και απαιτεί
προσεκτική
παρακολούθηση. Το
κρίσιμο ερώτημα δεν
είναι μόνο πόσο μεγάλες
είναι οι ζημίες στα
χαρτιά, αλλά κατά πόσο
οι τράπεζες διαθέτουν
επαρκή κεφάλαια και
ρευστότητα ώστε να τις
απορροφήσουν χωρίς να
αναγκαστούν να
ρευστοποιήσουν
περιουσιακά στοιχεία υπό
δυσμενείς συνθήκες. Σε
ένα περιβάλλον όπου οι
αποδόσεις των ομολόγων,
οι καταθέσεις και οι
προσδοκίες για τη
νομισματική πολιτική
εξακολουθούν να
μεταβάλλονται, αυτή
ακριβώς η ανθεκτικότητα
θα καθορίσει εάν οι
σημερινές αποτιμητικές
πιέσεις θα παραμείνουν
διαχειρίσιμο λογιστικό
και οικονομικό βάρος ή
θα εξελιχθούν σε
σοβαρότερη πρόκληση για
επιμέρους τράπεζες και,
ενδεχομένως, για τη
χρηματοπιστωτική
σταθερότητα.
|

