|
Το κρίσιμο ερώτημα,
ωστόσο, δεν είναι μόνο
γιατί οι μετοχές
ακινήτων υποαποδίδουν.
Είναι εάν αυτή η
πολυετής υστέρηση έχει
δημιουργήσει τις
προϋποθέσεις για μια
μελλοντική ανάκαμψη ή
εάν η αγορά εξακολουθεί
να προεξοφλεί
πραγματικούς κινδύνους
για τον κλάδο.
1.
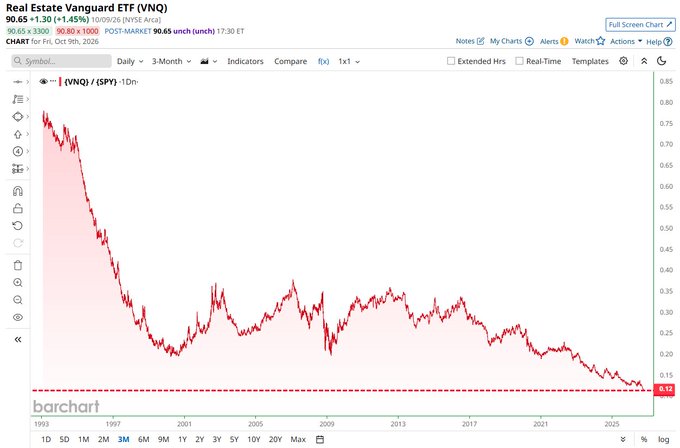
Τι δείχνει πραγματικά το
διάγραμμα VNQ/SPY
Το διάγραμμα απεικονίζει
τον λόγο της τιμής του
Vanguard
Real
Estate
ETF
(VNQ)
προς την τιμή του
SPDR
S&P
500 ETF
(SPY).
Ο συγκεκριμένος δείκτης
δεν μετρά απευθείας την
απόδοση των ακινήτων
ούτε την απόλυτη
μεταβολή της αξίας του
VNQ.
Μετρά τη σχετική πορεία
των δύο επενδυτικών
προϊόντων.
Όταν ο λόγος VNQ/SPY
υποχωρεί, αυτό σημαίνει
ότι το ETF
ακινήτων χάνει έδαφος
έναντι του ETF
που παρακολουθεί τον
S&P
500. Αντίθετα, όταν ο
λόγος αυξάνεται, οι
μετοχές ακινήτων
υπεραποδίδουν έναντι της
ευρύτερης αγοράς.
Στο διάγραμμα, η πορεία
είναι εντυπωσιακά
πτωτική. Ο λόγος
κινείται από επίπεδα
κοντά στο 0,75 στις
αρχές της δεκαετίας του
1990 προς την περιοχή
του 0,12 το 2026.
Αυτή η μεταβολή
υπογραμμίζει το βάθος
της σχετικής υποαπόδοσης
του κλάδου στη χρονική
περίοδο που
παρουσιάζεται.
Χρειάζεται, πάντως, μία
σημαντική διευκρίνιση: η
πτώση του λόγου δεν
σημαίνει ότι οι μετοχές
ακινήτων έχασαν
αντίστοιχο ποσοστό της
αξίας τους. Σημαίνει ότι
η σχετική τιμή τους
έναντι του S&P
500 μειώθηκε δραστικά.
Επίσης, το διάγραμμα
αφορά λόγο τιμών. Χωρίς
προσαρμογή για τα
μερίσματα και στα δύο
σκέλη, δεν αποτυπώνει
πλήρως τη διαφορά στις
συνολικές επενδυτικές
αποδόσεις.
Το συμπέρασμα παραμένει
σαφές: ο κλάδος των
εισηγμένων ακινήτων δεν
έχει καταφέρει να
ακολουθήσει τον ρυθμό
ανόδου της ευρύτερης
αμερικανικής αγοράς.
2.
Το βασικό πρόβλημα: Τα
υψηλά επιτόκια αλλάζουν
τα δεδομένα για τα
ακίνητα
Για να κατανοήσει κανείς
την αδυναμία των
REITs,
πρέπει να εξετάσει τη
σχέση τους με τα
επιτόκια.
Οι εταιρείες επενδύσεων
σε ακίνητη περιουσία (Real
Estate
Investment
Trusts
– REITs)
κατέχουν, διαχειρίζονται
ή χρηματοδοτούν ακίνητα,
όπως κατοικίες, εμπορικά
κέντρα, γραφεία,
αποθηκευτικούς χώρους,
ξενοδοχεία και κέντρα
δεδομένων.
Πολλές από αυτές τις
επιχειρήσεις
χρησιμοποιούν δανεισμό
για να αποκτήσουν νέα
ακίνητα, να
χρηματοδοτήσουν
αναπτύξεις ή να
αναχρηματοδοτήσουν
υφιστάμενες υποχρεώσεις.
Όταν τα επιτόκια
αυξάνονται, προκύπτουν
τρεις βασικές πιέσεις.
Πρώτον, αυξάνεται το
κόστος χρηματοδότησης.
Οι νέες επενδύσεις
γίνονται ακριβότερες,
ενώ οι εταιρείες που
πρέπει να
αναχρηματοδοτήσουν χρέος
ενδέχεται να
αντιμετωπίσουν
υψηλότερες δαπάνες
τόκων.
Δεύτερον, αυξάνεται η
ελκυστικότητα των
ομολόγων και άλλων
τοποθετήσεων σταθερού
εισοδήματος.
Όταν τα κρατικά ομόλογα
προσφέρουν υψηλότερες
αποδόσεις, οι επενδυτές
απαιτούν συχνά
μεγαλύτερη απόδοση και
από τις μετοχές
ακινήτων, προκειμένου να
αναλάβουν τον πρόσθετο
κίνδυνο.
Τρίτον, αυξάνεται το
προεξοφλητικό επιτόκιο
που χρησιμοποιείται για
την αποτίμηση των
μελλοντικών ταμειακών
ροών.
Αυτό μπορεί να μειώσει
τη θεωρητική αξία των
ακινήτων και τις
χρηματιστηριακές
αποτιμήσεις των
εταιρειών που τα
κατέχουν.
Η πίεση δεν είναι μόνο
θεωρητική. Σε δημοσίευμά
της στις 10 Οκτωβρίου
2026, η
Barron's
επισήμανε ότι οι
αυξημένες αποδόσεις των
ομολόγων επιβαρύνουν τις
μετοχές ακινήτων και ότι
το Vanguard
Real
Estate
ETF
είχε υποχωρήσει περίπου
7% σε διάστημα ενός
μήνα. Το ίδιο δημοσίευμα
ανέφερε ότι η πενταετής
μέση ετήσια απόδοση του
VNQ
ήταν περίπου 1%,
επηρεασμένη σημαντικά
από τη μεγάλη πτώση του
2022.
Η εξέλιξη αυτή εξηγεί
γιατί τα REITs
μπορεί να παραμένουν υπό
πίεση ακόμη και όταν η
οικονομία εξακολουθεί να
αναπτύσσεται.
3.
Η τεχνητή νοημοσύνη
απορροφά κεφάλαια από
την υπόλοιπη αγορά
Η αδυναμία του κλάδου
ακινήτων δεν μπορεί να
αποδοθεί αποκλειστικά
στα επιτόκια. Ένας
δεύτερος σημαντικός
παράγοντας είναι η
συγκέντρωση των
επενδυτικών κεφαλαίων σε
συγκεκριμένους κλάδους
της αγοράς.
Η ανάπτυξη της τεχνητής
νοημοσύνης έχει
ενισχύσει τις προσδοκίες
για τα κέρδη εταιρειών
ημιαγωγών, υποδομών
υπολογιστικού νέφους και
μεγάλων τεχνολογικών
ομίλων. Ως αποτέλεσμα,
ένα σημαντικό μέρος της
ανόδου του S&P
500 έχει στηριχθεί σε
σχετικά περιορισμένο
αριθμό μετοχών.
Σύμφωνα με το
Reuters,
στις 12 Οκτωβρίου 2026 ο
S&P
500 είχε ενισχυθεί
περίπου 14% από την αρχή
του έτους, αλλά
περισσότερες από
τέσσερις στις δέκα
μετοχές του δείκτη
παρέμεναν σε αρνητικό
έδαφος. Η διάμεση μετοχή
του δείκτη είχε κερδίσει
μόλις περίπου 4%,
σύμφωνα με την ίδια
ανάλυση. Το
Reuters
επισήμανε επίσης ότι οι
υψηλότερες αποδόσεις των
ομολόγων και η ισχυρή
επενδυτική προτίμηση
προς την τεχνητή
νοημοσύνη επιβαρύνουν
άλλους κλάδους, μεταξύ
των οποίων τα ακίνητα. (Reuters,
12 Οκτωβρίου 2026)
Αυτό δημιουργεί μια
σημαντική ανισορροπία.
Από τη μία πλευρά, οι
εταιρείες που συνδέονται
με την τεχνητή νοημοσύνη
προσελκύουν κεφάλαια
λόγω των προσδοκιών για
ταχύτερη αύξηση των
κερδών. Από την άλλη, οι
εταιρείες ακινήτων
αντιμετωπίζονται ως
περισσότερο ευαίσθητες
στα επιτόκια και στην
οικονομική
δραστηριότητα.
Η διαφορά στις
αποτιμήσεις μπορεί έτσι
να διευρύνεται, ακόμη
και χωρίς να έχει
επιδεινωθεί στον ίδιο
βαθμό η λειτουργική
κατάσταση των εταιρειών
ακινήτων.
Ωστόσο, αυτή η
διαπίστωση δεν σημαίνει
ότι οι δύο κλάδοι πρέπει
να συγκρίνονται σαν να
έχουν τα ίδια
χαρακτηριστικά. Οι
τεχνολογικές εταιρείες
και τα REITs
διαθέτουν διαφορετικά
επιχειρηματικά μοντέλα,
διαφορετικές κεφαλαιακές
ανάγκες και
διαφορετικούς κινδύνους.
4.
Η μεγάλη υποαπόδοση
σημαίνει ότι τα REITs
είναι φθηνά;
Εδώ βρίσκεται το
σημαντικότερο επενδυτικό
ερώτημα.
Όταν ένας κλάδος
υποαποδίδει για μεγάλο
χρονικό διάστημα, είναι
εύκολο να δημιουργηθεί η
εντύπωση ότι έχει φτάσει
σε ακραία χαμηλά επίπεδα
και ότι η επόμενη κίνηση
θα είναι ανοδική.
Αυτή η υπόθεση, όμως,
δεν είναι πάντοτε σωστή.
Η σχετική υποαπόδοση
μπορεί να δημιουργήσει
ευκαιρίες, εφόσον οι
τιμές των μετοχών έχουν
υποχωρήσει περισσότερο
από όσο δικαιολογεί η
πραγματική επιδείνωση
των επιχειρηματικών
προοπτικών. Δεν
αποτελεί, από μόνη της,
απόδειξη υποτίμησης.
Για να αξιολογηθεί η
ελκυστικότητα των
REITs,
χρειάζεται να εξεταστούν
συγκεκριμένα θεμελιώδη
μεγέθη:
FFO
και AFFO
ανά
μετοχή:
Τα Funds
From
Operations
και Adjusted
Funds
From
Operations
βοηθούν στην αξιολόγηση
της λειτουργικής
παραγωγής μετρητών των
REITs
και της δυνατότητάς τους
να χρηματοδοτούν
διανομές.
Δείκτης τιμής προς
NAV:
Η σύγκριση της
χρηματιστηριακής
αποτίμησης με την
εκτιμώμενη καθαρή αξία
των ακινήτων μπορεί να
δείξει εάν μια εταιρεία
διαπραγματεύεται με
έκπτωση ή premium.
Δανεισμός και λήξεις
χρέους:
Σημασία έχουν το ύψος
των υποχρεώσεων, το μέσο
κόστος δανεισμού, η
διάρκεια του χρέους και
οι ανάγκες
αναχρηματοδότησης.
Πληρότητα και μισθώματα:
Η ζήτηση για χώρους, οι
ανανεώσεις συμβολαίων
και η δυνατότητα αύξησης
των μισθωμάτων
επηρεάζουν άμεσα τις
ταμειακές ροές.
Μερισματική απόδοση και
κάλυψη διανομών:
Ένα υψηλό μέρισμα μπορεί
να είναι ελκυστικό, αλλά
χρειάζεται να εξετάζεται
εάν στηρίζεται σε
βιώσιμα λειτουργικά
κέρδη.
Εάν οι επιχειρηματικές
επιδόσεις παραμένουν
ανθεκτικές και οι
αποτιμήσεις έχουν
υποχωρήσει υπερβολικά, η
σχετική αδυναμία μπορεί
να δημιουργήσει
ενδιαφέρουσες ευκαιρίες
για επενδυτές με
μακροπρόθεσμο ορίζοντα.
Εάν, αντίθετα, οι υψηλές
χρηματοδοτικές ανάγκες,
οι πιέσεις στα μισθώματα
ή η επιδείνωση της
ποιότητας των ακινήτων
περιορίζουν τα
μελλοντικά κέρδη, οι
χαμηλότερες αποτιμήσεις
μπορεί να είναι απολύτως
δικαιολογημένες.
5.
Ποιοι τομείς της αγοράς
ακινήτων έχουν τις
καλύτερες προοπτικές;
Ένα από τα συχνότερα
λάθη είναι η
αντιμετώπιση της αγοράς
ακινήτων ως ενιαίου
κλάδου.
Στην πραγματικότητα, οι
προοπτικές διαφέρουν
σημαντικά μεταξύ των
επιμέρους κατηγοριών.
Κατοικίες και
πολυκατοικίες:
Η πορεία τους εξαρτάται
από την προσιτότητα της
κατοικίας, την προσφορά
νέων ακινήτων, τη
μετανάστευση και τη
δυνατότητα αύξησης των
ενοικίων. Οι εταιρείες
που δραστηριοποιούνται
σε περιοχές με
περιορισμένη προσφορά
μπορεί να έχουν
διαφορετικές προοπτικές
από εκείνες που
αντιμετωπίζουν
υπερπροσφορά.
Βιομηχανικά ακίνητα και
αποθήκες:
Η ζήτηση συνδέεται με το
ηλεκτρονικό εμπόριο, την
εφοδιαστική αλυσίδα και
τις ανάγκες αποθήκευσης.
Η γεωγραφική θέση και η
ποιότητα των
εγκαταστάσεων παίζουν
καθοριστικό ρόλο.
Γραφεία:
Πρόκειται για έναν πιο
σύνθετο τομέα, στον
οποίο η τηλεργασία, η
ανανέωση των εταιρικών
μισθώσεων και οι ανάγκες
ανακαίνισης δημιουργούν
σημαντικές
διαφοροποιήσεις μεταξύ
ποιοτικών και
παλαιότερων ακινήτων.
Εμπορικά κέντρα:
Η καταναλωτική δαπάνη, η
οικονομική ανάπτυξη και
η οικονομική κατάσταση
των μισθωτών επηρεάζουν
τις προοπτικές τους.
Κέντρα δεδομένων:
Η ανάπτυξη της τεχνητής
νοημοσύνης δημιουργεί
αυξημένες ανάγκες για
ψηφιακές υποδομές,
ηλεκτρική ισχύ και
εξειδικευμένες
εγκαταστάσεις. Ο
συγκεκριμένος κλάδος
μπορεί να επωφεληθεί από
τις τεχνολογικές
επενδύσεις, αν και
αντιμετωπίζει δικούς του
κινδύνους, όπως το υψηλό
κόστος κατασκευής, οι
ενεργειακές ανάγκες και
οι απαιτήσεις
χρηματοδότησης.
Επομένως, μια πιθανή
ανάκαμψη των
REITs
δεν είναι απαραίτητο να
είναι ομοιόμορφη. Είναι
πιθανό ορισμένες
κατηγορίες ακινήτων να
υπεραποδώσουν, ενώ άλλες
να παραμείνουν υπό
πίεση.
6.
Τι θα μπορούσε να
πυροδοτήσει μια
ανάκαμψη;
Η αντιστροφή μιας τόσο
μακροχρόνιας τάσης
συνήθως απαιτεί κάποια
ουσιαστική αλλαγή στο
οικονομικό περιβάλλον.
Ένας πιθανός καταλύτης
θα ήταν η σταθεροποίηση
ή η υποχώρηση των
μακροπρόθεσμων αποδόσεων
των ομολόγων. Αυτό θα
μπορούσε να μειώσει την
πίεση στις αποτιμήσεις
και να βελτιώσει τις
συνθήκες χρηματοδότησης.
Ένας δεύτερος καταλύτης
θα ήταν η σταδιακή
βελτίωση των εταιρικών
ταμειακών ροών, εφόσον
οι αυξήσεις των
μισθωμάτων και η
λειτουργική
αποδοτικότητα
αντισταθμίζουν το κόστος
δανεισμού.
Ένας τρίτος θα ήταν η
επιστροφή των επενδυτών
σε κλάδους που έχουν
μείνει πίσω από την
ευρύτερη αγορά. Όταν η
χρηματιστηριακή άνοδος
είναι συγκεντρωμένη σε
λίγες μεγάλες εταιρείες,
μια διεύρυνση της ανόδου
σε περισσότερους κλάδους
θα μπορούσε να ευνοήσει
και τα ακίνητα.
Υπάρχει, όμως, και το
αντίθετο σενάριο. Εάν ο
πληθωρισμός επιμείνει
και οι αποδόσεις των
ομολόγων αυξηθούν
περαιτέρω, η πίεση στα
REITs
μπορεί να συνεχιστεί,
ακόμη και εάν οι
σχετικές αποτιμήσεις
φαίνονται ελκυστικές.
Η χρονική στιγμή μιας
ενδεχόμενης αντιστροφής
δεν μπορεί να
προσδιοριστεί μόνο από
το ιστορικό διάγραμμα.
7.
Το επενδυτικό συμπέρασμα
Η μακροχρόνια υποαπόδοση
του VNQ
έναντι του SPY
αποτελεί μια σημαντική
ένδειξη για τη
διαφοροποίηση των
αποδόσεων στο
αμερικανικό
χρηματιστήριο.
Δεν αποδεικνύει ότι η
αγορά ακινήτων βρίσκεται
οριστικά στο κατώτατο
σημείο της. Δείχνει,
όμως, ότι ο κλάδος έχει
μείνει σημαντικά πίσω
από την ευρύτερη αγορά
και ότι οι επενδυτές
καλούνται να
αξιολογήσουν εάν αυτή η
διαφορά αντανακλά
θεμελιώδεις αδυναμίες ή
υπερβολικά απαισιόδοξες
αποτιμήσεις.
Για τον μακροπρόθεσμο
επενδυτή, το κρίσιμο
ζήτημα είναι να μην
ταυτίζει τη μεγάλη πτώση
ενός σχετικού δείκτη με
μια αυτόματη ευκαιρία
αγοράς. Η επενδυτική
απόφαση πρέπει να
στηρίζεται στην ποιότητα
των ακινήτων, στη
βιωσιμότητα των
ταμειακών ροών, στη δομή
του χρέους και στην
πιθανή εξέλιξη των
επιτοκίων.
Η μεγάλη υποαπόδοση
μπορεί να δημιουργήσει
τις προϋποθέσεις για μια
σημαντική ευκαιρία, αλλά
η πραγματική ευκαιρία
εμφανίζεται μόνο όταν η
τιμή είναι ελκυστική σε
σχέση με τη μελλοντική
οικονομική αξία των
επιχειρήσεων.
Το διάγραμμα, συνεπώς,
δεν δίνει από μόνο του
σήμα αγοράς. Θέτει,
όμως, ένα ουσιαστικό
ερώτημα: εάν η
αμερικανική αγορά
ακινήτων καταφέρει να
ξεπεράσει την πίεση των
επιτοκίων και να
βελτιώσει τις
λειτουργικές της
επιδόσεις, πόσο
περιθώριο υπάρχει για να
ανακτήσει μέρος του
χαμένου εδάφους έναντι
του S&P
500;
Αυτή είναι η συζήτηση
που αξίζει να
παρακολουθούν οι
επενδυτές τους επόμενους
μήνες.
Σημείωση: Το άρθρο
αποτελεί ανάλυση του
διαγράμματος και των
διαθέσιμων οικονομικών
δεδομένων, όχι
εξατομικευμένη
επενδυτική συμβουλή. Η
προηγούμενη απόδοση δεν
εγγυάται μελλοντικά
αποτελέσματα.
|