|
Και εδώ βρίσκεται ίσως
το πιο σημαντικό
στοιχείο για την Ελλάδα:
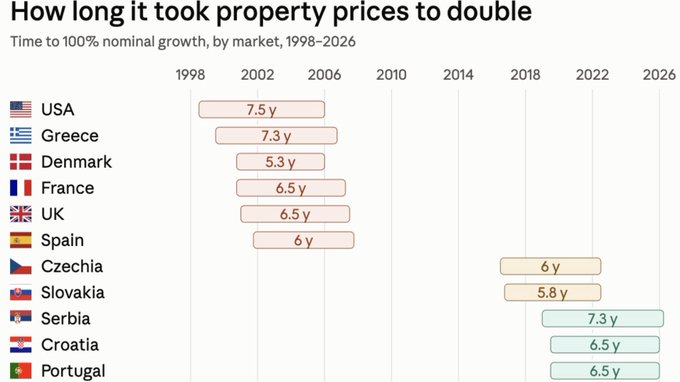
το 7,3 δεν είναι
απλώς ένας αριθμός.
Αντανακλά το πόσο
γρήγορα μπορεί να
αλλάξει το κόστος
απόκτησης κατοικίας μέσα
σε έναν κύκλο της
αγοράς.
Για έναν ιδιοκτήτη, ο
διπλασιασμός της
ονομαστικής αξίας
αποτελεί σημαντική
αύξηση περιουσίας. Για
έναν νέο αγοραστή, όμως,
σημαίνει ότι το ίδιο
ακίνητο μπορεί να
απαιτεί πολύ μεγαλύτερο
εισόδημα ή δανεισμό σε
σχέση με λίγα χρόνια
νωρίτερα.
Από την προηγούμενη
άνοδο στο σημερινό
στεγαστικό πρόβλημα
Η ελληνική περίπτωση
έχει μια πρόσθετη
ιδιαιτερότητα. Η αγορά
κατοικίας πέρασε από μια
βαθιά διόρθωση κατά τη
διάρκεια της κρίσης
χρέους, πριν εισέλθει σε
έναν νέο ανοδικό κύκλο.
Έτσι, η σημερινή
συζήτηση για τις τιμές
δεν αφορά μόνο το πόσο
αυξήθηκαν τα ακίνητα σε
σχέση με το παρελθόν.
Αφορά και το γεγονός ότι
η προσφορά
κατοικιών, το διαθέσιμο
εισόδημα και η
δυνατότητα των
νοικοκυριών να αγοράσουν
ένα σπίτι δεν κινούνται
απαραίτητα με την ίδια
ταχύτητα με τις τιμές.
Αυτό είναι που
μετατρέπει την άνοδο των
τιμών από ένα απλό
επενδυτικό ή περιουσιακό
φαινόμενο σε ζήτημα
στεγαστικής πολιτικής.
Το ευρωπαϊκό προηγούμενο
δείχνει πόσο γρήγορα
μπορεί να αλλάξει η
αγορά
Το διάγραμμα καταγράφει
αρκετούς προηγούμενους
κύκλους έντονης ανόδου.
Στις αρχές της δεκαετίας
του 2000, η Δανία
χρειάστηκε μόλις
5,3 χρόνια για
να διπλασιάσει τις
ονομαστικές τιμές
κατοικιών. Η Ισπανία
χρειάστηκε περίπου
6 χρόνια,
ενώ Γαλλία και Ηνωμένο
Βασίλειο περίπου
6,5 χρόνια.
Στον πιο πρόσφατο κύκλο,
η εικόνα επαναλαμβάνεται
σε άλλες αγορές. Η
Κροατία και η Πορτογαλία
χρειάστηκαν περίπου
6,5 χρόνια,
ενώ η Σερβία περίπου
7,3 χρόνια.
Στην Τσεχία και τη
Σλοβακία, ο χρόνος ήταν
περίπου 6 και 5,8 χρόνια
αντίστοιχα.
Το μήνυμα είναι σαφές:
η διπλάσια τιμή
ενός ακινήτου μπορεί να
προκύψει μέσα σε έναν
σχετικά σύντομο
οικονομικό κύκλο.
Και η Ελλάδα βρίσκεται
ξανά σε έναν νέο κύκλο
Το κρίσιμο ερώτημα για
την Ελλάδα δεν είναι
επομένως μόνο τι συνέβη
στον προηγούμενο κύκλο
των 7,3 ετών. Είναι αν η
σημερινή άνοδος των
τιμών δημιουργεί τις
προϋποθέσεις για έναν
νέο παρατεταμένο κύκλο
ανατιμήσεων.
Η απάντηση εξαρτάται από
παράγοντες όπως η
προσφορά νέων κατοικιών,
το κόστος κατασκευής, η
ζήτηση από το εξωτερικό,
οι επενδύσεις σε
ακίνητα, η τουριστική
δραστηριότητα, τα
επιτόκια και κυρίως η
σχέση τιμών
κατοικίας προς
εισοδήματα.
Ειδικά η περιορισμένη
προσφορά αποτελεί
καθοριστικό παράγοντα.
Όταν η ζήτηση αυξάνεται
ταχύτερα από τον αριθμό
των διαθέσιμων
κατοικιών, η πίεση
μεταφέρεται στις τιμές
και στα ενοίκια.
Από την Πορτογαλία και
την Κροατία μέχρι τα
Βαλκάνια
Η πρόσφατη ευρωπαϊκή
εμπειρία δείχνει ότι η
Ελλάδα δεν αποτελεί
μεμονωμένη περίπτωση.
Πορτογαλία και Κροατία
χρειάστηκαν περίπου
6,5 χρόνια
για να διπλασιάσουν τις
τιμές κατοικιών, σύμφωνα
με συγκεκριμένα
στοιχεία.
Ακόμη πιο εντυπωσιακές
είναι οι περιπτώσεις
όπου η άνοδος αφορά
ειδικά τις
νεόδμητες κατοικίες.
Σε αγορές όπως το
Μαυροβούνιο και η
Μολδαβία, οι τιμές των
νέων κατασκευών φέρεται
να διπλασιάστηκαν σε
περίπου πέντε χρόνια.
Πρόκειται για μια
εξέλιξη που έχει
ιδιαίτερη σημασία και
για την Ελλάδα, καθώς το
κόστος μιας νέας
κατοικίας δεν
καθορίζεται μόνο από την
τιμή της γης.
Επηρεάζεται από το
κόστος κατασκευής, την
ενέργεια, τα υλικά, την
εργασία, τη
χρηματοδότηση και το
κόστος αδειοδότησης.
Το πραγματικό πρόβλημα
δεν είναι μόνο η
«ακριβή» κατοικία
Το διάγραμμα μετρά
ονομαστική
αύξηση 100% και
όχι την προσαρμογή των
τιμών στον πληθωρισμό.
Αυτό είναι σημαντικό: ο
διπλασιασμός της
ονομαστικής τιμής δεν
σημαίνει αυτομάτως
αντίστοιχο διπλασιασμό
της πραγματικής αξίας ή
της αγοραστικής
επιβάρυνσης.
Για το ελληνικό
νοικοκυριό, ωστόσο, η
κρίσιμη σύγκριση είναι
διαφορετική:
πόσο αυξήθηκαν οι τιμές
των κατοικιών σε σχέση
με τους μισθούς και το
διαθέσιμο εισόδημα;
Εκεί βρίσκεται η καρδιά
της στεγαστικής κρίσης.
Αν ένα ακίνητο αυξάνεται
πολύ ταχύτερα από το
εισόδημα ενός
εργαζομένου, τότε ακόμη
και αν η αγορά ακινήτων
παρουσιάζει ισχυρή
ανάπτυξη και οι
ιδιοκτήτες βλέπουν την
περιουσία τους να
αυξάνεται, η πρόσβαση
στη στέγη γίνεται
δυσκολότερη για όσους
δεν διαθέτουν ήδη
ακίνητη περιουσία.
Το 7,3 της Ελλάδας ως
προειδοποίηση για το
μέλλον
Η ελληνική επίδοση των
7,3 ετών
δείχνει πόσο γρήγορα
μπορεί να μεταβληθεί η
αγορά κατοικίας. Το
παρελθόν, όμως, δεν
αποτελεί από μόνο του
πρόβλεψη για το μέλλον.
Το βασικό ζητούμενο
πλέον είναι αν η
προσφορά κατοικιών θα
μπορέσει να ακολουθήσει
τη ζήτηση και αν η
αύξηση των εισοδημάτων
θα μειώσει ή θα
διευρύνει την απόσταση
από τις τιμές των
ακινήτων.
Γιατί τελικά το κρίσιμο
μέγεθος δεν είναι πόσα
χρόνια χρειάζεται μια
αγορά για να διπλασιάσει
τις τιμές της. Είναι
πόσα χρόνια
χρειάζεται ένας
εργαζόμενος για να
μπορέσει να αγοράσει το
σπίτι που χρειάζεται.
Και για την Ελλάδα, αυτή
είναι ίσως η
σημαντικότερη πλευρά της
ιστορίας πίσω από τα 7,3
χρόνια που χρειάστηκαν
για να διπλασιαστούν οι
τιμές.
|