|
Το φυσικό αέριο
επιστρέφει στο επίκεντρο
Η αύξηση των τιμών
φυσικού αερίου αποτελεί
πλέον μία από τις
μεγαλύτερες απειλές για
την πορεία του
πληθωρισμού. Παρότι η
ενεργειακή κρίση του
2026 δεν έχει μέχρι
στιγμής προκαλέσει τις
ακραίες τιμές που
καταγράφηκαν το 2022, η
ποσοστιαία άνοδος του
φυσικού αερίου είναι
πλέον μεγαλύτερη από
εκείνη που είχε
σημειωθεί σε αντίστοιχο
στάδιο της κρίσης μετά
τη ρωσική εισβολή στην
Ουκρανία.
Η σύγκριση χρειάζεται
προσοχή, καθώς οι
σημερινές τιμές
παραμένουν χαμηλότερες
από τα ιστορικά υψηλά
του 2022. Ωστόσο, για
τον πληθωρισμό δεν έχει
σημασία μόνο το απόλυτο
επίπεδο των τιμών, αλλά
και ο ρυθμός με τον
οποίο αυξάνονται.
Το φυσικό αέριο
εξακολουθεί να επηρεάζει
καθοριστικά την αγορά
ηλεκτρικής ενέργειας σε
μεγάλο μέρος της
Ευρώπης. Μέσω του
μηχανισμού οριακής
τιμολόγησης, οι
ακριβότερες μονάδες
ηλεκτροπαραγωγής μπορούν
να καθορίσουν τη
χονδρική τιμή ακόμη και
όταν σημαντικό μέρος της
ηλεκτρικής ενέργειας
παράγεται από άλλες
πηγές.
Η νέα ενεργειακή
αναταραχή, επομένως, δεν
περιορίζεται στα
καύσιμα. Μεταφέρεται
σταδιακά στο κόστος
ηλεκτρικής ενέργειας,
στους λογαριασμούς των
νοικοκυριών και, τελικά,
στο γενικό επίπεδο
τιμών.
Οι λογαριασμοί ενέργειας
θα συνεχίσουν να πιέζουν
τα νοικοκυριά
Οι επιπτώσεις αναμένεται
να γίνουν ιδιαίτερα
αισθητές κατά τους
επόμενους μήνες. Στη
Βρετανία, οι τελευταίες
εκτιμήσεις για το
ανώτατο όριο τιμών
ενέργειας των
νοικοκυριών, το οποίο
συνδέεται άμεσα με τις
τιμές χονδρικής του
φυσικού αερίου,
υποδεικνύουν αύξηση
περίπου 25% στους
λογαριασμούς ηλεκτρικής
ενέργειας και φυσικού
αερίου τον Ιανουάριο.
Η επίδραση στην Ευρωζώνη
αναμένεται να
ακολουθήσει παρόμοια
πορεία, καθώς οι τιμές
ενέργειας για τα
νοικοκυριά συνήθως
αντιδρούν με καθυστέρηση
στις μεταβολές της
χονδρικής αγοράς.
Αυτό σημαίνει ότι η
επιβάρυνση στον
πληθωρισμό μπορεί να
συνεχιστεί ακόμη και
μετά την κορύφωση των
διεθνών τιμών
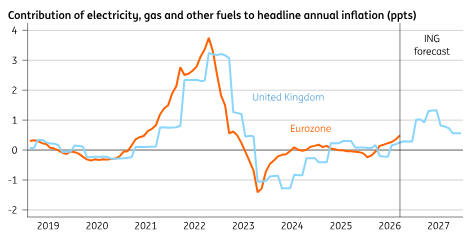
πετρελαίου. Η ING
εκτιμά ότι μέχρι το
επόμενο καλοκαίρι η
συνεισφορά της ενέργειας
στον πληθωρισμό θα
μπορούσε να είναι
περίπου μία ποσοστιαία
μονάδα υψηλότερη από τη
σημερινή.
Υπάρχει, ωστόσο, και
ένας παράγοντας που θα
μπορούσε να περιορίσει
την άνοδο του συνολικού
δείκτη: από τον Απρίλιο,
η αρχική εκτίναξη των
τιμών πετρελαίου θα
αρχίσει να απομακρύνεται
από τη σύγκριση σε
ετήσια βάση. Αυτό θα
λειτουργήσει ως αντίβαρο
στις νέες αυξήσεις του
φυσικού αερίου, χωρίς
όμως να είναι βέβαιο ότι
θα επαρκέσει για να
επαναφέρει τον
πληθωρισμό στο 2% μέχρι
την άνοιξη ή τις αρχές
του καλοκαιριού.
Το 4% γίνεται ολοένα
πιθανότερο σενάριο
Τα τελευταία διαθέσιμα
στοιχεία καταδεικνύουν
ήδη την ένταση των
πληθωριστικών πιέσεων. Ο
πληθωρισμός στην
Ευρωζώνη έφτασε το 3,8%
τον Σεπτέμβριο, ενώ στο
Ηνωμένο Βασίλειο
διαμορφώθηκε στο 3,5%.
Με τις τιμές φυσικού
αερίου να παραμένουν σε
υψηλά επίπεδα και το
ενεργειακό κόστος να
περνά σταδιακά στους
λογαριασμούς των
νοικοκυριών, η
ING
θεωρεί ότι πληθωρισμός
κοντά στο 4% κατά τη
διάρκεια του χειμώνα
γίνεται ολοένα πιο
πιθανός.
Για να φτάσει, όμως, η
Ευρωζώνη στο 5%, θα
απαιτούνταν πιθανότατα
ένα νέο ισχυρό κύμα
ανατιμήσεων στην
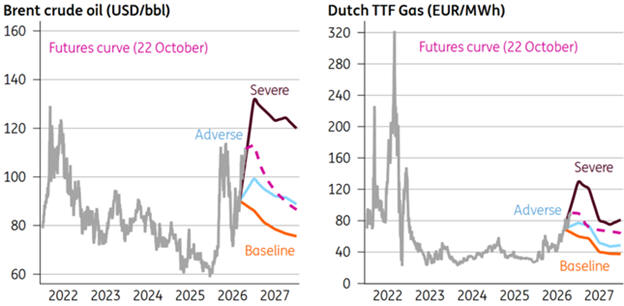
ενέργεια. Σύμφωνα με τα
σενάρια της ING,
εάν το πετρέλαιο
ανέβαινε στα 130 δολάρια
το βαρέλι και οι τιμές
φυσικού αερίου παρέμεναν
στα σημερινά επίπεδα, ο
πληθωρισμός θα μπορούσε
να κινηθεί κοντά σε αυτό
το επίπεδο.
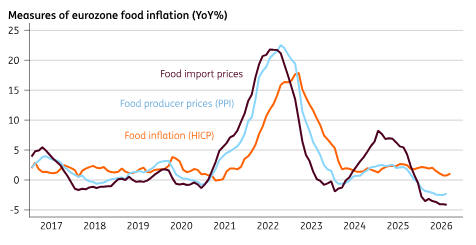
Το μεγάλο ερωτηματικό
είναι πλέον τα τρόφιμα
Παρά τις αυξήσεις στο
ενεργειακό κόστος, ο
πληθωρισμός στα τρόφιμα
παραμένει μέχρι στιγμής
συγκρατημένος. Οι τιμές
καταναλωτή για τα
τρόφιμα στην Ευρωζώνη
αυξάνονταν κατά μόλις
1,1%, πολύ χαμηλότερα
από την κορύφωση του
σχεδόν 20% που είχε
καταγραφεί στην
προηγούμενη ενεργειακή
κρίση.
Η εξέλιξη αυτή προκαλεί
ερωτήματα, καθώς η
ενέργεια επηρεάζει άμεσα
το κόστος παραγωγής,
μεταφοράς, αποθήκευσης
και λειτουργίας των
επιχειρήσεων του κλάδου.
Τον Σεπτέμβριο
καταγράφηκε αύξηση στις
τιμές των νωπών
τροφίμων, η οποία
αποδόθηκε κυρίως σε
συγκεκριμένες κατηγορίες
λαχανικών. Ωστόσο, οι
τιμές των εισαγόμενων
τροφίμων και οι τιμές
παραγωγού εξακολουθούσαν
να κινούνται σε αρνητικό
έδαφος.
Η ING
θεωρεί πιθανό να υπάρξει
μεταβολή αυτής της
εικόνας τους επόμενους
μήνες. Η ΕΚΤ εκτιμά ότι
ο πληθωρισμός τροφίμων
θα μπορούσε να κορυφωθεί
περίπου στο 3,5% το
επόμενο καλοκαίρι.
Οι αυξήσεις σε ορισμένα
αγροτικά εμπορεύματα, η
ξηρασία που καταγράφηκε
φέτος και οι κλιματικοί
κίνδυνοι που συνδέονται
με το φαινόμενο
El
Niño
προσθέτουν αβεβαιότητα
στις προοπτικές. Τα
στοιχεία του Οκτωβρίου
θα είναι, επομένως,
ιδιαίτερα σημαντικά για
να διαπιστωθεί εάν οι
ενεργειακές πιέσεις
αρχίζουν να μεταφέρονται
πιο έντονα στο κόστος
των τροφίμων.
Ο πραγματικός κίνδυνος
είναι οι δευτερογενείς
επιπτώσεις
Για την ΕΚΤ, το κρίσιμο
ζήτημα δεν είναι τόσο
εάν ο πληθωρισμός θα
διαμορφωθεί στο 4%, στο
5% ή ακόμη και στο 6%
για ένα διάστημα.
Μεγαλύτερη σημασία έχει
το εάν οι αυξήσεις της
ενέργειας θα προκαλέσουν
ευρύτερες και πιο
επίμονες ανατιμήσεις
στην οικονομία.
Οι λεγόμενες
δευτερογενείς επιπτώσεις
εμφανίζονται όταν το
υψηλότερο ενεργειακό
κόστος περνά στις τιμές
αγαθών και υπηρεσιών,
αυξάνει τις μισθολογικές
απαιτήσεις και επηρεάζει
τις προσδοκίες
επιχειρήσεων και
νοικοκυριών για τον
πληθωρισμό.
Μέχρι στιγμής, η
ING
δεν εντοπίζει σαφείς
ενδείξεις ότι έχει
ξεκινήσει ένας τέτοιος
γενικευμένος κύκλος
ανατιμήσεων. Οι
κατηγορίες αγαθών και
υπηρεσιών με υψηλή
ενεργειακή ένταση δεν
εμφανίζουν ακόμη έντονη
πίεση.
Ωστόσο, υπάρχει μια
σημαντική χρονική
υστέρηση: ιστορικά, οι
επιπτώσεις της
ενεργειακής ακρίβειας σε
αυτές τις κατηγορίες
εμφανίζονται περίπου έξι
μήνες αργότερα. Αυτό
σημαίνει ότι οι επόμενοι
μήνες θα είναι
καθοριστικοί για να
φανεί εάν το νέο
ενεργειακό σοκ θα
παραμείνει περιορισμένο
ή θα αποκτήσει ευρύτερη
δυναμική.
Πρόσθετους κινδύνους
αποτελούν οι πιθανές
καθυστερήσεις στις
επενδύσεις λόγω
περιορισμών στις
υποδομές τεχνητής
νοημοσύνης, μια
απρόσμενη ενίσχυση της
αγοράς εργασίας και τα
εκτεταμένα κυβερνητικά
προγράμματα ενεργειακής
στήριξης, τα οποία
μπορούν να επηρεάσουν τη
ζήτηση και τη διαμόρφωση
των τιμών.
Τι σημαίνει η ενεργειακή
κρίση για την ΕΚΤ
Η εξέλιξη του
πληθωρισμού περιπλέκει
τις αποφάσεις της
Ευρωπαϊκής Κεντρικής
Τράπεζας, η οποία
καλείται να σταθμίσει
τον κίνδυνο νέων
ανατιμήσεων με τις
πιέσεις που προκαλεί η
άνοδος των αποδόσεων των
ομολόγων και η
οικονομική αβεβαιότητα.
Εάν η ΕΚΤ προχωρήσει σε
αύξηση επιτοκίων τον
Δεκέμβριο, η ING
εκτιμά ότι μια τέτοια
απόφαση πιθανότατα θα
έχει περισσότερο
προληπτικό χαρακτήρα. Θα
λειτουργεί ως ασφάλεια
απέναντι στον κίνδυνο
επανάληψης του
πληθωριστικού σοκ του
2022, παρά ως αντίδραση
σε ήδη αποδεδειγμένες
δευτερογενείς
επιπτώσεις.
Η εικόνα θα μπορούσε να
είναι διαφορετική την
άνοιξη. Μέχρι τότε, ο
συνολικός πληθωρισμός
αναμένεται να έχει
κορυφωθεί, ακόμη και αν
η αποκλιμάκωση
αποδειχθεί αργή.
Παράλληλα, θα υπάρχουν
περισσότερα στοιχεία για
το εάν οι αυξήσεις της
ενέργειας έχουν
επηρεάσει ευρύτερα τις
τιμές και τους μισθούς.
Η βασική εκτίμηση της
ING
παραμένει ότι οι
δευτερογενείς επιπτώσεις
δεν θα αποκτήσουν τέτοια
ένταση ώστε να απαιτηθεί
ένας παρατεταμένος
κύκλος νέων αυξήσεων
επιτοκίων. Για τον λόγο
αυτό, δεν προβλέπει προς
το παρόν νέες αυξήσεις
από την ΕΚΤ το επόμενο
έτος και αφήνει ανοιχτό
το ενδεχόμενο μείωσης
επιτοκίων μέχρι τα
Χριστούγεννα του 2027.
Το συμπέρασμα: Ο
χειμώνας θα κρίνει τη
διάρκεια του
πληθωριστικού σοκ
Η Ευρώπη βρίσκεται
αντιμέτωπη με ένα νέο
ενεργειακό σοκ, το οποίο
ενδέχεται να κρατήσει
τον πληθωρισμό σε υψηλά
επίπεδα για μεγαλύτερο
διάστημα από ό,τι
αναμενόταν. Η άνοδος του
φυσικού αερίου, η
καθυστερημένη μετακύλιση
του κόστους στους
λογαριασμούς των
νοικοκυριών και οι
πιθανές ανατιμήσεις στα
τρόφιμα δημιουργούν ένα
δύσκολο περιβάλλον για
την οικονομία και τη
νομισματική πολιτική.
Ωστόσο, το βασικό
ερώτημα δεν είναι μόνο
πόσο ψηλά θα φτάσει ο
πληθωρισμός μέσα στον
χειμώνα. Είναι εάν οι
ανατιμήσεις θα
παραμείνουν προσωρινές ή
θα μετατραπούν σε έναν
ευρύτερο και πιο επίμονο
κύκλο αυξήσεων.
Εάν οι δευτερογενείς
επιπτώσεις παραμείνουν
περιορισμένες, η ΕΚΤ θα
μπορούσε να
αντιμετωπίσει το νέο σοκ
χωρίς να αναγκαστεί σε
διαδοχικές αυξήσεις
επιτοκίων. Εάν,
αντίθετα, η ενεργειακή
ακρίβεια περάσει στις
τιμές των υπηρεσιών, στα
τρόφιμα και στους
μισθούς, το περιθώριο
για χαλάρωση της
νομισματικής πολιτικής
θα περιοριστεί
σημαντικά.
Πηγή: ING
|