|
Το διάγραμμα, το οποίο
βασίζεται σε στοιχεία
της έρευνας οικονομικών
των καταναλωτών της
Federal
Reserve,
παρουσιάζει δύο
διαφορετικές μετρήσεις:
το ποσοστό των
οικογενειών που
καθυστέρησαν οποιαδήποτε
πληρωμή δανείου ή
στεγαστικού δανείου κατά
το προηγούμενο έτος και
το ποσοστό εκείνων που
είχαν καθυστέρηση
τουλάχιστον 60 ημερών.
Το πρώτο ποσοστό
εκτινάχθηκε στο 20% το
2025, από περίπου 12% το
2022. Το δεύτερο
αυξήθηκε στο 8%, από
περίπου 5% το 2022. Η
μεταβολή είναι
σημαντική, καθώς δείχνει
ότι η πίεση δεν
περιορίζεται σε
μεμονωμένα περιστατικά
καθυστερήσεων, αλλά
επεκτείνεται σε ένα
ευρύτερο τμήμα των
νοικοκυριών.
Η
επιστροφή στα επίπεδα
του 2007
Η ιστορική σύγκριση
είναι αναπόφευκτη. Το
2007, περίπου το 21% των
αμερικανικών οικογενειών
είχε καθυστερήσει κάποια
πληρωμή δανείου ή
στεγαστικού δανείου κατά
το προηγούμενο έτος. Το
2025, το αντίστοιχο
ποσοστό έφτασε το 20%,
πλησιάζοντας ξανά εκείνα
τα επίπεδα.
Η χρονική σύμπτωση έχει
ιδιαίτερη σημασία, καθώς
το 2007 βρισκόταν στο
επίκεντρο της
επιδείνωσης που
προηγήθηκε της
παγκόσμιας
χρηματοπιστωτικής κρίσης
του 2008. Ωστόσο, η
ομοιότητα ενός δείκτη
δεν σημαίνει ότι η
ιστορία θα επαναληφθεί
με τον ίδιο τρόπο.
Η κρίση του 2008
συνδέθηκε με σοβαρές
ανισορροπίες στην αγορά
ακινήτων, την εκτεταμένη
χορήγηση στεγαστικών
δανείων υψηλού κινδύνου,
τη μόχλευση του
χρηματοπιστωτικού
συστήματος και τη
μετάδοση των ζημιών σε
ολόκληρη την οικονομία.
Οι σημερινές
καθυστερήσεις πληρωμών
αποτελούν
προειδοποιητική ένδειξη
οικονομικής πίεσης, αλλά
δεν αποδεικνύουν από
μόνες τους ότι υπάρχουν
οι ίδιες συνθήκες ή ότι
επίκειται μια νέα κρίση
αντίστοιχης κλίμακας.
Για να αξιολογηθεί ο
πραγματικός κίνδυνος,
χρειάζεται να εξεταστούν
και άλλοι παράγοντες: η
κατάσταση της αγοράς
εργασίας, το διαθέσιμο
εισόδημα, το ύψος των
αποταμιεύσεων, το κόστος
εξυπηρέτησης του χρέους
και η ποιότητα των
δανείων που έχουν
χορηγήσει οι τράπεζες.
Το
πρόβλημα δεν είναι μόνο
οι καθυστερήσεις, αλλά
και η διάρκειά τους
Ιδιαίτερη προσοχή αξίζει
η δεύτερη γραμμή του
διαγράμματος, η οποία
καταγράφει τις
καθυστερήσεις
τουλάχιστον 60 ημερών.
Το ποσοστό αυτό έφτασε
το 8% το 2025, από
περίπου 5% το 2022. Η
εξέλιξη υποδηλώνει ότι
αυξήθηκε το μερίδιο των
οικογενειών που δεν
κατάφεραν να
τακτοποιήσουν εγκαίρως
τις οφειλές τους για
παρατεταμένο χρονικό
διάστημα.
Μια σύντομη καθυστέρηση
μπορεί να οφείλεται σε
προσωρινή έλλειψη
ρευστότητας, σε μια
απρόβλεπτη δαπάνη ή σε
μια αστοχία στον
προγραμματισμό των
πληρωμών. Όταν, όμως, η
καθυστέρηση
παρατείνεται, ενδέχεται
να αντανακλά βαθύτερα
προβλήματα: ανεπαρκές
διαθέσιμο εισόδημα,
συσσωρευμένες
υποχρεώσεις ή αδυναμία
κάλυψης των βασικών
εξόδων διαβίωσης.
Η διάκριση είναι
ουσιαστική. Το ποσοστό
των νοικοκυριών που
καθυστερεί έστω και μία
πληρωμή αποτυπώνει την
έκταση του προβλήματος,
ενώ οι παρατεταμένες
καθυστερήσεις προσφέρουν
μια διαφορετική ένδειξη
για τη σοβαρότητα της
οικονομικής πίεσης.
Παράλληλα, πρέπει να
θυμόμαστε ότι το
διάγραμμα μετρά
οικογένειες και όχι το
συνολικό ποσό των
καθυστερούμενων δανείων.
Δεν μας λέει, επομένως,
πόσα χρήματα βρίσκονται
σε καθυστέρηση, ποια
είναι η μέση οφειλή κάθε
οικογένειας ή πόσες από
αυτές αντιμετωπίζουν
τελικά αθέτηση πληρωμών.
Το
αυξημένο κόστος ζωής και
η πίεση στο διαθέσιμο
εισόδημα
Για να κατανοήσουμε την
επιδείνωση, πρέπει να
εξετάσουμε τη συνολική
οικονομική εξίσωση των
νοικοκυριών.
Οι οικογένειες καλούνται
να καλύψουν στεγαστικά
έξοδα, δαπάνες τροφίμων,
ασφάλιση, μεταφορές,
υγειονομική περίθαλψη
και πληρωμές δανείων.
Όταν οι βασικές δαπάνες
παραμένουν υψηλές, ακόμη
και ένα νοικοκυριό με
σταθερό εισόδημα μπορεί
να διαθέτει μικρότερο
περιθώριο για
αποταμίευση ή για την
εξυπηρέτηση των
υποχρεώσεών του.
Η αύξηση των τιμών δεν
χρειάζεται να
επιταχύνεται για να
συνεχίζεται η πίεση.
Ακόμη και όταν ο
πληθωρισμός
επιβραδύνεται, το
επίπεδο των τιμών
παραμένει υψηλό σε σχέση
με το παρελθόν. Αυτό
σημαίνει ότι οι
καταναλωτές εξακολουθούν
να χρειάζονται
περισσότερα χρήματα για
να αγοράσουν πολλά από
τα ίδια αγαθά και
υπηρεσίες.
Σημαντικό ρόλο παίζουν
επίσης τα επιτόκια και
οι όροι δανεισμού. Τα
υψηλότερα επιτόκια
μπορούν να αυξήσουν τις
πληρωμές σε δάνεια
κυμαινόμενου επιτοκίου
και να κάνουν ακριβότερη
την αναχρηματοδότηση
υφιστάμενων υποχρεώσεων.
Ακόμη και σε περιπτώσεις
όπου ένα στεγαστικό
δάνειο έχει σταθερό
επιτόκιο, τα νοικοκυριά
εξακολουθούν να
αντιμετωπίζουν τις
υπόλοιπες δαπάνες και το
κόστος νέου δανεισμού.
Επομένως, η αύξηση των
καθυστερήσεων δεν μπορεί
να αποδοθεί σε έναν μόνο
παράγοντα. Είναι
αποτέλεσμα της
αλληλεπίδρασης ανάμεσα
στο εισόδημα, στις
τιμές, στα επιτόκια και
στο συνολικό βάρος των
υποχρεώσεων.
Δεν
αντιμετωπίζουν όλα τα
νοικοκυριά την ίδια
πίεση
Ένα ακόμη σημαντικό
στοιχείο είναι ότι οι
οικονομικές δυσκολίες
δεν κατανέμονται
ομοιόμορφα στον
πληθυσμό.
Ορισμένα νοικοκυριά
διαθέτουν σημαντικές
αποταμιεύσεις, υψηλά
εισοδήματα και
περιορισμένες δανειακές
υποχρεώσεις. Άλλα έχουν
πολύ μικρότερο
οικονομικό περιθώριο και
είναι περισσότερο
ευάλωτα σε μια απώλεια
εργασίας, σε μια έκτακτη
δαπάνη ή σε μια αύξηση
των μηνιαίων πληρωμών.
Για τις οικογένειες που
διαθέτουν περιορισμένα
αποθέματα ρευστότητας,
ακόμη και μια σχετικά
μικρή οικονομική
ανατροπή μπορεί να
οδηγήσει σε καθυστέρηση
πληρωμών. Εάν οι
καθυστερήσεις
συσσωρευτούν, η
κατάσταση μπορεί να
επιδεινωθεί, καθώς
ενδέχεται να προκύψουν
πρόσθετες χρεώσεις,
επιβαρύνσεις από τόκους
και δυσκολίες πρόσβασης
σε νέο δανεισμό.
Αυτός είναι και ο λόγος
για τον οποίο οι μέσοι
οικονομικοί δείκτες δεν
αρκούν για να
περιγράψουν πλήρως την
οικονομική κατάσταση των
πολιτών. Μια οικονομία
μπορεί να εμφανίζει
θετικούς ρυθμούς
ανάπτυξης, ενώ
συγκεκριμένες ομάδες
νοικοκυριών
αντιμετωπίζουν σοβαρή
επιδείνωση της
οικονομικής τους θέσης.
Τι
σημαίνει αυτό για τις
τράπεζες και την
οικονομία;
Η αύξηση των
καθυστερήσεων είναι
σημαντική όχι μόνο για
τις ίδιες τις
οικογένειες, αλλά και
για τις τράπεζες, τις
επιχειρήσεις και τη
συνολική οικονομική
δραστηριότητα.
Όταν περισσότεροι
δανειολήπτες
δυσκολεύονται να
εξυπηρετήσουν τις
υποχρεώσεις τους, οι
χρηματοπιστωτικοί
οργανισμοί ενδέχεται να
χρειαστεί να αυξήσουν
τις προβλέψεις τους για
πιστωτικές ζημιές. Εάν η
τάση συνεχιστεί και
μετατραπεί σε αυξημένες
αθετήσεις, οι επιπτώσεις
μπορούν να επεκταθούν
στην κερδοφορία των
τραπεζών και στους όρους
χορήγησης νέων δανείων.
Ωστόσο, η καθυστέρηση
μιας πληρωμής δεν
ισοδυναμεί με οριστική
αθέτηση, ούτε σημαίνει
αυτομάτως ότι μια
τράπεζα θα υποστεί
ζημία. Η έκταση του
κινδύνου εξαρτάται από
το είδος του δανείου,
τις εξασφαλίσεις, την
οικονομική κατάσταση του
δανειολήπτη και τη
δυνατότητα αποκατάστασης
της ομαλής εξυπηρέτησης.
Υπάρχει επίσης η
επίδραση στην
κατανάλωση. Τα
νοικοκυριά που δαπανούν
μεγαλύτερο μέρος του
εισοδήματός τους για την
κάλυψη χρεών έχουν
λιγότερα χρήματα
διαθέσιμα για άλλες
αγορές. Εάν αυτή η
συμπεριφορά επεκταθεί,
μπορεί να επηρεάσει
αρνητικά τα έσοδα
επιχειρήσεων που
εξαρτώνται από την
καταναλωτική ζήτηση.
Έτσι, οι καθυστερήσεις
πληρωμών μπορούν να
λειτουργήσουν ως
προειδοποιητική ένδειξη
για την πορεία της
κατανάλωσης και της
πιστωτικής ποιότητας. Η
σημασία τους, όμως,
εξαρτάται από το αν
πρόκειται για προσωρινή
επιδείνωση ή για μια
τάση που θα συνεχιστεί
και θα επεκταθεί.
Γιατί η εικόνα της Wall
Street μπορεί να
διαφέρει από την εικόνα
των νοικοκυριών
Η αύξηση των
καθυστερήσεων
αναδεικνύει μια
σημαντική αντίφαση που
συχνά εμφανίζεται στις
οικονομικές αναλύσεις:
οι χρηματιστηριακές
αγορές και η καθημερινή
οικονομική κατάσταση των
νοικοκυριών δεν
κινούνται πάντοτε προς
την ίδια κατεύθυνση.
Οι χρηματιστηριακοί
δείκτες επηρεάζονται από
τις προσδοκίες για τα
μελλοντικά εταιρικά
κέρδη, τις αποτιμήσεις,
τα επιτόκια και τις
εισροές κεφαλαίων. Οι
οικονομικές δυσκολίες
των νοικοκυριών,
αντίθετα, συνδέονται
άμεσα με το διαθέσιμο
εισόδημα, το κόστος ζωής
και τις μηνιαίες
υποχρεώσεις τους.
Είναι, επομένως, πιθανό
οι μεγάλες επιχειρήσεις
να εμφανίζουν ισχυρή
κερδοφορία και οι
χρηματιστηριακοί δείκτες
να παραμένουν σε υψηλά
επίπεδα, την ίδια στιγμή
που ένα σημαντικό μέρος
των καταναλωτών
περιορίζει τις δαπάνες
του ή δυσκολεύεται να
πληρώσει τα χρέη του.
Αυτή η απόκλιση δεν
σημαίνει ότι οι
χρηματιστηριακές αγορές
αγνοούν υποχρεωτικά τον
οικονομικό κίνδυνο.
Σημαίνει ότι οι αγορές
αποτιμούν προσδοκίες για
το μέλλον, ενώ οι
καθυστερήσεις πληρωμών
αποτυπώνουν οικονομικές
πιέσεις που ήδη
αντιμετωπίζουν τα
νοικοκυριά.
Για τους επενδυτές, η
παρακολούθηση και των
δύο πλευρών της
οικονομίας μπορεί να
προσφέρει πληρέστερη
εικόνα των κινδύνων που
διαμορφώνονται.
Επιστρέφουμε σε μια
κρίση τύπου 2008;
Το γεγονός ότι το
ποσοστό των
καθυστερήσεων πλησιάζει
τα επίπεδα του 2007 δεν
αρκεί για να προβλέψουμε
μια νέα παγκόσμια
χρηματοπιστωτική κρίση.
Για μια τέτοια εκτίμηση
θα χρειαζόταν να
εξεταστούν πρόσθετα
δεδομένα, όπως η πορεία
των στεγαστικών
καθυστερήσεων, οι
αθετήσεις σε πιστωτικές
κάρτες και δάνεια
αυτοκινήτου, η ανεργία,
η ποιότητα των
τραπεζικών χαρτοφυλακίων
και οι συνθήκες
χρηματοδότησης.
Εξίσου σημαντικό είναι
να γνωρίζουμε ποια είδη
δανείων βρίσκονται πίσω
από την αύξηση των
καθυστερήσεων. Μια
άνοδος που προέρχεται
κυρίως από καταναλωτικά
δάνεια έχει διαφορετικές
συνέπειες από μια
γενικευμένη επιδείνωση
στα στεγαστικά δάνεια,
ιδιαίτερα όταν
συνοδεύεται από πτώση
των τιμών των ακινήτων
και αυξανόμενες
τραπεζικές ζημίες.
Το διάγραμμα δεν παρέχει
από μόνο του αυτές τις
πληροφορίες. Προσφέρει,
όμως, μια σαφή ένδειξη
ότι η οικονομική πίεση
στα αμερικανικά
νοικοκυριά έχει αυξηθεί
αισθητά και ότι η
εξέλιξη αξίζει στενή
παρακολούθηση.
Το συμπέρασμα
Το γεγονός ότι το 20%
των αμερικανικών
οικογενειών καθυστέρησε
κάποια πληρωμή δανείου ή
στεγαστικού δανείου μέσα
στο 2025, σύμφωνα με το
διάγραμμα, αποτελεί μια
σημαντική ένδειξη
οικονομικής πίεσης. Η
επιστροφή κοντά στα
επίπεδα του 2007, σε
συνδυασμό με την αύξηση
των καθυστερήσεων
τουλάχιστον 60 ημερών
στο 8%, δείχνει ότι ένα
αυξανόμενο τμήμα των
νοικοκυριών δυσκολεύεται
να ανταποκριθεί στις
οικονομικές του
υποχρεώσεις.
Αυτό δεν σημαίνει ότι
μια νέα χρηματοπιστωτική
κρίση είναι αναπόφευκτη.
Σημαίνει, όμως, ότι η
ανθεκτικότητα της
οικονομίας πρέπει να
αξιολογείται όχι μόνο
από την πορεία του ΑΕΠ ή
των χρηματιστηριακών
δεικτών, αλλά και από
την πραγματική
δυνατότητα των
νοικοκυριών να
εξυπηρετούν τα χρέη
τους.
Το επόμενο διάστημα, η
πορεία της αγοράς
εργασίας, των
εισοδημάτων, των
επιτοκίων και των
καθυστερήσεων θα είναι
καθοριστική για να
διαπιστωθεί αν η
σημερινή εικόνα αποτελεί
μια προσωρινή επιβάρυνση
ή την αρχή μιας
βαθύτερης επιδείνωσης.
Γιατί, τελικά, η
πραγματική αντοχή μιας
οικονομίας δεν
αποτυπώνεται μόνο στις
επιδόσεις της
Wall
Street,
αλλά και στο κατά πόσο
οι οικογένειες που τη
στηρίζουν μπορούν να
πληρώνουν τους
λογαριασμούς και τα
δάνειά τους χωρίς να
εξαντλούν τα οικονομικά
τους αποθέματα.
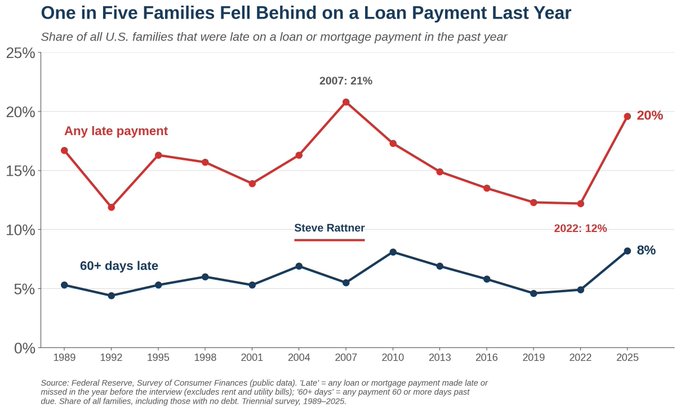
Πηγή διαγράμματος:
Federal Reserve, Survey
of Consumer Finances.
Τα ποσοστά αφορούν
οικογένειες που ανέφεραν
καθυστέρηση πληρωμής
δανείου ή στεγαστικού
δανείου κατά το
προηγούμενο έτος,
σύμφωνα με τον ορισμό
της συγκεκριμένης
έρευνας. Οι
καθυστερήσεις αποτελούν
ένδειξη οικονομικής
πίεσης, αλλά δεν
ισοδυναμούν αυτομάτως με
αθέτηση δανείου ή με
πρόβλεψη
χρηματοπιστωτικής
κρίσης.
|
