|
Η πρόσφατη ανάκαμψη της
Wall
Street
αποτυπώνει με
χαρακτηριστικό τρόπο τις
αντιφάσεις του σημερινού
περιβάλλοντος. Την
προηγούμενη εβδομάδα, οι
αμερικανικές μετοχές
κάλυψαν σχεδόν το σύνολο
των απωλειών που είχαν
καταγράψει μετά τις
ενδιάμεσες εκλογές, με
τον S&P
500 να σημειώνει την
καλύτερη εβδομαδιαία
επίδοσή του από τις
αρχές Αυγούστου και τον
δείκτη ημιαγωγών
Philadelphia
Semiconductor
να ενισχύεται περίπου
8%.
Την ίδια στιγμή, ωστόσο,
οι αποδόσεις των διετών
αμερικανικών ομολόγων
αυξήθηκαν κατά 33
μονάδες βάσης, φθάνοντας
στο 4,86%, μετά τα
ισχυρότερα στοιχεία για
τον πληθωρισμό και τις
πιο επιθετικές
τοποθετήσεις
αξιωματούχων της
Federal
Reserve.
Με άλλα λόγια, οι
επενδυτές αγόραζαν ξανά
τεχνολογικές μετοχές,
αποδεχόμενοι παράλληλα
ότι το κόστος χρήματος
ενδέχεται να παραμείνει
υψηλό για μεγαλύτερο
διάστημα.
Η BlackRock
δεν θεωρεί ότι αυτή η
αντίφαση σηματοδοτεί το
τέλος του επενδυτικού
κύκλου της τεχνητής
νοημοσύνης. Αντίθετα,
εντοπίζει μια ολοένα
μεγαλύτερη απόσταση
ανάμεσα στις εταιρείες
που κατασκευάζουν τις
απαραίτητες υποδομές και
σε εκείνες που θα
αξιοποιήσουν τελικά την
τεχνολογία για να
βελτιώσουν την
παραγωγικότητά τους.
Οι απαιτήσεις κεφαλαίων
για την ανάπτυξη
προηγμένων υπολογιστικών
συστημάτων παραμένουν
τεράστιες. Ωστόσο, τα
οικονομικά οφέλη δεν θα
κατανεμηθούν ομοιόμορφα.
Οι προμηθευτές υποδομών
ενδέχεται να βρεθούν
αντιμέτωποι με πιέσεις
στα περιθώρια κέρδους,
καθώς το κόστος
υπολογιστικής ισχύος
μειώνεται, προτού οι
πελάτες τους αρχίσουν να
αποκομίζουν τα οφέλη
παραγωγικότητας που θα
δικαιολογούσαν τις
επενδύσεις.
Υπάρχει, βέβαια, και το
αντίθετο ενδεχόμενο: οι
ελλείψεις ηλεκτρικής
ενέργειας, οι
περιορισμοί στα δίκτυα
και η ανεπαρκής
διαθέσιμη υπολογιστική
ισχύς να καθυστερήσουν
την υιοθέτηση της
τεχνητής νοημοσύνης. Σε
αυτή την περίπτωση, οι
επιχειρήσεις θα
χρειαστεί να δαπανήσουν
ακόμη περισσότερα
κεφάλαια προτού
εμφανιστούν τα
αναμενόμενα οφέλη στην
κερδοφορία τους.
Και στα δύο σενάρια, η
βραχυπρόθεσμη απόδοση
των εταιρειών μπορεί να
αποδειχθεί κατώτερη των
προσδοκιών, χωρίς αυτό
να αναιρεί τις
μακροπρόθεσμες
δυνατότητες της
τεχνολογίας. Για την
BlackRock,
επομένως, η επιτυχία της
τεχνητής νοημοσύνης δεν
προϋποθέτει ότι τα κέρδη
θα παραμείνουν
συγκεντρωμένα στις
επιχειρήσεις που
πρωταγωνίστησαν στην
πρώτη φάση των
επενδύσεων.
Οι αποτιμήσεις λένε δύο
διαφορετικές ιστορίες
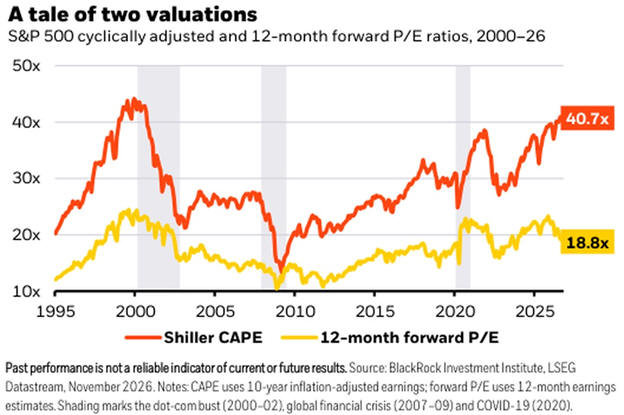
Ιδιαίτερο ενδιαφέρον
παρουσιάζει η σύγκριση
δύο διαφορετικών δεικτών
αποτίμησης της
αμερικανικής αγοράς, οι
οποίοι σήμερα δίνουν
αρκετά διαφορετική
εικόνα.
Ο κυκλικά προσαρμοσμένος
δείκτης P/E
της Shiller,
γνωστός ως CAPE,
ο οποίος υπολογίζει τη
σχέση τιμής προς κέρδη
χρησιμοποιώντας τον μέσο
όρο των πληθωριστικά
προσαρμοσμένων κερδών
της τελευταίας
δεκαετίας, βρίσκεται
περίπου στις 40,7 φορές.
Πρόκειται για επίπεδο
που προσεγγίζει τις
ιδιαίτερα υψηλές
αποτιμήσεις της
τεχνολογικής φούσκας στα
τέλη της δεκαετίας του
1990 και στις αρχές του
2000.
Αντίθετα, ο συμβατικός
δείκτης τιμής προς τα
εκτιμώμενα κέρδη των
επόμενων 12 μηνών
διαμορφώνεται περίπου
στις 18,8 φορές, επίπεδο
που εμφανίζεται σαφώς
πιο συγκρατημένο με βάση
τα δεδομένα των
τελευταίων ετών.
Πηγή: BlackRock
Investment Institute,
LSEG Datastream,
Νοέμβριος 2026.
Η απόκλιση εξηγείται από
τις διαφορετικές
παραδοχές που
ενσωματώνουν οι δύο
δείκτες. Ο CAPE
αποτυπώνει πόσο έχουν
αυξηθεί οι τιμές των
αμερικανικών μετοχών σε
σχέση με τη μακροχρόνια
πορεία των εταιρικών
κερδών, ενώ ο
προθεσμιακός δείκτης
στηρίζεται στις
προσδοκίες για τη
συνέχιση της αύξησης της
κερδοφορίας.
Κανένας από τους δύο δεν
είναι λανθασμένος. Απλώς
αναδεικνύουν
διαφορετικές πλευρές του
επενδυτικού κινδύνου: η
αγορά εμφανίζεται ακριβή
σε σύγκριση με την
ιστορική βάση των
κερδών, αλλά αρκετά πιο
εύλογα αποτιμημένη
εφόσον επιβεβαιωθούν οι
προβλέψεις των αναλυτών
για την κερδοφορία της
επόμενης χρονιάς.
Η διαφορά έχει ιδιαίτερη
σημασία σε μια αγορά
όπου η αύξηση των κερδών
εξαρτάται σε μεγάλο
βαθμό από έναν σχετικά
περιορισμένο αριθμό
επιχειρήσεων που
συνδέονται με την
τεχνητή νοημοσύνη. Εάν
οι επενδύσεις στις
υποδομές συνεχιστούν και
τα οφέλη στην
παραγωγικότητα αρχίσουν
να διαχέονται στην
οικονομία, οι σημερινές
αποτιμήσεις με βάση τα
αναμενόμενα κέρδη μπορεί
να αποδειχθούν
δικαιολογημένες.
Εάν, όμως, το κόστος
ανάπτυξης νέας
υπολογιστικής ισχύος
αυξηθεί ταχύτερα από τα
έσοδα που αυτή
δημιουργεί, οι
προβλέψεις για την
κερδοφορία ενδέχεται να
αποδειχθούν υπερβολικά
αισιόδοξες. Σε αυτή την
περίπτωση, ο φαινομενικά
ελκυστικότερος
προθεσμιακός δείκτης
P/E
δεν θα προσφέρει την
προστασία που περιμένουν
σήμερα οι επενδυτές.
Γι' αυτό και η
BlackRock
αναζητά ευκαιρίες πέρα
από την ίδια την
κατασκευή των υποδομών.
Στο επίκεντρο του
ενδιαφέροντός της
βρίσκονται επιχειρήσεις
στους κλάδους της
υγείας, της
πληροφορικής, των
τεχνολογικών υπηρεσιών
και των
χρηματοοικονομικών, οι
οποίες μπορούν να
αξιοποιήσουν την τεχνητή
νοημοσύνη για να
αυξήσουν την
παραγωγικότητα και τα
λειτουργικά τους
περιθώρια, χωρίς να
χρειάζεται να
χρηματοδοτήσουν
τεράστιες πρόσθετες
επενδύσεις σε πάγιο
εξοπλισμό.
Πρόκειται για μια πιθανή
αλλαγή στην ηγεσία της
αγοράς. Στα πρώτα στάδια
ενός τεχνολογικού
επενδυτικού κύκλου, οι
επιχειρήσεις που
διαθέτουν σπάνιους
πόρους και εξοπλισμό
βρίσκονται συνήθως σε
πλεονεκτική θέση. Οι
προηγμένοι ημιαγωγοί, οι
ηλεκτρικές συνδέσεις, οι
εγκαταστάσεις
υπολογιστικής ισχύος και
ο εξειδικευμένος
εξοπλισμός αποκτούν
υψηλή αξία, καθώς οι
πελάτες χρειάζονται
άμεσα πρόσθετη
δυναμικότητα.
Όσο, όμως, αυξάνεται η
προσφορά και η
τεχνολογία γίνεται
ευρύτερα διαθέσιμη, τα
οικονομικά οφέλη μπορούν
να μεταφερθούν σταδιακά
στις επιχειρήσεις που
την αξιοποιούν
αποτελεσματικότερα,
παράγοντας περισσότερα
με μικρότερο κόστος. Με
άλλα λόγια, η επόμενη
μεγάλη επενδυτική
ευκαιρία ενδέχεται να
βρίσκεται σε πολύ
περισσότερους κλάδους
από εκείνους που
πρωταγωνίστησαν στην
αρχική έκρηξη των
επενδύσεων σε υποδομές
τεχνητής νοημοσύνης.
Οι επενδύσεις στην
τεχνητή νοημοσύνη
ανταγωνίζονται πλέον και
τις κυβερνήσεις για
κεφάλαια
Ένα ακόμη σημαντικό
στοιχείο στην ανάλυση
της BlackRock
αφορά την αυξανόμενη
ζήτηση για
χρηματοδότηση. Οι
τεχνολογικοί όμιλοι
δεσμεύουν τεράστια
κεφάλαια για την
ανάπτυξη υποδομών
τεχνητής νοημοσύνης, την
ώρα που οι κυβερνήσεις
αυξάνουν τον δανεισμό
τους για να καλύψουν
δημοσιονομικά
ελλείμματα, αμυντικές
ανάγκες και άλλες
επενδυτικές
προτεραιότητες.
Ο ανταγωνισμός αυτός
εντείνει τις πιέσεις στη
διαθέσιμη παγκόσμια
αποταμίευση και
υποχρεώνει τους
επενδυτές να
επανεκτιμήσουν το
επίπεδο των επιτοκίων
που απαιτείται για να
εξισορροπηθεί η προσφορά
και η ζήτηση κεφαλαίων.
Στο πλαίσιο αυτό, η
BlackRock
έχει αναθεωρήσει προς τα
πάνω τις μακροπρόθεσμες
παραδοχές της για τα
επιτόκια, εκτιμώντας ότι
το ουδέτερο επιτόκιο θα
παραμείνει σε υψηλότερα
επίπεδα. Αυτό σημαίνει
ότι η επιστροφή σε ένα
περιβάλλον εξαιρετικά
φθηνής χρηματοδότησης
δεν θεωρείται δεδομένη,
ακόμη και αν ο
πληθωρισμός
αποκλιμακωθεί από τα
πρόσφατα υψηλά του.
Η εξέλιξη αυτή δεν
ακυρώνει απαραίτητα τις
θετικές προοπτικές των
μετοχών. Η ενίσχυση της
παραγωγικότητας και η
αύξηση της κερδοφορίας
μπορούν να συνυπάρξουν
με υψηλότερο κόστος
δανεισμού, ιδιαίτερα για
επιχειρήσεις που
διαθέτουν επαρκείς
λειτουργικές ταμειακές
ροές ώστε να
χρηματοδοτούν τις
επενδύσεις τους από ίδια
κεφάλαια.
Τα πράγματα είναι σαφώς
δυσκολότερα για
εταιρείες που εξαρτούν
την ανάπτυξή τους από τη
συνεχή πρόσβαση στις
αγορές δανεισμού. Μια
επιχείρηση που
χρηματοδοτεί τις
επενδύσεις της από τις
ταμειακές ροές της
βρίσκεται σε πολύ
διαφορετική θέση από μια
άλλη που πρέπει να
αναχρηματοδοτεί
σημαντικές υποχρεώσεις,
περιμένοντας ταυτόχρονα
να εμφανιστεί η ζήτηση
που θα δικαιολογήσει τις
ήδη πραγματοποιημένες
επενδύσεις.
Η άνοδος των αποδόσεων
των αμερικανικών
ομολόγων έχει ήδη
αρχίσει να επηρεάζει τις
σχετικές αποτιμήσεις,
καθιστώντας τα ομόλογα
πιο ανταγωνιστικά έναντι
των μετοχών, ειδικά για
επενδυτές που αναζητούν
εισόδημα χωρίς να
αναλαμβάνουν την
αβεβαιότητα των
μακροπρόθεσμων
προβλέψεων για τα
εταιρικά κέρδη.
Για πρώτη φορά από το
2020, η BlackRock
υιοθετεί πιο θετική
στρατηγική στάση
απέναντι στη διάρκεια
των επιτοκίων (duration),
μετακινώντας τα κρατικά
ομόλογα των ανεπτυγμένων
αγορών σε ουδέτερη θέση
και ενισχύοντας την
υπερστάθμισή της στα
ομόλογα συνδεδεμένα με
τον πληθωρισμό.
Η αλλαγή αυτή έχει
ιδιαίτερη σημασία για
έναν διαχειριστή
κεφαλαίων που τα
προηγούμενα χρόνια
προειδοποιούσε ότι τα
παραδοσιακά ομόλογα
ενδέχεται να μην
προσφέρουν πλέον την
αξιόπιστη αντιστάθμιση
κινδύνου που παρείχαν
στο προηγούμενο
νομισματικό περιβάλλον.
Ωστόσο, η
BlackRock
δεν θεωρεί ότι τα
κρατικά ομόλογα θα
λειτουργούν αυτομάτως ως
ασφαλές καταφύγιο σε
κάθε υποχώρηση των
μετοχών. Ο επίμονος
πληθωρισμός, οι
ενεργειακοί περιορισμοί
και οι αυξημένες
κρατικές δανειακές
ανάγκες μπορεί να
περιορίσουν τη
δυνατότητα των κεντρικών
τραπεζών να μειώνουν
επιθετικά τα επιτόκια
όταν η οικονομία
εξασθενεί.
Έτσι, δεν αποκλείεται
μετοχές και ομόλογα να
υποχωρούν ταυτόχρονα,
ιδιαίτερα όταν η
αναταραχή προκαλείται
από ένα νέο πληθωριστικό
σοκ και όχι από
επιβράδυνση της
οικονομικής
δραστηριότητας. Για τον
λόγο αυτό, η
BlackRock
προκρίνει μια πιο
επιλεκτική προσέγγιση
στη διαμόρφωση των
χαρτοφυλακίων, με έμφαση
στους συγκεκριμένους
οικονομικούς κινδύνους
και στις αποδόσεις που
προσφέρει κάθε επένδυση,
αντί της απλής κατανομής
κεφαλαίων μεταξύ
ευρύτερων κατηγοριών
ενεργητικού.
Οι νικητές και οι
χαμένοι των αγορών
αλλάζουν
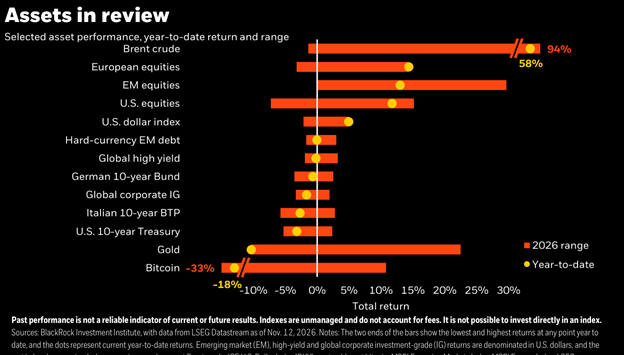
Η σύγκριση των αποδόσεων
διαφορετικών κατηγοριών
επενδύσεων από τις αρχές
του 2026 αναδεικνύει
πόσο ανομοιογενές έχει
γίνει το σημερινό
περιβάλλον.
Το πετρέλαιο
Brent
έχει καταγράψει
εξαιρετικά μεγάλο εύρος
διακύμανσης,
αντανακλώντας τόσο το
ενεργειακό σοκ όσο και
τις μεταβολές στο
γεωπολιτικό ασφάλιστρο
κινδύνου. Σημαντικές
διακυμάνσεις έχουν
σημειώσει επίσης οι
ευρωπαϊκές μετοχές και
οι αγορές των
αναδυόμενων οικονομιών,
ενώ το Bitcoin
έχει υποστεί σημαντικές
απώλειες και τα κρατικά
ομόλογα έχουν δεχθεί
πιέσεις από την άνοδο
των αποδόσεων.
Πηγή: BlackRock
Investment Institute,
LSEG Datastream, 12
Νοεμβρίου 2026.
Το βασικό χαρακτηριστικό
είναι η μεγάλη
διαφοροποίηση των
αποδόσεων. Οι αγορές δεν
κινούνται πλέον με έναν
ενιαίο τρόπο, ούτε
ακολουθούν απλώς ένα
μοτίβο ανάληψης ή
αποφυγής κινδύνου. Η
συμπεριφορά μετοχών,
νομισμάτων, εμπορευμάτων
και κρατικών ομολόγων
εξαρτάται ολοένα
περισσότερο από το είδος
του οικονομικού ή
γεωπολιτικού σοκ που
καλούνται να αποτιμήσουν
οι επενδυτές.
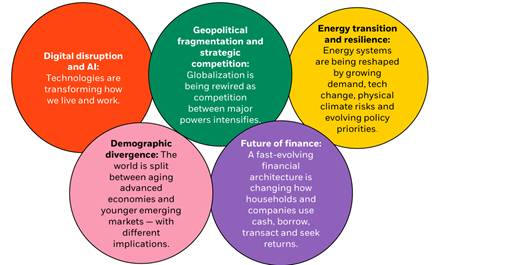
Η εικόνα αυτή συνδέεται
με τις ευρύτερες
διαρθρωτικές αλλαγές
που, σύμφωνα με την
BlackRock,
αναδιαμορφώνουν το
παγκόσμιο επενδυτικό
τοπίο. Η τεχνητή
νοημοσύνη είναι μόνο μία
από τις μεγάλες δυνάμεις
που επηρεάζουν την
κατανομή κεφαλαίων. Ο
γεωπολιτικός
κατακερματισμός, η
ενεργειακή ασφάλεια, οι
δημογραφικές
διαφοροποιήσεις και οι
αλλαγές στο
χρηματοπιστωτικό σύστημα
διαμορφώνουν επίσης νέες
ευκαιρίες, αλλά και
νέους κινδύνους.
Η αλληλεπίδραση αυτών
των παραγόντων είναι
ιδιαίτερα εμφανής στην
περίπτωση της τεχνητής
νοημοσύνης. Η ανάπτυξη
υπολογιστικών υποδομών
απαιτεί τεράστιες
ποσότητες ηλεκτρικής
ενέργειας, δημιουργώντας
επενδυτικές ευκαιρίες
στην παραγωγή και
μεταφορά ενέργειας,
καθώς και στον εξοπλισμό
που απαιτείται για την
επέκταση της διαθέσιμης
δυναμικότητας.
Παράλληλα, ο
γεωπολιτικός
ανταγωνισμός ωθεί
κυβερνήσεις και
επιχειρήσεις στη
διαφοροποίηση των
εφοδιαστικών αλυσίδων,
ενώ οι δημογραφικές
πιέσεις ενισχύουν την
ανάγκη αξιοποίησης
τεχνολογιών που μπορούν
να αυξήσουν την
παραγωγικότητα σε
οικονομίες με ελλείψεις
εργατικού δυναμικού.
Οι εξελίξεις αυτές
μπορεί να λειτουργούν
ενισχυτικά η μία για την
άλλη, δημιουργούν όμως
και σημαντικά σημεία
συμφόρησης. Μια χώρα
μπορεί να διαθέτει τα
κεφάλαια και την
τεχνογνωσία για την
ανάπτυξη προηγμένων
κέντρων δεδομένων, αλλά
να μην έχει την
απαραίτητη ενεργειακή
υποδομή για τη
λειτουργία τους.
Αντίστοιχα, μια
επιχείρηση μπορεί να
εντοπίζει σημαντικές
δυνατότητες αύξησης της
παραγωγικότητας μέσω της
τεχνητής νοημοσύνης,
αλλά να θεωρεί ότι το
κόστος χρηματοδότησης
καθιστά την απαιτούμενη
επένδυση λιγότερο
ελκυστική.
Η στρατηγική της
BlackRock
είναι να εντοπίζει
συγκεκριμένες ευκαιρίες
που προκύπτουν από
αυτούς τους
περιορισμούς, αντί να
αυξάνει αδιακρίτως την
έκθεσή της σε κάθε
εταιρεία που συνδέεται
με την τεχνητή
νοημοσύνη.
Πού τοποθετείται σήμερα
η BlackRock
Η διάκριση μεταξύ
μακροπρόθεσμης
στρατηγικής και
βραχυπρόθεσμων επιλογών
αποτυπώνεται καθαρά στην
τρέχουσα κατανομή των
επενδύσεών της.
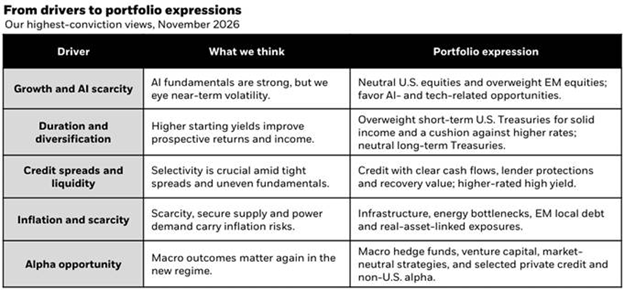
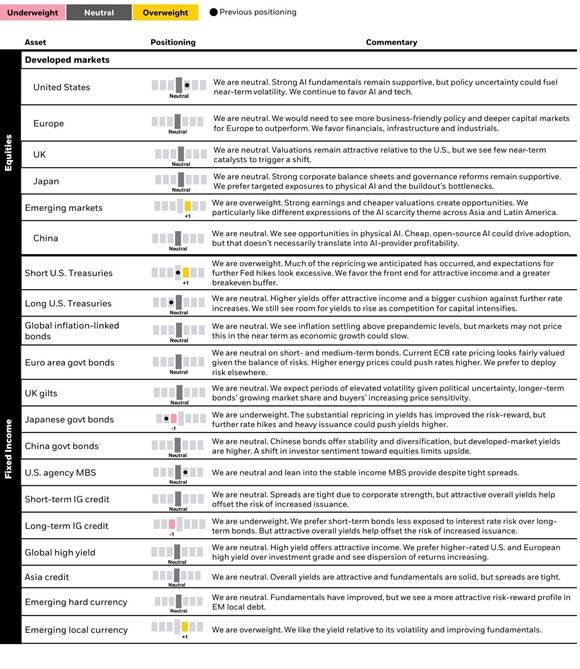
Για τους επόμενους 6-12
μήνες, η
BlackRock
διατηρεί ουδέτερη θέση
στις μετοχές των ΗΠΑ,
της Ευρώπης, της
Βρετανίας, της Ιαπωνίας
και της Κίνας. Αντίθετα,
παραμένει υπέρβαρη στις
μετοχές των αναδυόμενων
αγορών.
Η προτίμηση αυτή
στηρίζεται στις σχετικά
ελκυστικότερες
αποτιμήσεις, στις
θετικές προοπτικές
κερδοφορίας και στις
επενδυτικές δυνατότητες
που συνδέονται με τις
υποδομές τεχνητής
νοημοσύνης και τη
σπανιότητα φυσικών πόρων
στην Ασία και τη
Λατινική Αμερική.
Η Ιαπωνία εξακολουθεί να
παρουσιάζει ενδιαφέρον
λόγω της ισχυρής
χρηματοοικονομικής θέσης
των επιχειρήσεών της και
των μεταρρυθμίσεων
εταιρικής διακυβέρνησης.
Η BlackRock
εντοπίζει επίσης
ευκαιρίες σε εταιρείες
που προμηθεύουν τον
φυσικό εξοπλισμό και τις
υποδομές που απαιτούνται
για την ανάπτυξη της
τεχνητής νοημοσύνης.
Για την Κίνα, η εκτίμηση
είναι ότι η διάδοση
φθηνότερων μοντέλων
τεχνητής νοημοσύνης
ανοικτού κώδικα μπορεί
να επιταχύνει την
υιοθέτηση της
τεχνολογίας. Αυτό,
ωστόσο, δεν σημαίνει
αυτομάτως ότι οι
εταιρείες που την
αναπτύσσουν ή την
προσφέρουν θα καταφέρουν
να εξασφαλίσουν
αντίστοιχα υψηλή
κερδοφορία.
Στα ομόλογα, η
BlackRock
διατηρεί υπέρβαρη θέση
στα βραχυπρόθεσμα
αμερικανικά κρατικά
χρεόγραφα. Εκτιμά ότι
μεγάλο μέρος της
αναπροσαρμογής των
επιτοκιακών προσδοκιών
έχει ήδη συντελεστεί και
ότι οι προβλέψεις της
αγοράς για περαιτέρω
αυστηροποίηση της
πολιτικής της Fed
ενδέχεται να είναι
υπερβολικές.
Για τα ομόλογα
μεγαλύτερης διάρκειας, η
στάση της είναι
ουδέτερη. Οι υψηλότερες
αρχικές αποδόσεις έχουν
βελτιώσει τις προοπτικές
μελλοντικών αποδόσεων,
αν και οι αυξημένες
ανάγκες κρατικού
δανεισμού εξακολουθούν
να αποτελούν παράγοντα
που μπορεί να οδηγήσει
σε νέα άνοδο των
αποδόσεων.
Στην αγορά εταιρικού
χρέους, προτιμά εκδότες
με ορατές ταμειακές
ροές, ισχυρές
εξασφαλίσεις για τους
δανειστές και σχετικά
υψηλές αναμενόμενες
ανακτήσεις σε περίπτωση
αθέτησης υποχρεώσεων.
Θετική παραμένει η στάση
της απέναντι στα ομόλογα
υψηλής απόδοσης με
καλύτερη πιστοληπτική
ποιότητα, ενώ υπέρβαρη
είναι και η θέση της στο
χρέος αναδυόμενων αγορών
σε τοπικό νόμισμα, λόγω
των αποδόσεων και της
βελτίωσης των θεμελιωδών
μεγεθών.
Πηγή: BlackRock
Investment Institute,
Νοέμβριος 2026.
Η λογική πίσω από αυτές
τις επιλογές είναι
σαφής. Η
BlackRock
θέλει να διατηρήσει
έκθεση στα μακροπρόθεσμα
οφέλη της τεχνητής
νοημοσύνης και των
υπόλοιπων διαρθρωτικών
αλλαγών, αλλά δεν
επιθυμεί να πληρώνει
οποιοδήποτε τίμημα για
την ανάπτυξη, όταν το
κόστος χρηματοδότησης
παραμένει υψηλό και η
κατανομή των μελλοντικών
κερδών είναι αβέβαιη.
Σε αυτό το περιβάλλον,
θεωρεί ότι μπορεί να
αυξηθεί και ο ρόλος
εναλλακτικών επενδυτικών
στρατηγικών, όπως
επιλεγμένα
μακροοικονομικά
hedge
funds,
στρατηγικές ουδέτερης
έκθεσης στην αγορά (market
neutral),
ιδιωτική πίστη και
επενδύσεις που μπορούν
να επωφεληθούν από τις
αποκλίσεις μεταξύ
διαφορετικών οικονομικών
εξελίξεων, χωρίς να
εξαρτώνται αποκλειστικά
από τη γενικευμένη άνοδο
των μετοχών.
Το βασικό συμπέρασμα
είναι ότι η πεποίθηση
πως η τεχνητή νοημοσύνη
θα αλλάξει την οικονομία
δεν συνεπάγεται ότι οι
επενδυτές πρέπει να
εκφράζουν αυτή την άποψη
αποκλειστικά μέσω των
εταιρειών που βρίσκονται
στην πρώτη γραμμή της
τεχνολογικής
επανάστασης.
Μπορούν να διατηρούν
θετική στάση απέναντι
στις προοπτικές της
τεχνητής νοημοσύνης,
επιλέγοντας παράλληλα
συγκεκριμένες ευκαιρίες
στις αναδυόμενες αγορές,
επενδύσεις που
προσφέρουν εισόδημα,
επιχειρήσεις φυσικών
υποδομών και εταιρείες
που θα επωφεληθούν από
την ευρύτερη υιοθέτηση
της τεχνολογίας.
Η επόμενη φάση του
επενδυτικού κύκλου της
τεχνητής νοημοσύνης
Το ενδιαφέρον στοιχείο
στην τελευταία
τοποθέτηση της
BlackRock
είναι ότι η αγορά
αρχίζει να διαχωρίζει τη
σημασία της τεχνητής
νοημοσύνης για την
οικονομία από τις
αποδόσεις που μπορούν να
εξασφαλίσουν οι
επενδυτές
χρηματοδοτώντας την
ανάπτυξή της.
Η τεχνολογία μπορεί να
συνεχίσει να
μετασχηματίζει τις
επιχειρήσεις, χωρίς αυτό
να σημαίνει ότι οι
εταιρείες που δαπανούν
τα περισσότερα για
υποδομές θα είναι και
εκείνες που θα
προσφέρουν τις
υψηλότερες
χρηματιστηριακές
αποδόσεις. Με τις
αποδόσεις των ομολόγων
σε υψηλά επίπεδα και τον
ανταγωνισμό για την
εξασφάλιση κεφαλαίων να
εντείνεται, αποκτούν
μεγαλύτερη σημασία οι
επιχειρήσεις που μπορούν
να χρηματοδοτούν την
ανάπτυξή τους από τις
δικές τους ταμειακές
ροές, καθώς και όσες θα
αξιοποιήσουν την τεχνητή
νοημοσύνη χωρίς να
αναλάβουν τεράστιες
πρόσθετες χρηματοδοτικές
υποχρεώσεις.
Η διάκριση μεταξύ
στρατηγικής και τακτικής
τοποθέτησης έχει επίσης
ιδιαίτερη σημασία.
Υπάρχουν σοβαροί λόγοι
για να παραμείνει κανείς
θετικός απέναντι στις
αμερικανικές μετοχές σε
ορίζοντα αρκετών ετών,
αλλά αυτό δεν σημαίνει
ότι κάθε βραχυπρόθεσμη
ανάκαμψη αποτελεί
ευκαιρία για άμεση
αύξηση της έκθεσης.
Μια πιο επιλεκτική
προσέγγιση, με συνδυασμό
ποιοτικών μετοχών,
υποδομών και επενδύσεων
που προσφέρουν εισόδημα,
αφήνει παράλληλα
περιθώρια αξιοποίησης
πιθανών νέων αναταράξεων
στις αγορές.
Ενδιαφέρουσα είναι και η
βελτιωμένη στάση
απέναντι στα ομόλογα,
καθώς οι υψηλότερες
αρχικές αποδόσεις
προσφέρουν πλέον
ουσιαστικότερη ανταμοιβή
για την ανάληψη του
κινδύνου διάρκειας, έστω
και αν τα ομόλογα δεν
μπορούν πλέον να
θεωρούνται αξιόπιστη
αντιστάθμιση σε κάθε
πληθωριστικό σοκ.
Η επόμενη φάση της
επενδυτικής ιστορίας της
τεχνητής νοημοσύνης
ενδέχεται, επομένως, να
μην αφορά τόσο το ποιος
θα κατασκευάσει το
μεγαλύτερο κέντρο
δεδομένων, αλλά το ποιος
θα καταφέρει να
αποκομίσει την υψηλότερη
οικονομική απόδοση από
την υπολογιστική ισχύ
που έχει ήδη
εγκατασταθεί. Εκεί είναι
πιθανό να αναδειχθούν
ορισμένες από τις πιο
ενδιαφέρουσες
επενδυτικές ευκαιρίες
των επόμενων ετών.
Source: BlackRock
Investment Institute,
LSEG Datastream,
November 2026.
|