|
Οι
πιέσεις στη Γαλλία και ο
φαύλος κύκλος του χρέους
Η
γαλλική αγορά βρίσκεται
ήδη στο επίκεντρο των
ρευστοποιήσεων που
πλήττουν τα κρατικά
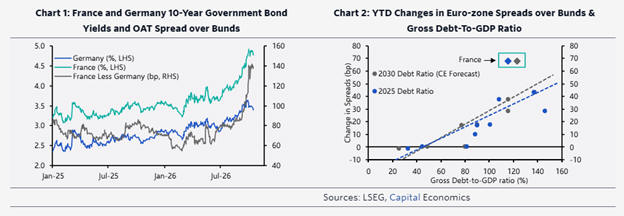
ομόλογα. Οι αποδόσεις
των 10ετών γαλλικών
τίτλων έχουν αυξηθεί
κατά περίπου 120 μονάδες
βάσης από την αρχή του
έτους, ενώ το spread
έχει ανέλθει στα
υψηλότερα επίπεδα από
την περίοδο της
ευρωπαϊκής κρίσης
χρέους.
Η
Capital Economics εκτιμά
ότι η τάση αυτή μπορεί
να συνεχιστεί τα επόμενα
χρόνια. Στην ανάλυσή της
εντοπίζει δύο βασικούς
παράγοντες πίσω από την
επιδείνωση του κλίματος.
Ο πρώτος είναι η
αναθεώρηση προς τα πάνω
των προσδοκιών των
επενδυτών για την πορεία
των επιτοκίων στην
Ευρωζώνη. Ο δεύτερος
αφορά τις αυξανόμενες
ανησυχίες για τη
δημοσιονομική κατάσταση
της Γαλλίας, καθώς το
υψηλότερο κόστος
δανεισμού επιβαρύνει την
εξυπηρέτηση του χρέους
και εντείνει τους
προβληματισμούς για τη
βιωσιμότητά του.
Οι
δύο εξελίξεις
αλληλοτροφοδοτούνται: οι
υψηλότερες προσδοκίες
για τα επιτόκια πιέζουν
τις αποδόσεις των
ομολόγων, ενώ η
επιδείνωση των
δημοσιονομικών
προοπτικών ενισχύει την
επιφυλακτικότητα των
επενδυτών. Παρότι το
περιβάλλον αυτό
επηρεάζει συνολικά την
αγορά, οι γαλλικοί
τίτλοι εμφανίζουν
μεγαλύτερη απόκλιση από
την υπόλοιπη Ευρωζώνη,
με το spread να
διευρύνεται περισσότερο
από όσο θα μπορούσε να
εξηγηθεί αποκλειστικά
από την εξέλιξη του
δημόσιου χρέους.
Ο
πολιτικός παράγοντας και
ο κίνδυνος σύγκρουσης με
τις Βρυξέλλες
Στους παράγοντες που
επιβαρύνουν τις
προοπτικές των γαλλικών
ομολόγων συγκαταλέγεται
και η αβεβαιότητα γύρω
από τις επόμενες
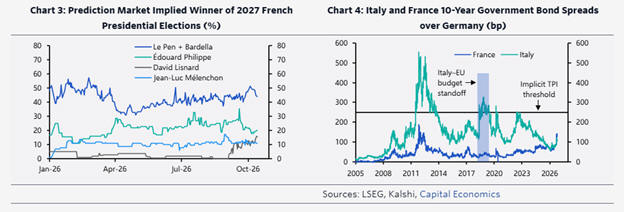
εκλογές. Η Capital
Economics επισημαίνει
ότι η ενίσχυση των
πιθανοτήτων επικράτησης
της Μαρίν Λεπέν μπορεί
να επηρεάζει αρνητικά
την επενδυτική
εμπιστοσύνη.
Η
επικεφαλής της γαλλικής
ακροδεξιάς έχει δηλώσει
ότι θα επιδιώξει
δημοσιονομική εξυγίανση
εφόσον αναλάβει την
εξουσία. Ωστόσο, σύμφωνα
με την ανάλυση του
οίκου, ορισμένες από τις
εξαγγελίες της για τη
φορολογία και τις
δημόσιες δαπάνες
δημιουργούν αμφιβολίες
ως προς τη δυνατότητα
υλοποίησής τους χωρίς
πρόσθετη επιβάρυνση των
δημόσιων οικονομικών.
Οι
πιέσεις θα μπορούσαν να
ενταθούν εάν μια
κυβέρνηση υπό την ηγεσία
της δεν αναθεωρήσει
ορισμένες από τις πιο
αμφιλεγόμενες προτάσεις
της. Μεταξύ αυτών
περιλαμβάνεται η μείωση
της γαλλικής συνεισφοράς
στον προϋπολογισμό της
Ευρωπαϊκής Ένωσης, μια
επιλογή που θα μπορούσε
να οδηγήσει σε
αντιπαράθεση με τις
Βρυξέλλες.
Η
Capital Economics
υπενθυμίζει την εμπειρία
της Ιταλίας το 2018,
όταν η σύγκρουση της
τότε κυβέρνησης με την
Ευρωπαϊκή Επιτροπή για
το δημοσιονομικό
έλλειμμα είχε οδηγήσει
τα spreads των ιταλικών
ομολόγων πάνω από τις
300 μονάδες βάσης.
Τελικά, η έντονη
αντίδραση των αγορών
είχε συμβάλει
καθοριστικά στην
αναθεώρηση της ιταλικής
στάσης.
Το
όριο των 250 μονάδων
βάσης και η πιθανή
παρέμβαση της ΕΚΤ
Παρά την πρόβλεψη για
περαιτέρω διεύρυνση του
γαλλικού spread, ο οίκος
θεωρεί ότι η Ευρωπαϊκή
Κεντρική Τράπεζα θα
μπορούσε να παρέμβει
προκειμένου να αποτρέψει
τη μετάδοση της
αναταραχής στις
υπόλοιπες αγορές
κρατικού χρέους.
Ειδικότερα, εκτιμά ότι
εάν η διαφορά απόδοσης
των γαλλικών ομολόγων
πλησιάσει τις 250
μονάδες βάσης, η ΕΚΤ θα
κινηθεί για να
περιορίσει τον κίνδυνο
ευρύτερης
αποσταθεροποίησης.
Παράλληλα, η πορεία των
ενεργειακών τιμών θα
μπορούσε να λειτουργήσει
ως παράγοντας
αποκλιμάκωσης των
πιέσεων. Εάν το κόστος
ενέργειας υποχωρήσει και
οι αυξήσεις του δεν
περάσουν με ένταση στις
υπόλοιπες τιμές, οι
επενδυτές ενδέχεται να
περιορίσουν τις
προσδοκίες τους για νέες
αυξήσεις επιτοκίων από
την ΕΚΤ.
Μια
τέτοια εξέλιξη θα
μπορούσε να προσφέρει
ανακούφιση όχι μόνο στη
Γαλλία, αλλά και σε
άλλες χώρες με υψηλό
δημόσιο χρέος, καθώς θα
περιόριζε την πίεση από
το κόστος δανεισμού και
θα βελτίωνε το
επενδυτικό κλίμα στην
αγορά κρατικών τίτλων.
Στο
επίκεντρο η Ελλάδα –
Κάτω από τις 80 μονάδες
βάσης το spread το 2027
Η
Capital Economics εκτιμά
ότι, εφόσον
αποκλιμακωθούν οι
ανησυχίες για την
ενέργεια και δεν
προκύψουν σημαντικές
δευτερογενείς
πληθωριστικές
επιπτώσεις, η
πλειονότητα των αγορών
ομολόγων της Ευρωζώνης
θα μπορούσε να κινηθεί
σε ευνοϊκότερη τροχιά.
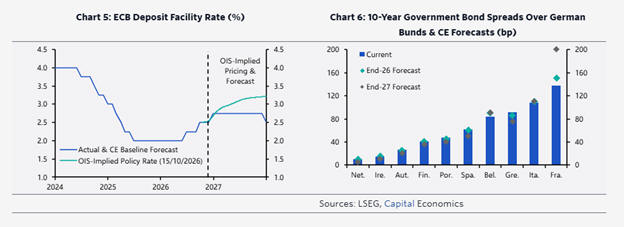
Η
Ελλάδα συγκαταλέγεται
στις χώρες για τις
οποίες προβλέπεται
περαιτέρω συμπίεση των
spreads. Σύμφωνα με τις
εκτιμήσεις του οίκου, η
διαφορά απόδοσης των
ελληνικών 10ετών
ομολόγων έναντι των
αντίστοιχων γερμανικών
τίτλων αναμένεται να
υποχωρήσει κάτω από τις
80 μονάδες βάσης έως το
τέλος του 2027.
Η
συγκεκριμένη πρόβλεψη
διαφοροποιεί την
ελληνική αγορά από
εκείνες χωρών που
εξακολουθούν να
αντιμετωπίζουν
εντονότερες ανησυχίες
για τη δυναμική του
χρέους τους. Η συνολική
εικόνα, ωστόσο, θα
εξαρτηθεί από την πορεία
των επιτοκίων, τις
ενεργειακές εξελίξεις,
τις δημοσιονομικές
αποφάσεις των
κυβερνήσεων και την
αντίδραση της ΕΚΤ σε
ενδεχόμενες νέες
αναταράξεις.
|