|
Κατά συνέπεια, η
Fitch
εκτιμά ότι το βασικό
πρόβλημα δεν είναι μια
άμεση κρίση
χρηματοδότησης, αλλά η
σταδιακή αύξηση του
κόστους εξυπηρέτησης του
χρέους, η οποία μπορεί
να επιβαρύνει τα
ελλείμματα και να
περιορίσει τις
δυνατότητες
δημοσιονομικής
προσαρμογής σε βάθος
χρόνου.
Γιατί η σημερινή
κατάσταση διαφέρει από
την κρίση χρέους
Η Fitch
εντοπίζει ορισμένες
σημαντικές διαφορές σε
σχέση με την προηγούμενη
ευρωπαϊκή κρίση, οι
οποίες περιορίζουν τον
κίνδυνο μετάδοσης των
πιέσεων από τις αγορές
ομολόγων στο σύνολο της
Ευρωζώνης.
Πρώτον, δεν διαπιστώνει
ενδείξεις υπερθέρμανσης
και υπερβολικού
δανεισμού στις πιο
ευάλωτες αγορές, όπως
συνέβαινε σε
προηγούμενες περιόδους.
Δεύτερον, το τραπεζικό
σύστημα διαθέτει σήμερα
ισχυρότερες δικλείδες
ασφαλείας, περιορίζοντας
την πιθανότητα να
δημιουργηθεί ένας νέος
φαύλος κύκλος
αλληλεξάρτησης μεταξύ
τραπεζών και κρατών,
όπου η επιδείνωση της
δημοσιονομικής
κατάστασης μιας χώρας θα
μπορούσε να
αποσταθεροποιήσει τις
τράπεζές της και
αντίστροφα.
Παράλληλα, οι ευρωπαϊκοί
θεσμοί έχουν πλέον στη
διάθεσή τους περισσότερα
εργαλεία για την
αντιμετώπιση συστημικών
πιέσεων και την αποτροπή
μιας ανεξέλεγκτης κρίσης
στις αγορές κρατικού
χρέους.
Αυτές οι διαφορές,
ωστόσο, δεν εξαλείφουν
τους δημοσιονομικούς
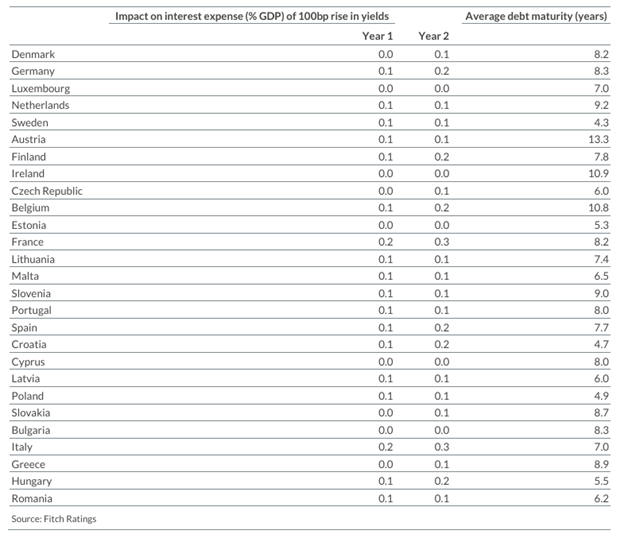
κινδύνους. Η αύξηση του
μέσου κόστους δανεισμού
θα επιβαρύνει σταδιακά
τις κρατικές δαπάνες για
τόκους, καθιστώντας
δυσκολότερη τη μείωση
των ελλειμμάτων. Ειδικά
για κυβερνήσεις που δεν
πείθουν τους επενδυτές
ότι ακολουθούν αξιόπιστη
πορεία δημοσιονομικής
εξυγίανσης, οι πιέσεις
μπορεί να ενταθούν
απότομα.
Η Fitch
προειδοποιεί ότι μια
απότομη άνοδος των
αποδόσεων θα μπορούσε να
προκαλέσει σοβαρές
αναταράξεις, εάν οι
αγορές θεωρήσουν ότι μια
κυβέρνηση δεν έχει ούτε
τη βούληση ούτε την
πολιτική δυνατότητα να
λάβει τα αναγκαία μέτρα
για τον έλεγχο του
χρέους της. Σε μια
τέτοια περίπτωση, ακόμη
και τα διαθέσιμα
ευρωπαϊκά εργαλεία
παρέμβασης ενδέχεται να
αποδειχθούν λιγότερο
αποτελεσματικά, εφόσον
δεν υπάρχει επαρκής
εμπιστοσύνη στη
δημοσιονομική πολιτική
της συγκεκριμένης χώρας.
Βέλγιο, Γαλλία, Ιταλία
και Βρετανία στο
επίκεντρο των ανησυχιών
Ιδιαίτερη προσοχή
απαιτείται για τις χώρες
που συνδυάζουν υψηλό
δημόσιο χρέος με
δυσκολίες στον
περιορισμό των
δημοσιονομικών
ελλειμμάτων. Η
Fitch
ξεχωρίζει το Βέλγιο, τη
Γαλλία, την Ιταλία και
το Ηνωμένο Βασίλειο ως
οικονομίες στις οποίες
οι πιέσεις θα μπορούσαν
να εξελιχθούν σε
σοβαρότερη δημοσιονομική
αναταραχή.
Ο οίκος επισημαίνει ότι
οι αγορές μπορούν να
αντιδράσουν έντονα όχι
μόνο σε μια επιδείνωση
των δημοσιονομικών
μεγεθών, αλλά και σε
πολιτικές εξαγγελίες που
δημιουργούν αμφιβολίες
για τη δυνατότητα
εφαρμογής μιας συνετής
οικονομικής πολιτικής. Η
εμπειρία της Βρετανίας
το 2022 αποτελεί
χαρακτηριστικό
παράδειγμα του πόσο
γρήγορα μπορεί να
κλιμακωθεί η πίεση όταν
οι επενδυτές αμφισβητούν
τη δημοσιονομική
αξιοπιστία μιας
κυβέρνησης.
Στην περίπτωση του
Ηνωμένου Βασιλείου, η
Fitch
διαπιστώνει ότι έχει
σημειωθεί κάποια πρόοδος
στον περιορισμό του
ελλείμματος τα τελευταία
χρόνια, ωστόσο εκτιμά
ότι το δημόσιο χρέος θα
εξακολουθήσει να
αυξάνεται, έστω και
οριακά, έως το 2028.
Ακόμη πιο δύσκολη
χαρακτηρίζει την
κατάσταση στη Γαλλία. Η
χώρα δεν διαθέτει ισχυρό
πρόσφατο ιστορικό
δημοσιονομικής
εξυγίανσης, καθώς δεν
έχει καταγράψει
πρωτογενές πλεόνασμα από
το 1974. Παρά την πρόοδο
που σημειώθηκε σε
ορισμένες περιόδους,
μεταξύ άλλων στις αρχές
της δεκαετίας του 2010
και στα πρώτα χρόνια της
προεδρίας Μακρόν, η
δημοσιονομική πορεία στη
συνέχεια επιδεινώθηκε.
Η πολιτική πολυδιάσπαση
και οι κοινωνικές
αντιδράσεις περιορίζουν
τα περιθώρια για την
εφαρμογή δύσκολων
μέτρων, καθιστώντας πιο
σύνθετη την προσπάθεια
επίτευξης μιας
διατηρήσιμης
δημοσιονομικής
προσαρμογής.
Το ελληνικό παράδειγμα
και η δυνατότητα μείωσης
του χρέους
Ιδιαίτερο ενδιαφέρον
παρουσιάζει η αναφορά
της Fitch
στην Ελλάδα, η οποία
χρησιμοποιείται ως
παράδειγμα χώρας που
κατάφερε να πετύχει
σημαντική βελτίωση της
δημοσιονομικής της
κατάστασης μετά την
κρίση χρέους.
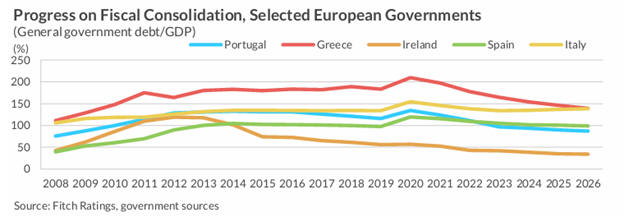
Ο οίκος επισημαίνει ότι
η μείωση του δημόσιου
χρέους δεν είναι
ανέφικτη ακόμη και για
οικονομίες που έχουν
περάσει από βαθιά
δημοσιονομική κρίση. Η
Ελλάδα, μαζί με την
Πορτογαλία, την Ιρλανδία
και την Κύπρο, πέτυχε
σημαντική πρόοδο στην
αποκατάσταση της
δημοσιονομικής
σταθερότητας, ενώ
αντίστοιχες προσπάθειες
καταγράφηκαν, σε
μικρότερο βαθμό, στην
Ισπανία και την Ιταλία.
Το βασικό συμπέρασμα της
Fitch
είναι ότι η
δημοσιονομική εξυγίανση
εξαρτάται σε μεγάλο
βαθμό από την πολιτική
βούληση και τη συνέπεια
στην εφαρμογή μιας
μακροπρόθεσμης
στρατηγικής. Δεν
υπάρχει, ωστόσο, ένα
ενιαίο μοντέλο που
μπορεί να εφαρμοστεί με
τον ίδιο τρόπο σε όλες
τις χώρες. Η αφετηρία
κάθε οικονομίας, το ύψος
του χρέους, η κατάσταση
των δημόσιων οικονομικών
και οι πολιτικές
συνθήκες καθορίζουν σε
μεγάλο βαθμό τις
πιθανότητες επιτυχίας.
Η αναφορά στην Ελλάδα
έχει ιδιαίτερη σημασία,
καθώς αναδεικνύει τη
δυνατότητα μιας χώρας με
βαρύ ιστορικό δημόσιου
χρέους να βελτιώσει
ουσιαστικά τη
δημοσιονομική της
εικόνα. Παράλληλα, όμως,
η προειδοποίηση της
Fitch
είναι σαφής: η σημερινή
άνοδος των αποδόσεων δεν
αποτελεί από μόνη της
κρίση, αλλά αυξάνει το
κόστος της καθυστέρησης
και της δημοσιονομικής
αδράνειας.
Το ζητούμενο για τις
ευρωπαϊκές κυβερνήσεις
είναι πλέον να πείσουν
τις αγορές ότι διαθέτουν
αξιόπιστο σχέδιο για τον
έλεγχο των ελλειμμάτων
και τη σταδιακή
αποκλιμάκωση του χρέους.
Διαφορετικά, η άνοδος
του κόστους δανεισμού
μπορεί να μετατραπεί από
μια διαχειρίσιμη
επιβάρυνση σε έναν πολύ
σοβαρότερο παράγοντα
οικονομικής αστάθειας.

|