|
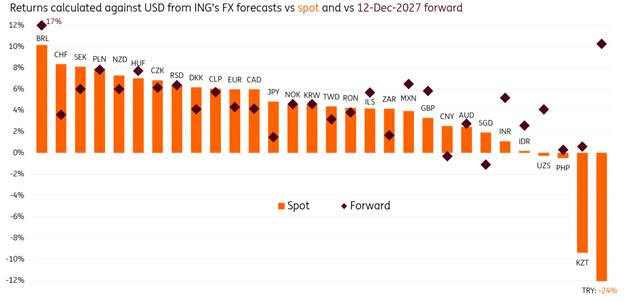
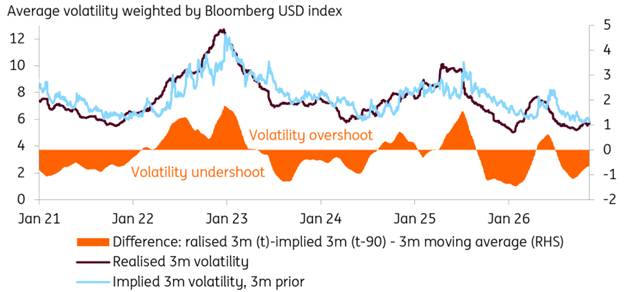
Κατά το μεγαλύτερο μέρος
της τελευταίας
πενταετίας, οι αγορές
προεξοφλούσαν υψηλότερη
μεταβλητότητα στις
ισοτιμίες από αυτήν που
τελικά καταγραφόταν. Η
ING
θεωρεί ότι σε αυτό
ενδέχεται να έχουν
συμβάλει και ορισμένοι
διαρθρωτικοί παράγοντες:
η τεράστια αύξηση των
χρηματοοικονομικών
περιουσιακών στοιχείων,
που ενισχύει τη
ρευστότητα στην αγορά
συναλλάγματος, αλλά και
η ευρύτερη χρήση
αλγορίθμων τιμολόγησης
και εκτέλεσης συναλλαγών
από τους θεσμικούς
επενδυτές, οι οποίοι
περιορίζουν τις
επιπτώσεις όταν η
συναλλακτική
δραστηριότητα υποχωρεί.
Αυτό, πάντως, δεν
σημαίνει ότι οι κίνδυνοι
έχουν εξαφανιστεί. Σε
περίπτωση ενός αρκετά
ισχυρού σοκ, όπως οι
δασμοί της «Ημέρας
Απελευθέρωσης» το 2025 ή
η έναρξη του πολέμου στο
Ιράν φέτος, η διαθέσιμη
ρευστότητα μπορεί να
περιοριστεί απότομα. Οι
ακραίες μεταβολές
χαμηλής πιθανότητας αλλά
υψηλού αντίκτυπου
εξακολουθούν να
αποτελούν απειλή για τις
αγορές συναλλάγματος.
Ωστόσο, απαιτείται πλέον
ένας ιδιαίτερα ισχυρός
καταλύτης για να
οδηγήσει σε ουσιαστική
αύξηση της
μεταβλητότητας.
2. Το βλέμμα στις
κεντρικές τράπεζες των
ανεπτυγμένων οικονομιών
Σε μια χρονιά που
κυριαρχήθηκε από
γεωπολιτικούς κινδύνους
και ενεργειακές
αναταράξεις, οι
επενδυτές συναλλάγματος
σταδιακά έπαψαν να
αντιδρούν αποκλειστικά
στις ειδήσεις και
στράφηκαν περισσότερο
στις βραχυπρόθεσμες
διαφορές επιτοκίων ως
βασικό οδηγό των
ισοτιμιών. Η ING
εκτιμά ότι αυτή η τάση
θα συνεχιστεί και το
2027.
Οι αυξήσεις επιτοκίων
από τις κεντρικές
τράπεζες περνούν πλέον
από τη φάση της
προληπτικής αντίδρασης
σε εκείνη που απαιτεί
σαφείς ενδείξεις ότι οι
πληθωριστικές πιέσεις
αποκτούν πιο μόνιμα
χαρακτηριστικά. Οι τιμές
του πετρελαίου θα
εξακολουθήσουν να
διαδραματίζουν ρόλο,
ωστόσο μεγαλύτερη
σημασία θα έχει το κατά
πόσο κάθε οικονομία
είναι ευάλωτη σε
δευτερογενείς και πιο
επίμονες πληθωριστικές
επιπτώσεις.
Καθοριστική θα είναι
επίσης η στάση κάθε
κεντρικής τράπεζας
απέναντι στη
συναλλαγματική ισοτιμία.
Την περίοδο 2022-2024,
άλλωστε, ο φόβος ότι η
αποδυνάμωση ενός
νομίσματος θα ενίσχυε
περαιτέρω τον πληθωρισμό
οδήγησε ακόμη και
ορισμένες παραδοσιακά
πιο ήπιες κεντρικές
τράπεζες σε αυστηρότερη
πολιτική.
Οι τρεις κορυφαίες
επιλογές της ING
μεταξύ των νομισμάτων
των ανεπτυγμένων
οικονομιών (G10)
για το 2027 είναι οι
εξής:
Πρώτη επιλογή: Ιαπωνικό
γεν (JPY)
– Η καλύτερη σχέση
κινδύνου-απόδοσης
Η ING
δεν προβλέπει θεαματική
υπεραπόδοση του γεν,
ιδιαίτερα έναντι του
ευρώ. Αυτό οφείλεται
κυρίως στην εκτίμηση ότι
το ευρώ θα απαλλαγεί από
το ασφάλιστρο κινδύνου
που συνδέεται με τη
Γαλλία έως το τέλος του
2028, αλλά και στο
γεγονός ότι ένα
περιβάλλον που ευνοεί
τις τοποθετήσεις με
υψηλότερες αποδόσεις (carry
trade)
ενδέχεται να περιορίσει
τα περιθώρια ενίσχυσης
του ιαπωνικού
νομίσματος.
Παρά ταύτα, το γεν
προσφέρει, κατά την
ING,
την καλύτερη σχέση
κινδύνου-απόδοσης μεταξύ
των νομισμάτων G10.
Παραμένει σημαντικά
υποτιμημένο με βάση τα
μακροπρόθεσμα θεμελιώδη
μεγέθη, ενώ οι
πιθανότητες μιας
αναθεώρησης προς μια πιο
ήπια νομισματική
πολιτική της Τράπεζας
της Ιαπωνίας είναι
περιορισμένες, καθώς ο
κύκλος αυστηροποίησης
είχε ξεκινήσει πριν από
τον πόλεμο στο Ιράν.
Παράλληλα, το γεν
διατηρεί ισχυρά
χαρακτηριστικά ασφαλούς
καταφυγίου απέναντι σε
ακραίους κινδύνους, όπως
μια κατάρρευση της
επενδυτικής δυναμικής
γύρω από την τεχνητή
νοημοσύνη, η
δημοσιονομική κυριαρχία,
η υποτίμηση του δολαρίου
και ορισμένες
γεωπολιτικές
αναταράξεις. Θα μπορούσε
επίσης να επωφεληθεί από
μια ενδεχόμενη απότομη
υποχώρηση των επιτοκίων
στις ΗΠΑ.
Σημαντικό δίχτυ
προστασίας για το γεν
αποτελεί, τέλος, η
συντονισμένη προσπάθεια
Τόκιο και Ουάσιγκτον να
αποτρέψουν μια απότομη
άνοδο της ισοτιμίας
δολαρίου/γεν.
Δεύτερη επιλογή:
Ελβετικό φράγκο (CHF)
– Η Εθνική Τράπεζα της
Ελβετίας γίνεται πιο
φιλική προς το νόμισμα
Εάν το 2027 αποδειχθεί η
χρονιά κατά την οποία τα
παγκόσμια επιτόκια θα
φθάσουν στην κορύφωσή
τους και στη συνέχεια θα
αρχίσουν να υποχωρούν,
το κόστος ευκαιρίας της
διακράτησης ελβετικών
φράγκων θα μειωθεί.
Η ING
εκτιμά επίσης ότι η
Εθνική Τράπεζα της
Ελβετίας (SNB)
θα εμφανιστεί
περισσότερο ανεκτική
απέναντι στην ενίσχυση
του φράγκου. Οι εγχώριες
επιχειρήσεις εκφράζουν
πλέον λιγότερες
αντιδράσεις για την ισχύ
του νομίσματος, ενώ ο
πληθωρισμός στην Ελβετία
παραμένει αισθητά
χαμηλότερος από εκείνον
των εμπορικών της
εταίρων.
Υπό αυτές τις συνθήκες,
η SNB
ενδέχεται να επιτρέψει
εκ νέου την ονομαστική
ανατίμηση του φράγκου,
προκειμένου να
διατηρήσει σταθερή την
πραγματική
συναλλαγματική του
ισοτιμία.
Τρίτη επιλογή: Δολάριο
Νέας Ζηλανδίας (NZD)
– Το στοίχημα υψηλότερου
κινδύνου
Μεταξύ των νομισμάτων
που εμφανίζουν
μεγαλύτερη ευαισθησία
στις μεταβολές της
διεθνούς επενδυτικής
διάθεσης, η ING
βλέπει σημαντικά
περιθώρια για το δολάριο
Νέας Ζηλανδίας.
Η Κεντρική Τράπεζα της
Νέας Ζηλανδίας έχει
προχωρήσει σε αρκετές
κινήσεις που εξέπληξαν
τις αγορές προς την
κατεύθυνση μιας πιο
ήπιας πολιτικής. Η
ING,
ωστόσο, θεωρεί ότι
υποτιμά τους
πληθωριστικούς κινδύνους
για το 2027 και
προβλέπει τουλάχιστον
δύο αυξήσεις επιτοκίων,
με την οικονομική
ανάπτυξη να παραμένει
σχετικά ισχυρή.
Το δολάριο Νέας
Ζηλανδίας αναμένεται να
ευνοηθεί έναντι του
αυστραλιανού, ως επιλογή
για την αξιοποίηση μιας
πιθανής υποχώρησης των
διεθνών επιτοκίων. Η
ING
εκτιμά ότι η Κεντρική
Τράπεζα της Αυστραλίας
ενδέχεται να έχει ήδη
περάσει σε μειώσεις
επιτοκίων κατά το τρίτο
τρίμηνο του 2027.
Πηγή: ING,
Refinitiv
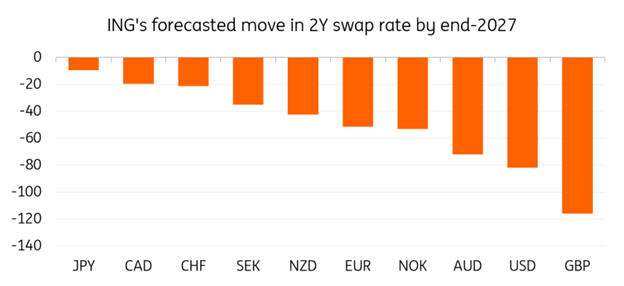
3. Δολάριο, στερλίνα και
αυστραλιανό δολάριο
αντιμετωπίζουν τον
μεγαλύτερο κίνδυνο
αναθεώρησης των
προσδοκιών για τα
επιτόκια προς πιο ήπια
κατεύθυνση
4. Η υποχώρηση του
δολαρίου καθυστερεί,
αλλά δεν ακυρώνεται
Η βασική εκτίμηση της
ING
για τον παγκόσμιο
πληθωρισμό το 2027
παραμένει σχετικά
ευνοϊκή. Αυτό οδηγεί την
τράπεζα σε προβλέψεις
για πιο ήπια νομισματική
πολιτική από εκείνη που
προεξοφλούν σήμερα οι
αγορές στις περισσότερες
μεγάλες οικονομίες.
Για τη Federal
Reserve,
η ING
αναμένει μία ακόμη
αύξηση επιτοκίων τον
Δεκέμβριο του 2026, η
οποία θα οδηγήσει το
βασικό επιτόκιο στο
ανώτατο επίπεδο του
4,25%. Δεν θεωρεί,
ωστόσο, ότι θα
υλοποιηθούν οι πρόσθετες
αυξήσεις που
προεξοφλούνται έως το
τρίτο τρίμηνο του 2027.
Οι δευτερογενείς
επιπτώσεις στον
πληθωρισμό αναμένεται να
είναι περιορισμένες και
να μην επαρκούν για τη
διατήρηση των
πληθωριστικών πιέσεων,
όταν υποχωρήσουν οι
επιδράσεις της βάσης
σύγκρισης κατά το
δεύτερο τρίμηνο του
2027.
Σε αντίθεση με άλλες
οικονομίες, η ING
εκτιμά ότι ο βασικός
λόγος που θα οδηγήσει τη
Fed
σε στροφή προς μια πιο
ήπια πολιτική δεν θα
είναι η εξασθένηση της
ανάπτυξης, αλλά η
αποκλιμάκωση του
πληθωρισμού.
Αυτό σημαίνει ότι οι
αγορές ενδέχεται να
καθυστερήσουν να
προεξοφλήσουν έναν
εκτεταμένο κύκλο
μειώσεων επιτοκίων από
τη Fed.
Παρ' όλα αυτά, η
ING
βλέπει περιθώριο για μία
μείωση ήδη κατά το
τέταρτο τρίμηνο του
2027.
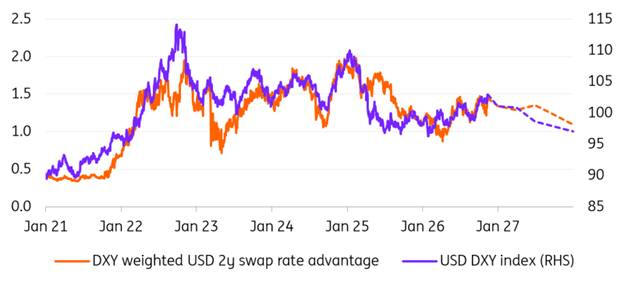
Συνολικά, η τράπεζα
προβλέπει ότι το
επιτόκιο των διετών
συμφωνιών ανταλλαγής
επιτοκίων (USD
swap
rate)
θα υποχωρήσει σχεδόν
κατά 100 μονάδες βάσης
έως το τέλος του 2027,
με το μεγαλύτερο μέρος
της πτώσης να
καταγράφεται στο δεύτερο
εξάμηνο.
Η εξέλιξη αυτή
αναμένεται να οδηγήσει
σε εξασθένηση του
δολαρίου, με την
ING
να εμφανίζεται
περισσότερο βέβαιη για
την πτωτική του πορεία
όσο θα προχωρά η χρονιά.
Η Fed
αναμένεται να διατηρήσει
επιφυλακτική στάση
απέναντι σε μια στροφή
προς χαμηλότερα
επιτόκια, έως ότου
υπάρξουν σαφέστερες
ενδείξεις αποκλιμάκωσης
του πληθωρισμού.
Επιπλέον, τα υψηλά
επιτόκια χρηματοδότησης
εξακολουθούν να
καθιστούν ακριβές τις
θέσεις πώλησης ή
αντιστάθμισης κινδύνου
έναντι του δολαρίου,
μέχρι να αρχίσει να
ενσωματώνεται στις τιμές
η προοπτική χαλάρωσης
της νομισματικής
πολιτικής.
Καθώς η ING
διατηρεί αντίστοιχα πιο
ήπιες εκτιμήσεις και για
άλλες κεντρικές
τράπεζες, δεν αναμένει
ότι η μείωση της
διαφοράς των
βραχυπρόθεσμων επιτοκίων
υπέρ του δολαρίου θα
προκαλέσει μια ιδιαίτερα
απότομη πτώση του
αμερικανικού νομίσματος.
Ο στόχος της για τον
δείκτη δολαρίου
DXY
βρίσκεται στις 97
μονάδες έως το τέλος του
2027, κάτι που
αντιστοιχεί σε υποχώρηση
περίπου 5%.
Πηγή: ING,
Refinitiv
5. Το ασφάλιστρο
κινδύνου του ευρώ
χρειάζεται νέα αρνητικά
γεγονότα για να
διευρυνθεί
Η μακροοικονομική ομάδα
και η ομάδα επιτοκιακής
στρατηγικής της
ING
εξακολουθούν να
αντιμετωπίζουν με
επιφυλακτικότητα τις
προοπτικές ανάκαμψης του
επενδυτικού κλίματος στη
Γαλλία κατά τα επόμενα
τρίμηνα.
Η ασθενής οικονομική
ανάπτυξη, την οποία η
τράπεζα προβλέπει στο
μόλις 0,5% για το 2027,
αναμένεται να δυσκολέψει
περαιτέρω τη
δημοσιονομική
διαχείριση. Η ING
εκτιμά
ότι το δημοσιονομικό
έλλειμμα θα διαμορφωθεί
στο 5,5% του ΑΕΠ την
επόμενη χρονιά, υπό την
προϋπόθεση ότι θα
εγκριθεί προϋπολογισμός,
ποσοστό υψηλότερο από
τον κυβερνητικό στόχο
του 5%.
Η Marine
Le
Pen,
που προηγείται στις
δημοσκοπήσεις ενόψει των
προεδρικών εκλογών, έχει
αφήσει να εννοηθεί ότι
θα προχωρήσει σε
σημαντικές περικοπές
δαπανών, χωρίς ωστόσο να
έχει πείσει πλήρως τις
αγορές για την
αξιοπιστία των σχετικών
εξαγγελιών. Σε κάθε
περίπτωση, η ING
τη θεωρεί πιο φιλική
προς τις αγορές υποψήφια
σε σχέση με τον αριστερό
πολιτικό της αντίπαλο
Jean-Luc
Mélenchon.
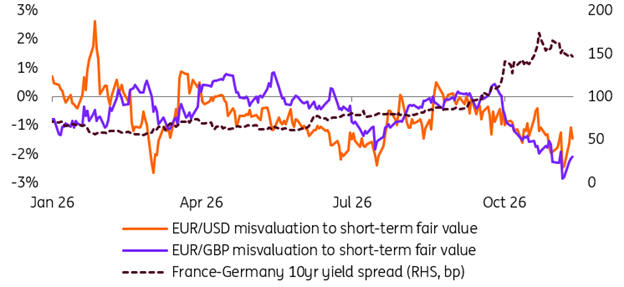
Η τράπεζα δεν αναμένει
ότι οι επενδυτές θα
προχωρήσουν σε
σημαντικές αγορές
γαλλικών κρατικών
ομολόγων, οδηγώντας σε
ουσιαστική αποκλιμάκωση
των αποδόσεων, πριν
ολοκληρωθούν οι
προεδρικές εκλογές της
18ης Απριλίου έως τις 2
Μαΐου και οι πιθανές
βουλευτικές εκλογές του
καλοκαιριού.
Δεν προβλέπει νέα μεγάλη
αναταραχή στην αγορά
γαλλικών ομολόγων, αλλά
εκτιμά ότι η διαφορά
απόδοσης του δεκαετούς
γαλλικού ομολόγου (OAT)
έναντι του αντίστοιχου
γερμανικού Bund
θα κινηθεί κατά κανόνα
στις 125-150 μονάδες
βάσης έως το δεύτερο
τρίμηνο του 2027, προτού
περιοριστεί προς τις 100
μονάδες βάσης κατά το
δεύτερο εξάμηνο.
Το ευρώ ενσωματώνει ήδη
από τις αρχές Οκτωβρίου
ένα ασφάλιστρο κινδύνου
που συνδέεται με τη
Γαλλία. Επομένως, για να
δεχθεί νέα σημαντική
πίεση από τον
συγκεκριμένο παράγοντα,
θα απαιτηθεί περαιτέρω
ουσιαστική επιδείνωση
του επενδυτικού
κλίματος.
Ιστορικά, η σχέση μεταξύ
των διαφορών αποδόσεων
των κρατικών ομολόγων
στην Ευρωζώνη και της
συναλλαγματικής
ισοτιμίας του ευρώ δεν
είναι σταθερή. Σε
περιόδους έντασης,
συνήθως απαιτείται μια
συνεχής ροή αρνητικών
ειδήσεων ώστε να
διατηρηθεί αυτή η
συσχέτιση.
Η ING
εκτιμά, συνεπώς, ότι ο
πολιτικός κίνδυνος στη
Γαλλία θα εξακολουθήσει
να επιβαρύνει κάπως το
κλίμα γύρω από το ευρώ
μέχρι τις εκλογές. Μια
μετέπειτα ανάκαμψη των
γαλλικών ομολόγων θα
μπορούσε να προσφέρει
στήριξη στο κοινό
νόμισμα, χωρίς όμως να
αλλάξει τον
πρωταγωνιστικό ρόλο των
προσδοκιών για τη
νομισματική πολιτική
στον καθορισμό των
ισοτιμιών του ευρώ.
Με άλλα λόγια, θα
απαιτούνταν σημαντική
επιδείνωση της γαλλικής
κατάστασης, σε βαθμό που
να προκαλέσει παρέμβαση
της ΕΚΤ στην αγορά
ομολόγων, για να
διατηρηθεί η ισοτιμία
ευρώ/δολαρίου κάτω από
το 1,10 κατά τη διάρκεια
του 2027.
Πηγή: ING,
Refinitiv
6. Κεντρική Ευρώπη:
Ίδιες εξωτερικές
αναταράξεις,
διαφορετικές πορείες για
τα τοπικά νομίσματα
Η περιοχή της Κεντρικής
Ευρώπης εισέρχεται σε
μια χρονιά αυξανόμενων
αποκλίσεων. Η Τσεχία, η
Πολωνία και η Ουγγαρία
αντιμετωπίζουν
παρόμοιους κινδύνους από
τις τιμές της ενέργειας,
τις γεωπολιτικές
εξελίξεις και τη
μεταβλητότητα των
διεθνών αγορών. Ωστόσο,
οι διαφορετικές
νομισματικές,
δημοσιονομικές και
αναπτυξιακές συνθήκες
καθιστούν ολοένα
λιγότερο ενιαία την
επενδυτική προσέγγιση
για τα τρία νομίσματα
της περιοχής (CEE3).
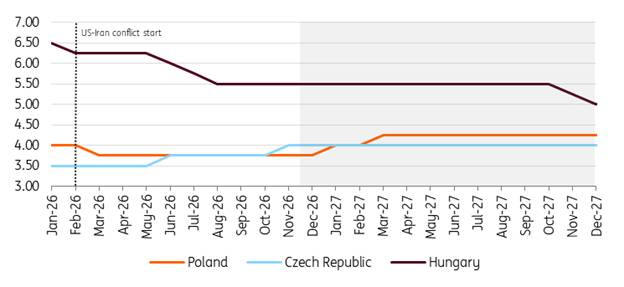
Στην Τσεχία, η κεντρική
τράπεζα έχει ήδη
προχωρήσει σε δύο
αυξήσεις επιτοκίων,
ανεβάζοντας το βασικό
επιτόκιο στο 4%, και
παραμένει η πιο
επιθετική νομισματική
αρχή στην περιοχή. Εάν ο
πληθωρισμός αποδειχθεί
πιο επίμονος, δεν
αποκλείονται νέες
αυξήσεις.
Οι θετικές διαφορές τόσο
στα ονομαστικά όσο και
στα πραγματικά επιτόκια,
σε συνδυασμό με την
υψηλή αξιοπιστία της
κεντρικής τράπεζας,
αναμένεται να
διατηρήσουν την κορόνα
σχετικά ανθεκτική σε
περιόδους διεθνούς
αβεβαιότητας. Αντίθετα,
μια αποκλιμάκωση των
εξωτερικών κινδύνων θα
μπορούσε να επαναφέρει
το νόμισμα σε τροχιά
ανατίμησης.
Η Πολωνία ακολουθεί
διαφορετική πορεία. Η
Εθνική Τράπεζα της
Πολωνίας δεν έχει ακόμη
προχωρήσει στην πρώτη
αύξηση επιτοκίων, με
αποτέλεσμα το ζλότι να
διαθέτει προς το παρόν
μικρότερη στήριξη από τη
νομισματική πολιτική.
Η ισχυρή ανάπτυξη και οι
σημαντικές εισροές
ευρωπαϊκών κονδυλίων
εξακολουθούν να
αποτελούν παράγοντες
στήριξης. Ωστόσο, η
μείωση της διαφοράς
επιτοκίων, η χαλαρή
δημοσιονομική πολιτική
και οι αυξανόμενοι
πολιτικοί κίνδυνοι,
καθώς και οι ανησυχίες
για την πιστοληπτική
αξιολόγηση της χώρας,
έχουν περιορίσει την
ελκυστικότητα του
πολωνικού νομίσματος. Η
ING
εκτιμά ότι το ζλότι
είναι περισσότερο
ευάλωτο σε υψηλότερες
διεθνείς αποδόσεις,
ακριβότερη ενέργεια και
γεωπολιτικές
αναταράξεις.
Η Ουγγαρία κινείται προς
την αντίθετη κατεύθυνση,
καθώς η κεντρική της
τράπεζα έχει προχωρήσει
σε μειώσεις επιτοκίων
τους τελευταίους μήνες.
Η ING
αναμένει μία ακόμη
μείωση μόνο αργότερα
μέσα στο 2027, εφόσον το
επιτρέψουν οι διεθνείς
συνθήκες.
Οι ελκυστικές αποδόσεις
από τη διακράτηση του
φιορινιού, οι εισροές
ευρωπαϊκών κονδυλίων και
η βελτίωση του
εξωτερικού ισοζυγίου
αναμένεται να στηρίξουν
το νόμισμα. Πρόσθετη
θετική προοπτική σε
μακροπρόθεσμο ορίζοντα
αποτελεί η πρόοδος προς
την υιοθέτηση του ευρώ.
Παράλληλα, η έμφαση που
δίνει η κεντρική τράπεζα
στη συναλλαγματική
ισοτιμία αναμένεται να
περιορίσει τον ρυθμό
χαλάρωσης της
νομισματικής πολιτικής
και να διατηρήσει την
ισοτιμία ευρώ/φιορινιού
προς το ισχυρότερο άκρο
του εύρους διακύμανσής
της.
Πηγή: ING,
Macrobond
7. Ασία: Σε εξέλιξη η
αναδιάταξη των
ισορροπιών –
Πρωταγωνιστούν τα
νομίσματα των
τεχνολογικών οικονομιών
Η εξασθένηση του
δολαρίου αναμένεται να
προσφέρει ευρεία στήριξη
στα ασιατικά νομίσματα,
ιδιαίτερα κατά το
δεύτερο εξάμηνο του
2027. Ωστόσο, η
ING
προβλέπει σημαντικές
διαφοροποιήσεις στις
επιδόσεις τους.
Η τράπεζα προτιμά το
νοτιοκορεατικό γουόν και
το δολάριο Ταϊβάν,
αναμένει περαιτέρω
ανατίμηση του κινεζικού
γουάν, αν και με
μεγαλύτερες διακυμάνσεις
και προς τις δύο
κατευθύνσεις, ενώ
διατηρεί αρνητική στάση
για την ινδονησιακή
ρουπία και το πέσο των
Φιλιππίνων. Αντίθετα,
εμφανίζεται πιο θετική
για την ινδική ρουπία.
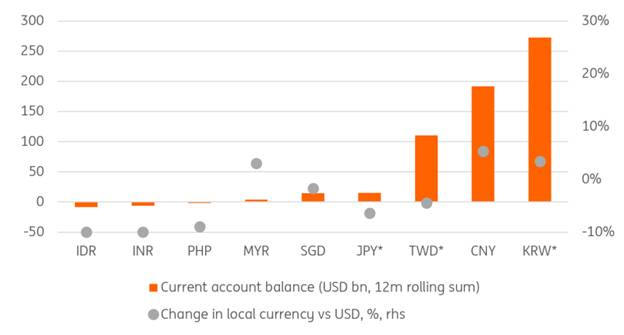
Η ισχύς των ισοζυγίων
τρεχουσών συναλλαγών
αναμένεται να συνεχίσει
να ευνοεί τα νομίσματα
των οικονομιών που
συνδέονται στενά με τον
τεχνολογικό κλάδο.
Παρότι ο κύκλος της
τεχνητής νοημοσύνης
ενδέχεται να πλησιάζει
σε μια φάση
σταθεροποίησης, η
δραστηριότητα παραμένει
υψηλή και τα ισχυρά
έσοδα από τις εξαγωγές
αναμένεται να στηρίξουν
το γουόν και το δολάριο
Ταϊβάν.
Πρόσθετη στήριξη
αναμένεται από τη
μετατροπή των εσόδων των
εξαγωγέων σε τοπικό
νόμισμα, αλλά και από
μέτρα που ενθαρρύνουν
τον επαναπατρισμό
κεφαλαίων και
περιουσιακών στοιχείων
που διατηρούνται στο
εξωτερικό.
Το κινεζικό γουάν
αναμένεται επίσης να
επωφεληθεί από το ισχυρό
εξωτερικό ισοζύγιο της
χώρας, αν και η
ING
δεν προβλέπει πλέον μια
μονόδρομη πορεία
ανατίμησης.
Αντίθετα, η στήριξη από
τα επιτόκια θα γίνει
λιγότερο ευνοϊκή. Οι
περισσότερες ασιατικές
κεντρικές τράπεζες
βρίσκονται σε πιο
προχωρημένο στάδιο
αυστηροποίησης της
πολιτικής τους σε σχέση
με τη Fed
και αναμένεται να
ολοκληρώσουν τις
αυξήσεις στις αρχές του
2027, προτού
προετοιμαστούν για
χαλάρωση.
Η συρρίκνωση του
πλεονεκτήματος των
επιτοκίων θα επιβαρύνει
ιδιαίτερα την
ινδονησιακή ρουπία, η
οποία είναι περισσότερο
ευαίσθητη στις μεταβολές
των αποδόσεων.
Παράλληλα, η
συνεχιζόμενη ζήτηση από
νοικοκυριά και
επιχειρήσεις για
επενδύσεις σε
περιουσιακά στοιχεία του
εξωτερικού ενδέχεται να
περιορίσει μέρος των
θετικών επιδράσεων από
τα ισχυρά ισοζύγια
τρεχουσών συναλλαγών.
Η υποχώρηση των τιμών
της ενέργειας και των
τροφίμων αναμένεται να
ευνοήσει τις εισαγωγικές
οικονομίες κατά το
δεύτερο εξάμηνο του
2027. Ωστόσο, οι
κεφαλαιακές ροές δεν
προβλέπεται να
ανακάμψουν ομοιόμορφα.
Η πολιτική αβεβαιότητα
και η υποβάθμιση της
Ινδονησίας από την
MSCI
αναμένεται να συνεχίσουν
να επιβαρύνουν τη
ρουπία, ενώ οι
χαμηλότερες εισροές
άμεσων ξένων επενδύσεων
αφήνουν το πέσο των
Φιλιππίνων ευάλωτο.
Αντίθετα, η ING
προτιμά την ινδική
ρουπία. Η ανθεκτική
ανάπτυξη, η
διαφοροποίηση των
εφοδιαστικών αλυσίδων
και η διατήρηση των
άμεσων ξένων επενδύσεων
αναμένεται να προσφέρουν
στήριξη, ενώ η Ινδία
εμφανίζεται λιγότερο
εκτεθειμένη στις
διακυμάνσεις του κύκλου
της τεχνητής νοημοσύνης.
Πηγή: ING,
Macrobond
Λατινική Αμερική: Η
στάση της κεντρικής
τράπεζας του Μεξικού
απέναντι στο πέσο
ξεχωρίζει
Η ING
έχει επισημάνει ότι η
νομισματική πολιτική των
κεντρικών τραπεζών θα
αποκτήσει ακόμη
μεγαλύτερη σημασία το
2027. Οι συναλλαγματικές
ισοτιμίες μπορούν να
αποτελέσουν σημαντικό
εργαλείο άσκησης
νομισματικής πολιτικής,
ιδιαίτερα στις μικρές
και ανοιχτές οικονομίες.
Σε ένα περιβάλλον όπου
οι αγορές προεξοφλούν
ολοένα πιο επιθετική
στάση από τις κεντρικές
τράπεζες, η ιδιαίτερα
ήπια προσέγγιση της
κεντρικής τράπεζας του
Μεξικού (Banxico)
ξεχωρίζει.
Όταν μείωσε τα επιτόκια
στο 6,25% τον Νοέμβριο,
η Banxico
υπογράμμισε ότι, λόγω
της υποτονικής
οικονομικής
δραστηριότητας, η
μετακύλιση των
διακυμάνσεων της
συναλλαγματικής
ισοτιμίας στις τιμές
καταναλωτή θα είναι
περιορισμένη.
Το Διεθνές Νομισματικό
Ταμείο εκτιμά ότι το
παραγωγικό κενό της
μεξικανικής οικονομίας,
δηλαδή η απόκλιση της
πραγματικής παραγωγής
από το δυνητικό της
επίπεδο, θα διαμορφωθεί
στο -0,4% του ΑΕΠ το
2027. Αυτό καθιστά την
Banxico
πολύ λιγότερο ανήσυχη
για μια αποδυνάμωση του
νομίσματος σε σχέση με
άλλες κεντρικές
τράπεζες.
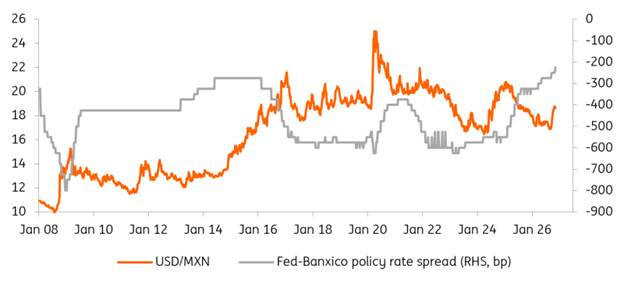
Επιπλέον, η
Banxico
έχει περιορίσει το
επιτοκιακό πλεονέκτημα
του πέσο έναντι του
δολαρίου στις 225
μονάδες βάσης, το
χαμηλότερο επίπεδο που
έχει καταγραφεί ποτέ.
Αυτό αφήνει το
μεξικανικό νόμισμα
εκτεθειμένο σε
οποιαδήποτε επιδείνωση
του διεθνούς
περιβάλλοντος.
Η ING
αναμένει, ως εκ τούτου,
ότι το πέσο θα εμφανίσει
σχετικά ασθενέστερη
επίδοση το 2027.
Νοτιότερα, το
βραζιλιάνικο ρεάλ έχει
προκαλέσει σημαντικές
απώλειες στους επενδυτές
το τελευταίο διάστημα. Η
βασική ανησυχία αφορά το
ενδεχόμενο οι
προεκλογικές παροχές και
δαπάνες του προέδρου
Luiz
Inácio
Lula
da
Silva
να επιβαρύνουν ακόμη
περισσότερο την
οικονομία και το νόμισμα
την επόμενη χρονιά.
Καθοριστική θα είναι η
επιλογή του υπουργού
Οικονομικών, αλλά και η
πρόοδος στην κατάρτιση
και έγκριση του
προϋπολογισμού για το
2027.
Ωστόσο, η ανεξάρτητη
κεντρική τράπεζα της
Βραζιλίας, η οποία
διατηρεί ιδιαίτερα υψηλά
πραγματικά επιτόκια,
αποτελεί σημαντικό
παράγοντα προστασίας
απέναντι σε μια βαθύτερη
υποχώρηση του ρεάλ.
Η ING
αναγνωρίζει ότι
πρόκειται για μια
τολμηρή εκτίμηση, αλλά
θεωρεί ότι το
βραζιλιάνικο νόμισμα
μπορεί να ανακτήσει
σημαντικό μέρος των
πρόσφατων απωλειών του
και να υπεραποδώσει
έναντι του μεξικανικού
πέσο.
Πηγή: ING,
Macrobond
|