|
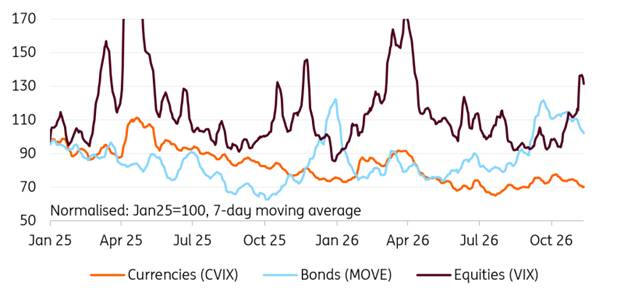
Αυτό δεν σημαίνει ότι η
μεταβλητότητα παραμένει
χαμηλή σε όλες τις
αγορές. Οι ανησυχίες
γύρω από την τεχνητή
νοημοσύνη έχουν
προκαλέσει απότομη
αύξηση της
μεταβλητότητας στις
μετοχές, ενώ οι υψηλές
τιμές της ενέργειας, η
αυστηροποίηση της
νομισματικής πολιτικής
από τις κεντρικές
τράπεζες και οι φόβοι
για τη βιωσιμότητα του
δημόσιου χρέους
διατηρούν τη
μεταβλητότητα στις
αγορές επιτοκίων σε
αυξημένα επίπεδα.
Η μεταβλητότητα στις
αγορές συναλλάγματος
παραμένει συγκρατημένη.
Πηγή: ING,
Refinitiv
Η απουσία ουσιαστικών
κινήσεων στις
συναλλαγματικές
ισοτιμίες δεν μπορεί
απλώς να αποδοθεί σε
κάποιον διαχωρισμό
μεταξύ γεωπολιτικών
εξελίξεων και
μακροοικονομικών
παραγόντων. Ο φετινός
πόλεμος στο Ιράν
προκάλεσε μια μεγάλη
αναπροσαρμογή των
προσδοκιών προς την
κατεύθυνση υψηλότερων
επιτοκίων στο
βραχυπρόθεσμο άκρο των
καμπυλών αποδόσεων,
ανατρέποντας τις
προηγούμενες προσδοκίες
για μειώσεις επιτοκίων.
Στην ανάλυσή της για το
2027, η ING
υποστηρίζει ότι, εάν
υπάρχει ένας παράγοντας
που πρέπει να απασχολεί
σοβαρά τις αγορές
συναλλάγματος, αυτός
είναι οι κύκλοι
νομισματικής πολιτικής
σε παγκόσμιο επίπεδο.
Οι μετοχές είναι
πιθανότερο να
προκαλέσουν αύξηση της
μεταβλητότητας από ό,τι
τα ομόλογα
Μία από τις βασικές
εκτιμήσεις της
ING
για το 2027 είναι ότι
δεν αναμένει σημαντική
αύξηση της
μεταβλητότητας στις
αγορές συναλλάγματος. Οι
επενδυτές έχουν
αναπτύξει σημαντική
ανοχή απέναντι στις
πολιτικές ανακοινώσεις
και τις γεωπολιτικές
εξελίξεις που
προέρχονται από τις ΗΠΑ.
Μάλιστα, ενδέχεται να
εμφανιστούν ακόμη πιο
πρόθυμοι να αγνοούν τους
πολιτικούς κινδύνους
στις ΗΠΑ, εφόσον ένα
Κογκρέσο υπό την ηγεσία
των Δημοκρατικών και η
εξασθενημένη στήριξη
προς τους
Ρεπουμπλικανούς
περιορίσουν τα περιθώρια
του προέδρου
Donald
Trump
για επιθετικές πολιτικές
κινήσεις.
Εάν τελικά η
μεταβλητότητα κινηθεί
ανοδικά, η ING
θεωρεί ότι πιθανότερη
αφετηρία θα είναι οι
μετοχικές αγορές και όχι
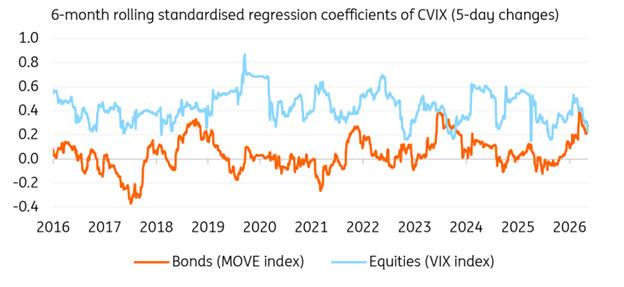
οι αγορές ομολόγων. Τα
ιστορικά στοιχεία
ενισχύουν αυτή την
εκτίμηση, καθώς η
μεταβλητότητα των
μετοχών μεταφέρεται
σταθερά σε μεγαλύτερο
βαθμό στις αγορές
συναλλάγματος σε σχέση
με τη μεταβλητότητα των
επιτοκίων.
Οι μετοχές αποτελούν
μεγαλύτερη δυνητική πηγή
αναταράξεων για τις
αγορές συναλλάγματος.
Πηγή: ING,
Refinitiv
Ο επίμονος πληθωρισμός
διεθνώς και η
παρατεταμένη αυστηρή
νομισματική πολιτική
αποτελούν πιο
ρεαλιστικούς κινδύνους
από μια μεγάλη
κατάρρευση των μετοχικών
αγορών. Ωστόσο, η
ING
δεν θεωρεί ότι ακόμη και
ένα σενάριο υψηλού
πληθωρισμού θα μπορούσε
να επαναφέρει τη
μεταβλητότητα των
συναλλαγματικών
ισοτιμιών στα επίπεδα
του 2022-2023.
Τα επιτόκια αναφοράς
βρίσκονταν ήδη σε πολύ
υψηλότερα επίπεδα όταν
ξεκίνησε ο πόλεμος στο
Ιράν, σε σύγκριση με την
περίοδο που ακολούθησε
το τέλος της πανδημίας.
Παράλληλα, η
δημοσιονομική στήριξη
είναι μικρότερη και οι
αγορές εργασίας
εμφανίζουν μεγαλύτερη
χαλαρότητα. Κατά
συνέπεια, οι παράγοντες
που θα μπορούσαν να
προκαλέσουν ένα νέο σοκ
επιτοκίων αντίστοιχο με
εκείνο του 2022-2023
εμφανίζονται σήμερα
λιγότερο ισχυροί.
Διαρθρωτικοί παράγοντες:
Παίζει ρόλο η αύξηση των
χρηματοοικονομικών
περιουσιακών στοιχείων;
Αναζητώντας τους
παράγοντες που ενδέχεται
να συγκρατούν τη
μεταβλητότητα των
συναλλαγματικών
ισοτιμιών, η ING
θεωρεί ότι ρόλο μπορεί
να διαδραματίζει η
ανάπτυξη του κλάδου
διαχείρισης περιουσιακών
στοιχείων.
Τόσο τα κεφάλαια υπό
διαχείριση όσο και οι
διασυνοριακές
επενδυτικές θέσεις έχουν
αυξηθεί σημαντικά τα
τελευταία χρόνια. Με
βάση στοιχεία της
Παγκόσμιας Τράπεζας και
της Τράπεζας Διεθνών
Διακανονισμών (BIS),
η ING
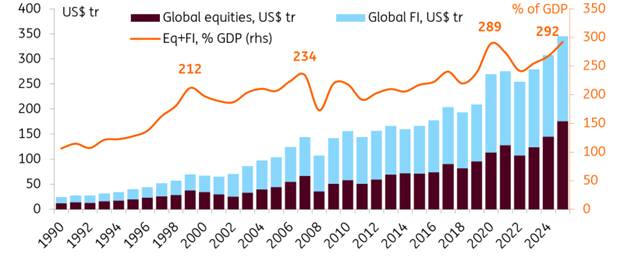
εκτιμά πλέον ότι η
συνολική αξία των
παγκόσμιων τοποθετήσεων
σε μετοχές και ομόλογα
αντιστοιχεί περίπου στο
300% του παγκόσμιου ΑΕΠ.
Όπως είχε αναφέρει η
BIS
το 2025, ο όγκος
συναλλαγών στην αγορά
συναλλάγματος ήταν
περίπου 70 φορές
μεγαλύτερος από τον όγκο
του παγκόσμιου εμπορίου,
αναλογία σχεδόν διπλάσια
σε σχέση με το 1992.
Αυτές οι
χρηματοοικονομικές ροές
συναλλάγματος, που
περιλαμβάνουν την
αντιστάθμιση
συναλλαγματικού κινδύνου
και την αναδιάρθρωση
χαρτοφυλακίων, μπορούν
να αποτελέσουν σημαντική
πηγή ρευστότητας όταν
πραγματοποιούνται
σταδιακά και
κατανέμονται σε
διαφορετικές επενδυτικές
κατευθύνσεις.
Ωστόσο, όταν οι κινήσεις
αντιστάθμισης κινδύνου ή
αναδιάρθρωσης
χαρτοφυλακίων γίνονται
ταυτόχρονα και με
παρόμοιο τρόπο από
πολλούς επενδυτές,
μπορούν να ενισχύσουν
τις διακυμάνσεις των
ισοτιμιών. Αυτό ακριβώς
συνέβη κατά το σοκ που
προκάλεσαν οι
δασμολογικές
ανακοινώσεις του
Donald
Trump
τον Μάρτιο και τον
Απρίλιο του 2025.
Το απόθεμα των
παγκόσμιων τοποθετήσεων
σε μετοχές και ομόλογα.
Πηγή: World
Bank,
BIS,
ING
Διαρθρωτικοί παράγοντες:
Παίζει ρόλο η
τεχνολογική εξέλιξη των
συναλλαγών
συναλλάγματος;
Μία από τις
σημαντικότερες τάσεις
στις αγορές
συναλλάγματος τα
τελευταία χρόνια είναι η
λεγόμενη
«εσωτερικοποίηση» των
συναλλαγών (internalisation).
Πρόκειται για την
πρακτική κατά την οποία
μια τράπεζα μπορεί να
προσφέρει σταθερότερες
και καλύτερες τιμές
στους πελάτες της,
αντισταθμίζοντας τις
εντολές τους με
αντίστοιχες εντολές
άλλων πελατών ή με
εσωτερικές συναλλαγές
αντιστάθμισης κινδύνου,
χωρίς να χρειάζεται να
αναζητήσει εξωτερική
ρευστότητα.
Η ING
εκτιμά ότι η έκταση
αυτής της πρακτικής
ενδέχεται να
παρουσιάζεται μεγαλύτερη
από την πραγματική,
καθώς ορισμένες τράπεζες
μπορεί να
συμπεριλαμβάνουν στις
εσωτερικές συναλλαγές
τους και πράξεις που
πραγματοποιούνται σε
οργανωμένες, διαφανείς
πλατφόρμες συναλλαγών,
με ορατό βιβλίο εντολών.
Αναμφίβολα, η είσοδος μη
τραπεζικών παρόχων
ρευστότητας σε αυτές τις
πλατφόρμες έχει συμβάλει
σημαντικά στο βάθος της
αγοράς και στη βελτίωση
της διαθεσιμότητας
τιμών. Το ίδιο ισχύει
και για την ανάπτυξη
αλγοριθμικών συστημάτων
τιμολόγησης.
Ο τρόπος σχεδιασμού
αυτών των αλγορίθμων, οι
οποίοι περιορίζουν την
εκτέλεση μεγάλων εντολών
όταν οι συνθήκες
ρευστότητας είναι
ασθενείς, πιθανότατα
έχει συμβάλει και στη
διατήρηση πιο ήρεμων
συνθηκών στην αγορά.
Είναι χαρακτηριστικό
ότι, όταν η
μεταβλητότητα αυξάνεται,
οι θεσμικοί επενδυτές
προτιμούν συχνά να
εκτελούν τις συναλλαγές
τους μέσω αλγορίθμων,
αντί να αποδέχονται τα
ευρύτερα περιθώρια τιμών
που συνεπάγονται οι
συναλλαγές με παρόχους
που αναλαμβάνουν οι
ίδιοι τον κίνδυνο της
θέσης.
Πριν, όμως, καταλήξει
κανείς στο συμπέρασμα
ότι η μεταβλητότητα στις
αγορές συναλλάγματος
έχει ουσιαστικά
εκλείψει, υπάρχουν
σαφείς ενδείξεις ότι
μεγάλα γεγονότα
εξακολουθούν να
επηρεάζουν έντονα τις
ισοτιμίες.
Χαρακτηριστικά
παραδείγματα αποτελούν
οι δασμολογικές
ανακοινώσεις της «Ημέρας
Απελευθέρωσης» τον
Απρίλιο του 2025 και η
έναρξη του πολέμου στο
Ιράν τον Φεβρουάριο του
2026.
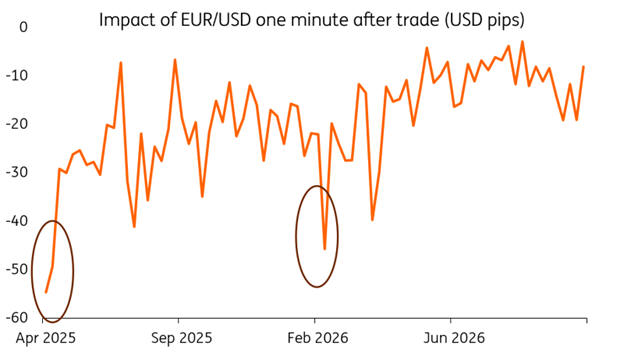
Η ING
παρουσιάζει στοιχεία για
το βάθος της αγοράς
ευρώ/δολαρίου από το
2025. Το σχετικό
διάγραμμα αποτυπώνει την
επίδραση που έχει στην
ισοτιμία, σε μονάδες
pips,
ένα λεπτό μετά την
εκτέλεση μιας
συναλλαγής. Η ανάλυση
διαχωρίζει τις
συναλλαγές σε τέσσερις
κατηγορίες μεγέθους, με
ίση στάθμιση: 0-1 εκατ.
δολάρια, 1-5 εκατ., 5-10
εκατ. και 10-30 εκατ.
δολάρια.
Τα στοιχεία δείχνουν ότι
τα μεγάλα γεγονότα
εξακολουθούν να
προκαλούν επιδείνωση του
βάθους της αγοράς, κάτι
που ενδέχεται να
οφείλεται και στην
αποχώρηση ορισμένων μη
τραπεζικών παρόχων από
τις οργανωμένες
πλατφόρμες συναλλαγών,
όταν οι συνθήκες
γίνονται πιο ασταθείς.
Συνεπώς, παρά το γεγονός
ότι οι παραπάνω
διαρθρωτικοί παράγοντες
μπορεί να συμβάλλουν στη
συγκράτηση της
μεταβλητότητας, το
συμπέρασμα της
ING
είναι σαφές: η
μεταβλητότητα δεν έχει
εξαφανιστεί. Ο κίνδυνος
απότομων μεταβολών και
ακραίων κινήσεων
παραμένει αναπόσπαστο
στοιχείο των αγορών
συναλλάγματος.
Τα μεγάλα σοκ
εξακολουθούν να
προκαλούν επιδείνωση του
βάθους της αγοράς.
Πηγή: ING
|