|
Παράλληλα, το κόστος
εξυπηρέτησης του
δημόσιου χρέους
περιορίζει το περιθώριο
κινήσεων της κυβέρνησης.
Η ING
εκτιμά ότι το
δημοσιονομικό περιθώριο,
γνωστό ως
fiscal
headroom,
ενδέχεται να έχει
υποχωρήσει από τα 24
δισ. λίρες που
προβλέπονταν τον Μάρτιο
σε περίπου 10 δισ.
λίρες, πριν από τη λήψη
διορθωτικών μέτρων. Η
κυβέρνηση φέρεται να
επιθυμεί να το
διατηρήσει κοντά στα 15
δισ. λίρες ή υψηλότερα.
Η επίδραση του
προϋπολογισμού στην
Τράπεζα της Αγγλίας
εκτιμάται ότι θα είναι
περιορισμένη, με την
ING
να θεωρεί ότι η κεντρική
τράπεζα βρίσκεται σε
τροχιά αύξησης επιτοκίων
τον Νοέμβριο. Ωστόσο,
πέντε πιθανά σενάρια θα
μπορούσαν να
διαφοροποιήσουν αισθητά
την εικόνα.
1. Το δημοσιονομικό
περιθώριο μπορεί να
αυξηθεί αντί να μειωθεί
Το πρώτο ενδεχόμενο
είναι η δημοσιονομική
εικόνα της Βρετανίας να
αποδειχθεί καλύτερη από
τις σημερινές
εκτιμήσεις.
Η άνοδος των προσδοκιών
για τα επιτόκια της
Τράπεζας της Αγγλίας και
η αύξηση των αποδόσεων
των κρατικών ομολόγων
έχουν επιβαρύνει
σημαντικά τις προβλέψεις
για τις δαπάνες
εξυπηρέτησης του χρέους.
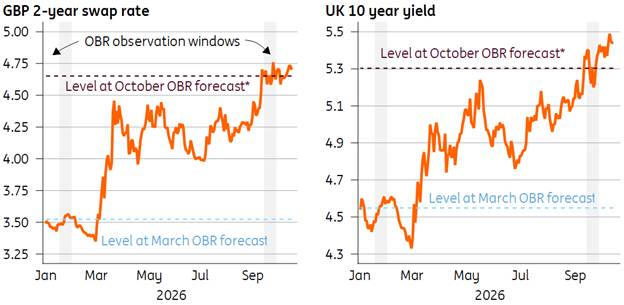
Σύμφωνα με την
ING,
οι προσδοκίες για τα
επιτόκια είναι σχεδόν
μία ποσοστιαία μονάδα
υψηλότερες από εκείνες
που χρησιμοποιήθηκαν
στην αξιολόγηση του
Γραφείου Δημοσιονομικής
Ευθύνης (OBR)
τον Μάρτιο, ενώ οι
αποδόσεις των δεκαετών
ομολόγων έχουν αυξηθεί
κατά περίπου 70 μονάδες
βάσης.
Ο συνδυασμός αυτός
εκτιμάται ότι θα αυξήσει
τις ετήσιες δαπάνες
τόκων κατά περίπου 11
δισ. λίρες έως το
οικονομικό έτος 2029/30.
Με βάση τα δεδομένα
αυτά, το δημοσιονομικό
περιθώριο αναμένεται να
περιοριστεί από τα 24
δισ. λίρες σε περίπου 10
δισ. λίρες. Ωστόσο, η
τελική εκτίμηση θα
εξαρτηθεί από τις νέες
προβλέψεις του
OBR
για την οικονομία και τα
δημόσια οικονομικά.
Η ING
επισημαίνει ότι ακόμη
και σχετικά μικρές
αναθεωρήσεις προς τα
πάνω στις προβλέψεις για
τους μισθούς θα
μπορούσαν να αλλάξουν
σημαντικά την εικόνα.
Εάν, για παράδειγμα, η
αύξηση των μισθών
αναθεωρηθεί προς τα πάνω
κατά 0,6 ποσοστιαίες
μονάδες σε καθένα από τα
επόμενα δύο χρόνια, το
δημοσιονομικό περιθώριο
θα μπορούσε να ενισχυθεί
κατά περίπου 10 δισ.
λίρες, αντισταθμίζοντας
σχεδόν πλήρως την
επιβάρυνση από τους
υψηλότερους τόκους.
Παράλληλα, η ING
θεωρεί ότι οι επιπτώσεις
από τις χαμηλότερες
προβλέψεις για τη
μετανάστευση ενδέχεται
να είναι μικρότερες από
ό,τι φοβούνται οι
αγορές. Η απασχόληση
ξεκινά από υψηλότερη
βάση σε σχέση με τον
Μάρτιο, ενώ η άνοδος των
διεθνών μετοχών μπορεί
να ενισχύσει τις
προβλέψεις για τα έσοδα
από τον φόρο κεφαλαιακών
κερδών.
Εάν το δημοσιονομικό
περιθώριο αποδειχθεί
υψηλότερο από το
αναμενόμενο, η κυβέρνηση
θα έχει μεγαλύτερη
ευελιξία είτε να
περιορίσει τις
φορολογικές αυξήσεις
είτε να ενισχύσει τις
δαπάνες. Για τον λόγο
αυτό, η ING
προειδοποιεί ότι η
αξιολόγηση του
προϋπολογισμού δεν θα
πρέπει να βασιστεί
αποκλειστικά στο τελικό
ύψος του
fiscal
headroom.
2. Κίνδυνος για
μεγαλύτερες κρατικές
δαπάνες
Η δεύτερη πιθανή έκπληξη
αφορά το ενδεχόμενο η
κυβέρνηση να αναγκαστεί
να αυξήσει περισσότερο
τις δαπάνες της.
Η άνοδος του πληθωρισμού
ενισχύει τα φορολογικά
έσοδα, καθώς αυξάνει τις
εισπράξεις από τον ΦΠΑ
και τον φόρο
εισοδήματος. Παράλληλα,
όμως, αυξάνει το κόστος
των δημόσιων υπηρεσιών
και των κρατικών
λειτουργιών. Το πρόβλημα
είναι ότι οι
προϋπολογισμοί των
υπουργείων δεν
αναπροσαρμόζονται
αυτόματα ώστε να
αντισταθμίζουν πλήρως
την άνοδο των τιμών.
Η ING
επισημαίνει ότι τα
υφιστάμενα σχέδια
προβλέπουν ήδη μείωση
των πραγματικών κατά
κεφαλήν δαπανών
ορισμένων δημόσιων
υπηρεσιών το 2029. Καθώς
τομείς όπως η υγεία
προστατεύονται σε
μεγαλύτερο βαθμό, η
πίεση θα μπορούσε να
είναι εντονότερη σε
μικρότερα υπουργεία.
Σύμφωνα με τις
εκτιμήσεις της τράπεζας,
θα απαιτούνταν περίπου
12 δισ. λίρες μόνο για
να διατηρηθούν σε
πραγματικούς όρους τα
επίπεδα δαπανών που
είχαν προβλεφθεί τον
Μάρτιο. Το ποσό αυτό δεν
περιλαμβάνει πρόσθετες
ανάγκες που συνδέονται
με την άμυνα, την
κοινωνική φροντίδα ή την
αναθεώρηση των σχεδίων
λιτότητας.
Η ING
θεωρεί πιθανότερο η
κυβέρνηση να περιοριστεί
αρχικά σε μέτρα στήριξης
του κόστους ζωής και να
μεταθέσει τις
δυσκολότερες αποφάσεις
για την επόμενη
αναθεώρηση των δημόσιων
δαπανών, το φθινόπωρο
του 2027.
Ένα πιθανό μέτρο θα ήταν
η χρηματοδότηση
μεγαλύτερου μέρους των
ενεργειακών επιβαρύνσεων
των νοικοκυριών από τη
γενική φορολογία, σε
συνέχεια της ήδη
ανακοινωμένης μείωσης
του ΦΠΑ στην ενέργεια.
Μια τέτοια παρέμβαση θα
μπορούσε να περιορίσει
προσωρινά τους
λογαριασμούς και τον
μετρούμενο πληθωρισμό.
Ωστόσο, εάν η οικονομική
εικόνα αποδειχθεί
καλύτερη από την
αναμενόμενη, δεν
αποκλείεται η κυβέρνηση
να προχωρήσει σε
μεγαλύτερες παρεμβάσεις.
Η πλήρης χρηματοδότηση
της δέσμευσης για
αμυντικές δαπάνες στο 3%
του ΑΕΠ θα αποτελούσε
σημαντική έκπληξη,
πιθανότατα όμως εις
βάρος άλλων επενδυτικών
προγραμμάτων.
Για τις αγορές,
καθοριστικής σημασίας θα
είναι η αξιολόγηση του
OBR
σχετικά με τις
επιπτώσεις των μέτρων
στην ανάπτυξη και στον
κρατικό δανεισμό. Μια
ουσιαστική δημοσιονομική
τόνωση θα μπορούσε να
ενισχύσει τις προσδοκίες
για αυξήσεις επιτοκίων
από την Τράπεζα της
Αγγλίας.
3. Φορολογικές αυξήσεις
χωρίς παραβίαση των
προεκλογικών δεσμεύσεων
Η τρίτη πιθανή έκπληξη
αφορά τη μορφή των
φορολογικών μέτρων.
Η ING
εκτιμά ότι η κυβέρνηση
θα επιδιώξει να
συγκεντρώσει περίπου 5
δισ. λίρες, ποσό που
αντιστοιχεί περίπου στο
0,2% του ΑΕΠ. Τα
περιθώρια, ωστόσο, είναι
περιορισμένα, καθώς το
Εργατικό Κόμμα έχει
δεσμευθεί να μην αυξήσει
τους βασικούς φόρους, οι
οποίοι αντιπροσωπεύουν
περίπου το 70% των
συνολικών φορολογικών
εσόδων.
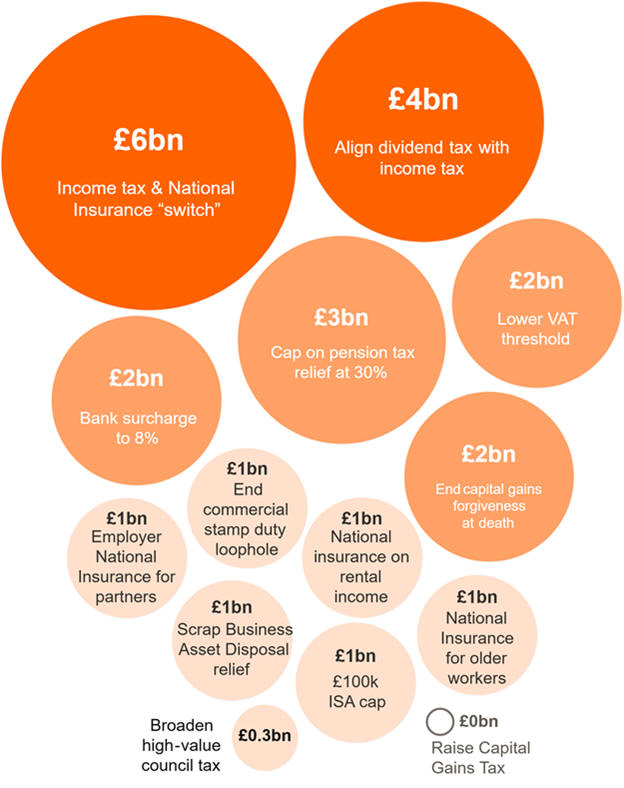
Ως πιθανότερη επιλογή, η
τράπεζα θεωρεί την
αύξηση της πρόσθετης
επιβάρυνσης των τραπεζών
(Bank
Surcharge),
η οποία θα μπορούσε να
αποφέρει περίπου 2 δισ.
λίρες ετησίως εάν ο
συντελεστής αυξανόταν
από το 3% στο 8%.
Μια δεύτερη πιθανότητα
είναι η διεύρυνση της
φορολογικής βάσης των
εισφορών Εθνικής
Ασφάλισης (National
Insurance),
ώστε να συμπεριλάβει
εισοδήματα από
εκμισθώσεις ακινήτων και
ορισμένα εισοδήματα
εταίρων σε εταιρικά
σχήματα περιορισμένης
ευθύνης (LLPs).
Οι αλλαγές αυτές θα
μπορούσαν επίσης να
αποφέρουν περίπου 2 δισ.
λίρες ετησίως.
Στο τραπέζι έχουν βρεθεί
και άλλες επιλογές, όπως
ο περιορισμός
φορολογικών εξαιρέσεων
στις εμπορικές
μεταβιβάσεις ακινήτων ή
η μείωση του ορίου
τζίρου πάνω από το οποίο
οι επιχειρήσεις
υποχρεούνται να
εγγραφούν στο καθεστώς
ΦΠΑ.
Η ING
εντοπίζει δύο
εναλλακτικά σενάρια που
θα μπορούσαν να
προκαλέσουν έκπληξη.
Το πρώτο είναι μια
αναδιάρθρωση της
φορολογίας, με
ταυτόχρονη αύξηση του
βασικού φόρου
εισοδήματος και μείωση
των εισφορών
National
Insurance
των εργαζομένων κατά δύο
ποσοστιαίες μονάδες. Η
πρόταση, που έχει
συζητηθεί από το
Resolution
Foundation,
θα μπορούσε να αποφέρει
περίπου 6 δισ. λίρες
ετησίως, επειδή ο φόρος
εισοδήματος καλύπτει
ευρύτερη φορολογική
βάση,
συμπεριλαμβανομένων των
συντάξεων. Για τους
εργαζομένους, η άμεση
επίπτωση θα μπορούσε να
είναι ουδέτερη, ανάλογα
με τα εισοδήματα και τη
φορολογική τους
κατάσταση.
Το δεύτερο, δυσμενέστερο
για τα δημόσια
οικονομικά σενάριο, θα
ήταν η αύξηση του
βασικού αφορολόγητου
ορίου. Μια τέτοια κίνηση
θα μπορούσε να κοστίσει
έως και 10 δισ. λίρες
και να αποδυναμώσει τη
δημοσιονομική προσαρμογή
που επιτυγχάνεται μέσω
του παγώματος των
φορολογικών ορίων.
4. Μεγαλύτερη από την
αναμενόμενη αύξηση του
κατώτατου μισθού
Μία από τις
σημαντικότερες
παραμέτρους για τη
νομισματική πολιτική της
Τράπεζας της Αγγλίας
είναι η αύξηση του
κατώτατου μισθού από τον
Απρίλιο του 2027, η
οποία αναμένεται να
ανακοινωθεί μαζί με τον
προϋπολογισμό.
Η Επιτροπή Χαμηλών
Αμοιβών (Low
Pay
Commission)
είχε εκτιμήσει
προκαταρκτικά ότι η
αύξηση θα μπορούσε να
διαμορφωθεί στο 3,7%. Το
ποσοστό αυτό είναι
χαμηλότερο από τις
αυξήσεις των δύο
προηγούμενων ετών και
βρίσκεται σχετικά κοντά
στο 3,25%, επίπεδο
αύξησης μισθών που
θεωρεί η Τράπεζα της
Αγγλίας συμβατό με την
επίτευξη του
μεσοπρόθεσμου στόχου
πληθωρισμού 2%.
Ωστόσο, η Επιτροπή
διαθέτει περιθώριο
διαμόρφωσης της τελικής
εισήγησής της,
λαμβάνοντας υπόψη και το
κόστος ζωής. Εάν οι
πληθωριστικές πιέσεις
ενταθούν, η αύξηση θα
μπορούσε να κινηθεί
μεταξύ 4% και 4,5%.
Μια αύξηση κοντά στο 5%
θα δημιουργούσε
μεγαλύτερη ανησυχία για
τη νομισματική πολιτική,
καθώς θα μπορούσε να
ενισχύσει τις πιέσεις
στο κόστος εργασίας και
να δυσκολέψει την
αποκλιμάκωση του
πληθωρισμού. Σε ένα
τέτοιο σενάριο, θα
ενισχυόταν το επιχείρημα
υπέρ υψηλότερων
επιτοκίων.
Η ING
εκτιμά ότι η κυβέρνηση
γνωρίζει τις επιπτώσεις
των αυξήσεων του
κατώτατου μισθού και των
προηγούμενων αυξήσεων
στις εργοδοτικές
εισφορές, ιδιαίτερα για
τις επιχειρήσεις που
δραστηριοποιούνται στις
υπηρεσίες προς τους
καταναλωτές. Παρ' όλα
αυτά, η πολιτική πίεση
για στήριξη των
χαμηλόμισθων θα μπορούσε
να περιορίσει τα
περιθώρια συγκράτησης
της αύξησης.
5. Νέο κύμα εκδόσεων
κρατικών ομολόγων
Η πέμπτη πιθανή έκπληξη
αφορά το ύψος του νέου
κρατικού δανεισμού.
Η Βρετανία έχει ήδη
προγραμματίσει αυξημένες
εκδόσεις ομολόγων για το
2027, κυρίως λόγω των
αναγκών
αναχρηματοδότησης και
των συνολικών
χρηματοδοτικών
απαιτήσεων του Δημοσίου.
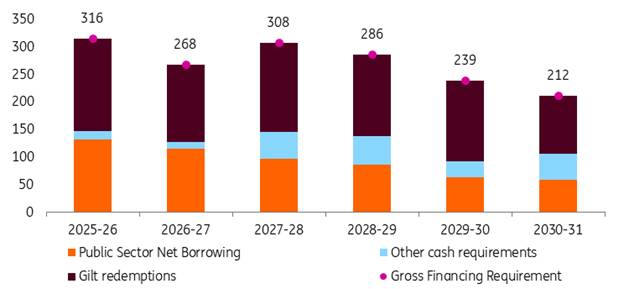
Τον Απρίλιο, το Γραφείο
Διαχείρισης Χρέους (Debt
Management
Office
– DMO)
εκτιμούσε ότι οι
συνολικές ακαθάριστες
χρηματοδοτικές ανάγκες
θα ανέρχονταν σε 308
δισ. λίρες.
Η ING
θεωρεί πιθανό, μετά την
επικαιροποίηση του
προγράμματος
χρηματοδότησης που θα
ακολουθήσει τον
προϋπολογισμό, το ποσό
να προσεγγίσει τα 325
δισ. λίρες.
Δεν είναι, ωστόσο,
δεδομένο ότι ολόκληρη η
αύξηση θα μεταφραστεί σε
αντίστοιχη άνοδο των
πωλήσεων μακροπρόθεσμων
κρατικών ομολόγων (gilts).
Ένα μεγαλύτερο μέρος των
χρηματοδοτικών αναγκών
ενδέχεται να καλυφθεί
μέσω εντόκων γραμματίων,
περιορίζοντας την
πρόσθετη προσφορά
ομολόγων μεγαλύτερης
διάρκειας.
Το βασικό ερώτημα είναι
εάν οι νέες εκδόσεις θα
παραμείνουν συμβατές με
τη σταδιακή μείωση του
δημόσιου δανεισμού που
προβλέπεται για το
υπόλοιπο της δεκαετίας.
Εάν πρόσθετες δαπάνες ή
φορολογικές ελαφρύνσεις
επιβαρύνουν σημαντικά τη
δημοσιονομική πορεία, θα
μπορούσαν να ανατρέψουν
μέρος αυτής της
βελτίωσης. Μια τέτοια
εξέλιξη θα ήταν αρνητική
για την αγορά ομολόγων,
καθώς θα ενίσχυε τις
ανησυχίες για τις
μελλοντικές
χρηματοδοτικές ανάγκες
της κυβέρνησης.
Τι θα παρακολουθούν οι
αγορές
Το βασικό σενάριο της
ING
παραμένει ότι ο
φθινοπωρινός
προϋπολογισμός θα
περιλαμβάνει
περιορισμένα μέτρα
στήριξης του κόστους
ζωής, σχετικά μικρές
φορολογικές αυξήσεις και
προσεκτική διαχείριση
των δημόσιων δαπανών.
Οι μεγαλύτερες
αποκλίσεις από αυτό το
σενάριο θα μπορούσαν να
προκύψουν είτε από μια
απροσδόκητα ευνοϊκή
αναθεώρηση των
προβλέψεων για τα
δημόσια οικονομικά είτε
από την ανάγκη για
υψηλότερες δαπάνες,
μεγαλύτερες φορολογικές
ελαφρύνσεις ή αυξημένο
δανεισμό.
Για τους επενδυτές,
κρίσιμα μεγέθη θα είναι
το τελικό δημοσιονομικό
περιθώριο, η εκτίμηση
του OBR
για την ανάπτυξη και τον
δανεισμό, η αύξηση του
κατώτατου μισθού και το
επικαιροποιημένο
πρόγραμμα εκδόσεων
ομολόγων.
Ο συνδυασμός αυτών των
παραγόντων θα καθορίσει
σε μεγάλο βαθμό εάν ο
προϋπολογισμός θα
λειτουργήσει ως ουδέτερη
δημοσιονομική παρέμβαση
ή θα δημιουργήσει νέες
πιέσεις στις αποδόσεις
των βρετανικών ομολόγων
και στις προσδοκίες για
τα επιτόκια της Τράπεζας
της Αγγλίας.
Πηγή: ING
|