|
Οι νέες τιμές-στόχοι και
οι προβλέψεις για τα
κέρδη
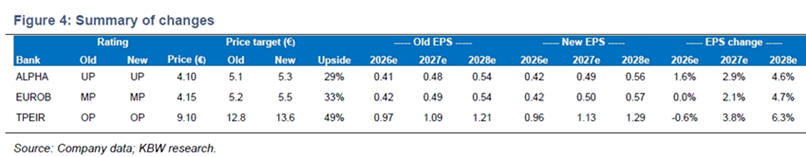
Για την Τράπεζα
Πειραιώς, η KBW
διατηρεί τη σύσταση «Outperform»
και αυξάνει την
τιμή-στόχο στα 13,60
ευρώ από 12,80 ευρώ
προηγουμένως. Οι
εκτιμήσεις για τα κέρδη
ανά μετοχή αναθεωρούνται
κατά -0,6% για το 2026,
+3,8% για το 2027 και
+6,3% για το 2028.
Οι αλλαγές συνδέονται
κυρίως με τις προβλέψεις
για τα καθαρά έσοδα από
τόκους. Παράλληλα, η
KBW
προσαρμόζει τις
παραδοχές της για το
κόστος των ομολόγων
πρόσθετης κεφαλαιακής
ενίσχυσης AT1,
ώστε να ευθυγραμμίζονται
περισσότερο με τις
εκτιμήσεις της
διοίκησης.
Για τη Eurobank,
η σύσταση παραμένει «Market
Perform»,
ενώ η τιμή-στόχος
αυξάνεται στα 5,50 ευρώ
από 5,20 ευρώ. Οι
εκτιμήσεις για τα κέρδη
ανά μετοχή διατηρούνται
αμετάβλητες για το 2026,
αλλά ενισχύονται κατά
2,1% το 2027 και κατά
4,7% το 2028. Η
αναθεώρηση αποδίδεται
στα υψηλότερα
αναμενόμενα καθαρά έσοδα
από τόκους, λόγω των
νέων παραδοχών για τα
επιτόκια, καθώς και στις
ελαφρώς χαμηλότερες
εκτιμήσεις για τα
λειτουργικά έξοδα.
Στην περίπτωση της
Alpha
Bank,
η KBW
διατηρεί τη σύσταση «Underperform»,
παρά την αύξηση της
τιμής-στόχου στα 5,30
ευρώ από 5,10 ευρώ. Οι
προβλέψεις για τα κέρδη
ανά μετοχή
αναβαθμίζονται κατά 1,6%
για το 2026, 2,9% για το
2027 και 4,6% για το
2028. Βασικός παράγοντας
είναι η ενίσχυση των
εκτιμήσεων για τα καθαρά
έσοδα από τόκους, ενώ
για το 2026 υπολογίζεται
και μικρή αύξηση των
εσόδων από προμήθειες.
Συνολικά, η KBW
αναβαθμίζει τις
εκτιμήσεις της για την
κερδοφορία των ελληνικών
τραπεζών κατά περίπου
2%-6%, ενώ οι προβλέψεις
της επεκτείνονται πλέον
έως το 2030.
Ελκυστικά επίπεδα μετά
τις πρόσφατες πιέσεις
Η KBW
θεωρεί ότι η πρόσφατη
υποχώρηση των τραπεζικών
μετοχών δημιουργεί
ευκαιρίες για επενδυτές
με μεσοπρόθεσμο
ορίζοντα. Στην ανάλυσή
της για τα αποτελέσματα
του τρίτου τριμήνου του
2026, εκτιμά ότι οι
ελληνικές τράπεζες θα
εμφανίσουν ακόμη ένα
ισχυρό τρίμηνο, με την
πιστωτική επέκταση να
κινείται σε υψηλά
μονοψήφια ποσοστά.
Η αύξηση των χορηγήσεων
και η βελτίωση της
διαφοράς μεταξύ των
επιτοκίων δανεισμού και
καταθέσεων αναμένεται να
στηρίξουν την περαιτέρω
ενίσχυση των καθαρών
εσόδων από τόκους σε
τριμηνιαία βάση.
Παράλληλα, η ισχυρή
τουριστική περίοδος
εκτιμάται ότι θα έχει
θετική επίδραση στα
έσοδα από προμήθειες.
Ωστόσο, τα συγκεκριμένα
έσοδα ενδέχεται να
εμφανίσουν υποχώρηση σε
σύγκριση με το δεύτερο
τρίμηνο, λόγω
εποχικότητας και της
επίδρασης έκτακτων
θετικών παραγόντων που
είχαν ενισχύσει τα
προηγούμενα
αποτελέσματα.
Κεντρική παραδοχή της
ανάλυσης είναι ότι το
επιτόκιο καταθέσεων της
ΕΚΤ θα διαμορφωθεί στο
3% έως τα μέσα του 2027,
έναντι 2,25%-2,5% που
ενσωματώνουν οι
εκτιμήσεις των
διοικήσεων. Η εξέλιξη
αυτή θεωρείται ευνοϊκή
για τις τράπεζες με
μεγαλύτερη ευαισθησία
στις μεταβολές των
επιτοκίων.
Περιορισμένες επιπτώσεις
από την αγορά ομολόγων
Η KBW
εκτιμά ότι η πρόσφατη
μεταβλητότητα στην αγορά
ομολόγων θα έχει
περιορισμένη επίδραση
στους δείκτες
κεφαλαιακής επάρκειας
CET1
των ελληνικών τραπεζών.
Ενδέχεται, ωστόσο, να
ασκήσει πιέσεις στα
έσοδα από
χρηματοοικονομικές
συναλλαγές.
Οι δείκτες κεφαλαιακής
επάρκειας αναμένεται να
παραμείνουν σε υγιή
επίπεδα, ενώ ορισμένες
επιδράσεις από εξαγορές
και συγχωνεύσεις θα
αποτυπωθούν στα
αποτελέσματα του
επόμενου τριμήνου.
Ειδικότερα, για τη
Eurobank
αναμένεται να
ενσωματωθούν επιδράσεις
από την Eurolife,
ενώ για την Alpha
Bank
θα αποτυπωθούν οι
επιπτώσεις από τις
Universal
και Altius.
Το πλεονέκτημα των
ελληνικών τραπεζών στα
επιτοκιακά περιθώρια
Ένα από τα βασικά
επιχειρήματα της
KBW
υπέρ του ελληνικού
τραπεζικού κλάδου είναι
η δυναμική των καθαρών
επιτοκιακών περιθωρίων,
την οποία αξιολογεί
θετικότερα σε σχέση με
άλλες αγορές της Νότιας
Ευρώπης.
Στα πλεονεκτήματα των
ελληνικών τραπεζών
συγκαταλέγονται η
ισχυρότερη πιστωτική
επέκταση και η μικρότερη
μετακύλιση των μεταβολών
των επιτοκίων στις
αποδόσεις των
καταθέσεων.
Τα διαθέσιμα στοιχεία
για τον Αύγουστο
δείχνουν ότι το κόστος
των καταθέσεων αυξάνεται
εκ νέου, αλλά με
βραδύτερο ρυθμό από τις
αποδόσεις των δανείων.
Ως αποτέλεσμα, από τον
Ιούνιο η διαφορά
επιτοκίου διευρύνθηκε
κατά 7 μονάδες βάσης
στις επιχειρηματικές
χορηγήσεις και κατά 5
μονάδες βάσης στα δάνεια
προς νοικοκυριά.
Επιπλέον, η KBW
επισημαίνει ότι η
διεύρυνση της διαφοράς
αποτίμησης μεταξύ
ελληνικών και ισπανικών
εγχώριων τραπεζών
δημιουργεί ευκαιρίες για
τοποθετήσεις στην
Ελλάδα. Σύμφωνα με την
ανάλυσή της, οι
ελληνικές τράπεζες
διαπραγματεύονται με
έκπτωση περίπου 20%
έναντι των ισπανικών.
Προτίμηση σε Πειραιώς
και Εθνική – Επιφυλάξεις
για την Alpha
Bank
Η KBW
εξακολουθεί να προτιμά
τις τράπεζες που
εμφανίζουν μεγαλύτερη
ευαισθησία στις
μεταβολές των επιτοκίων,
με την Τράπεζα Πειραιώς
και την Εθνική Τράπεζα
να βρίσκονται μεταξύ των
βασικών επιλογών της.
Η μεταβολή των
προσδοκιών για την
πορεία των επιτοκίων
μετά την παρουσίαση των
επιχειρηματικών σχεδίων
των τραπεζών δημιουργεί,
κατά την εκτίμησή της,
ευνοϊκότερες προοπτικές
για τα συγκεκριμένα
ιδρύματα.
Αντίθετα, η στάση της
απέναντι στην
Alpha
Bank
παραμένει επιφυλακτική.
Παρότι η τράπεζα
προγραμματίζει
Investor
Day
στις αρχές Νοεμβρίου, η
KBW
θεωρεί δύσκολο να
υπάρξει σημαντική θετική
έκπληξη για την αγορά,
καθώς μεγάλο μέρος της
προσπάθειας ενίσχυσης
της κερδοφορίας έχει ήδη
ολοκληρωθεί.
Στην αξιολόγησή της
λαμβάνει υπόψη τη
μικρότερη ευαισθησία της
Alpha
Bank
στα επιτόκια, τη
μεγαλύτερη εξάρτηση από
τη χονδρική
χρηματοδότηση και το
υψηλότερο βάρος των
εσόδων από προμήθειες.
Για την τελευταία
κατηγορία, οι προοπτικές
θεωρούνται λιγότερο
ευνοϊκές λόγω της
επιδείνωσης του
επενδυτικού κλίματος.
Οι έκτακτες επιβαρύνσεις
στα αποτελέσματα του
2026
Στο σκέλος των έκτακτων
δαπανών, η Alpha
Bank
αναμένεται να καταγράψει
στο τρίτο τρίμηνο τη
δωρεά ύψους περίπου 25
εκατ. ευρώ για το
σχολείο «Μαριέττα
Γιαννάκου».
Για τη Eurobank
και την Τράπεζα
Πειραιώς, η αντίστοιχη
επιβάρυνση αναμένεται να
αποτυπωθεί στα
αποτελέσματα του
τέταρτου τριμήνου.
Επιπλέον, μικρότερες
δωρεές στο πλαίσιο της
πρωτοβουλίας
Academia
2030 αναμένεται να
καταγραφούν κατά το
τρέχον τρίμηνο.
Η συνολική εικόνα της
ανάλυσης της KBW
παραμένει θετική για τις
προοπτικές της
κερδοφορίας των
ελληνικών τραπεζών, με
βασικούς καταλύτες την
πιστωτική επέκταση, τα
επιτοκιακά περιθώρια και
την πορεία των επιτοκίων
της ΕΚΤ. Οι
διαφοροποιήσεις στις
συστάσεις, ωστόσο,
υπογραμμίζουν ότι ο
οίκος εξακολουθεί να
διακρίνει σημαντικές
διαφορές μεταξύ των
επιμέρους τραπεζών.
|