|
Στην παγκόσμια
επισκόπησή της, η
Moody’s
χαρακτηρίζει συνολικά
σταθερές τις προοπτικές
για τα κρατικά αξιόχρεα
την επόμενη χρονιά. Η
εκτίμηση στηρίζεται στην
ανθεκτικότητα των
τραπεζών και των
επιχειρήσεων, στην
οικονομική κατάσταση των
νοικοκυριών, αλλά και
στην ικανότητα των
κυβερνήσεων να
αντιμετωπίσουν τις
επιπτώσεις της
ενεργειακής κρίσης στη
Μέση Ανατολή.
Στους παράγοντες που
αναμένεται να στηρίξουν
την οικονομική
δραστηριότητα
περιλαμβάνονται επίσης
οι επενδύσεις στην
τεχνητή νοημοσύνη και η
σταδιακή ομαλοποίηση της
προσφοράς πετρελαίου.
Ο οίκος προβλέπει ότι ο
διάμεσος ρυθμός αύξησης
του ΑΕΠ στις χώρες που
παρακολουθεί θα
διαμορφωθεί στο 3,1% το
2026, έναντι 2,5%
προηγουμένως. Η εκτίμηση
ενσωματώνει τη συνέχιση
της ανάπτυξης στους
κλάδους που συνδέονται
με την τεχνητή
νοημοσύνη, αν και με πιο
συγκρατημένους ρυθμούς,
καθώς και μια ήπια
αποκλιμάκωση του
ενεργειακού κόστους.
Για τις οικονομίες της
ομάδας G20,
πάντως, η εικόνα
αναμένεται να είναι
περισσότερο σταθερή, με
την ανάπτυξη να κινείται
περίπου στο 2,5%-2,6% το
2027.
Η μεγάλη διαφορά ανάμεσα
στην Ελλάδα και τις
ισχυρές οικονομίες
Η συνολικά θετική εικόνα
για την παγκόσμια
οικονομία δεν
συνεπάγεται ότι όλες οι
κυβερνήσεις θα έχουν την
ίδια δυνατότητα να
συγκρατήσουν το δημόσιο
χρέος. Η Moody’s
προειδοποιεί ότι πίσω
από τη γενική εκτίμηση
περί σταθερών χρεών
κρύβονται σημαντικές
αποκλίσεις, με τις
μεγαλύτερες οικονομίες
να εξακολουθούν να
εμφανίζουν δυσμενέστερη
δημοσιονομική δυναμική.
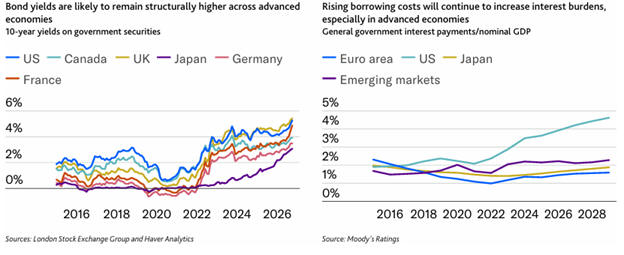
Το περιβάλλον που
ευνόησε τη μείωση του
βάρους του χρέους τα
προηγούμενα χρόνια
μεταβάλλεται. Η ισχυρή
ονομαστική ανάπτυξη και
το χαμηλό πραγματικό
κόστος δανεισμού δεν
αποτελούν πλέον δεδομένα
στον ίδιο βαθμό. Ως
αποτέλεσμα, η σχέση
μεταξύ ρυθμού ανάπτυξης
και επιτοκίων γίνεται
λιγότερο ευνοϊκή,
αναγκάζοντας τις
κυβερνήσεις να
στηρίζονται περισσότερο
στις δημοσιονομικές τους
επιδόσεις για να
σταθεροποιήσουν τις
οφειλές τους.
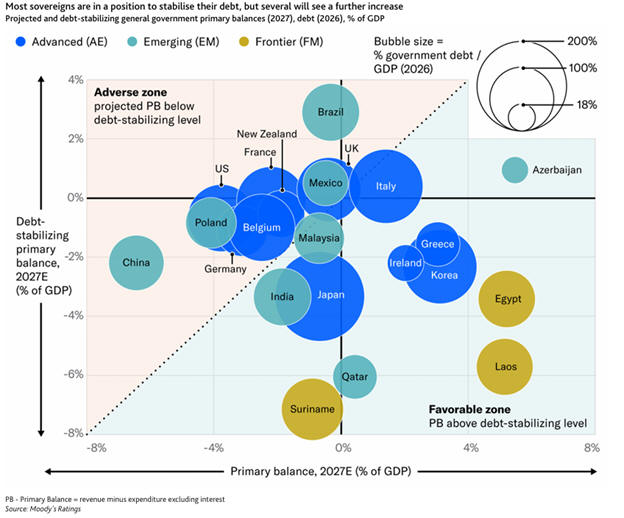
Παρότι τα πρωτογενή
αποτελέσματα αναμένεται
να βελτιωθούν σε πολλές
χώρες, η πρόοδος αυτή
δεν θα είναι επαρκής
παντού. Ειδικότερα, στις
ΗΠΑ, την Κίνα και τη
Γαλλία, τα πρωτογενή
πλεονάσματα ή η βελτίωση
των δημοσιονομικών
αποτελεσμάτων δεν
εκτιμάται ότι θα αρκούν
για να ανακόψουν την
αύξηση του χρέους. Στη
Γερμανία, μάλιστα,
προβλέπεται μικρή
διεύρυνση του
πρωτογενούς ελλείμματος.
Στον αντίποδα, η Ελλάδα
βρίσκεται στην ίδια
ομάδα με την Ιαπωνία,
την Ινδία και τη Νότια
Κορέα, καθώς τα
πρωτογενή πλεονάσματα
που αναμένονται στις
συγκεκριμένες οικονομίες
εκτιμάται ότι θα
επαρκούν για τη
σταθεροποίηση ή ακόμη
και τη μείωση του
δημόσιου χρέους ως
ποσοστού του ΑΕΠ. Για
την Ελλάδα, βέβαια, η
αφετηρία παραμένει
απαιτητική, καθώς το
χρέος εξακολουθεί να
βρίσκεται σε υψηλά
επίπεδα.
Η πορεία του ελληνικού
χρέους και ο στόχος του
120% έως το 2030
Η θετική αποτίμηση της
Moody’s
βασίζεται σε μεγάλο
βαθμό στη συνεχιζόμενη
αποκλιμάκωση του
ελληνικού δημόσιου
χρέους. Στην αξιολόγηση
του Σεπτεμβρίου, ο οίκος
είχε επισημάνει ότι ο
συνδυασμός ισχυρής
ονομαστικής ανάπτυξης,
υψηλών πρωτογενών
πλεονασμάτων και
αξιοποίησης των
ταμειακών διαθεσίμων για
πρόωρες αποπληρωμές
δανειακών υποχρεώσεων
έχει επιταχύνει τη
μείωσή του.
Σύμφωνα με τα στοιχεία
που παρέθετε, το χρέος
υποχώρησε στο 146,1% του
ΑΕΠ το 2025, από 154,2%
το 2024, ενώ το 2020
είχε φτάσει στο
υψηλότερο σημείο του,
στο 209,4% του ΑΕΠ.
Οι προβλέψεις της
Moody’s
κάνουν λόγο για
περαιτέρω υποχώρηση, με
το ποσοστό να
προσεγγίζει το 120% του
ΑΕΠ έως το 2030.
Ιδιαίτερη βαρύτητα
αποδίδεται και στη
διατήρηση πρωτογενών
πλεονασμάτων της τάξης
του 2,5%-3% του ΑΕΠ, τα
οποία αποτελούν βασικό
παράγοντα για τη
συνέχιση της
δημοσιονομικής
προσαρμογής.
Ο οίκος θεωρεί ότι η
συγκεκριμένη επίδοση
στηρίζεται πλέον σε
ισχυρότερες θεσμικές
βάσεις, γεγονός που
ενισχύει την αξιοπιστία
της μεσοπρόθεσμης
πορείας. Με άλλα λόγια,
η αποκλιμάκωση του
χρέους δεν αποδίδεται
αποκλειστικά στις
ευνοϊκές συγκυρίες των
τελευταίων ετών, αλλά
και στη δυνατότητα
διατήρησης των
πρωτογενών πλεονασμάτων
σε διαφορετικές φάσεις
του οικονομικού κύκλου.
Αυτό έχει ιδιαίτερη
σημασία για την
αξιολόγηση της
πιστοληπτικής
ικανότητας, καθώς η
Moody’s
εκτιμά ότι η
δημοσιονομική βελτίωση
μπορεί να συνεχιστεί
ακόμη και όταν ο
πληθωρισμός και οι
ρυθμοί ανάπτυξης
επιστρέψουν σε πιο
κανονικά επίπεδα και το
ελληνικό χρέος πάψει να
είναι το υψηλότερο στην
Ευρωζώνη.
Οι παράγοντες που μπορεί
να ανατρέψουν τις
προβλέψεις
Παρά τις σχετικά
σταθερές προοπτικές για
το 2027, η Moody’s
επισημαίνει ότι οι
κυβερνήσεις θα χρειαστεί
να διαχειριστούν ένα
περιβάλλον αυξημένης
αβεβαιότητας. Οι
δημοσιονομικές πιέσεις
δεν προκύπτουν πλέον
μόνο από τις
παραδοσιακές οικονομικές
διακυμάνσεις, αλλά και
από ένα σύνολο
αλληλένδετων
γεωπολιτικών,
τεχνολογικών και
κοινωνικών εξελίξεων.
Ο γεωοικονομικός
κατακερματισμός, η
πολιτική πόλωση στο
εσωτερικό των χωρών, οι
αυξανόμενες ανάγκες των
κρατικών προϋπολογισμών,
η επίδραση της τεχνητής
νοημοσύνης στην
οικονομία και οι
συνέπειες της κλιματικής
αλλαγής συνθέτουν ένα
ιδιαίτερα σύνθετο
σκηνικό για τη χάραξη
οικονομικής πολιτικής.
Οι εξελίξεις αυτές
επηρεάζουν ήδη τις
εμπορικές σχέσεις, τις
διπλωματικές ισορροπίες
και την ασφάλεια των
εφοδιαστικών αλυσίδων,
ενώ είναι πιθανό να
δημιουργήσουν πρόσθετες
οικονομικές επιβαρύνσεις
τα επόμενα χρόνια.
Για την Ελλάδα, το
βασικό πλεονέκτημα που
αναδεικνύει η
Moody’s
είναι η δυνατότητα
συνέχισης της
δημοσιονομικής
προσαρμογής σε μια
περίοδο κατά την οποία
αρκετές μεγαλύτερες
οικονομίες δυσκολεύονται
να συγκρατήσουν το χρέος
τους. Η διατήρηση αυτής
της πορείας, σε
συνδυασμό με την
ανθεκτικότητα της
ανάπτυξης, μπορεί να
αποτελέσει τη βάση για
νέες θετικές εξελίξεις
στην πιστοληπτική
αξιολόγηση της χώρας
μέσα στο 2027.

|