|
Η βασική παρατήρηση της
Moody’s
είναι
ότι οι εκλογές δεν
προκαλούν κατ’ ανάγκη
σημαντικές οικονομικές
επιπτώσεις μόνο και μόνο
επειδή διεξάγονται. Το
κρίσιμο στοιχείο είναι η
αβεβαιότητα που
ακολουθεί, ιδίως όταν το
αποτέλεσμα δεν επιτρέπει
τον γρήγορο σχηματισμό
σταθερής κυβέρνησης.
Όταν η πολιτική έκβαση
είναι σαφής και οι
διαδικασίες
ολοκληρώνονται γρήγορα,
οι επιπτώσεις μπορεί να
είναι περιορισμένες.
Αντίθετα, όταν
προκύπτουν
κατακερματισμένα
κοινοβούλια, οριακές
κοινοβουλευτικές
ισορροπίες και
παρατεταμένες
διαπραγματεύσεις,
αυξάνεται η αβεβαιότητα
για τη δημοσιονομική
πολιτική, τις
μεταρρυθμίσεις και τη
μελλοντική κατεύθυνση
της οικονομίας.
Αυτή η αβεβαιότητα
μεταφέρεται στην
πραγματική οικονομία με
περισσότερους από έναν
τρόπους. Οι επιχειρήσεις
ενδέχεται να αναβάλουν
επενδυτικές αποφάσεις
μέχρι να ξεκαθαρίσει το
πολιτικό τοπίο, τα
νοικοκυριά να
περιορίσουν την
κατανάλωση και να
αυξήσουν τις
αποταμιεύσεις τους για
λόγους ασφάλειας, ενώ οι
αγορές ομολόγων μπορεί
να απαιτήσουν υψηλότερη
απόδοση για να αναλάβουν
τον αυξημένο κρατικό
κίνδυνο.
Η ελληνική οικονομία:
Βελτιωμένη εικόνα, αλλά
επίμονες αδυναμίες
Η Moody’s
αναγνωρίζει ότι η πορεία
της ελληνικής οικονομίας
μετά την πανδημία είναι
σαφώς καλύτερη σε σχέση
με την προηγούμενη
δεκαετία. Από το 2021
και μετά, ο ρυθμός
ανάπτυξης του ελληνικού
ΑΕΠ υπερβαίνει κάθε
χρόνο τον μέσο όρο της
ευρωζώνης, η ανεργία
έχει υποχωρήσει στο
χαμηλότερο επίπεδο από
το 2008 και ο λόγος του
δημόσιου χρέους προς το
ΑΕΠ έχει μειωθεί από το
206% το 2020 στο 148% το
2025.
Ωστόσο, η βελτίωση των
μακροοικονομικών μεγεθών
δεν έχει εξαλείψει τις
διαρθρωτικές αδυναμίες.
Το κατά κεφαλήν ΑΕΠ
εξακολουθεί να βρίσκεται
7,3% χαμηλότερα από το
επίπεδο του 2008, πριν
από την κρίση, ενώ το
2025 ήταν μόλις οριακά
υψηλότερο από εκείνο της
Λετονίας και της
Βουλγαρίας. Παράλληλα,
την τελευταία δεκαετία η
Ελλάδα έχει υποχωρήσει
συγκριτικά έναντι χωρών
όπως η Κύπρος, η
Πορτογαλία, η Λιθουανία
και η Κροατία.
Επιπλέον, παρά τη
σημαντική αποκλιμάκωση
των τελευταίων ετών, το
ελληνικό δημόσιο χρέος
παραμένει το υψηλότερο
στην ευρωζώνη ως ποσοστό
του ΑΕΠ. Κατά συνέπεια,
εκτιμά ο οίκος, τα
περιθώρια απορρόφησης
μιας παρατεταμένης
πολιτικής και
χρηματοοικονομικής
αναταραχής δεν είναι
απεριόριστα. Μια
περίοδος αβεβαιότητας
που θα επηρέαζε
ταυτόχρονα τις
επενδύσεις, την
κατανάλωση και το κόστος
δανεισμού θα μπορούσε να
επιβαρύνει μια οικονομία
που εξακολουθεί να
αντιμετωπίζει σημαντικές
διαρθρωτικές προκλήσεις.
Το δυσμενές σενάριο:
Τρεις εκλογικές
αναμετρήσεις και
πολιτικό αδιέξοδο
Στο πλέον αρνητικό
σενάριο για την Ελλάδα,
οι βουλευτικές εκλογές
διεξάγονται κανονικά στο
δεύτερο τρίμηνο του
2027, μετά την
ολοκλήρωση της
κυβερνητικής θητείας.
Ωστόσο, το αποτέλεσμα
του πρώτου γύρου δεν
οδηγεί σε σαφή
κοινοβουλευτική
πλειοψηφία, καθώς το
δεύτερο κόμμα βρίσκεται
πολύ κοντά στο πρώτο.
Αυτή η ισορροπία
δημιουργεί κίνητρα για
νέες εκλογικές
αναμετρήσεις, καθώς τα
κόμματα ενδέχεται να
θεωρήσουν ότι μπορούν να
πετύχουν καλύτερο
αποτέλεσμα σε επόμενο
γύρο και να εξασφαλίσουν
οριακή αυτοδυναμία.
Αντίστοιχες επιδιώξεις
μπορεί να προκύψουν και
από την πλευρά του
τρίτου κόμματος,
καθιστώντας ακόμη
δυσκολότερη την επίτευξη
συμφωνίας για τον
σχηματισμό κυβέρνησης.
Οι επαναλαμβανόμενες
αποτυχίες οδηγούν σε
τρεις εκλογικούς γύρους,
με τη διαδικασία να
εκτείνεται σε δύο
τρίμηνα και την
τελευταία αναμέτρηση να
πραγματοποιείται ακόμη
και τον Αύγουστο του
2027. Το αποτέλεσμα
είναι μια παρατεταμένη
περίοδος θεσμικής
αβεβαιότητας, κατά την
οποία η οικονομική
πολιτική παραμένει
ουσιαστικά σε
εκκρεμότητα.
Σε αυτό το περιβάλλον, η
Moody’s
εκτιμά ότι το
spread
των ελληνικών κρατικών
ομολόγων θα διευρυνθεί
σημαντικά, ξεπερνώντας
τις 500 μονάδες βάσης. Η
επιδείνωση των
χρηματοπιστωτικών
συνθηκών θα περιορίσει
τη χρηματοδότηση, θα
επιβαρύνει την
εμπιστοσύνη και θα
λειτουργήσει ανασταλτικά
για τις επενδύσεις.
Ταυτόχρονα, τα
νοικοκυριά θα μπορούσαν
να αυξήσουν τις
αποταμιεύσεις τους για
προληπτικούς λόγους,
περιορίζοντας την
ιδιωτική κατανάλωση. Η
δημοσιονομική πολιτική
θα παρουσίαζε επίσης
έντονες διακυμάνσεις: οι
κρατικές δαπάνες θα
ενισχύονταν ενόψει των
διαδοχικών εκλογικών
αναμετρήσεων, για να
ακολουθήσει απότομη
περιστολή τους μετά τον
σχηματισμό κυβέρνησης.
Αυτή η εναλλαγή θα
επιβάρυνε περαιτέρω την
οικονομική εμπιστοσύνη.
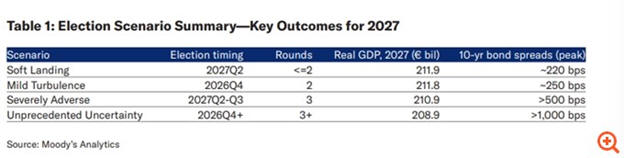
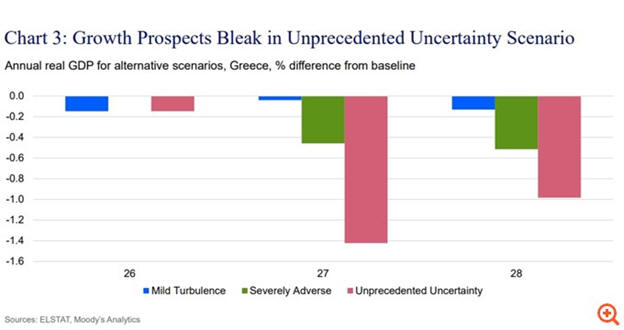
Με βάση αυτές τις
παραδοχές, η ανάπτυξη θα
υποχωρούσε στο 1,4% το
2027, ενώ ο λόγος του
δημόσιου χρέους προς το
ΑΕΠ θα σταματούσε να
μειώνεται και θα άρχιζε
και πάλι να αυξάνεται.
Πρόκειται για μια
σημαντική ανατροπή της
τάσης που έχει
διαμορφωθεί τα τελευταία
χρόνια, κατά την οποία η
ισχυρότερη ονομαστική
ανάπτυξη και τα
δημοσιονομικά
πλεονάσματα έχουν
συμβάλει στην ταχεία
αποκλιμάκωση του δείκτη
χρέους.
Το βασικό σενάριο:
Ανάπτυξη 1,9% και χρέος
στο 140% του ΑΕΠ
Το βασικό σενάριο της
Moody’s
είναι σαφώς ηπιότερο και
προβλέπει μια ομαλή
πολιτική μετάβαση. Οι
εκλογές
πραγματοποιούνται το
δεύτερο τρίμηνο του
2027, μετά την εξάντληση
της κυβερνητικής
θητείας, και ο
σχηματισμός κυβέρνησης
ολοκληρώνεται μέσα σε
έναν ή δύο γύρους.
Σε αυτή την περίπτωση,
οι προεκλογικές πιέσεις
για αύξηση των δαπανών
και οι προσωρινές
φορολογικές ελαφρύνσεις
θα προσφέρουν μια
περιορισμένη και
βραχύβια ώθηση στην
οικονομία, με αποτέλεσμα
μια μικρή διεύρυνση του
δημοσιονομικού
ελλείμματος. Η αγορά
ομολόγων, ωστόσο, δεν θα
προχωρήσει σε μόνιμη
ανατιμολόγηση του
ελληνικού κινδύνου και
τα spreads
θα παραμείνουν κοντά στα
επίπεδα ισορροπίας που
εκτιμά ο οίκος.
Η ανάπτυξη προβλέπεται
να διαμορφωθεί στο 1,9%
το 2027, το
spread
στις 220 μονάδες βάσης,
ενώ ο λόγος του δημόσιου
χρέους προς το ΑΕΠ θα
συνεχίσει να υποχωρεί,
φτάνοντας στο 140%.
Η Moody’s
εξετάζει επίσης δύο
εναλλακτικές περιπτώσεις
πρόωρων εκλογών. Σε ένα
πρώτο σενάριο, οι
πρόωρες εκλογές οδηγούν
σε δύο γύρους χωρίς
παρατεταμένο πολιτικό
αδιέξοδο. Σε αυτή την
περίπτωση, η ανάπτυξη
διατηρείται στο 1,9% το
2027, καθώς η
αβεβαιότητα δεν
παρατείνεται αρκετά ώστε
να προκαλέσει σοβαρή
οικονομική επιβάρυνση.
Στο πιο δυσμενές από τα
δύο σενάρια, οι πρόωρες
εκλογές οδηγούν σε
επανειλημμένες αποτυχίες
σχηματισμού κυβέρνησης
και η πολιτική
εκκρεμότητα διαρκεί
αρκετούς μήνες. Τότε η
ανάπτυξη θα μπορούσε να
περιοριστεί μόλις στο
0,5%, ενώ το
spread
θα εκτοξευόταν πάνω από
τις 1.000 μονάδες βάσης.
Σημειώνεται ότι τα
σενάρια πρόωρων εκλογών
δεν αποτελούν το βασικό
σημείο αναφοράς της
ανάλυσης, ενώ η ελληνική
κυβέρνηση έχει
αποκλείσει το ενδεχόμενο
πρόωρης προσφυγής στις
κάλπες.
Οι εκλογικές
αναμετρήσεις ως
μετρήσιμο οικονομικό σοκ
Η ανάλυση της
Moody’s
δεν περιορίζεται στις
προβλέψεις για το 2027,
αλλά επιχειρεί να
ποσοτικοποιήσει τις
επιπτώσεις που έχουν οι
εκλογικές περίοδοι στην
ελληνική οικονομία.
Σύμφωνα με τις
εκτιμήσεις της, η
εκλογική αβεβαιότητα
συνδέεται στην Ελλάδα με
διεύρυνση των
spreads
κατά περίπου 107 μονάδες
βάσης ανά τρίμηνο.
Παράλληλα, η ιδιωτική
κατανάλωση υποχωρεί κατά
περίπου 0,8% στα τρίμηνα
διεξαγωγής εκλογών, ενώ
ο πραγματικός
φορολογικός συντελεστής
μειώνεται κατά περίπου
1,2 ποσοστιαίες μονάδες,
εξέλιξη που αντανακλά τη
δημοσιονομική χαλάρωση
που συχνά παρατηρείται
πριν από τις κάλπες.
Οι επιπτώσεις αυτές
γίνονται εντονότερες
όταν η πολιτική
αβεβαιότητα δεν
περιορίζεται σε ένα
τρίμηνο, αλλά
παρατείνεται. Με άλλα
λόγια, δεν είναι μόνο η
εκλογική αναμέτρηση που
επηρεάζει την οικονομία,
αλλά κυρίως ο χρόνος που
απαιτείται για να
αποκατασταθεί η πολιτική
σταθερότητα και να
διαμορφωθεί ένα σαφές
πλαίσιο οικονομικής
πολιτικής.
Το παράδειγμα των ΗΠΑ: Η
σημασία του ελέγχου του
Κογκρέσου
Για να εξετάσει το
φαινόμενο σε διαφορετικό
πολιτικό και θεσμικό
περιβάλλον, η
Moody’s
χρησιμοποιεί και τις
ΗΠΑ. Εκεί, σε αντίθεση
με την Ελλάδα, το
εκλογικό ημερολόγιο
είναι απολύτως
προκαθορισμένο: οι
προεδρικές εκλογές
διεξάγονται κάθε τέσσερα
χρόνια και οι ενδιάμεσες
εκλογές του Κογκρέσου
πραγματοποιούνται στο
μέσο της προεδρικής
θητείας.
Επομένως, η αβεβαιότητα
δεν αφορά τόσο τον χρόνο
διεξαγωγής των εκλογών
όσο και το κατά πόσο ο
πρόεδρος θα διατηρήσει
τον έλεγχο του
νομοθετικού σώματος.
Όταν το ίδιο κόμμα
ελέγχει τον Λευκό Οίκο,
τη Βουλή των
Αντιπροσώπων και τη
Γερουσία, η κυβέρνηση
έχει μεγαλύτερη
δυνατότητα να προωθήσει
τη νομοθετική της
ατζέντα.
Αντίθετα, όταν η
αντιπολίτευση αποκτήσει
τον έλεγχο ενός ή και
των δύο σωμάτων του
Κογκρέσου, διαμορφώνεται
μια κατάσταση
«διαιρεμένης
διακυβέρνησης». Αυτό
μπορεί να οδηγήσει σε
πολιτικές
αντιπαραθέσεις, δύσκολες
διαπραγματεύσεις για το
ανώτατο όριο του
δημόσιου χρέους και
επαναλαμβανόμενες
απειλές για αναστολή της
λειτουργίας της
ομοσπονδιακής
κυβέρνησης. Τέτοιες
αναστολές, πάντως,
μπορούν να συμβούν ακόμη
και όταν το ίδιο κόμμα
ελέγχει την εκτελεστική
και τη νομοθετική
εξουσία, όπως συνέβη το
2025.
Η Moody’s
εξετάζει τρεις πιθανές
εκδοχές για τις ΗΠΑ: την
πλήρη διατήρηση του
ελέγχου του Κογκρέσου
από το κόμμα του
προέδρου, την απώλεια
ενός από τα δύο
νομοθετικά σώματα και
την απώλεια και των δύο.
Για λόγους απλούστευσης,
η ανάλυση υποθέτει ότι
το κόμμα του νικητή των
προεδρικών εκλογών του
2028 θα ελέγχει τόσο τη
Βουλή όσο και τη
Γερουσία. Η παραδοχή
αυτή χρησιμοποιείται ως
βάση σύγκρισης και δεν
αποτελεί πρόβλεψη για το
εκλογικό αποτέλεσμα.
Οι επιπτώσεις στην
οικονομία είναι σαφώς
μικρότερες σε σχέση με
το ελληνικό παράδειγμα.
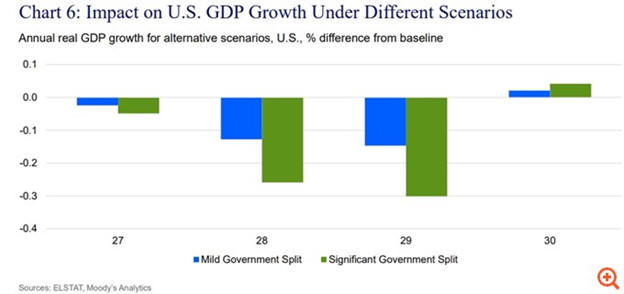
Στο σενάριο ήπιου
κυβερνητικού
κατακερματισμού, ο
ρυθμός ανάπτυξης των ΗΠΑ
το 2029 είναι
χαμηλότερος κατά περίπου
0,15 ποσοστιαίες μονάδες
σε σχέση με το βασικό
σενάριο, ενώ υποχωρεί
περαιτέρω στην περίπτωση
σημαντικού
κατακερματισμού, όταν
δηλαδή η αντιπολίτευση
ελέγχει και τα δύο
σώματα του Κογκρέσου.
Η Moody’s
επισημαίνει ότι, αν και
η διαιρεμένη
διακυβέρνηση αυξάνει την
πολιτική αβεβαιότητα και
επηρεάζει τη
μεταβλητότητα των αγορών
και την εμπιστοσύνη, οι
οικονομικές συνέπειες
στις ΗΠΑ παραμένουν
σχετικά περιορισμένες.
Ένας λόγος είναι ότι το
φαινόμενο αποτελεί
συχνότερο χαρακτηριστικό
του αμερικανικού
πολιτικού συστήματος
και, ως εκ τούτου, οι
οικονομικοί παράγοντες
και οι αγορές είναι
περισσότερο
εξοικειωμένοι με αυτό.
Η σύγκριση των δύο χωρών
αναδεικνύει μια βασική
διαφορά: στην Ελλάδα ο
κίνδυνος συνδέεται
κυρίως με την πιθανότητα
παρατεταμένης αδυναμίας
σχηματισμού κυβέρνησης,
ενώ στις ΗΠΑ με την
απώλεια του ελέγχου του
Κογκρέσου και τη
δυσκολία εφαρμογής της
κυβερνητικής ατζέντας.
Και στις δύο
περιπτώσεις, όμως, η
πολιτική αβεβαιότητα
μπορεί να μετατραπεί σε
οικονομικό κόστος, μέσω
των αγορών ομολόγων, των
επενδύσεων και της
εμπιστοσύνης.
Για την Ελλάδα, το
βασικό μήνυμα της
ανάλυσης είναι ότι η
συνέχιση της
αποκλιμάκωσης του
δημόσιου χρέους και η
διατήρηση ευνοϊκών
χρηματοδοτικών συνθηκών
δεν εξαρτώνται
αποκλειστικά από τους
δημοσιονομικούς δείκτες
και τους ρυθμούς
ανάπτυξης. Η διάρκεια
και η έκβαση της
πολιτικής διαδικασίας
μετά τις εκλογές μπορούν
επίσης να επηρεάσουν
ουσιαστικά το κόστος
δανεισμού και τη
συνολική οικονομική
πορεία.
|