πενδύσεις και κατανάλωση
οι βασικοί μοχλοί
ανάπτυξης
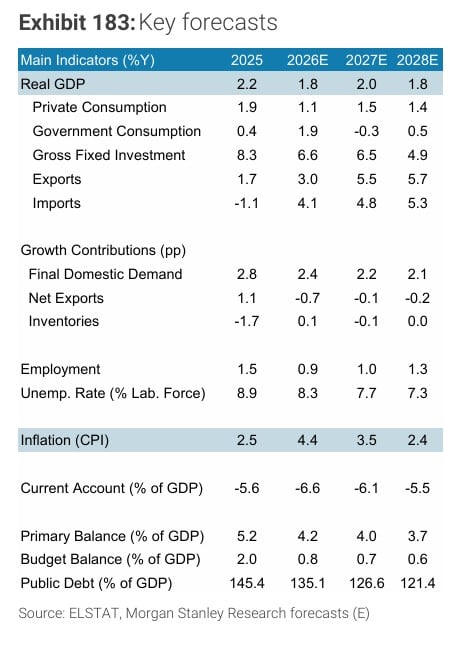
Για το 2027, η
Morgan
Stanley
τοποθετεί τον ρυθμό
ανάπτυξης της ελληνικής
οικονομίας στο 2%, ενώ
για το 2028 προβλέπει
μια μικρή επιβράδυνση,
στο 1,8%. Σύμφωνα με την
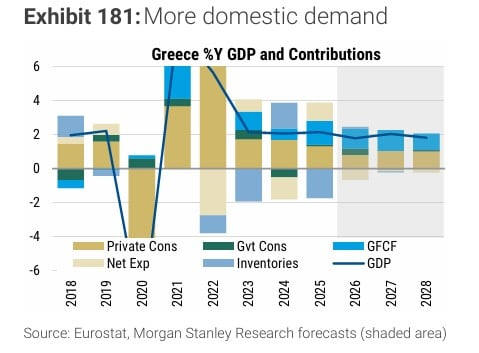
ανάλυσή της, η μεγέθυνση
θα προέλθει ουσιαστικά
από την εγχώρια ζήτηση,
με τις επενδύσεις να
έχουν την ισχυρότερη
συμβολή και την ιδιωτική
κατανάλωση να ακολουθεί.
Η αύξηση του κατώτατου
μισθού τα προηγούμενα
χρόνια, σε συνδυασμό με
την άνοδο των μέσων
αποδοχών ανά εργαζόμενο,
ενίσχυσε το διαθέσιμο
εισόδημα των νοικοκυριών
και στήριξε την
κατανάλωση κατά την
περίοδο 2019-2025.
Ωστόσο, ο οίκος εκτιμά
ότι η καταναλωτική
δυναμική θα εμφανίσει
σημάδια επιβράδυνσης,
καθώς οι πληθωριστικές
πιέσεις εξακολουθούν να
περιορίζουν την
αγοραστική δύναμη.
Οι προβλέψεις της
Morgan
Stanley
για τον πληθωρισμό
τοποθετούν τον ετήσιο
ρυθμό αύξησης των τιμών
στο 4,4% το 2026, στο
3,5% το 2027 και στο
2,4% το 2028. Η σταδιακή
αποκλιμάκωση αναμένεται
να δημιουργήσει
ευνοϊκότερες συνθήκες
για τα νοικοκυριά, χωρίς
ωστόσο να αναιρεί τις
πιέσεις που θα
συνεχίσουν να δέχονται
τα εισοδήματα.
Οι επενδύσεις έχουν
αυξηθεί σχεδόν 90% από
το 2019
Ιδιαίτερη έμφαση δίνει η
Morgan
Stanley
στη δυναμική των
επενδύσεων παγίου
κεφαλαίου, οι οποίες
έχουν ήδη αυξηθεί κατά
σχεδόν 90% σε σύγκριση
με τα επίπεδα του τέλους
του 2019. Η τάση αυτή
εκτιμάται ότι θα
διατηρηθεί και τα
επόμενα χρόνια, με τον
ρυθμό αύξησης να ξεπερνά
το 6% το 2027.
Για το 2028, ο οίκος
αναμένει επιβράδυνση στο
5%, καθώς η συμβολή των
ευρωπαϊκών
χρηματοδοτικών πόρων θα
αρχίσει σταδιακά να
περιορίζεται. Ωστόσο, η
ολοκλήρωση του Ταμείου
Ανάκαμψης δεν
συνεπάγεται ότι θα
σταματήσει και η εισροή
ευρωπαϊκών κεφαλαίων
προς την Ελλάδα.
Όπως επισημαίνουν οι
αναλυτές, εξακολουθούν
να υπάρχουν διαθέσιμοι
πόροι από άλλα ευρωπαϊκά
χρηματοδοτικά εργαλεία,
με ιδιαίτερη σημασία να
αποδίδεται στα
προγράμματα συνοχής. Τα
συγκεκριμένα κονδύλια
αναμένεται να συνεχίσουν
να υποστηρίζουν την
επενδυτική δραστηριότητα
έως και το 2028,
περιορίζοντας έτσι τον
κίνδυνο μιας απότομης
υποχώρησης των
επενδύσεων μετά την
ολοκλήρωση του Ταμείου
Ανάκαμψης.
Η δημοσιονομική
προσαρμογή διατηρεί το
χρέος σε πτωτική τροχιά
Στο δημοσιονομικό πεδίο,
η Morgan
Stanley
αναγνωρίζει τη σημαντική
πρόοδο που έχει
επιτευχθεί, με την
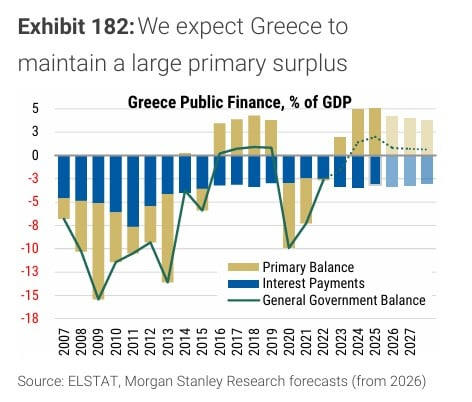
Ελλάδα να διατηρεί υψηλά
πρωτογενή πλεονάσματα
και να μειώνει σταθερά
το δημόσιο χρέος.
Το 2025 καταγράφηκε
πρωτογενές πλεόνασμα
5,2% του ΑΕΠ, το
υψηλότερο επίπεδο από τη
δεκαετία του 1990. Ως
αποτέλεσμα, το δημόσιο
χρέος υποχώρησε περίπου
στο 145% του ΑΕΠ,
έχοντας απομακρυνθεί
σημαντικά από την κορυφή
του 209% που είχε
καταγραφεί κατά την
περίοδο της πανδημίας.
Ο αμερικανικός οίκος
διαπιστώνει ότι ο ρυθμός
της δημοσιονομικής
εξυγίανσης ενδέχεται να
γίνει πιο ήπιος, χωρίς
όμως να αναμένεται
ανατροπή της συνολικής
τάσης. Η ισχυρή
ονομαστική αύξηση του
ΑΕΠ, σε συνδυασμό με τη
διατήρηση πρωτογενών
πλεονασμάτων πάνω από το
3%, αναμένεται να
συνεχίσει να συμβάλλει
στη μείωση του λόγου
χρέους προς ΑΕΠ.
Με βάση τις προβολές της
έκθεσης, το χρέος
αναμένεται να υποχωρήσει
στο 126,6% του ΑΕΠ το
2028, ενώ στη συνέχεια
προβλέπεται να
προσεγγίσει το 120%, με
την εκτίμηση του οίκου
να τοποθετείται
συγκεκριμένα στο 121,4%
του ΑΕΠ.
Εκλογές: Το προβάδισμα
της ΝΔ και το ενδεχόμενο
κυβερνητικής συνεργασίας
Στην πολιτική διάσταση
των προβλέψεών της, η
Morgan
Stanley
εκτιμά ότι η Νέα
Δημοκρατία διατηρεί
σαφές προβάδισμα στις
δημοσκοπήσεις, με την
εκλογική της δύναμη να
κινείται κοντά στο 30%.
Το ποσοστό αυτό, ωστόσο,
απέχει από το επίπεδο
που θα απαιτούνταν για
την εξασφάλιση
αυτοδυναμίας, το οποίο
υπολογίζεται περίπου στο
38% των ψήφων, ενώ είναι
χαμηλότερο και από το
περίπου 40% που είχε
συγκεντρώσει το κόμμα
στις εκλογές του 2023.
Με βάση τα σημερινά
δημοσκοπικά δεδομένα, ο
σχηματισμός κυβέρνησης
συνεργασίας εμφανίζεται
ως το πιθανότερο σενάριο
μετά τις επόμενες
εκλογές. Οι αναλυτές,
ωστόσο, επισημαίνουν ότι
υπάρχουν παράγοντες που
θα μπορούσαν να
διαφοροποιήσουν την
εικόνα.
Ο πρώτος αφορά το υψηλό
ποσοστό των
αναποφάσιστων, το οποίο
υπολογίζεται περίπου στο
10% των ερωτηθέντων. Η
συγκεκριμένη κατηγορία
ψηφοφόρων δημιουργεί
σημαντικό περιθώριο
αβεβαιότητας και
ενδέχεται να οδηγήσει σε
υποεκτίμηση της
πραγματικής εκλογικής
δύναμης των μεγαλύτερων
κομμάτων,
συμπεριλαμβανομένης της
ΝΔ.
Ο δεύτερος παράγοντας
σχετίζεται με τη
στρατηγική που ενδέχεται
να ακολουθήσει το
κυβερνών κόμμα. Σύμφωνα
με την ανάλυση, δεν
αποκλείεται η Νέα
Δημοκρατία να μην
επιδιώξει συνεργασία
μετά την πρώτη εκλογική
αναμέτρηση, επιλέγοντας
να οδηγήσει τη χώρα σε
δεύτερη εκλογική
διαδικασία με στόχο την
ενίσχυση του ποσοστού
της και τη διεκδίκηση
αυτοδυναμίας.
Θετική στάση για τις
ελληνικές τράπεζες
Στο χρηματιστηριακό
σκέλος της έκθεσης, η
Morgan
Stanley
διατηρεί εποικοδομητική
προσέγγιση απέναντι στην
Ελλάδα και ξεχωρίζει τις
εγχώριες τράπεζες ως
προτιμώμενη επενδυτική
επιλογή στο πλαίσιο του
ευρωπαϊκού τραπεζικού
κλάδου.
Παρά την ισχυρή άνοδο
που έχουν ήδη καταγράψει
οι ελληνικές τραπεζικές
μετοχές σε σχέση με τις
αντίστοιχες ευρωπαϊκές,
ο οίκος θεωρεί ότι
υπάρχουν ακόμη περιθώρια
για συνέχιση της
υπεραπόδοσης.
Η εκτίμηση αυτή
στηρίζεται σε τρεις
βασικούς παράγοντες.
Πρώτον, στις ισχυρές
επιδόσεις κερδοφορίας
των τραπεζών, οι οποίες
εξακολουθούν να
προσφέρουν θετικές
προοπτικές. Δεύτερον,
στις αποτιμήσεις που
εξακολουθούν να
θεωρούνται ελκυστικές σε
σχέση με τις ευρωπαϊκές
ομοειδείς επιχειρήσεις.
Και τρίτον, στο
περιθώριο περαιτέρω
αύξησης της συμμετοχής
ξένων θεσμικών επενδυτών
στις ελληνικές
τραπεζικές μετοχές.
Κατά συνέπεια, η
Morgan
Stanley
εκτιμά ότι ο συνδυασμός
κερδοφορίας, αποτιμήσεων
και πιθανών νέων εισροών
κεφαλαίων μπορεί να
αποτελέσει βασικό
στήριγμα για τον κλάδο
και τα επόμενα χρόνια.
Τι σημαίνει για το
Χρηματιστήριο η
αναβάθμιση από την
MSCI
Η μετάβαση του
Χρηματιστηρίου Αθηνών
στις ανεπτυγμένες αγορές
πλησιάζει στο
σημαντικότερο στάδιό
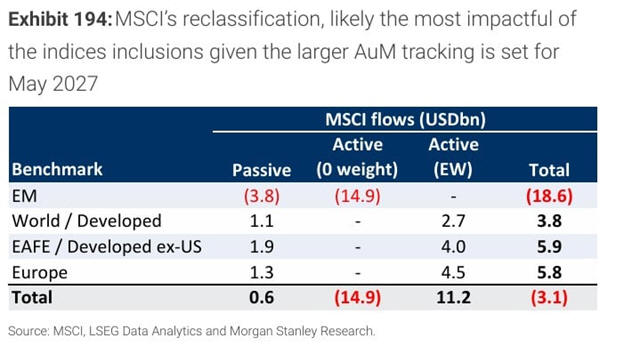
της, καθώς η απόφαση της
MSCI,
η οποία αναμένεται τον
Μάιο του 2027, αποτελεί
το τελευταίο και
σημαντικότερο βήμα της
διαδικασίας αναβάθμισης.
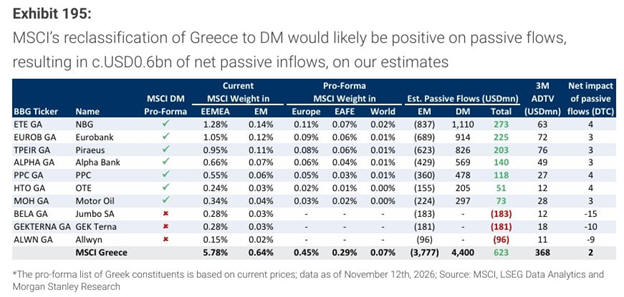
Η Morgan
Stanley
εκτιμά ότι οι άμεσες
επιπτώσεις από την
πλευρά των παθητικών
κεφαλαίων θα είναι
σχετικά ουδέτερες σε
συνολικό επίπεδο. Αυτό
σημαίνει ότι δεν
αναμένεται κατ' ανάγκη
να προκύψουν μεγάλες
καθαρές εισροές μόνο και
μόνο λόγω της αλλαγής
κατηγορίας, καθώς θα
υπάρξουν ταυτόχρονα
ανακατατάξεις στα
χαρτοφυλάκια που
ακολουθούν τους
σχετικούς δείκτες.
Πιο σύνθετη είναι η
εικόνα για τα κεφάλαια
ενεργής διαχείρισης. Η
Ελλάδα εξακολουθεί να
έχει σημαντική παρουσία
στα χαρτοφυλάκια
επενδυτών που
τοποθετούνται στις
αναδυόμενες αγορές.
Ωστόσο, σύμφωνα με τις
επαφές της Morgan
Stanley
με διεθνείς επενδυτές,
ένα μέρος αυτών των
τοποθετήσεων ενδέχεται
να διατηρηθεί και μετά
την αναβάθμιση, εκτός
των νέων δεικτών
αναφοράς (off-benchmark),
αντί να ρευστοποιηθεί
άμεσα.
Αυτή η πιθανότητα
περιορίζει τον κίνδυνο
μαζικών πωλήσεων από τα
funds
που επενδύουν στις
αναδυόμενες αγορές,
καθώς δεν είναι δεδομένο
ότι θα αποχωρήσουν από
την Ελλάδα μόλις
ολοκληρωθεί η μετάβαση.
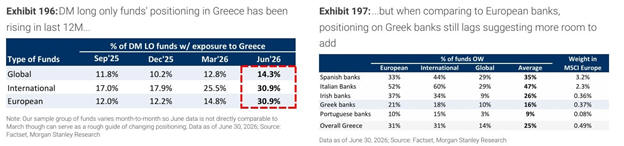
Από την άλλη πλευρά, οι
τοποθετήσεις των
επενδυτών που
δραστηριοποιούνται στις
ανεπτυγμένες αγορές
έχουν μεν ενισχυθεί
σημαντικά, εξακολουθούν
όμως να υπολείπονται σε
σχέση με εκείνες που
παρατηρούνται σε άλλες
χώρες. Αντίστοιχα, η
συμμετοχή των διεθνών
χαρτοφυλακίων στις
ελληνικές τράπεζες
παραμένει χαμηλότερη από
την έκθεσή τους στις
υπόλοιπες ευρωπαϊκές
τράπεζες.
Η συγκεκριμένη απόσταση
αφήνει περιθώρια για
περαιτέρω αύξηση των
ξένων τοποθετήσεων,
καθώς η ελληνική αγορά
θα εντάσσεται σταδιακά
στο επενδυτικό σύμπαν
των ανεπτυγμένων
οικονομιών.
Το βασικό συμπέρασμα της
Morgan
Stanley
είναι ότι η αναβάθμιση
από την MSCI