|
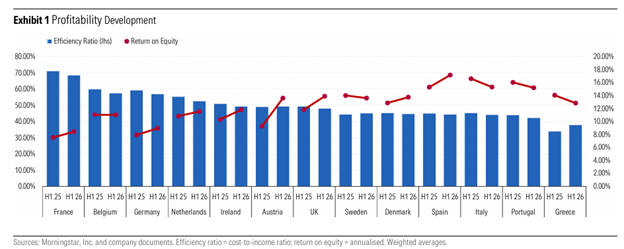
Η κερδοφορία θα
συνεχίσει να στηρίζεται
στην αύξηση των εσόδων,
αν και η σύνθεση των
πηγών ανάπτυξης
ενδέχεται να
διαφοροποιηθεί. Τα
καθαρά έσοδα από τόκους
αναμένεται να ενισχυθούν
από τα ελαφρώς υψηλότερα
επιτοκιακά περιθώρια και
τη συνέχιση της
πιστωτικής επέκτασης, η
οποία όμως εκτιμάται ότι
θα κινηθεί με πιο
συγκρατημένους ρυθμούς.
Παράλληλα, οι προμήθειες
αναμένεται να αυξηθούν,
υποστηριζόμενες από τη
μεγαλύτερη συγκέντρωση
κεφαλαίων και την
ενίσχυση των
συναλλακτικών
δραστηριοτήτων.
Στο σκέλος των δαπανών,
ο πληθωρισμός
εξακολουθεί να ασκεί
πιέσεις, ωστόσο η
βελτίωση της
λειτουργικής
αποτελεσματικότητας και
η αξιοποίηση της
τεχνητής νοημοσύνης
αναμένεται να
περιορίσουν μέρος της
επιβάρυνσης. Αντίθετα, η
αύξηση της φορολογίας
στις τράπεζες σε
ορισμένες ευρωπαϊκές
χώρες αποτελεί έναν
πρόσθετο παράγοντα που
ενδέχεται να περιορίσει
την τελική κερδοφορία.
Η ποιότητα του
ενεργητικού παραμένει σε
ικανοποιητικά επίπεδα,
αν και η
Morningstar
DBRS
περιμένει μια ήπια
επιδείνωση μέσα στο
2027. Η επίδραση των
υψηλότερων επιτοκίων και
των ενεργειακών τιμών
στους δανειολήπτες
ενδέχεται να οδηγήσει σε
αύξηση των προβλέψεων
και σταδιακή ομαλοποίηση
του κόστους κινδύνου.
Ωστόσο, η επιβάρυνση
εκτιμάται ότι θα
παραμείνει ελεγχόμενη,
χωρίς να απειλεί
συνολικά τη σταθερότητα
του κλάδου.
Οι ευρωπαϊκές τράπεζες
διαθέτουν επίσης ισχυρά
κεφαλαιακά αποθέματα, αν
και σε ορισμένες
περιπτώσεις τα περιθώρια
περαιτέρω αξιοποίησής
τους περιορίζονται από
την πιστωτική ανάπτυξη,
τις εξαγορές και τις
υψηλές διανομές προς
τους μετόχους. Η
συγκέντρωση του
τραπεζικού κλάδου
αναμένεται να
συνεχιστεί, αλλά οι
μεγάλες διασυνοριακές
συμφωνίες παραμένουν
δύσκολες, λόγω πολιτικών
περιορισμών και της μη
ολοκληρωμένης τραπεζικής
ένωσης στην Ευρώπη.
Η Ελλάδα ξεχωρίζει στα
επιτοκιακά περιθώρια και
στο κόστος κινδύνου
Ιδιαίτερα θετική είναι η
εικόνα που περιγράφει ο
οίκος για τις ελληνικές
τράπεζες, οι οποίες
επωφελούνται από ένα
ευνοϊκότερο
μακροοικονομικό
περιβάλλον, καθώς η
ελληνική οικονομία
εξακολουθεί να εμφανίζει
υψηλότερους ρυθμούς
επίδοσης σε σχέση με
μεγάλο μέρος της
Ευρώπης.
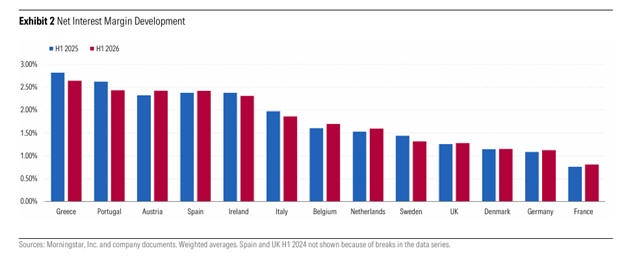
Το βασικό πλεονέκτημα
του ελληνικού τραπεζικού
συστήματος εντοπίζεται
στα καθαρά επιτοκιακά
περιθώρια, τα οποία
συγκαταλέγονται στα
υψηλότερα της Ευρώπης. Η
Morningstar
DBRS
εκτιμά ότι τα έσοδα από
τόκους θα διατηρήσουν
ανοδική πορεία και το
2027, με τις ελληνικές
τράπεζες να έχουν τη
δυνατότητα να
επωφεληθούν περισσότερο
από τις μεταβολές των
επιτοκίων, λόγω της
μεγαλύτερης διάδοσης
δανείων κυμαινόμενου
επιτοκίου.
Σε αγορές όπως η Ελλάδα,
η Πορτογαλία, η Ισπανία,
η Ιταλία και οι
σκανδιναβικές χώρες, η
μεταβολή των επιτοκίων
της ΕΚΤ μεταφέρεται
σχετικά γρήγορα στις
αποδόσεις των δανείων.
Αυτό δημιουργεί
μεγαλύτερη ευαισθησία
των τραπεζικών εσόδων
στις επιτοκιακές
μεταβολές, με τις
ελληνικές τράπεζες να
διατηρούν σημαντικό
πλεονέκτημα στο επίπεδο
των περιθωρίων.
Στο μέτωπο των μη
εξυπηρετούμενων δανείων,
πάντως, υπάρχει ένας
παράγοντας που θα
μπορούσε να οδηγήσει σε
πρόσκαιρη επιδείνωση των
δεικτών. Η μετατροπή των
δανείων σε ελβετικό
φράγκο ενδέχεται να
αυξήσει τον δείκτη μη
εξυπηρετούμενων
ανοιγμάτων (NPEs),
δημιουργώντας πρόσθετες
πιέσεις στην εικόνα της
ποιότητας του
ενεργητικού.
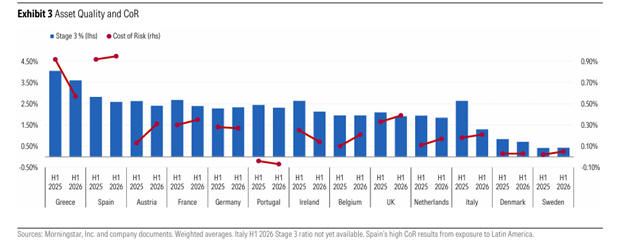
Παρά την πιθανή αυτή
εξέλιξη, οι ελληνικές
τράπεζες εμφανίζουν
αξιοσημείωτη
ανθεκτικότητα στο κόστος
κινδύνου. Σε μια περίοδο
κατά την οποία ο μέσος
δείκτης CoR
αυξήθηκε στις 8 από τις
13 χώρες που εξετάζει η
Morningstar
DBRS,
λόγω υψηλότερων
προβλέψεων σε
συγκεκριμένους κλάδους
και των γεωπολιτικών και
ενεργειακών
αβεβαιοτήτων, η Ελλάδα
και η Πορτογαλία
κινούνται αντίθετα από
τη γενικότερη τάση.
Η συνολική εκτίμηση του
οίκου είναι ότι οι
ευρωπαϊκές τράπεζες
διατηρούν τις
προϋποθέσεις για μια
ακόμη ισχυρή χρονιά το
2027, με την ελληνική
αγορά να διαθέτει
συγκριτικά πλεονεκτήματα
τόσο στην παραγωγή
εσόδων όσο και στη
διαχείριση του
πιστωτικού κινδύνου.
|