|
Οι 20 μεγαλύτεροι
δανειολήπτες
Σύμφωνα με την S&P,
οι 20
μεγαλύτεροι δανειολήπτες
σε καθεμία από τις
τέσσερις συστημικές
τράπεζες αντιστοιχούν
περίπου στο
12%-18% των συνολικών
ακαθάριστων δανείων.
Μετά την εφαρμογή των
μέτρων μείωσης του
πιστωτικού κινδύνου, οι
συγκεκριμένες εκθέσεις
αντιστοιχούν στο
97%-144% του συνολικού
προσαρμοσμένου κεφαλαίου
των τραπεζών.
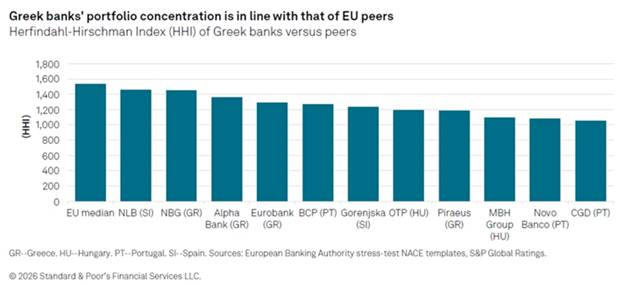
Πρόκειται για ιδιαίτερα
υψηλή συγκέντρωση σε
σύγκριση με τις
υπόλοιπες τράπεζες της
ευρύτερης περιφερειακής
ομάδας αναφοράς.
Το στοιχείο αυτό αποκτά
μεγαλύτερη σημασία
επειδή αρκετοί από τους
μεγάλους
επιχειρηματικούς ομίλους
αποτελούν κοινούς
πελάτες περισσότερων
ελληνικών τραπεζών.
Έτσι, ένα σοβαρό
πρόβλημα σε έναν μεγάλο
δανειολήπτη μπορεί να
επηρεάσει περισσότερες
από μία τράπεζες
ταυτόχρονα.
Το δυσμενές σενάριο των
4 δισ. ευρώ
Ο αναλυτής πιστοληπτικής
αξιολόγησης της S&P
Pierre
Hollegien
εξετάζει
ένα ιδιαίτερα δυσμενές
σενάριο, στο οποίο τρεις
από τους δέκα
μεγαλύτερους
δανειολήπτες κάθε
τράπεζας αθετούν
ταυτόχρονα τις
υποχρεώσεις τους.
Σε αυτή την περίπτωση,
οι ζημιές θα μπορούσαν
να μειώσουν τον δείκτη
CET1
κατά 2 έως 3,1
ποσοστιαίες μονάδες
ανά τράπεζα.
Σε επίπεδο του συνόλου
του ελληνικού τραπεζικού
συστήματος, οι απώλειες
θα μπορούσαν να φτάσουν
περίπου τα 4
δισ. ευρώ, ποσό
που αντιστοιχεί σε
περίπου 15% του
συνολικού προσαρμοσμένου
κεφαλαίου.
Πρόκειται, ωστόσο, για
stress
scenario
και όχι για πρόβλεψη της
S&P.
Ο οίκος θεωρεί
περιορισμένη την
πιθανότητα να σημειωθούν
ταυτόχρονες αθετήσεις
από πολλούς μεγάλους
εταιρικούς δανειολήπτες,
καθώς οι μεγαλύτερες
ελληνικές επιχειρήσεις
συγκαταλέγονται μεταξύ
των οικονομικά
ισχυρότερων πελατών των
τραπεζών.
Επιπλέον, τα σημαντικά
κεφαλαιακά αποθέματα που
έχουν δημιουργήσει οι
τράπεζες τα τελευταία
χρόνια λειτουργούν ως
ανάχωμα απέναντι σε
τέτοιες απώλειες.
Ναυτιλία, τουρισμός και
ενέργεια στο επίκεντρο
Ο δεύτερος παράγοντας
κινδύνου αφορά τη
συγκέντρωση σε
συγκεκριμένους κυκλικούς
κλάδους.
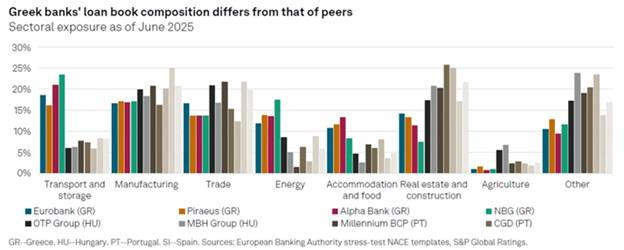
Η ναυτιλία, ο τουρισμός
και η ενέργεια
αντιπροσωπεύουν περίπου
45% των
επιχειρηματικών δανείων
των ελληνικών τραπεζών,
έναντι μόλις 17% για τις
τράπεζες της ευρύτερης
περιφερειακής ομάδας
σύγκρισης.
Ιδιαίτερα έντονη είναι η
έκθεση στη ναυτιλία, με
τις τέσσερις ελληνικές
συστημικές τράπεζες να
συγκαταλέγονται μεταξύ
των έξι ευρωπαϊκών
τραπεζών με τη
μεγαλύτερη έκθεση στον
κλάδο.
Συνολικά, τα δάνεια προς
τους τρεις αυτούς
κλάδους ανέρχονται
περίπου σε 38,7
δισ. ευρώ, ή
περίπου 38% της
συνολικής χρηματοδότησης
των τεσσάρων τραπεζών
προς μη
χρηματοπιστωτικές
επιχειρήσεις.
Τι θα συνέβαινε σε μια
νέα ύφεση
Η S&P
εξετάζει δύο διαφορετικά
σενάρια για τους τρεις
συγκεκριμένους κλάδους.
Σε ένα σενάριο
μέτριας ύφεσης,
όπου το 10% των δανείων
καθίσταται μη
εξυπηρετούμενο και η
ζημία ανέρχεται στο 40%,
οι συνολικές απώλειες
για τις τράπεζες θα
έφταναν περίπου τα
1,5 δισ. ευρώ.
Η επίπτωση στους δείκτες
CET1
θα ήταν της τάξης των
0,8-1,2
ποσοστιαίων μονάδων
ανά τράπεζα.
Σε ένα πολύ πιο δυσμενές
σενάριο, αντίστοιχο με
την κρίση που έπληξε τη
ναυτιλία μετά το 2008,
όπου το 25% των δανείων
αθετείται και η ζημία
φτάνει το 50%, οι
απώλειες θα μπορούσαν να
ανέλθουν στα 4,8
δισ. ευρώ, με
τον CET1
να υποχωρεί κατά
2,4-3,6 μονάδες
ανά τράπεζα.
Και σε αυτή την
περίπτωση, πάντως, η
S&P
εκτιμά ότι τα υφιστάμενα
κεφαλαιακά αποθέματα θα
μπορούσαν να
απορροφήσουν τις ζημιές.
Ο πιο πιθανός κίνδυνος
δεν είναι η χρεοκοπία
Ιδιαίτερο ενδιαφέρον
έχει το γεγονός ότι η
S&P
θεωρεί πως το πιθανότερο
πρόβλημα δεν είναι
απαραίτητα μια μαζική
αθέτηση υποχρεώσεων.
Ο κίνδυνος μπορεί να
προκύψει από την
ανατιμολόγηση του
εταιρικού δανεισμού.
Εάν οι αποδόσεις των
ελληνικών κρατικών
ομολόγων αυξηθούν ή εάν
εταιρείες που είχαν
εκδώσει φθηνά ομόλογα το
2021-2022 χρειαστεί να
αναχρηματοδοτήσουν τις
υποχρεώσεις τους με τα
σημερινά επιτόκια, το
κόστος εξυπηρέτησης του
χρέους τους θα αυξηθεί.
Η εξέλιξη αυτή δεν
σημαίνει κατ' ανάγκη
αύξηση της μόχλευσης,
αλλά περιορίζει το
περιθώριο κερδοφορίας
και μπορεί να επιβαρύνει
την ικανότητα
εξυπηρέτησης του χρέους.
Οι ελληνικές
επιχειρήσεις, πάντως,
αντιμετωπίζουν αυτή την
πιθανότητα από σαφώς
ισχυρότερη θέση σε σχέση
με πριν από μία
δεκαετία.
Οι μεγάλες επιχειρήσεις
έχουν γίνει πολύ
ισχυρότερες
Η πιστωτική εικόνα των
μεγάλων ελληνικών
επιχειρήσεων έχει
βελτιωθεί σημαντικά.
Τα NPEs
στις μεγάλες
επιχειρήσεις των
τεσσάρων τραπεζών
κυμαίνονται πλέον μεταξύ
0,6% και 2,1%,
κοντά στη διάμεση τιμή
της ΕΕ, που βρίσκεται
στο 2,1%.
Αντίθετα, τα αντίστοιχα
ποσοστά στις
μικρομεσαίες
επιχειρήσεις κυμαίνονται
μεταξύ 3,4% και
5,3%, ενώ στα
παλαιότερα στεγαστικά
και καταναλωτικά δάνεια
των νοικοκυριών φτάνουν
μεταξύ 4,8% και 11,3%.
Ακόμη πιο ενδεικτική
είναι η εξέλιξη του
δείκτη κάλυψης τόκων από
τα λειτουργικά κέρδη (EBIT)
των 100 μεγαλύτερων
εταιρικών δανειοληπτών.
Η Ελλάδα είναι η
μοναδική χώρα της ομάδας
σύγκρισης όπου
ο δείκτης βελτιώθηκε την
περίοδο 2018-2025, από
2,5 σε 3,5 φορές.
Την ίδια περίοδο, το
μέσο κόστος δανεισμού
των ελληνικών
επιχειρήσεων μειώθηκε
από 5% σε 4,3%.
Το αδύναμο σημείο
παραμένει η καθαρή
μόχλευση, η οποία
διατηρείται κοντά στις
3 φορές
από το 2018, σε επίπεδο
που εξακολουθεί να είναι
μεταξύ των υψηλότερων
στην ομάδα σύγκρισης.
Πώς δημιουργήθηκε η
συγκέντρωση
Η υψηλή συμμετοχή των
μεγάλων επιχειρήσεων στα
χαρτοφυλάκια των
τραπεζών αποτελεί σε
μεγάλο βαθμό
παράγωγο της τραπεζικής
εξυγίανσης.
Το 2019, τα δάνεια προς
μεγάλες επιχειρήσεις
αποτελούσαν μόλις το
26% των
ελληνικών τραπεζικών
χαρτοφυλακίων, έναντι
29% στην ΕΕ.
Στη συνέχεια, η εικόνα
αντιστράφηκε.
Οι τράπεζες προχώρησαν
σε μαζικές πωλήσεις και
τιτλοποιήσεις μη
εξυπηρετούμενων δανείων,
μεγάλο μέρος των οποίων
αφορούσε νοικοκυριά και
μικρομεσαίες
επιχειρήσεις. Η
απομάκρυνση αυτών των
προβληματικών
χαρτοφυλακίων αύξησε
αυτόματα το σχετικό
βάρος των μεγάλων
εταιρικών δανείων.
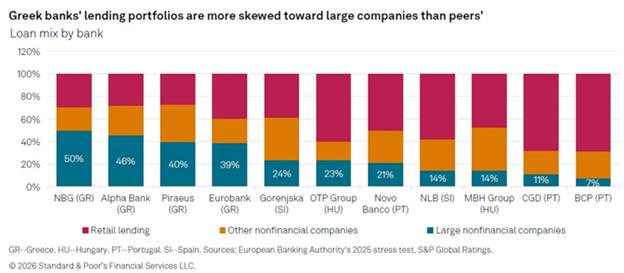
Σήμερα, τα δάνεια προς
μεγάλες επιχειρήσεις
αντιπροσωπεύουν περίπου
42,7% των
δανείων των ελληνικών
τραπεζών προς τον
ιδιωτικό τομέα,
έναντι 28,5% στην ΕΕ.
Και οι τέσσερις
ελληνικές συστημικές
τράπεζες βρίσκονται
μεταξύ των 11
ευρωπαϊκών τραπεζών με
τη μεγαλύτερη
συγκέντρωση
δανείων σε μεγάλες
επιχειρήσεις, σύμφωνα με
τα στοιχεία της ΕΒΑ για
το 2025.
Το Ταμείο Ανάκαμψης
ενίσχυσε την τάση
Στη συγκέντρωση συνέβαλε
και η νέα πιστωτική
επέκταση μέσω του
Ταμείου
Ανάκαμψης και
Ανθεκτικότητας.
Το δανειακό σκέλος ύψους
16,7 δισ. ευρώ
προβλέπει σημαντική
συμμετοχή των τραπεζών
στη χρηματοδότηση
μεγάλων επενδυτικών
έργων. Οι τράπεζες
καλύπτουν τουλάχιστον το
30% της χρηματοδότησης,
ενώ το Ταμείο μπορεί να
καλύπτει έως και 50%.
Η διαδικασία αυτή
κατεύθυνε σημαντικούς
πόρους σε μεγάλα
επενδυτικά σχέδια,
αυξάνοντας περαιτέρω το
βάρος των μεγάλων
επιχειρήσεων στα
τραπεζικά χαρτοφυλάκια.
Η S&P
εκτιμά ότι η τάση μπορεί
να αρχίσει να
αντιστρέφεται καθώς
ανακάμπτει η λιανική
τραπεζική και αυξάνεται
η χρηματοδότηση των
μικρομεσαίων
επιχειρήσεων.
Οι μικρομεσαίες
επιχειρήσεις παραμένουν
το μεγάλο κενό
Εδώ βρίσκεται ίσως το
σημαντικότερο
διαρθρωτικό ζήτημα.
Οι μεγάλες επιχειρήσεις
παράγουν περίπου
36,5% της προστιθέμενης
αξίας της
ελληνικής
επιχειρηματικής
οικονομίας, αλλά
απορροφούν περίπου
62% της
επιχειρηματικής
τραπεζικής
χρηματοδότησης.
Αντίθετα, οι
μικρομεσαίες
επιχειρήσεις απασχολούν
περίπου 88% του
εργατικού δυναμικού του
ιδιωτικού τομέα,
έναντι 66,6% στην ΕΕ,
αλλά λαμβάνουν σαφώς
μικρότερο μερίδιο
τραπεζικών δανείων.
Το πρόβλημα αποτυπώνεται
και στην πρόσβαση στη
χρηματοδότηση:
30,7% των ελληνικών
μικρομεσαίων
επιχειρήσεων
που συμμετείχαν στη
σχετική έρευνα δήλωσαν
ότι αντιμετωπίζουν
εμπόδια στη
χρηματοδότηση, έναντι
μόλις 12,4% στην ΕΕ.
Οι μικρότερες
επιχειρήσεις
αντιμετωπίζουν υψηλότερα
ποσοστά απόρριψης
αιτημάτων και χαμηλότερα
ποσοστά πλήρους
έγκρισης, γεγονός που
συνδέεται με το μικρό
τους μέγεθος, την
περιορισμένη διαφάνεια
και τα ασθενέστερα
χρηματοοικονομικά τους
στοιχεία.
Θετική η συνολική εικόνα
Παρά τις
προειδοποιήσεις, η
S&P
δεν θεωρεί ότι η
συγκέντρωση των
επιχειρηματικών δανείων
αποτελεί άμεση απειλή
για το ελληνικό
τραπεζικό σύστημα.
Οι τράπεζες έχουν πλέον
σημαντικά κεφαλαιακά
αποθέματα, οι μεγάλες
επιχειρήσεις εμφανίζουν
σαφώς καλύτερη πιστωτική
εικόνα και η ελληνική
οικονομία αναπτύσσεται
από ισχυρότερη βάση.
Το βασικό ζήτημα για τα
επόμενα χρόνια είναι
επομένως διπλό:
να διατηρηθεί η ποιότητα
των μεγάλων εταιρικών
χαρτοφυλακίων και
ταυτόχρονα να διευρυνθεί
η τραπεζική
χρηματοδότηση προς τις
μικρομεσαίες
επιχειρήσεις.
Η μεγαλύτερη διασπορά
των χορηγήσεων θα μείωνε
σταδιακά την εξάρτηση
των τραπεζών από έναν
περιορισμένο αριθμό
μεγάλων δανειοληπτών και
κυκλικών κλάδων,
δημιουργώντας ένα πιο
ισορροπημένο πιστωτικό
χαρτοφυλάκιο για την
επόμενη φάση ανάπτυξης
της ελληνικής
οικονομίας.

|