|
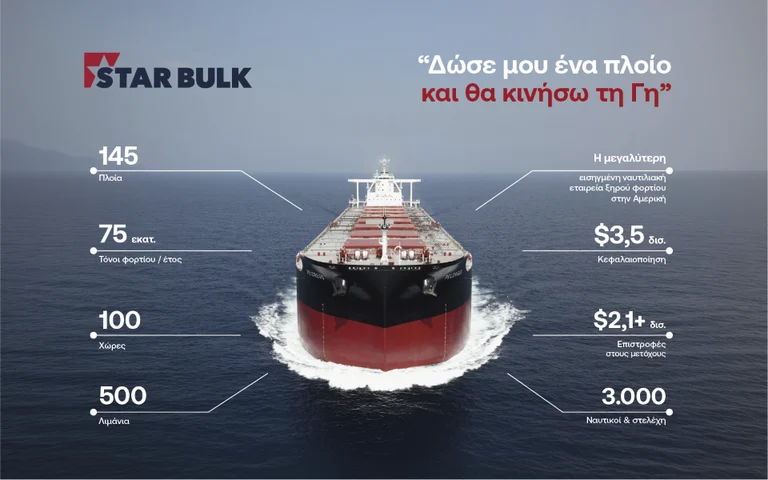
Η Axia
– Alpha
Finance
επισημαίνει ότι, παρά το
γεγονός πως ο κλάδος
βρίσκεται σε σχετικά
προχωρημένη φάση του
ναυτιλιακού κύκλου, οι
συνθήκες εξακολουθούν να
ευνοούν τις εταιρείες με
ισχυρή λειτουργική βάση
και ελεγχόμενο κόστος.
Σε αυτή την κατηγορία
τοποθετεί τη Star
Bulk,
θεωρώντας ότι διαθέτει
χαρακτηριστικά που
μπορούν να στηρίξουν την
κερδοφορία και τις
διανομές προς τους
μετόχους ακόμη και σε
ένα λιγότερο ευνοϊκό
περιβάλλον.
Η προσφορά νέων πλοίων
δεν απειλεί άμεσα την
ισορροπία της αγοράς
Σε επίπεδο αγοράς, οι
ναύλοι και οι αξίες των
πλοίων διατηρούνται σε
υψηλά επίπεδα. Ο δείκτης
Time
Charter
Equivalent
(TCE),
που αποτυπώνει τα
ημερήσια έσοδα των
πλοίων μετά την αφαίρεση
των σχετικών
ταξιδιωτικών εξόδων,
βρίσκεται περίπου 50%
υψηλότερα σε σχέση με το
2024. Αντίστοιχα, οι
αποτιμήσεις των πλοίων
εμφανίζουν
premium
περίπου 20% έναντι της
ίδιας χρονιάς.
Ένας παράγοντας που
λειτουργεί υποστηρικτικά
για τις προοπτικές του
κλάδου είναι η
περιορισμένη
δραστηριότητα στις
παραγγελίες νεότευκτων
πλοίων. Το βιβλίο
παραγγελιών αντιστοιχεί
περίπου στο 15% του
υφιστάμενου στόλου,
μέγεθος που, σύμφωνα με
την Axia
– Alpha
Finance,
δεν αναμένεται να
ανατρέψει ουσιαστικά την
ισορροπία προσφοράς και
ζήτησης τα επόμενα
χρόνια.
Παράλληλα, η ηλικιακή
σύνθεση του παγκόσμιου
στόλου μπορεί να
περιορίσει τις πιέσεις
από την προσθήκη νέας
χωρητικότητας. Η
σταδιακή γήρανση των
πλοίων δημιουργεί
περιθώρια για
επιλεκτικές αποσύρσεις
και διαλύσεις,
λειτουργώντας ως
μηχανισμός εξισορρόπησης
της προσφοράς.
Λειτουργικό κόστος
περίπου 5.000 δολάρια
ημερησίως ανά πλοίο
Στο επίπεδο της ίδιας
της εταιρείας, οι
αναλυτές ξεχωρίζουν τη
λειτουργική
αποδοτικότητα της
Star
Bulk.
Το ημερήσιο λειτουργικό
κόστος διαμορφώνεται
περίπου στα 5.000
δολάρια ανά πλοίο για το
σύνολο του στόλου,
επίδοση που ενισχύει την
ανταγωνιστικότητά της σε
περιόδους κατά τις
οποίες οι ναύλοι
υποχωρούν.
Ιδιαίτερη βαρύτητα
δίνεται και στην
ποιότητα των οικονομικών
αποτελεσμάτων. Σύμφωνα
με την ανάλυση, η
εταιρεία δεν
χρησιμοποιεί σύνθετες
δομές ιδιοκτησίας μέσω
υπεργολάβων, ενώ το
κόστος των δεξαμενισμών
καταχωρείται ως έξοδο
στην περίοδο κατά την
οποία πραγματοποιείται.
Η συγκεκριμένη λογιστική
πρακτική έχει σημασία
για την αξιολόγηση της
πραγματικής κερδοφορίας,
καθώς αποφεύγεται η
μεταφορά του κόστους των
εργασιών συντήρησης σε
επόμενες περιόδους.
Έτσι, οι αναλυτές
θεωρούν ότι τα
οικονομικά μεγέθη
αποτυπώνουν με
μεγαλύτερη διαφάνεια το
λειτουργικό κόστος και
την απόδοση της
εταιρείας.
Ισχυρές ταμειακές ροές
και προοπτική
μερισματικής απόδοσης
7,4%
Ένα ακόμη βασικό
στοιχείο της επενδυτικής
αξιολόγησης είναι η
δυνατότητα της
Star
Bulk
να παράγει σημαντικές
ελεύθερες ταμειακές
ροές, τις οποίες
επιστρέφει σε μεγάλο
βαθμό στους μετόχους
μέσω της πολιτικής
διανομών.
Η Axia
– Alpha
Finance
εκτιμά ότι η ισχυρή
παραγωγή μετρητών, σε
συνδυασμό με την
πολιτική μερισμάτων της
εταιρείας, μπορεί να
διατηρήσει ελκυστικές
αποδόσεις για τους
επενδυτές. Ειδικότερα,
προβλέπει ότι η
μερισματική απόδοση θα
διαμορφωθεί στο 7,4% το
2029.
Η εκτίμηση αυτή αποκτά
ιδιαίτερη σημασία σε
έναν κλάδο όπου η
κερδοφορία επηρεάζεται
άμεσα από τις
διακυμάνσεις των ναύλων.
Η δυνατότητα διανομών
εξαρτάται, βεβαίως, από
την πορεία της αγοράς,
τα λειτουργικά
αποτελέσματα και τις
ταμειακές ανάγκες της
εταιρείας.
Χαμηλή μόχλευση και
αντοχές σε έναν κυκλικό
κλάδο
Η χρηματοοικονομική θέση
της Star
Bulk
αποτελεί, σύμφωνα με
τους αναλυτές, ένα από
τα σημαντικότερα
πλεονεκτήματά της. Ο
δείκτης καθαρού χρέους
προς ακαθάριστη αξία
στόλου διαμορφώνεται
μόλις στο 8%,
υποδηλώνοντας
περιορισμένη μόχλευση σε
σχέση με την αξία των
περιουσιακών της
στοιχείων.
Ο συνδυασμός χαμηλού
δανεισμού και υψηλού
λειτουργικού περιθωρίου
κέρδους ενισχύει την
ανθεκτικότητα της
εταιρείας σε περιόδους
υποχώρησης των ναύλων.
Σε έναν κλάδο με έντονες
κυκλικές διακυμάνσεις, η
χρηματοοικονομική
ευελιξία μπορεί να
αποδειχθεί καθοριστική,
τόσο για τη διατήρηση
της λειτουργικής
δραστηριότητας όσο και
για την αξιοποίηση
πιθανών ευκαιριών στην
αγορά πλοίων.
Το ελληνικό
χρηματιστήριο ως πιθανός
καταλύτης για την
αποτίμηση
Πέρα από τα λειτουργικά
και χρηματοοικονομικά
χαρακτηριστικά, η
Axia
– Alpha
Finance
εντοπίζει ένα πρόσθετο
περιθώριο αναβάθμισης
της αποτίμησης της
Star
Bulk
στη νέα χρηματιστηριακή
της παρουσία στην
Ελλάδα.
Όπως επισημαίνει, οι
ευρωπαϊκές εισηγμένες
εταιρείες ξηρού φορτίου
διαπραγματεύονται κατά
κανόνα σε υψηλότερους
δείκτες αποτίμησης σε
σχέση με τις αντίστοιχες
αμερικανικές. Με
δεδομένο ότι η
Star
Bulk
αποτιμάται σήμερα
περίπου στο 0,72x
της καθαρής αξίας
ενεργητικού της (NAV),
οι αναλυτές θεωρούν ότι
η εισαγωγή της στην
ελληνική αγορά μπορεί να
λειτουργήσει ως
καταλύτης για τη
σταδιακή σύγκλιση προς
το 1x
της NAV.
Η νέα κάλυψη καταλήγει
σε σύσταση «αγοράς» και
τιμή-στόχο 31,4 ευρώ, με
το επενδυτικό σκεπτικό
να στηρίζεται στην
κλίμακα του στόλου, στο
χαμηλό λειτουργικό
κόστος, στην
περιορισμένη μόχλευση
και στη δυνατότητα
σημαντικών μερισματικών
διανομών. Καθοριστικός
παράγοντας για την
επιβεβαίωση των
εκτιμήσεων θα
παραμείνει, πάντως, η
πορεία της διεθνούς
αγοράς ξηρού φορτίου και
η διατήρηση της
ισορροπίας μεταξύ
προσφοράς και ζήτησης
χωρητικότητας.
|