|
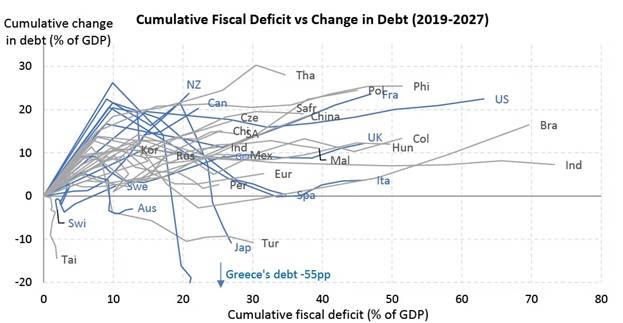
Η Ελλάδα εμφανίζεται
μεταξύ των χωρών με την
καλύτερη εικόνα, μαζί με
τη Σιγκαπούρη και την
Πορτογαλία, ενώ
ιδιαίτερα ευνοϊκή είναι
και η θέση της Ιαπωνίας,
λόγω του χαμηλού καθαρού
επιτοκίου με το οποίο
επιβαρύνεται για την
εξυπηρέτηση των
υποχρεώσεών της.
Το χρέος των
ανεπτυγμένων οικονομιών
εξακολουθεί να
διογκώνεται
Η UBS
εκτιμά ότι η ανοδική
πορεία του δημόσιου
χρέους στις ανεπτυγμένες
οικονομίες θα
συνεχιστεί, χωρίς να
υπάρχουν ουσιαστικές
ενδείξεις ότι η τάση
πρόκειται να
αντιστραφεί.
Για τη διάμεση
ανεπτυγμένη οικονομία, ο
λόγος χρέους προς ΑΕΠ
αναμένεται να αυξάνεται
κατά περίπου δύο
ποσοστιαίες μονάδες
ετησίως έως το 2028, με
την προοπτική να
συνεχίσει να κινείται
ανοδικά και τα επόμενα
χρόνια.
Σε επίπεδο ανεπτυγμένων
οικονομιών, το δημόσιο
χρέος έχει αυξηθεί κατά
περίπου 11 ποσοστιαίες
μονάδες του ΑΕΠ από το
2019, φθάνοντας στο 98%
του ΑΕΠ σε σταθμισμένη
βάση.
Η επιβάρυνση θα ήταν
ακόμη μεγαλύτερη εάν δεν
είχε προηγηθεί η έντονη
άνοδος του πληθωρισμού
μετά την πανδημία. Τα
σωρευτικά δημοσιονομικά
ελλείμματα της περιόδου
αντιστοιχούν σε περίπου
45 ποσοστιαίες μονάδες
του ΑΕΠ, ωστόσο η αύξηση
του ονομαστικού ΑΕΠ
περιόρισε σημαντικά την
επίδρασή τους στον λόγο
χρέους προς ΑΕΠ.
Στις αναδυόμενες
οικονομίες η εικόνα
εμφανίζεται καλύτερη, αν
και η UBS
υπογραμμίζει ότι η
αξιολόγηση της Κίνας
διαφοροποιείται
σημαντικά ανάλογα με το
εύρος των κρατικών
υποχρεώσεων που
λαμβάνονται υπόψη. Το
χρέος της κεντρικής
κυβέρνησης εκτιμάται ότι
θα διαμορφωθεί στο 32%
του ΑΕΠ το 2026, ενώ το
ΔΝΤ υπολογίζει το χρέος
της γενικής κυβέρνησης
στο 104%, καθώς
συμπεριλαμβάνει ευρύτερο
σύνολο υποχρεώσεων.
Τα πρωτογενή ελλείμματα
αποτελούν τη βασική
αιτία της επιδείνωσης
Η σημερινή δημοσιονομική
εικόνα έχει τις ρίζες
της στις δύο μεγάλες
κρίσεις των τελευταίων
δεκαετιών, την παγκόσμια
χρηματοπιστωτική κρίση
και την πανδημία. Και
στις δύο περιπτώσεις, τα
ελλείμματα αυξήθηκαν
σημαντικά εξαιτίας των
κρατικών μέτρων στήριξης
και της υποχώρησης της
οικονομικής
δραστηριότητας, χωρίς να
επιστρέψουν στη συνέχεια
στα προ κρίσης επίπεδα.
Πριν από την παγκόσμια
χρηματοπιστωτική κρίση,
η μέση ανεπτυγμένη
οικονομία κατέγραφε
πρωτογενές πλεόνασμα
περίπου 2% του ΑΕΠ. Τρία
χρόνια μετά, το ισοζύγιο
είχε μετατραπεί σε
έλλειμμα 1,5%.
Ανάλογη εξέλιξη
σημειώθηκε μετά την
Covid-19.
Το πρωτογενές πλεόνασμα,
το οποίο πριν από την
πανδημία πλησίαζε το 1%
του ΑΕΠ, μετατράπηκε σε
έλλειμμα περίπου 1%, με
την επιβάρυνση να
παραμένει ακόμη και έξι
χρόνια μετά.
Η οικονομική ανάπτυξη
έχει επανέλθει σχετικά
γρήγορα στη συνεισφορά
που είχε προηγουμένως
στη μείωση του χρέους.
Αντίθετα, τα πρωτογενή
δημοσιονομικά ισοζύγια
εξακολουθούν να
εμφανίζουν σημαντική
επιδείνωση, η οποία
αποδεικνύεται
περισσότερο επίμονη.
Οι προβλέψεις της
UBS
δεν δείχνουν, άλλωστε,
ουσιαστική αλλαγή στη
δημοσιονομική πολιτική
των κυβερνήσεων. Το
σταθμισμένο πρωτογενές
ισοζύγιο των
ανεπτυγμένων οικονομιών
αναμένεται να βελτιωθεί
κατά μόλις 0,3
ποσοστιαίες μονάδες το
2027, αντισταθμίζοντας
ουσιαστικά την
επιδείνωση του 2026, και
κατά επιπλέον 0,1 μονάδα
το 2028.
Στις αναδυόμενες
οικονομίες, τα πρωτογενή
ισοζύγια προβλέπεται να
παραμείνουν αμετάβλητα
την περίοδο 2026-2028.
Η περιορισμένη
δημοσιονομική προσαρμογή
προκαλεί μεγαλύτερη
ανησυχία, καθώς η
παγκόσμια οικονομία
κινείται κοντά στους
μακροχρόνιους ρυθμούς
ανάπτυξης και οι αγορές
εργασίας στις
περισσότερες οικονομίες
βρίσκονται κοντά στην
πλήρη απασχόληση.
Η άνοδος των επιτοκίων
αυξάνει το κόστος
εξυπηρέτησης
Η αύξηση του κόστους
δανεισμού αποτελεί έναν
από τους σημαντικότερους
κινδύνους για τη
δημοσιονομική εικόνα των
επόμενων ετών.
Οι κυβερνήσεις είχαν
επωφεληθεί σημαντικά από
την έκδοση μεγάλου
μέρους του χρέους τους
την περίοδο 2010-2020,
όταν τα επιτόκια
βρίσκονταν σε ιδιαίτερα
χαμηλά επίπεδα. Η άνοδος
του πληθωρισμού είχε
επίσης περιορίσει το
πραγματικό κόστος των
υφιστάμενων υποχρεώσεων.
Η επιστροφή των
αποδόσεων των κρατικών
ομολόγων σε επίπεδα που
είχαν καταγραφεί πριν
από την παγκόσμια
χρηματοπιστωτική κρίση
αλλάζει, ωστόσο, τις
συνθήκες. Η UBS
εκτιμά ότι τα πραγματικά
επιτόκια θα ασκούν πλέον
αυξημένη πίεση στη
δυναμική του δημόσιου
χρέους.
Οι δαπάνες τόκων για τις
περισσότερες κυβερνήσεις
βρίσκονται ήδη κοντά στα
υψηλότερα επίπεδα από το
2015, αν και σε αρκετές
περιπτώσεις εξακολουθούν
να υπολείπονται των
κορυφών που είχαν
σημειωθεί μετά το 2000.
Η μεγαλύτερη επιβάρυνση
καταγράφεται στις ΗΠΑ,
όπου το κόστος
εξυπηρέτησης του
δημόσιου χρέους έχει
φθάσει στο υψηλότερο
επίπεδο των τελευταίων
26 ετών.
Η εξέλιξη αποδίδεται
τόσο στο αυξημένο ύψος
του χρέους όσο και στη
μικρότερη μέση διάρκεια
των αμερικανικών
κρατικών τίτλων, η οποία
επιταχύνει τη μεταφορά
των αυξήσεων των
επιτοκίων που
σημειώθηκαν μετά το 2022
στο συνολικό κόστος
δανεισμού.
Σύμφωνα με προσομοίωση
του Γραφείου
Προϋπολογισμού του
Κογκρέσου (CBO),
εάν οι αποδόσεις των
δεκαετών ομολόγων
σταθεροποιηθούν λίγο
πάνω από το 5%, οι
ομοσπονδιακές δαπάνες
για τόκους θα μπορούσαν
να ξεπεράσουν το 5% του
ΑΕΠ στις αρχές της
δεκαετίας του 2030, από
περίπου 3,25% σήμερα.
Η διάρκεια του χρέους
καθορίζει την έκθεση
στις αυξήσεις των
αποδόσεων
Η UBS
εξετάζει επίσης πόσο
ευάλωτες είναι οι
κυβερνήσεις σε μια
αύξηση των αποδόσεων των
κρατικών ομολόγων κατά
μία ποσοστιαία μονάδα,
με την επίδραση να
εξαρτάται κυρίως από τη
μέση διάρκεια του χρέους
και το ποσοστό των
υποχρεώσεων που πρέπει
να αναχρηματοδοτηθούν
άμεσα.
Στις ΗΠΑ, σχεδόν το ένα
τρίτο του δημόσιου
χρέους λήγει μέσα σε
διάστημα ενός έτους,
κυρίως λόγω της μεγάλης
συμμετοχής
βραχυπρόθεσμων τίτλων
του Δημοσίου.
Αντίθετα, στη Γαλλία και
την Ιταλία το αντίστοιχο
ποσοστό περιορίζεται
περίπου στο 13%-14%.
Η συνολική διάρκεια των
κρατικών υποχρεώσεων
αποτελεί, ωστόσο, τον
σημαντικότερο παράγοντα
για την αξιολόγηση της
ευαισθησίας απέναντι
στις μεταβολές των
επιτοκίων. Το Ηνωμένο
Βασίλειο, η Ελβετία και
το Βέλγιο, για
παράδειγμα, διαθέτουν
μεγαλύτερη μέση διάρκεια
χρέους και εμφανίζονται
περισσότερο
προστατευμένα
βραχυπρόθεσμα από μια
άνοδο των αποδόσεων.
Η τεχνητή νοημοσύνη
μπορεί να επηρεάσει τη
φορολογική βάση
Η UBS
εξετάζει και τις πιθανές
επιπτώσεις της τεχνητής
νοημοσύνης στα δημόσια
οικονομικά, διακρίνοντας
δύο διαφορετικά σενάρια.
Στην περίπτωση που η
τεχνολογία ενισχύσει την
παραγωγικότητα χωρίς να
προκαλέσει εκτεταμένη
απώλεια θέσεων εργασίας,
θα μπορούσε να αυξήσει
τον δυνητικό ρυθμό
ανάπτυξης των οικονομιών
και να συμβάλει στη
βελτίωση της δυναμικής
του δημόσιου χρέους.
Αντίθετα, μια ευρεία
υποκατάσταση εργαζομένων
από συστήματα τεχνητής
νοημοσύνης θα μπορούσε
να περιορίσει σημαντικά
τα φορολογικά έσοδα.
Περίπου το 60% των
παγκόσμιων φορολογικών
εσόδων προέρχεται από τη
φορολόγηση της εργασίας,
ενώ μόλις το 12% από τη
φορολόγηση των
επιχειρήσεων, γεγονός
που καθιστά τις
κυβερνήσεις ιδιαίτερα
ευάλωτες σε ενδεχόμενες
ανατροπές στην αγορά
εργασίας.
Η UBS
επικαλείται επίσης
μελέτη της
Anthropic,
σύμφωνα με την οποία η
ανεργία στις ΗΠΑ θα
μπορούσε να κινηθεί σε
ένα ιδιαίτερα ευρύ
εύρος, από 3,9% έως
11,9%, ανάλογα με την
έκταση των αλλαγών που
θα προκαλέσει η τεχνητή
νοημοσύνη στην
απασχόληση.
Ελλάδα, Πορτογαλία και
Σιγκαπούρη στην κορυφή
της κατάταξης
Η Ελλάδα, η Πορτογαλία
και η Σιγκαπούρη
ξεχωρίζουν στην
αξιολόγηση της
UBS
για τη δυναμική του
δημόσιου χρέους μεταξύ
των 35 οικονομιών που
εξετάζει.
Η κατάταξη βασίζεται
στην απόσταση μεταξύ του
υφιστάμενου πρωτογενούς
δημοσιονομικού ισοζυγίου
και εκείνου που
απαιτείται για τη
σταθεροποίηση του λόγου
χρέους προς ΑΕΠ. Όσο
μικρότερη είναι η
απαιτούμενη προσαρμογή,
τόσο ευνοϊκότερη
θεωρείται η
δημοσιονομική προοπτική.
Στον αντίποδα, η
Βραζιλία εμφανίζεται
στην πιο δυσμενή θέση,
με απόσταση περίπου
πέντε ποσοστιαίων
μονάδων του ΑΕΠ από το
πρωτογενές ισοζύγιο που
απαιτείται για τη
σταθεροποίηση του χρέους
της.
Η Κίνα κατατάσσεται
επίσης στις πιο αδύναμες
θέσεις, εφόσον στην
αξιολόγηση συμπεριληφθεί
το χρέος της γενικής
κυβέρνησης.
Οι ΗΠΑ, η Γερμανία και η
Γαλλία απέχουν περίπου
τρεις ποσοστιαίες
μονάδες του ΑΕΠ από το
επίπεδο πρωτογενούς
ισοζυγίου που θα
επέτρεπε τη
σταθεροποίηση του χρέους
τους. Για τις ΗΠΑ, η
απαιτούμενη
δημοσιονομική προσαρμογή
αυξάνεται περίπου στις
τέσσερις ποσοστιαίες
μονάδες, εάν
συνυπολογιστεί η
αναμενόμενη άνοδος των
δαπανών τόκων.
Η Ιαπωνία βρίσκεται
επίσης μεταξύ των
οικονομιών με ευνοϊκή
δυναμική, καθώς
επωφελείται από το
ιδιαίτερα χαμηλό καθαρό
επιτόκιο εξυπηρέτησης
του χρέους της, λόγω των
σημαντικών περιουσιακών
στοιχείων που διαθέτει
και τα οποία αποφέρουν
τόκους.
|