|
Η μεγαλύτερη δυνητική
απόδοση εντοπίζεται στην
Τράπεζα Πειραιώς, η
οποία έχει εμφανίσει
υστέρηση από την αρχή
του έτους, καθώς διανύει
μια περίοδο προσαρμογής
και έχει επιβαρυνθεί από
επιμέρους παράγοντες που
δεν συνδέονται με την
κύρια τραπεζική της
δραστηριότητα. Η
UBS
εκτιμά ότι αυτή η
υστέρηση δημιουργεί
πλέον μεγαλύτερα
περιθώρια ανάκαμψης.
Θετική είναι η εικόνα
και για την Alpha
Bank,
με τον οίκο να αναθεωρεί
ανοδικά τις προβλέψεις
του μετά την πρόσφατη
Ημέρα Επενδυτών, καθώς η
παρουσίαση ανέδειξε
δυνατότητες υψηλότερης
κερδοφορίας και διανομών
σε μακροπρόθεσμο
ορίζοντα. Για την Εθνική
Τράπεζα και τη
Eurobank,
οι οποίες εμφανίζουν
υψηλότερες αποτιμήσεις,
η UBS
εξακολουθεί να βλέπει
ελκυστικά επίπεδα
εισόδου. Μάλιστα,
εκφράζει μια μικρή
προτίμηση προς τη
Eurobank,
λόγω της
αποτελεσματικότερης
αξιοποίησης των
κεφαλαίων της.
Οι τιμές-στόχοι και τα
περιθώρια ανόδου που
υπολογίζει η UBS
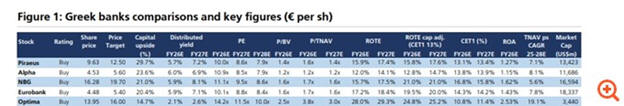
διαμορφώνονται ως εξής:
|
Τράπεζα
|
Τιμή-στόχος
|
Περιθώριο
ανόδου
|
|
Τράπεζα Πειραιώς
|
12,50 ευρώ
|
29,7%
|
|
Alpha Bank
|
5,60 ευρώ
|
23,6%
|
|
Εθνική Τράπεζα
|
19,70 ευρώ
|
21,0%
|
|
Eurobank
|
5,40 ευρώ
|
20,4%
|
|
Optima Bank
|
16,00 ευρώ
|
14,7%
|
Ισχυρό τρίτο τρίμηνο και
ανάκαμψη των καθαρών
εσόδων από τόκους
Καθοριστικό στοιχείο για
τη θετική αξιολόγηση των
ελληνικών τραπεζών
αποτέλεσε η βελτίωση των
καθαρών εσόδων από
τόκους (NII)
κατά το τρίτο τρίμηνο.
Και οι τέσσερις
συστημικές κατέγραψαν
τριμηνιαία αύξηση μεταξύ
5% και 8%, με αποτέλεσμα
η ετήσια μεταβολή να
διαμορφωθεί σε επίπεδα
από 11,6% έως 17,4%.
Παράλληλα, το καθαρό
επιτοκιακό περιθώριο (NIM)
διευρύνθηκε κατά 5 έως
15 μονάδες βάσης σε
σχέση με το προηγούμενο
τρίμηνο. Η εξέλιξη αυτή
συνδέεται με την
ενίσχυση των επιτοκίων
Euribor,
ενώ σημαντικό ρόλο
έπαιξε και η συγκράτηση
του κόστους των
καταθέσεων, καθώς η
μετακύλιση των μεταβολών
των επιτοκίων στους
καταθέτες παρέμεινε
περιορισμένη.
Η UBS
επισημαίνει ότι οι
ελληνικές τράπεζες
ξεχώρισαν σε σχέση με
τις υπόλοιπες
ευρωπαϊκές, καθώς τα
καθαρά έσοδα από τόκους
κινήθηκαν υψηλότερα από
τις προβλέψεις, την ώρα
που στις περισσότερες
ευρωπαϊκές τράπεζες οι
αντίστοιχες επιδόσεις
ήταν γενικά σύμφωνες με
τις προσδοκίες της
αγοράς. Εκτός από τη
βελτίωση του επιτοκιακού
περιθωρίου, θετική
συμβολή είχε και η
ισχυρή αύξηση του
ενεργητικού από την αρχή
του έτους.
Σε γενικές γραμμές, τα
αποτελέσματα του τρίτου
τριμήνου ξεπέρασαν τις
εκτιμήσεις της αγοράς,
με εξαίρεση την
Πειραιώς, όπου η εικόνα
επηρεάστηκε από
διάφορους μη
επαναλαμβανόμενους
παράγοντες. Ως
αποτέλεσμα, η UBS
προχώρησε μόνο σε
περιορισμένες
αναπροσαρμογές των
προβλέψεών της για τα
κέρδη ανά μετοχή του
2026 στις τέσσερις
συστημικές τράπεζες.
Πιστωτική επέκταση,
καταθέσεις και
κεφαλαιακές διανομές
Στο μέτωπο των
χορηγήσεων, το τρίτο
τρίμηνο χαρακτηρίστηκε
από εποχική επιβράδυνση
της πιστωτικής
δραστηριότητας, με την
UBS
να αναμένει ισχυρότερη
κινητικότητα κατά το
τέταρτο τρίμηνο. Η
αύξηση των
εξυπηρετούμενων
εταιρικών δανείων στην
Ελλάδα διαμορφώθηκε στο
1,4% σε τριμηνιαία βάση.
Ευνοϊκή παρέμεινε την
ίδια στιγμή η εικόνα στο
κόστος χρηματοδότησης,
καθώς το υψηλό ποσοστό
των καταθέσεων όψεως στο
συνολικό μείγμα
καταθέσεων συνέχισε να
συγκρατεί τις δαπάνες
για τόκους. Επιπλέον,
αυξανόμενη είναι η
συνεισφορά των
χαρτοφυλακίων τίτλων στα
καθαρά έσοδα από τόκους,
εξέλιξη που
υποστηρίζεται από τη
συνεχιζόμενη άνοδο των
καταθέσεων.
Συγκεκριμένα, οι
καταθέσεις των τεσσάρων
συστημικών τραπεζών
αυξήθηκαν κατά 12% σε
ετήσια βάση και κατά
0,6% σε τριμηνιαία βάση,
ενισχύοντας περαιτέρω τη
δυνατότητα παραγωγής
εσόδων από τα διαθέσιμα
κεφάλαια.
Ιδιαίτερη αναφορά
γίνεται και στις
προοπτικές αξιοποίησης
του πλεονάζοντος
κεφαλαίου. Η
Alpha
Bank,
κατά την Ημέρα
Επενδυτών, παρουσίασε τη
στρατηγική της για την
πλήρη αξιοποίησή του έως
το 2030, μέσω ενός
συνδυασμού εξαγορών και
ενίσχυσης της
κερδοφορίας. Η
UBS
εκτιμά ότι οι προοπτικές
αυτές δικαιολογούν
υψηλότερες εκτιμήσεις
για τα κέρδη ανά μετοχή,
αναθεωρώντας τις
προβλέψεις της κατά 4%
για το 2028 και κατά 7%
για το 2030.
Στην περίπτωση της
Πειραιώς, η κεφαλαιακή
ευελιξία για πρόσθετες
διανομές ή νέες εξαγορές
εμφανίζεται πιο
περιορισμένη σε σχέση με
τις υπόλοιπες
συστημικές. Αντίθετα, η
Εθνική Τράπεζα διαθέτει
τον υψηλότερο δείκτη
CET1,
ο οποίος διαμορφώνεται
πλέον στο 17,5%, με την
UBS
να θεωρεί πιθανή την
ανακοίνωση ειδικού
μερίσματος κατά την
παρουσίαση των
αποτελεσμάτων του
τέταρτου τριμήνου.
Η Eurobank,
από την πλευρά της,
εμφανίζει μια
ισορροπημένη εικόνα
μεταξύ αυξημένων
εξαγορών και διανομών
προς τους μετόχους.
Σημαντική εξέλιξη
αποτελεί και η απόκτηση
του 80% της
Eurolife
Life,
η συνεισφορά της οποίας
αναμένεται να αρχίσει
από το τέταρτο τρίμηνο.
Συνολικά, η UBS
εκτιμά ότι οι ελληνικές
τράπεζες συνδυάζουν
πλέον ανταγωνιστικές
αποτιμήσεις, βελτιωμένη
δυναμική στα καθαρά
έσοδα από τόκους και
αυξημένες δυνατότητες
αξιοποίησης των
κεφαλαίων τους. Υπό
αυτές τις συνθήκες, η
πρόσφατη χρηματιστηριακή
υποχώρηση θεωρείται
υπερβολική και, κατά την
άποψη του οίκου,
προσφέρει μια ευκαιρία
τοποθέτησης στον
τραπεζικό κλάδο με
δυνητικές αποδόσεις που
φτάνουν σχεδόν το 30%.
|