| Ειδήσεις | Ο Κυνηγός | Λεωφόρος Αθηνών | "Κουλου - Βάχατα" | +/- | "Μας ακούνε" | Fundamentalist | Marx - Soros |


Λεωφόρος Αθηνών

Καθημερινά Σχόλια για τo ελληνικό χρηματιστήριο και τις αγορές...

Επικοινωνήστε μαζί μας


00:01 - 09/10/26


Χ.Α.


Σε μίνι sell-off εξελίχθηκε και η χθεσινή συνεδρίαση στο Χ.Α., με το μοναδικό θετικό στοιχείο να είναι πως, αν και η αγορά βρισκόταν στο -3% κατά την τελευταία ώρα, η εικόνα βελτιώθηκε. Ο ΓΔ έκλεισε τελικά στις 2.568,05 μονάδες (-2,06%), με τις τράπεζες στο -3,61% και τον συνολικό τζίρο στα 625 εκατ. ευρώ, επίπεδο ιδιαίτερα υψηλό λόγω της πτώσης και της έντονης νευρικότητας που επικράτησε.


Διαγραμματικά, είχαμε τονίσει πως η απώλεια των 2.600 μονάδων οδηγεί σε περιπέτειες και πιθανόν σε έναν νέο κύκλο πτώσης, και χθες πήραμε μια σαφή εικόνα για το τι εννοούσαμε. Το μεγάλο ζητούμενο πλέον είναι αν η αγορά μπορεί να κρατήσει τη στήριξη στις 2.550 μονάδες, προκειμένου να αποφύγει μια περαιτέρω υποχώρηση μέχρι τις πολύ κρίσιμες στηρίξεις στις 2.500 – 2.490 μονάδες. Στον αντίποδα, μια ενδεχόμενη επιστροφή υψηλότερα των 2.600 μονάδων θα αποτελούσε προφανώς την καλύτερη δυνατή εξέλιξη.


Τράπεζα Κύπρου


Στο πλαίσιο της πολύ κακής εικόνας της αγοράς, σημαντικές απώλειες κατέγραψε την Πέμπτη και η μετοχή της Κύπρου, η οποία μέχρι χθες κρατούσε δυνάμεις. Με δεδομένη την αναστάτωση που επικρατεί, το ζητούμενο δεν είναι άλλο από το να μη χαλάσει ακόμη περισσότερο η τεχνική εικόνα. Η μετοχή έκλεισε χθες στα 10,14 ευρώ (-3,52%) και πλέον ζητείται μια άμεση αντίδραση και επιστροφή υψηλότερα των 10,50 – 10,60 ευρώ. Μένοντας χαμηλότερα, η τάση θα επιβαρυνθεί κι άλλο, με ορατό τον κίνδυνο περαιτέρω διόρθωσης. Αναφορικά με τις επόμενες στηρίξεις, εντοπίζονται στα επίπεδα των 9,90 – 9,80, 9,60 – 9,50 και 9,40 – 9,30 ευρώ, οι οποίες αποτελούν όλες πολύ ισχυρές γραμμές άμυνας.


Στον αντίποδα, με μια ενδεχόμενη επιστροφή υψηλότερα των 10,40 και κυρίως των 10,50 – 10,60 ευρώ, θα μπορούμε να μιλάμε εκ νέου για πλήρως θετική τάση. Σε αυτό το σενάριο, ο μεγάλος στόχος παραμένει εδώ και καιρό στις αντιστάσεις των 10,90 – 11,00 ευρώ. Απλώς επαναλαμβάνουμε πως, όποτε επιτευχθεί η διάσπασή τους, το πιθανότερο είναι να ανοίξει ένας νέος κύκλος ανόδου, με αυξημένες μάλιστα πιθανότητες για μια βίαιη κίνηση προς τα 12,00 ευρώ. Πάντως, με τα δεδομένα που υπάρχουν αυτή τη στιγμή, πρώτο μέλημα παραμένει η διαφύλαξη των κρίσιμων στηρίξεων που προαναφέραμε.


ΟΤΕ


Όπως συμβαίνει με αρκετές μετοχές του FTSE 25, κρίσιμη χαρακτηρίζεται και η διαγραμματική εικόνα του ΟΤΕ, ο οποίος παλεύει εδώ και σχετικό καιρό να μη χάσει κρίσιμες στηρίξεις και χαλάσει η θετική τάση. Ειδικότερα, η μετοχή έκλεισε χθες στα 19,50 ευρώ (αμετάβλητη) και το ζητούμενο είναι να ανακτηθούν τα 19,60 – 19,70 ευρώ. Στη χειρότερη περίπτωση, επιβάλλεται να κρατηθεί η επαφή με αυτά τα επίπεδα. Διαφορετικά, οδηγούμαστε σε περαιτέρω διόρθωση η οποία θα φέρει τη μετοχή στις κρίσιμες στηρίξεις στα 18,60 – 18,50 ευρώ. Πρόκειται για πολύ κρίσιμες στηρίξεις με τις οποίες συνδέεται η μακροπρόθεσμη τάση της μετοχής, και γίνεται αντιληπτό πως αν φτάσουμε στο σημείο να δοκιμαστούν, σε καμία περίπτωση δεν πρέπει να χαθούν. Σε αντίθετη περίπτωση, πάμε εύκολα για μια νέα πτώση της τάξης του 5% με 10%, με τις επόμενες ισχυρές στηρίξεις σε αυτό το σενάριο στα 17,50, 17,00 και κυρίως στα 16,30 – 16,20 ευρώ.


Τώρα, ανακτώντας τα 19,60 – 19,70 ευρώ, μιλάμε για πλήρως θετική τάση με επόμενο στόχο τις αντιστάσεις στα 20,00 – 20,10 ευρώ. Με την όρεξη να ανοίγει σε αυτό το θετικό ενδεχόμενο, η μετοχή μπορεί εύκολα να κινηθεί προς τα 20,40 – 20,50 και πιθανόν τα 20,90 – 21,00 ευρώ, όπου και θα επαναξιολογηθούν όλα τα δεδομένα.


Ομόλογα


Νέα ένταση καταγράφηκε χθες στις ευρωπαϊκές αγορές ομολόγων, με το γαλλικό χρέος να βρίσκεται και πάλι στο επίκεντρο των πιέσεων και την επιδείνωση του επενδυτικού κλίματος να μεταδίδεται στα ομόλογα της περιφέρειας, μεταξύ άλλων στην Ιταλία και την χώρα μας, Ελλάδα.


Η απόδοση του γαλλικού 10ετούς OAT αυξήθηκε στο 4,897%, παραμένοντας κοντά στα υψηλότερα επίπεδα πολλών δεκαετιών. Η κίνηση έρχεται μετά τη μεγαλύτερη ημερήσια άνοδο από τα τέλη Σεπτεμβρίου και διατηρεί το γαλλικό 10ετές σε τροχιά για έκτη συνεχόμενη εβδομάδα απωλειών.


Η παρατεταμένη πίεση στα γαλλικά κρατικά ομόλογα έχει πλέον ευρύτερες επιπτώσεις στην ευρωπαϊκή αγορά σταθερού εισοδήματος, καθώς οι επενδυτές αυξάνουν τις απαιτήσεις τους για αποδόσεις προκειμένου να διακρατήσουν τίτλους χωρών που θεωρούνται περισσότερο εκτεθειμένες σε δημοσιονομικούς και πολιτικούς κινδύνους.


Η γαλλική κρίση μεταδίδεται στην περιφέρεια


Η διεύρυνση του risk premium της Γαλλίας έναντι της Γερμανίας έχει αρχίσει να επηρεάζει και τα ιταλικά BTPs και τα ελληνικά κρατικά ομόλογα.


Η εξέλιξη είναι χαρακτηριστική του τρόπου με τον οποίο λειτουργεί η ευρωπαϊκή αγορά ομολόγων: όταν οι επενδυτές αυξάνουν συνολικά το ασφάλιστρο κινδύνου για τις πιο ευάλωτες δημοσιονομικά χώρες, η πίεση δεν περιορίζεται απαραίτητα στη χώρα που βρίσκεται στο επίκεντρο της κρίσης.


Η Γαλλία αποτελεί πλέον τον βασικό «πονοκέφαλο» της αγοράς, με το ενδιαφέρον να στρέφεται στην ικανότητα του Παρισιού να περιορίσει το έλλειμμα και να σταθεροποιήσει το δημόσιο χρέος.


Παράλληλα, η αναταραχή στα ομόλογα συνοδεύεται από νέα άνοδο στις τιμές του πετρελαίου, οι οποίες επιστρέφουν πάνω από τα 100 δολάρια το βαρέλι.


Η εξέλιξη αυτή ενισχύει τις ανησυχίες για τις ενεργειακές προοπτικές της Ευρώπης, καθώς η κρίση στη Μέση Ανατολή αυξάνει τους κινδύνους για την προσφορά πετρελαίου και φυσικού αερίου.


Το αποτέλεσμα είναι ένας ιδιαίτερα δυσμενής συνδυασμός: υψηλότερο ενεργειακό κόστος, αυξημένος πληθωριστικός κίνδυνος και ταυτόχρονα υψηλότερο κόστος δανεισμού για τις κυβερνήσεις.


Το γαλλικό έλλειμμα στο επίκεντρο


Πίσω από την επιδείνωση της αγοράς βρίσκεται ένας συνδυασμός μεγάλων διαρθρωτικών ελλειμμάτων, αυξημένων αναγκών έκδοσης χρέους και πολιτικού αδιεξόδου.


Το προσχέδιο του γαλλικού προϋπολογισμού για το 2027 προβλέπει δημοσιονομικό έλλειμμα 5,4% του ΑΕΠ, πολύ υψηλότερο από το όριο του 3% που προβλέπουν οι ευρωπαϊκοί κανόνες.


Οι επενδυτές ανησυχούν ότι η πολιτική αβεβαιότητα ενόψει των προεδρικών εκλογών του 2027 θα δυσκολέψει την εφαρμογή των μέτρων δημοσιονομικής προσαρμογής.


Το πρόβλημα δεν είναι μόνο το ύψος του ελλείμματος, αλλά και η δυνατότητα της κυβέρνησης να προχωρήσει σε περικοπές δαπανών χωρίς να προκαλέσει νέα πολιτική κρίση.


Ο διοικητής της Τράπεζας της Γαλλίας, Emmanuel Moulin, χαρακτήρισε την κατάσταση της γαλλικής οικονομίας και των δημόσιων οικονομικών «σοβαρή», αποδίδοντας την επιδείνωση τόσο στα δημοσιονομικά ελλείμματα όσο και στην πολιτική αβεβαιότητα.


Παράλληλα, απέρριψε τα σενάρια για παρέμβαση της ΕΚΤ, υπογραμμίζοντας ότι η Γαλλία δεν χρειάζεται έκτακτη στήριξη από την κεντρική τράπεζα.


Γιατί η ΕΚΤ έχει περιορισμένα περιθώρια


Η αγορά αντιμετωπίζει πλέον τη διεύρυνση του γαλλικού κόστους δανεισμού ως ζήτημα δημοσιονομικής αξιοπιστίας.


Όσο οι επενδυτές αμφισβητούν την ικανότητα του Παρισιού να περιορίσει το χρέος και τα ελλείμματα, τόσο υψηλότερη απόδοση απαιτούν για να αγοράσουν γαλλικά ομόλογα.


Αυτό δημιουργεί έναν φαύλο κύκλο: υψηλότερες αποδόσεις σημαίνουν υψηλότερο κόστος εξυπηρέτησης του χρέους, γεγονός που με τη σειρά του επιβαρύνει περαιτέρω τα δημόσια οικονομικά.


Η προσδοκία ότι η ΕΚΤ θα μπορούσε να παρέμβει και να περιορίσει τις πιέσεις δεν αποτελεί εύκολη λύση, καθώς η κεντρική τράπεζα έχει επανειλημμένα τονίσει ότι η αντιμετώπιση των δημοσιονομικών προβλημάτων αποτελεί ευθύνη των κυβερνήσεων.


Γερμανία: Το καταφύγιο των επενδυτών


Την ίδια στιγμή, οι γερμανικοί τίτλοι συνεχίζουν να λειτουργούν ως βασικό καταφύγιο για τους επενδυτές που απομακρύνονται από το γαλλικό χρέος.


Η απόδοση του γερμανικού 10ετούς Bund διαμορφώθηκε στο 3,498%, παραμένοντας κοντά στα χαμηλότερα επίπεδα περίπου ενός μήνα.


Η αυξημένη ζήτηση για γερμανικούς τίτλους περιορίζει την άνοδο των αποδόσεων, καθώς οι επενδυτές μεταφέρουν κεφάλαια προς το ασφαλέστερο τμήμα της αγοράς κρατικών ομολόγων της Ευρωζώνης.


Στο βραχυπρόθεσμο τμήμα της καμπύλης, η απόδοση του 2ετούς Bund υποχώρησε στο 3,055%, αντανακλώντας τις προσδοκίες για μια πιο προσεκτική και σταδιακή πορεία της νομισματικής πολιτικής της ΕΚΤ.


Ελλάδα: Η μετάδοση του κινδύνου είναι το βασικό ζητούμενο


Για την Ελλάδα, η σημαντικότερη εξέλιξη δεν είναι μόνο η απόλυτη απόδοση του ελληνικού 10ετούς, αλλά η συμπεριφορά του έναντι του γερμανικού Bund.


Η διεύρυνση των spreads σε Γαλλία και Ιταλία δείχνει ότι η αγορά επανατιμολογεί συνολικά τον δημοσιονομικό κίνδυνο στην Ευρώπη.


Σε ένα τέτοιο περιβάλλον, τα ελληνικά ομόλογα δεν μπορούν να μείνουν πλήρως ανεπηρέαστα, ακόμη και εάν τα ελληνικά δημόσια οικονομικά παρουσιάζουν διαφορετική εικόνα από τη Γαλλία.


Το βασικό πλεονέκτημα της Ελλάδας είναι ότι η αγορά δεν την αντιμετωπίζει πλέον όπως πριν από μία δεκαετία. Ωστόσο, η αύξηση του ευρωπαϊκού risk premium σημαίνει ότι οι επενδυτές θα απαιτούν μεγαλύτερη αποζημίωση για το ρίσκο σε ολόκληρη την περιφέρεια.


Η νέα εξίσωση για τα ευρωπαϊκά ομόλογα


Η εικόνα των τελευταίων ημερών δείχνει ότι η ευρωπαϊκή αγορά κρατικού χρέους εισέρχεται σε μια πιο δύσκολη φάση.


Η Γαλλία βρίσκεται αντιμέτωπη με υψηλό έλλειμμα και πολιτική αβεβαιότητα, η Ιταλία επηρεάζεται από την αύξηση του περιφερειακού risk premium, ενώ η Ελλάδα παρακολουθεί στενά τις εξελίξεις στα spreads.


Την ίδια στιγμή, η άνοδος του πετρελαίου πάνω από τα 100 δολάρια προσθέτει έναν ακόμη παράγοντα αβεβαιότητας για την ευρωπαϊκή οικονομία και την πορεία του πληθωρισμού.


Το αποτέλεσμα είναι μια αγορά δύο ταχυτήτων: οι επενδυτές απομακρύνονται από τα πιο ευάλωτα κρατικά ομόλογα και κατευθύνονται προς το γερμανικό Bund, ενώ παράλληλα απαιτούν υψηλότερες αποδόσεις για να αναλάβουν δημοσιονομικό και πολιτικό κίνδυνο.


Citi: Η Fed μπορεί να γίνει πιο dovish – Το 2% στον core PCE ανοίγει τον δρόμο για μειώσεις επιτοκίων


Η Federal Reserve θα μπορούσε να αποκτήσει μεγαλύτερο περιθώριο για μια πιο ήπια νομισματική πολιτική, εφόσον ο δομικός δείκτης PCE συνεχίσει να κινείται με ετήσιο ρυθμό περίπου 2% σε μηνιαία βάση, σύμφωνα με τον οικονομολόγο της Citi, Andrew Hollenhorst.


Όπως υποστηρίζει, μια τέτοια εξέλιξη θα μπορούσε να θεωρηθεί ότι σηματοδοτεί επιβράδυνση του πληθωρισμού με «επαρκή ταχύτητα», δημιουργώντας τις προϋποθέσεις για μια πιο ήπια στάση της Fed.


Η εκτίμηση αποκτά ιδιαίτερη σημασία καθώς οι αγορές εξακολουθούν να προσπαθούν να αποτιμήσουν την πορεία των αμερικανικών επιτοκίων, σε ένα περιβάλλον όπου ο πληθωρισμός παραμένει πάνω από τον στόχο αλλά η οικονομική δραστηριότητα δεν εμφανίζει ενδείξεις υπερθέρμανσης.


Citi: Η αμερικανική οικονομία δεν υπερθερμαίνεται


Ο Hollenhorst θεωρεί ότι δεν υπάρχει ισχυρή οικονομική βάση για νέες αυξήσεις επιτοκίων.


«Δεν θεωρούμε ότι η αμερικανική οικονομία υπερθερμαίνεται και, κατά συνέπεια, δεν βλέπαμε και δεν βλέπουμε ισχυρή περίπτωση για αυξήσεις επιτοκίων», σημειώνει.


Σύμφωνα με τον οικονομολόγο της Citi, τα πρακτικά της τελευταίας συνεδρίασης της Fed δείχνουν ότι τουλάχιστον ένα μέρος των αξιωματούχων συμμερίζεται αυτή την άποψη.


Η πρόσφατη αύξηση των επιτοκίων, κατά την εκτίμησή του, δεν αντανακλά τόσο μια πεποίθηση ότι η οικονομία βρίσκεται σε υπερθέρμανση, όσο μια κίνηση «διαχείρισης κινδύνου» λόγω των ανοδικών κινδύνων για τον πληθωρισμό.


Αυτό αφήνει ανοιχτό το ενδεχόμενο η Fed να μετακινηθεί σε πιο ήπια στάση εφόσον τα επόμενα στοιχεία επιβεβαιώσουν την αποκλιμάκωση των πληθωριστικών πιέσεων.


Το πετρέλαιο δεν αναμένεται να «περάσει» στον δομικό πληθωρισμό


Ένα από τα βασικά ερωτήματα για την αμερικανική οικονομία αφορά τον αντίκτυπο της ανόδου των ενεργειακών τιμών στον δομικό πληθωρισμό.


Η Citi εμφανίζεται σχετικά καθησυχαστική.


Ο Hollenhorst δεν αναμένει ότι οι υψηλότερες τιμές ενέργειας θα οδηγήσουν σε ουσιαστική άνοδο του core inflation.


Όπως εξηγεί, από τότε που οι ενεργειακές τιμές άρχισαν να αυξάνονται την άνοιξη, η μετακύλιση του υψηλότερου κόστους στις τιμές των καταναλωτικών αγαθών δεν ήταν γενικευμένη.


Παράλληλα, η επιβράδυνση του πραγματικού διαθέσιμου εισοδήματος των καταναλωτών περιορίζει τη δυνατότητα των επιχειρήσεων να αυξήσουν τις τιμές χωρίς να αντιμετωπίσουν αντιδράσεις στη ζήτηση.


Με άλλα λόγια, οι καταναλωτές δεν εμφανίζονται σήμερα περισσότερο διατεθειμένοι να αποδεχθούν υψηλότερες τιμές από ό,τι πριν από μερικούς μήνες.


Ο πληθωρισμός παραμένει πάνω από τον στόχο της Fed


Παρά τις ενδείξεις αποκλιμάκωσης, ο πληθωρισμός εξακολουθεί να βρίσκεται πάνω από τον στόχο του 2%.


Ο τελευταίος core PCE διαμορφώθηκε στο 2,7% σε ετήσια βάση, ενώ ο core CPI κινείται περίπου στο 3,2%.


Η διαφορά μεταξύ των τρεχόντων επιπέδων και του στόχου εξηγεί γιατί η Fed παραμένει επιφυλακτική και γιατί οι αγορές δεν προεξοφλούν επιθετικές μειώσεις επιτοκίων.


Τα συμβόλαια fed funds αποτιμούν σήμερα λιγότερες από δύο πλήρεις μειώσεις επιτοκίων μέσα στους επόμενους 12 μήνες, γεγονός που αντανακλά την αβεβαιότητα σχετικά με το πόσο γρήγορα θα συνεχιστεί η αποκλιμάκωση του πληθωρισμού.


Citi: Οι επόμενοι τέσσερις μήνες μπορεί να είναι κρίσιμοι


Παρά τις αβεβαιότητες, η Citi εμφανίζεται αισιόδοξη για την πορεία του δομικού πληθωρισμού.


«Στο βασικό μας σενάριο, ο δομικός πληθωρισμός θα παραμείνει χαμηλότερος τους επόμενους τέσσερις μήνες, προσθέτοντας ενδείξεις ότι ο υποκείμενος πληθωρισμός επιβραδύνεται προς τον στόχο», σημειώνει ο Hollenhorst.


Ακόμη και αν οι πληθωριστικές μετρήσεις του Ιανουαρίου και του Φεβρουαρίου παρουσιάσουν εποχικά ισχυρότερες αυξήσεις, η Citi εκτιμά ότι οι ετήσιοι ρυθμοί θα συνεχίσουν να υποχωρούν.


Ιδιαίτερο ενδιαφέρον παρουσιάζει η εκτίμηση για τον πληθωρισμό του Σεπτεμβρίου. Ο Hollenhorst βλέπει αυξημένο καθοδικό κίνδυνο, καθώς η απότομη άνοδος που καταγράφηκε τον Αύγουστο στις τιμές των υπηρεσιών κινητής τηλεφωνίας ενδέχεται να αντιστραφεί.


Μια τέτοια εξέλιξη θα μπορούσε να οδηγήσει σε χαμηλότερη από την αναμενόμενη μέτρηση του core inflation και να ενισχύσει τις προσδοκίες για περαιτέρω αποκλιμάκωση.


Το «2%» που μπορεί να αλλάξει το μήνυμα της Fed


Το μεγάλο ερώτημα για τις αγορές είναι πότε ακριβώς η Fed θα θεωρήσει ότι ο πληθωρισμός υποχωρεί με «επαρκή ταχύτητα».


Ο επικεφαλής της Fed, Warsh, δεν έχει δώσει συγκεκριμένο αριθμητικό όριο, αφήνοντας τις αγορές χωρίς σαφές σημείο αναφοράς.


Ο Hollenhorst εκτιμά ότι ένας λογικός πρακτικός κανόνας θα ήταν ο core PCE να κινείται με ετήσιο ρυθμό περίπου 2% σε διαδοχικούς μήνες.


Εάν αυτό επιβεβαιωθεί, η Fed θα μπορούσε να έχει μεγαλύτερη άνεση να μετατοπίσει τη νομισματική της πολιτική προς μια πιο ήπια κατεύθυνση, ιδιαίτερα εφόσον παράλληλα η οικονομία συνεχίσει να αναπτύσσεται χωρίς σημάδια υπερθέρμανσης.


Για τις αγορές, επομένως, το επόμενο διάστημα αποκτά ιδιαίτερη σημασία. Το ζητούμενο δεν είναι μόνο εάν ο πληθωρισμός μειώνεται, αλλά με ποια ταχύτητα. Μια σταθερή προσέγγιση του core PCE προς το 2% θα μπορούσε να αλλάξει ουσιαστικά τις προσδοκίες για την πολιτική της Fed και να ενισχύσει το σενάριο των μειώσεων επιτοκίων.


Χρηματιστηριακό Ημερολόγιο


09.10.2026

ΠΡΟΟΔΕΥΤΙΚΗ Α.Τ.Ε.

Γενική Συνέλευση

Γενικές Συνελεύσεις

|

09.10.2026

ΠΡΟΟΔΕΥΤΙΚΗ Α.Τ.Ε.

Γενική Συνέλευση

Γενικές Συνελεύσεις

|

09.10.2026

ΠΡΟΟΔΕΥΤΙΚΗ Α.Τ.Ε.

Γενική Συνέλευση

Γενικές Συνελεύσεις

|

09.10.2026

ΠΡΟΟΔΕΥΤΙΚΗ Α.Τ.Ε.

Γενική Συνέλευση

Μερίσματα

|

09.10.2026

UNIBIOS Α.Ε. ΣΥΜΜΕΤΟΧΩΝ

Επιστροφή Κεφαλαίου - Δικαιούχοι

Γενικές Συνελεύσεις

|

09.10.2026

ΠΡΟΟΔΕΥΤΙΚΗ Α.Τ.Ε.

Γενική Συνέλευση

Γενικές Συνελεύσεις

|

09.10.2026

ΠΡΟΟΔΕΥΤΙΚΗ Α.Τ.Ε.

Ετήσια Τακτική Γενική Συνέλευση των Μετόχων

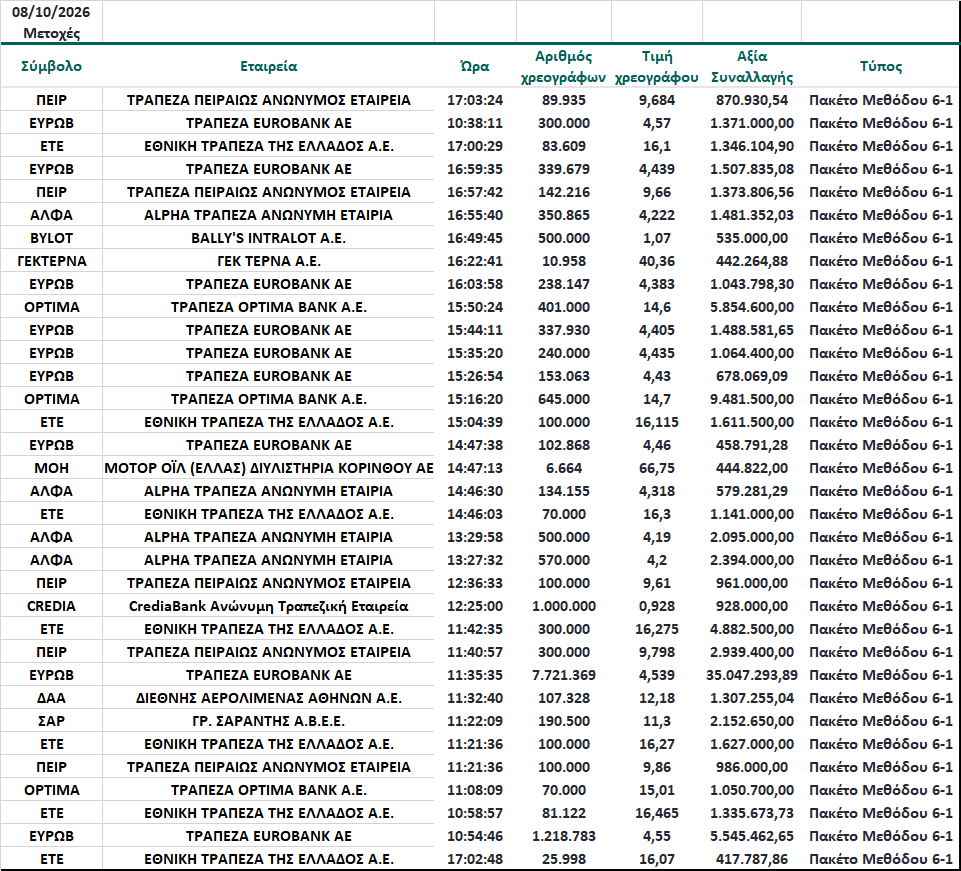
Συναλλαγές σε Πακέτα


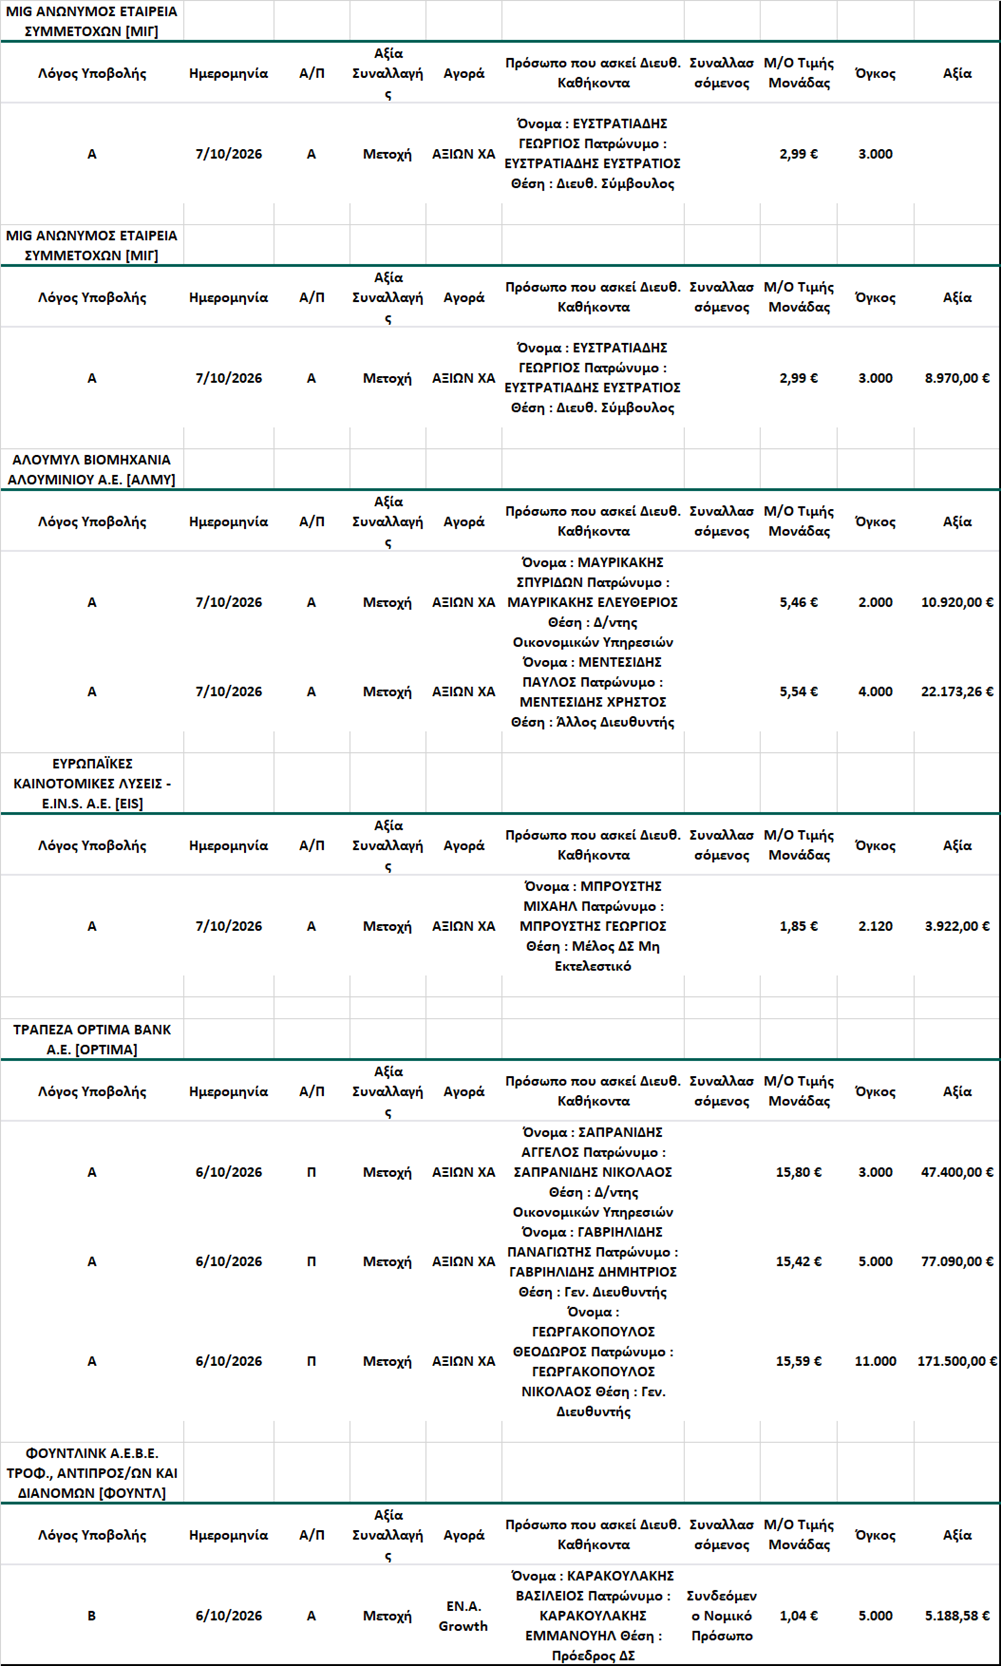
Γνωστοποιήσεις συναλλαγών

                                                                06-07/10/26


Kάντε Trading σε ελληνικές & ξένες μετοχές μέσω της Πλατφόρμας Συναλλαγών με την οποία το GFF συνεργάζεται (Κάντε Click και Κατεβάστε την μοναδική πλατφόρμα συναλλαγών, χωρίς καμία οικονομική υπορέωση, περιλαμβάνει και λογαριασμό "επίδειξης" - Demo).

Λήψη τώρα!!

Τα όσα αναγράφονται σε καμία περίπτωση δεν αποτελούν σύσταση για αγορά/πώληση ή διακράτηση μετοχών ή άλλων σύνθετων προϊόντων (πχ. CFD) που συνδέονται με τους συγκεκριμένους τίτλους που αναφέρονται.


Παλαιoτερα Σχόλια


Αποποίηση Ευθύνης.... 

© 2016-2026 Greek Finance Forum