| Ειδήσεις | Ο Κυνηγός | Λεωφόρος Αθηνών | "Κουλου - Βάχατα" | +/- | "Μας ακούνε" | Fundamentalist | Marx - Soros |


Λεωφόρος Αθηνών

Καθημερινά Σχόλια για τo ελληνικό χρηματιστήριο και τις αγορές...

Επικοινωνήστε μαζί μας


00:01 - 17/09/26


Χ.Α.


Με δεδομένο πως θα έχουμε όλο και μεγαλύτερη μεταβλητότητα ενόψει των επικείμενων αναδιαρθρώσεων, παράλληλα εννοείται με όλο και μεγαλύτερες συναλλαγές, ενδιαφέρουσα ήταν και η χθεσινή συνεδρίαση. Η αγορά δεν κατάφερε να κρατήσει τα αρχικά της κέρδη, κλείνοντας στο τέλος με οριακή άνοδο, σε μια ημέρα με αρκετή νευρικότητα σε επιμέρους μετοχές. Κάπως έτσι, ο ΓΔ έκλεισε τελικά στις 2.698,76 μονάδες (+0,13%), με τις τράπεζες στο +0,59%, ενώ ο συνολικός τζίρος διαμορφώθηκε στα 422 εκατ. ευρώ.


Διαγραμματικά, το σκηνικό παραμένει γνωστό: ζητούμενο είναι να επιστρέψει ο ΓΔ υψηλότερα των 2.700 μονάδων, κάνοντάς μας να μιλήσουμε και επίσημα για συνέχιση του θετικού trend, με στόχο τις αντιστάσεις στα επίπεδα των 2.750 και 2.800 μονάδων. Από την άλλη πλευρά, όσο χάνεται η επαφή με τις 2.700 μονάδες, κομβικής σημασίας είναι η πτώση να μην επεκταθεί με απώλεια των 2.650 – 2.640 μονάδων. Φυσικά, όλα αυτά τελούν υπό την αναμονή του τι θα συμβεί αύριο στα κλεισίματα με τη μεγάλη αναδιάρθρωση.


Τράπεζα Πειραιώς


Μία ημέρα έμεινε πλέον για τη μεγάλη αναδιάρθρωση του Χ.Α., με τη μετοχή της Πειραιώς –όπως και το σύνολο των τραπεζικών τίτλων– να προσέρχεται σε αυτήν με πλήρως θετική τάση. Η μετοχή έκλεισε χθες στα 10,69 ευρώ (+1,18%) και το ζητούμενο δεν είναι άλλο από την παραμονή υψηλότερα των πρώτων ισχυρών στηρίξεων. Αυτή η διατήρηση των επιπέδων μάς επιτρέπει να μιλάμε για μια πλήρως θετική τεχνική εικόνα, με στόχο τις αντιστάσεις στα 10,90-11,00 ευρώ. Μια ενδεχόμενη διάσπασή τους, αυστηρώς διαγραμματικά, μπορεί να οδηγήσει μέχρι και σε έναν νέο κύκλο ανόδου, ο οποίος θα μπορούσε να αποδειχθεί ακόμη και βίαιος με βάση τη διαγραμματική δομή.


Αναφορικά με τις πρώτες ισχυρές στηρίξεις, οι οποίες –όπως προαναφέραμε– οριοθετούν το θετικό κεντρικό trend, αυτές εντοπίζονται στα επίπεδα των 10,30-10,20 και 10,00 ευρώ. Εννοείται, φυσικά, πως η απώλειά τους θα αποτελούσε πισωγύρισμα μετά από μεγάλο χρονικό διάστημα. Στο αρνητικό αυτό σενάριο, οι επόμενες στηρίξεις βρίσκονται στα επίπεδα των 9,50 και κυρίως των 9,20 – 9,00 και 8,70 – 8,60 ευρώ.


52W


Παράλληλα με το σχόλιο της στήλης «Κυνηγός» για τις αποδόσεις των μετοχών του FTSE 25 μέχρι στιγμής τον Σεπτέμβριο και YTD, ας ρίξουμε μια γρήγορη ματιά στις αποδόσεις των 3+1 βασικών δεικτών σε σχέση με πέρυσι τέτοια εποχή. Αν παρατηρούμε κάτι, αυτό είναι η σταθερή, σχεδόν μόνιμη υπεραπόδοση των τραπεζικών μετοχών, αν και φέτος είναι ελαφρώς μικρότερη. Παράλληλα, καταγράφεται η υποαπόδοση της μεσαίας κεφαλαιοποίησης, με τον FTSE Mid Term να βρίσκεται μόλις στο +3,25%, την ώρα που ο ΓΔ ενισχύεται κατά +33% και ο τραπεζικός δείκτης σημειώνει άνοδο σχεδόν +50%!


ΓΔ: +32,73%

FTSE 25: +35,41%

Τραπεζικός Δείκτης: +46,90%

FTSE Mid Term: +3,25%


Χρυσός: Δεν φταίει η AI για κάθε κίνηση της αγοράς – Το «κλειδί» είναι το επενδυτικό συναίσθημα


Αν κάποιος κοιτάζει τη σημερινή αγορά μέσα από το πρίσμα της τεχνητής νοημοσύνης, είναι εύκολο να καταλήξει στο συμπέρασμα ότι η AI αποτελεί πλέον την εξήγηση σχεδόν για κάθε κίνηση των τιμών. Όμως οι αγορές είναι πολύ πιο σύνθετες.


Ειδικά στην αγορά των μετάλλων, η επενδυτική ψυχολογία και το συναίσθημα μπορούν να διαδραματίσουν καθοριστικό ρόλο, συχνά ανεξάρτητα από τις ειδήσεις που εκείνη τη στιγμή θεωρούνται ως η «αιτία» μιας κίνησης.


Η άποψη αυτή δεν αποτελεί απλώς μια θεωρητική προσέγγιση. Εδώ και δεκαετίες, οικονομικές μελέτες έχουν δείξει ότι η σύνδεση μεταξύ ειδήσεων και χρηματιστηριακών κινήσεων είναι πολύ πιο αδύναμη και πολύπλοκη από όσο συχνά παρουσιάζεται.


Τι πραγματικά κινεί τις αγορές;


Μία από τις πιο χαρακτηριστικές μελέτες είναι η «What Moves Stock Prices?» των David Cutler, James Poterba και Lawrence Summers, που δημοσιεύθηκε αρχικά το 1988 και αργότερα στο Journal of Portfolio Management.


Οι ερευνητές εξέτασαν κατά πόσο οι μεταβολές στις τιμές των μετοχών μπορούσαν να εξηγηθούν από μακροοικονομικές ειδήσεις, αλλά και από σημαντικά πολιτικά και διεθνή γεγονότα.


Το συμπέρασμα ήταν ιδιαίτερα ενδιαφέρον: τα μακροοικονομικά νέα δυσκολεύονταν να εξηγήσουν ακόμη και το ένα τρίτο της διακύμανσης των χρηματιστηριακών αποδόσεων. Παράλληλα, οι ερευνητές διαπίστωσαν ότι μεγάλες μεταβολές στις αγορές συχνά σημειώνονταν σε ημέρες κατά τις οποίες δεν υπήρχε κάποια σαφής και σημαντική είδηση.


Με άλλα λόγια, η αγορά δεν αντιδρά πάντα μηχανικά σε ένα γεγονός.


Και αυτό έχει ιδιαίτερη σημασία σήμερα, σε μια περίοδο όπου σχεδόν κάθε κίνηση των αγορών αποδίδεται εκ των υστέρων σε κάποιο συγκεκριμένο αφήγημα: AI, πληθωρισμός, επιτόκια, πετρέλαιο, γεωπολιτική ή ακόμη και μια δήλωση ενός κεντρικού τραπεζίτη.


Το πρόβλημα της «αιτιολόγησης» εκ των υστέρων


Ένα από τα μεγαλύτερα προβλήματα στην ανάλυση των αγορών είναι ότι οι επενδυτές και οι αναλυτές συχνά αναζητούν την αιτία αφού έχει ήδη συμβεί η κίνηση.


Αν ο χρυσός υποχωρήσει, θα βρεθεί μια είδηση που «εξηγεί» την πτώση. Αν την επόμενη ημέρα ο χρυσός ανακάμψει, θα βρεθεί μια διαφορετική είδηση που θα εξηγεί την άνοδο.


Το ίδιο συμβαίνει με τις μετοχές, τα ομόλογα και τα νομίσματα.


Η λογική είναι απλή: οι αγορές κινούνται συνεχώς και οι ειδήσεις επίσης εμφανίζονται συνεχώς. Όταν τα δύο συμπίπτουν, δημιουργείται εύκολα η εντύπωση ότι το ένα προκάλεσε το άλλο.


Όταν όμως η αγορά κινείται χωρίς κάποια προφανή είδηση, η εξήγηση μεταφέρεται συνήθως στην «ψυχολογία».


Και εδώ βρίσκεται το βασικό ζήτημα: η ψυχολογία δεν είναι απαραίτητα μια βολική δικαιολογία όταν δεν υπάρχει άλλη εξήγηση. Μπορεί να αποτελεί έναν από τους βασικούς μηχανισμούς μέσω των οποίων διαμορφώνονται οι ίδιες οι τάσεις των αγορών.


Από τη Νευτώνεια στη σύγχρονη αντίληψη


Η κλασική χρηματοοικονομική σκέψη συχνά προσεγγίζει την αγορά σχεδόν με όρους Νευτώνειας φυσικής.


Υπάρχει ένα γεγονός, το οποίο λειτουργεί ως εξωτερική δύναμη, και στη συνέχεια η αγορά αντιδρά.


Μια θετική είδηση οδηγεί σε άνοδο, μια αρνητική είδηση σε πτώση.


Όμως η ίδια η φυσική έχει από καιρό κινηθεί σε πολύ πιο σύνθετες αντιλήψεις για το πώς λειτουργούν τα συστήματα.


Στις χρηματοοικονομικές αγορές, αντίστοιχα, η τιμή δεν είναι απλώς μια μηχανική αντίδραση σε εξωτερικές πληροφορίες. Είναι το αποτέλεσμα εκατομμυρίων αποφάσεων, προσδοκιών, φόβων, προσδοκώμενων αποδόσεων και διαφορών στις αντιλήψεις των επενδυτών.


Αυτό σημαίνει ότι η ίδια είδηση μπορεί να οδηγήσει σε διαφορετική αντίδραση, ανάλογα με το επενδυτικό κλίμα που επικρατεί τη δεδομένη στιγμή.


Και τι σημαίνει αυτό για τον χρυσό;


Εδώ η συζήτηση γίνεται ιδιαίτερα ενδιαφέρουσα.


Ο χρυσός έχει καταγράψει μια εντυπωσιακή άνοδο και, όπως συμβαίνει συχνά σε περιόδους ισχυρής τάσης, η αγορά αναζητά συνεχώς μια «θεμελιώδη» εξήγηση.


Πληθωρισμός, επιτόκια, γεωπολιτικές εντάσεις, αγορές από κεντρικές τράπεζες, δολάριο, ενεργειακές τιμές και τώρα η τεχνητή νοημοσύνη χρησιμοποιούνται ως ερμηνείες.


Όμως το γεγονός ότι μια συγκεκριμένη μεταβλητή συσχετίζεται με μια κίνηση δεν σημαίνει αυτομάτως ότι την προκάλεσε.


Η πρόσφατη συμπεριφορά του χρυσού αποτελεί χαρακτηριστικό παράδειγμα. Μια ημέρα μπορεί τα στοιχεία για τον πληθωρισμό να θεωρούνται ο λόγος για την πτώση και την αμέσως επόμενη ημέρα, με παρόμοια δεδομένα, η αγορά να κινείται προς την αντίθετη κατεύθυνση.


Το ερώτημα, επομένως, δεν είναι μόνο τι νέα δημοσιεύθηκαν, αλλά και πώς ήταν τοποθετημένη και τι περίμενε ήδη η αγορά πριν από τη δημοσίευσή τους.


Η τεχνική εικόνα του χρυσού


Από τεχνικής πλευράς, η συγκεκριμένη ανάλυση εντοπίζει μια κρίσιμη ζώνη στήριξης στα συμβόλαια μελλοντικής εκπλήρωσης του χρυσού Δεκεμβρίου στην περιοχή των 4.133–4.233 δολαρίων.


Όσο η περιοχή αυτή διατηρείται, το βασικό σενάριο της ανάλυσης παραμένει ανοδικό, με επόμενο σημαντικό στόχο την περιοχή των 5.100 δολαρίων.


Η συγκεκριμένη ζώνη αποτελεί έτσι το βασικό σημείο αναφοράς για την επόμενη κίνηση


Εάν η στήριξη διατηρηθεί, η τεχνική δομή παραμένει συμβατή με μια νέα ανοδική κίνηση. Αντίθετα, μια παρατεταμένη διάσπαση κάτω από την περιοχή αυτή θα μπορούσε να ανοίξει τον δρόμο για χαμηλότερα επίπεδα και ακόμη και για νέα χαμηλά σε σχέση με τα επίπεδα του καλοκαιριού.


Ωστόσο, ακόμη και σε αυτό το σενάριο, η συγκεκριμένη προσέγγιση θεωρεί ότι μια βαθύτερη διόρθωση θα μπορούσε να δημιουργήσει νέα ευκαιρία τοποθέτησης πριν από μια επόμενη ανοδική κίνηση προς τα 5.100 δολάρια και υψηλότερα.


Η αγορά δεν χρειάζεται πάντα μια νέα είδηση


Το σημαντικότερο μήνυμα για τους επενδυτές είναι ίσως ότι δεν χρειάζεται να υπάρχει κάθε φορά ένας νέος καταλύτης για να κινηθεί η αγορά.


Οι αγορές μπορούν να κινηθούν επειδή αλλάζει η ψυχολογία, επειδή μεταβάλλονται οι προσδοκίες ή επειδή οι επενδυτές είναι ήδη τοποθετημένοι με έναν συγκεκριμένο τρόπο και αρχίζουν να αλλάζουν θέσεις.


Αυτό είναι ιδιαίτερα σημαντικό σε μια περίοδο όπου η τεχνητή νοημοσύνη έχει μετατραπεί σε κυρίαρχο αφήγημα των αγορών.


Η AI επηρεάζει αναμφίβολα επενδύσεις, κερδοφορία, αποτιμήσεις και κεφαλαιακές ροές. Όμως το να αποδίδεται κάθε κίνηση μιας αγοράς στην AI δημιουργεί τον ίδιο κίνδυνο με το να αποδίδεται κάθε κίνηση του χρυσού στον πληθωρισμό ή στα επιτόκια.


Η αγορά είναι ένα σύστημα προσδοκιών.


Και πολλές φορές η σημαντικότερη μεταβλητή δεν είναι αυτό που μόλις συνέβη, αλλά αυτό που πιστεύουν εκατομμύρια επενδυτές ότι πρόκειται να συμβεί στη συνέχεια.


Στην περίπτωση του χρυσού, η κρίσιμη δοκιμασία βρίσκεται πλέον στη ζώνη των 4.133–4.233 δολαρίων. Η διατήρησή της ή η διάσπασή της θα δώσει ένα πολύ πιο χρήσιμο σήμα για την επόμενη φάση της αγοράς από οποιαδήποτε μεμονωμένη είδηση που θα εμφανιστεί στα πρωτοσέλιδα.


Πηγή: Kitco News – Avi Gilburt


Χαλκός: Από «ταπεινό» βιομηχανικό μέταλλο σε στρατηγικό asset – Η AI και η ενεργειακή μετάβαση δημιουργούν έλλειμμα


Για δεκαετίες ο χαλκός ήταν ο «αφανής» πρωταγωνιστής της παγκόσμιας οικονομίας. Δεν είχε τη λάμψη του χρυσού, τη γεωπολιτική βαρύτητα του πετρελαίου ούτε τη δημοσιότητα που απέκτησε τα τελευταία χρόνια το λίθιο.


Κι όμως, βρίσκεται σχεδόν παντού: στα καλώδια, στα δίκτυα ηλεκτρισμού, στους κινητήρες, στις ηλεκτρικές συσκευές, στα αυτοκίνητα και στις βιομηχανικές εγκαταστάσεις.


Σήμερα, όμως, ο χαλκός αποκτά διαφορετική σημασία.


Η παγκόσμια οικονομία οδηγείται σε μια εποχή ολοένα μεγαλύτερης κατανάλωσης ηλεκτρικής ενέργειας και αυτό σημαίνει ότι χρειάζεται πολύ περισσότερο χαλκό.


Η ηλεκτροκίνηση, οι ανανεώσιμες πηγές ενέργειας, η αναβάθμιση των δικτύων, οι μπαταρίες, τα data centers και η τεχνητή νοημοσύνη δημιουργούν ένα κύμα ζήτησης που η προσφορά δυσκολεύεται να ακολουθήσει.


Η ζήτηση μπορεί να αυξηθεί κατά 50%


Η παγκόσμια κατανάλωση χαλκού ανήλθε περίπου στους 28 εκατ. τόνους το 2025.


Η μεγάλη μελέτη της S&P Global εκτιμά ότι μέχρι το 2040 μπορεί να φτάσει τους 42 εκατ. τόνους, καταγράφοντας αύξηση περίπου 50%.


Το μέγεθος της αύξησης αποκτά ακόμη μεγαλύτερη σημασία αν ληφθεί υπόψη ότι πρόκειται για ένα ώριμο βιομηχανικό μέταλλο και όχι για μια νέα αγορά που βρίσκεται στα πρώτα στάδια ανάπτυξής της.


Η ζήτηση έρχεται πλέον από πολλές διαφορετικές κατευθύνσεις:


ηλεκτρικά αυτοκίνητα,

ανανεώσιμες πηγές ενέργειας,

ηλεκτρικά δίκτυα,

μπαταρίες,

data centers,

τεχνητή νοημοσύνη,

κατασκευές,

βιομηχανία και

αμυντικές τεχνολογίες.


Το κοινό στοιχείο όλων αυτών είναι η ηλεκτρική ενέργεια.


Το ηλεκτρικό αυτοκίνητο χρειάζεται σχεδόν τριπλάσιο χαλκό


Ο χαλκός είναι δύσκολο να αντικατασταθεί επειδή συνδυάζει εξαιρετική αγωγιμότητα, ανθεκτικότητα, ευκολία επεξεργασίας και δυνατότητα ανακύκλωσης.


Ένα ηλεκτρικό αυτοκίνητο χρησιμοποιεί περίπου 2,9 φορές περισσότερο χαλκό σε σχέση με ένα συμβατικό αυτοκίνητο με κινητήρα εσωτερικής καύσης.


Η S&P Global υπολογίζει ότι η ετήσια ζήτηση χαλκού μόνο από τα ηλεκτρικά αυτοκίνητα θα αυξηθεί από 2,6 εκατ. τόνους το 2025 σε 6,3 εκατ. τόνους το 2040.


Δηλαδή, πρόκειται για αύξηση μεγαλύτερη του 130%.


Όμως το αυτοκίνητο δεν είναι το μεγαλύτερο πρόβλημα για την προσφορά.


Η πραγματική πρόκληση βρίσκεται στα ηλεκτρικά δίκτυα.


Η ηλεκτροδότηση της AI έχει τεράστιο κόστος


Όσο αυξάνεται ο αριθμός των ηλεκτρικών αυτοκινήτων, των εργοστασίων, των αντλιών θερμότητας και των κλιματιστικών, τόσο περισσότερη ηλεκτρική ενέργεια πρέπει να παραχθεί και να μεταφερθεί.


Το ίδιο ισχύει, σε ακόμη μεγαλύτερο βαθμό, για τα data centers που απαιτούνται για την ανάπτυξη της τεχνητής νοημοσύνης.


Η Διεθνής Υπηρεσία Ενέργειας εκτιμά ότι η κατανάλωση ηλεκτρικής ενέργειας των data centers μπορεί να διπλασιαστεί περίπου έως το 2030, φτάνοντας τις 945 TWh.


Η παγκόσμια αναβάθμιση και επέκταση των δικτύων ηλεκτρικής ενέργειας αναμένεται παράλληλα να απαιτήσει επενδύσεις άνω των 7,5 τρισ. δολαρίων έως το 2040.


Και πίσω από όλα αυτά βρίσκεται ο χαλκός.


Γι' αυτό και το μέταλλο που κάποτε θεωρούνταν απλώς βασική βιομηχανική πρώτη ύλη μετατρέπεται σταδιακά σε στρατηγικό περιουσιακό στοιχείο.


Τα νούμερα της αγοράς αρχίζουν να «μη βγαίνουν»


Η μεγάλη ανησυχία αφορά πλέον την προσφορά.


Ένα νέο ορυχείο χαλκού δεν δημιουργείται γρήγορα. Απαιτούνται τεράστιες επενδύσεις, αδειοδοτήσεις, υποδομές καπολλά χρόνια μέχρι ένα κοίτασμα να φτάσει σε πλήρη παραγωγή.


Την ίδια στιγμή, σε αρκετά παλαιότερα και μεγάλα ορυχεία οι περιεκτικότητες των μεταλλευμάτων μειώνονται.


Η S&P Global εκτιμά ότι χωρίς νέες επενδύσεις και επεκτάσεις η παραγωγή εξορυσσόμενου χαλκού θα μπορούσε να κορυφωθεί περίπου στους 25,8 εκατ. τόνους το 2030 και να υποχωρήσει προς τα 22 εκατ. τόνους το 2040.


Την ίδια χρονιά, όμως, η ζήτηση εκτιμάται στους 42 εκατ. τόνους.


Η διαφορά είναι τεράστια.


Και η Διεθνής Υπηρεσία Ενέργειας προειδοποιεί ότι, με βάση τα σημερινά έργα, η αγορά χαλκού μπορεί να αντιμετωπίσει έλλειμμα περίπου 30% έως το 2035.


Το ερώτημα επομένως δεν είναι μόνο πόσο θα κοστίζει ο χαλκός.


Είναι εάν θα υπάρχει αρκετός χαλκός για να κατασκευαστούν όλα τα δίκτυα, οι ανεμογεννήτριες, τα φωτοβολταϊκά, οι φορτιστές και τα data centers που σχεδιάζονται σήμερα.


Από τα 14.000 στα 14.800 δολάρια


Η αγορά έχει ήδη αρχίσει να προεξοφλεί μέρος αυτής της ανισορροπίας.


Με την τιμή του χαλκού κοντά στα 14.000 δολάρια ανά τόνο, η θεωρητική αξία της παγκόσμιας ετήσιας κατανάλωσης των 28 εκατ. τόνων ανέρχεται περίπου στα 390 δισ. δολάρια.


Στις αρχές του μήνα, η τιμή στο Χρηματιστήριο Μετάλλων του Λονδίνου έφτασε κοντά στα 14.800 δολάρια ανά τόνο, σε ιστορικά υψηλά επίπεδα.


Η άνοδος δεν αποτελεί απλώς αποτέλεσμα αυξημένης ζήτησης. Αντικατοπτρίζει και τον φόβο ότι η προσφορά δεν θα μπορέσει να ανταποκριθεί στον ρυθμό με τον οποίο αλλάζει η παγκόσμια οικονομία.


Η γεωπολιτική του χαλκού αλλάζει


Η νέα πραγματικότητα προσδίδει ιδιαίτερη γεωπολιτική αξία στις χώρες που διαθέτουν μεγάλα κοιτάσματα.


Η Χιλή διαθέτει περίπου 180 εκατ. τόνους αποθεμάτων και παρήγαγε περίπου 5,3 εκατ. τόνους το 2025.


Το Περού διαθέτει περίπου 85 εκατ. τόνους αποθεμάτων και παρήγαγε περίπου 2,7 εκατ. τόνους.


Η Λαϊκή Δημοκρατία του Κονγκό διαθέτει περίπου 80 εκατ. τόνους και παρήγαγε περίπου 3,2 εκατ. τόνους, ενώ η Αυστραλία και η Ρωσία διαθέτουν επίσης μεγάλα αποθέματα.


Συνολικά, τα οικονομικά εκμεταλλεύσιμα παγκόσμια αποθέματα υπολογίζονται περίπου στους 980 εκατ. τόνους.


Το κρίσιμο στοιχείο, όμως, δεν είναι μόνο πού βρίσκεται το μετάλλευμα.


Είναι και ποιος ελέγχει την επεξεργασία του.


Η Κίνα ελέγχει το κρίσιμο στάδιο της επεξεργασίας


Η Κίνα διαθέτει περίπου 41 εκατ. τόνους αποθεμάτων, πολύ λιγότερους από τη Χιλή ή την Αυστραλία.


Ωστόσο, το 2025 παρήγαγε περίπου 14 εκατ. τόνους εξευγενισμένου χαλκού, σχεδόν τη μισή παγκόσμια παραγωγή διυλισμένου μετάλλου.


Αυτό σημαίνει ότι η Κίνα δεν χρειάζεται να διαθέτει τα μεγαλύτερα κοιτάσματα για να έχει τεράστια επιρροή στην αγορά.


Ο έλεγχος της διαδικασίας που μετατρέπει το μετάλλευμα σε μέταλλο έτοιμο να χρησιμοποιηθεί από τη βιομηχανία αποτελεί εξίσου σημαντικό στρατηγικό πλεονέκτημα.


Γι' αυτό και ΗΠΑ και Ευρώπη στρέφουν πλέον μεγαλύτερη προσοχή στην εξασφάλιση πρόσβασης σε ορυχεία, επεξεργασία και εναλλακτικές αλυσίδες εφοδιασμού.


Οι ΗΠΑ ενέταξαν επίσημα τον χαλκό στον κατάλογο των κρίσιμων ορυκτών το 2025, ενώ εξετάζονται παράλληλα μέτρα για την ενίσχυση της εγχώριας παραγωγής και τον περιορισμό της εξάρτησης από εισαγωγές.


Οι μεγάλες μεταλλευτικές εταιρείες αλλάζουν στρατηγική


Η αλλαγή έχει ήδη αρχίσει να αποτυπώνεται στη στρατηγική των μεγάλων ομίλων εξόρυξης.


Η BHP έχει αυξήσει σημαντικά την έκθεσή της στον χαλκό, ο οποίος αντιπροσωπεύει πλέον περισσότερο από το μισό του κύκλου εργασιών της.


Ο όμιλος σχεδιάζει να αυξήσει την παραγωγή χαλκού κατά περίπου 40% μεταξύ 2027 και 2035.


Την ίδια στιγμή, η προτεινόμενη συγχώνευση της Anglo American με την Teck Resources, ύψους περίπου 54 δισ. δολαρίων, δημιουργεί έναν ακόμη μεγαλύτερο διεθνή παραγωγό χαλκού.


Το γεγονός ότι οι μεγάλες μεταλλευτικές συμφωνίες αποκτούν πλέον διάσταση ενεργειακής και εφοδιαστικής ασφάλειας δείχνει πόσο διαφορετική έχει γίνει η αγορά.


Ο νέος «χρυσός» της ηλεκτρικής οικονομίας


Ο χαλκός δεν έγινε ξαφνικά πολύτιμος.


Αυτό που άλλαξε είναι η παγκόσμια οικονομία γύρω του.


Η ηλεκτροκίνηση, η ενεργειακή μετάβαση, η επέκταση των δικτύων και κυρίως η τεράστια επένδυση στην τεχνητή νοημοσύνη αυξάνουν ταυτόχρονα την ανάγκη για ηλεκτρική ενέργεια και για το μέταλλο που είναι απαραίτητο ώστε αυτή η ενέργεια να παραχθεί, να μεταφερθεί και να χρησιμοποιηθεί.


Έτσι, ο χαλκός περνά από το περιθώριο στο επίκεντρο.


Η μεγάλη επενδυτική ιστορία του χαλκού δεν είναι μόνο η τιμή του. Είναι η πιθανότητα η προσφορά να μην προλάβει τη ζήτηση.


Και εάν αυτή η ανισορροπία επιβεβαιωθεί, ο χαλκός μπορεί να εξελιχθεί σε ένα από τα πιο κρίσιμα στρατηγικά εμπορεύματα της επόμενης δεκαετίας.


Χρηματιστηριακό Ημερολόγιο

17.09.2026

LAVIPHARM Α.Ε.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

17.09.2026

ΕΥΡΩΠΗ HOLDINGS ΑΝΩΝΥΜΗ ΕΤΑΙΡΕΙΑ

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

17.09.2026

ALPHA TRUST ΣΥΜΜΕΤΟΧΩΝ ΑΝΩΝΥΜΗ ΕΤΑΙΡΕΙΑ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

17.09.2026

ΕΥΡΩΠΗ HOLDINGS ΑΝΩΝΥΜΗ ΕΤΑΙΡΕΙΑ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

17.09.2026

PROFILE A.E.B.E. ΠΛΗΡΟΦΟΡΙΚΗΣ

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

17.09.2026

ALPHA TRUST ΣΥΜΜΕΤΟΧΩΝ ΑΝΩΝΥΜΗ ΕΤΑΙΡΕΙΑ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

17.09.2026

PROFILE A.E.B.E. ΠΛΗΡΟΦΟΡΙΚΗΣ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Μερίσματα

|

17.09.2026

PROFILE A.E.B.E. ΠΛΗΡΟΦΟΡΙΚΗΣ

Επιστροφή Κεφαλαίου - Δικαιούχοι

Οικ. Αποτελέσματα

|

17.09.2026

ALPHA TRUST ΣΥΜΜΕΤΟΧΩΝ ΑΝΩΝΥΜΗ ΕΤΑΙΡΕΙΑ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

18.09.2026

ΕΛΛΑΚΤΩΡ Α.Ε.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

18.09.2026

ΚΕΚΡΟΨ Α.Ε.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

18.09.2026

ΕΛΛΑΚΤΩΡ Α.Ε.

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

18.09.2026

ΕΛΛΑΚΤΩΡ Α.Ε.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Γενικές Συνελεύσεις

|

18.09.2026

BALLY'S INTRALOT Α.Ε.

Γενική Συνέλευση

Οικ. Αποτελέσματα

|

18.09.2026

ΕΛΛΑΚΤΩΡ Α.Ε.

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

18.09.2026

ΚΕΚΡΟΨ Α.Ε.

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

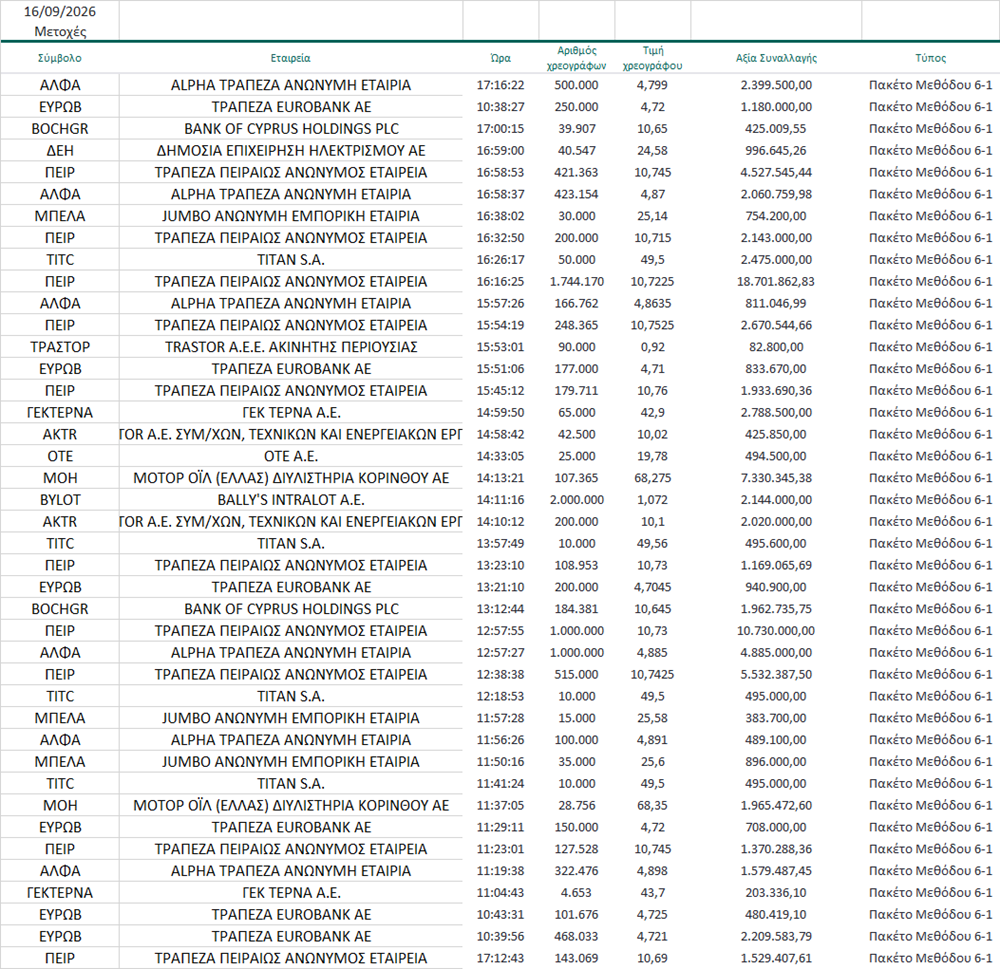
Συναλλαγές σε Πακέτα


Γνωστοποιήσεις συναλλαγών

                                                                15/09/26

                                                                              Δε βρέθηκαν συναλλαγές


Kάντε Trading σε ελληνικές & ξένες μετοχές μέσω της Πλατφόρμας Συναλλαγών με την οποία το GFF συνεργάζεται (Κάντε Click και Κατεβάστε την μοναδική πλατφόρμα συναλλαγών, χωρίς καμία οικονομική υπορέωση, περιλαμβάνει και λογαριασμό "επίδειξης" - Demo).

Λήψη τώρα!!

Τα όσα αναγράφονται σε καμία περίπτωση δεν αποτελούν σύσταση για αγορά/πώληση ή διακράτηση μετοχών ή άλλων σύνθετων προϊόντων (πχ. CFD) που συνδέονται με τους συγκεκριμένους τίτλους που αναφέρονται.


Παλαιoτερα Σχόλια


Αποποίηση Ευθύνης.... 

© 2016-2026 Greek Finance Forum