| Ειδήσεις | Ο Κυνηγός | Λεωφόρος Αθηνών | "Κουλου - Βάχατα" | +/- | "Μας ακούνε" | Fundamentalist | Marx - Soros |


Λεωφόρος Αθηνών

Καθημερινά Σχόλια για τo ελληνικό χρηματιστήριο και τις αγορές...

Επικοινωνήστε μαζί μας


00:01 - 19/10/26


Τραπεζικός Δείκτης


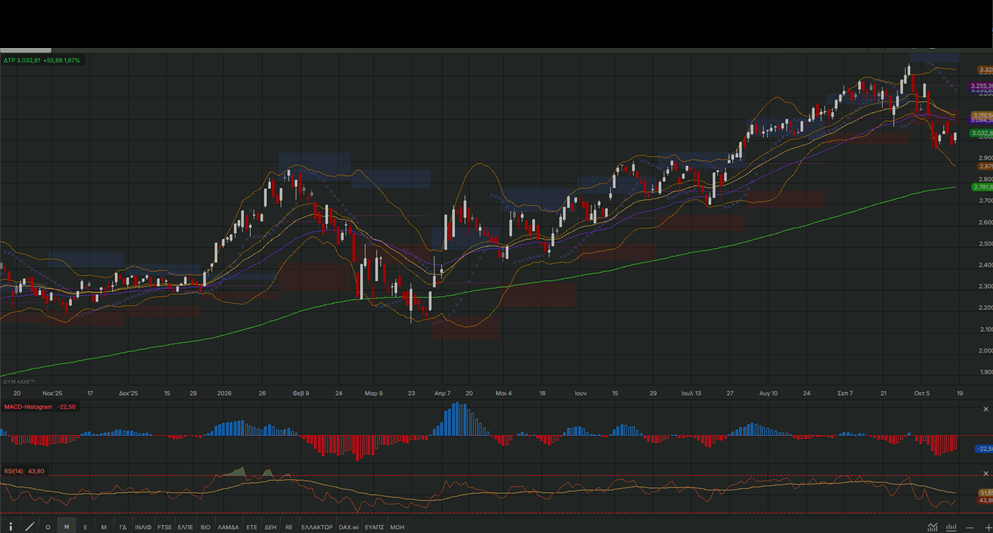
Μετά από 4 σερί πτωτικές εβδομάδες, στα κέρδη επέστρεψε ο τραπεζικός κλάδος. Η «δουλειά» όμως δεν έγινε, δεδομένου ότι ο τραπεζικός δείκτης, σε αντίθεση με τον ΓΔ, παραμένει χαμηλότερα σημαντικών τεχνικών επιπέδων. Μια εξέλιξη που καθιστά την κατάσταση πολύ εύθραυστη, με τις πιθανότητες ανά πάσα στιγμή να εκδηλωθεί ένας νέος κύκλος πτώσης να παραμένουν υπαρκτές.


Ειδικότερα, ο τραπεζικός δείκτης έκλεισε στις 3.032,81 μονάδες (+1,87%) και θέλουμε συνέχιση της αντίδρασης και επιστροφή υψηλότερα των 3.100 – 3.120 μονάδων. Πρόκειται για μια απαραίτητη επιστροφή, όχι τόσο για να μιλήσουμε και εδώ για βελτίωση της εικόνας, όσο για να απομακρυνθεί το σενάριο επιδείνωσης της τάσης, το οποίο βρίσκεται για τα καλά στο τραπέζι. Αν επιτευχθεί αυτή η επαναφορά, θα μιλάμε για μεγάλη βελτίωση της τεχνικής εικόνας και, για την ακρίβεια, για πλήρως θετική τάση, με στόχο τις αντιστάσεις στις 3.250, 3.300, 3.350 και υψηλότερα στις 3.450 – 3.500 μονάδες. 

Τώρα, παραμένοντας χαμηλότερα των 3.100 – 3.120 μονάδων, ανά πάσα στιγμή μπορεί να επιστρέψουν τα προβλήματα με έναν νέο κύκλο πτώσης. Αναφορικά με τις επόμενες στηρίξεις, εντοπίζονται στα επίπεδα των 2.950, 2.900 και χαμηλότερα στις 2.800 – 2.750 και 2.700 μονάδες, οι οποίες αποτελούν όλες κρίσιμες γραμμές άμυνας.


Ελληνικές τράπεζες: Η αποκλιμάκωση του κινδύνου, η επιστροφή στις ανεπτυγμένες αγορές και οι αστερίσκοι για το 2027


Η ουσιαστική αποκατάσταση της εμπιστοσύνης προς τις ελληνικές τράπεζες αποτυπώνεται πλέον ανάγλυφα στη δραστική μείωση του κόστους δανεισμού τους και των περιθωρίων πιστωτικού κινδύνου. Από το 2023, η εικόνα του εγχώριου τραπεζικού συστήματος έχει βελτιωθεί σημαντικά, επιτρέποντας στις τράπεζες να αντλούν κεφάλαια από τις αγορές με αισθητά ευνοϊκότερους όρους.


Σύμφωνα με τα στοιχεία του ΙΟΒΕ, το περιθώριο απόδοσης των ομολόγων υψηλής εξοφλητικής προτεραιότητας (senior preferred) των ελληνικών τραπεζών έναντι των κρατικών ομολόγων αντίστοιχης διάρκειας διαμορφωνόταν κατά μέσο όρο στις 350–380 μονάδες βάσης την περίοδο 2022–2023. Το 2025–2026 έχει περιοριστεί περίπου στις 65 μονάδες βάσης, υποδηλώνοντας τη μεγάλη υποχώρηση του πρόσθετου κινδύνου που αποδίδουν οι επενδυτές στις συγκεκριμένες εκδόσεις.


Ακόμη εντονότερη είναι η μεταβολή στα ομόλογα μειωμένης εξοφλητικής προτεραιότητας (Tier 2), τα οποία ενσωματώνουν υψηλότερο κίνδυνο. Το σχετικό περιθώριο υποχώρησε από περίπου 770 μονάδες βάσης το 2019 σε 130–150 μονάδες βάσης κατά την περίοδο 2025–2026.


Η εξέλιξη αυτή αντανακλά τη σταδιακή επαναξιολόγηση του ελληνικού τραπεζικού συστήματος από τη διεθνή επενδυτική κοινότητα. Οι ελληνικές τράπεζες θεωρούνται πλέον λιγότερο επικίνδυνες σε σχέση με το παρελθόν, με αποτέλεσμα να βελτιώνονται οι όροι πρόσβασής τους στις αγορές κεφαλαίου.


Όπως επισημαίνει το ΙΟΒΕ, η ανάκτηση της επενδυτικής εμπιστοσύνης δεν προκλήθηκε από την αναβάθμιση του Χρηματιστηρίου Αθηνών στις ανεπτυγμένες αγορές. Αντίθετα, η αναβάθμιση επιβεβαιώνει μια ευρύτερη τάση που είχε αρχίσει να διαμορφώνεται σταδιακά τα προηγούμενα χρόνια.


Καθοριστικό σημείο καμπής αποτέλεσε το 2023, όταν η Ελλάδα ανέκτησε την επενδυτική βαθμίδα. Η εξέλιξη αυτή συνέβαλε στη μείωση του αντιλαμβανόμενου κινδύνου για τη χώρα και δημιούργησε τις προϋποθέσεις για την επιστροφή της ελληνικής χρηματιστηριακής αγοράς στις ανεπτυγμένες αγορές, με προοπτική περαιτέρω διεύρυνσης της διεθνούς επενδυτικής βάσης.


Ισχυρές αποδόσεις στο Χρηματιστήριο, αλλά και προκλήσεις


Η αναβάθμιση της ελληνικής αγοράς από τους οίκους FTSE Russell, S&P Dow Jones Indices και STOXX, σε συνδυασμό με τη βελτίωση της κεφαλαιοποίησης και της συναλλακτικής δραστηριότητας, συνέβαλε στη διατήρηση της ανοδικής πορείας των μετοχών και κατά το τρίτο τρίμηνο του 2026, παρά τη γεωπολιτική ένταση στη Μέση Ανατολή.


Στο εννεάμηνο του 2026, ο Γενικός Δείκτης του Χρηματιστηρίου Αθηνών κατέγραψε σωρευτική άνοδο 29,1%, ενώ ο τραπεζικός δείκτης ενισχύθηκε κατά 45,8%, συνεχίζοντας την ισχυρή πορεία των προηγούμενων ετών.


Η θετική εικόνα δεν περιορίζεται στις χρηματιστηριακές αποτιμήσεις. Κατά τους πρώτους οκτώ μήνες του 2026, οι ιδιωτικές καταθέσεις αυξήθηκαν σημαντικά, ενώ η πιστωτική επέκταση προς τον ιδιωτικό τομέα διατηρήθηκε σε υψηλά επίπεδα. Οι συγκεκριμένες τάσεις δημιουργούν τις προϋποθέσεις για συνέχιση της θετικής πορείας του κλάδου κατά το υπόλοιπο του 2026 και το 2027.


Παράλληλα, το πρόσθετο κόστος δανεισμού του ελληνικού Δημοσίου και του ιδιωτικού τομέα σε σύγκριση με άλλες χώρες της Ευρωζώνης παρέμεινε σχετικά σταθερό, παρά τις γεωπολιτικές αναταράξεις και τις διεθνείς μεταβολές στο κόστος χρήματος.


Ωστόσο, η πορεία των τραπεζών δεν είναι ανεξάρτητη από τις διεθνείς συνθήκες. Η άνοδος του κόστους νέας χρηματοδότησης, ως αποτέλεσμα των πληθωριστικών πιέσεων και των αποφάσεων νομισματικής πολιτικής, αποτελεί έναν από τους βασικούς παράγοντες που μπορεί να επηρεάσουν τη δυναμική του κλάδου.


Τα επιτόκια και το κόστος χρήματος


Οι ανατιμήσεις στην ενέργεια και οι διαταραχές στο διεθνές εμπόριο ενίσχυσαν τις πληθωριστικές πιέσεις, επηρεάζοντας τις προσδοκίες για την πορεία των επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας.


Σύμφωνα με τα στοιχεία της μελέτης, η ΕΚΤ προχώρησε τον Ιούνιο του 2026 σε αύξηση του βασικού επιτοκίου κατά 25 μονάδες βάσης, στο 2,25%, την πρώτη αύξηση από το 2023, ενώ ακολούθησε νέα κίνηση τον Σεπτέμβριο. Στις αγορές διαμορφώθηκαν, παράλληλα, προσδοκίες για ακόμη μία αύξηση έως το τέλος του έτους.


Εφόσον επιβεβαιωθούν οι σχετικές εκτιμήσεις, το τρίμηνο Euribor αναμενόταν να κινηθεί κοντά στο 2,8% στα τέλη του 2026, από περίπου 2% στην αρχή της χρονιάς.


Μια τέτοια εξέλιξη θα μπορούσε να αυξήσει το κόστος χρηματοδότησης για επιχειρήσεις και νοικοκυριά, επηρεάζοντας τη ζήτηση για νέα δάνεια και τον ρυθμό πιστωτικής επέκτασης. Για τις τράπεζες, η τελική επίδραση θα εξαρτηθεί από την εξέλιξη των επιτοκιακών εσόδων, του κόστους καταθέσεων και της ποιότητας των δανειακών χαρτοφυλακίων.


Τα κόκκινα δάνεια παραμένουν βάρος για την οικονομία


Παρά την εξυγίανση των τραπεζικών ισολογισμών, το πρόβλημα του ιδιωτικού χρέους δεν έχει εξαλειφθεί. Τα μη εξυπηρετούμενα δάνεια που μεταφέρθηκαν εκτός τραπεζικών ισολογισμών εξακολουθούν να επιβαρύνουν νοικοκυριά και επιχειρήσεις, μέσω των χαρτοφυλακίων που διαχειρίζονται οι εταιρείες διαχείρισης απαιτήσεων (servicers).


Κατά το δεύτερο τρίμηνο του 2026, τα δάνεια υπό τη διαχείριση των servicers ανήλθαν σε 79,7 δισ. ευρώ, επιβεβαιώνοντας ότι το απόθεμα του προβληματικού ιδιωτικού χρέους παραμένει υψηλό, ακόμη και αν μεγάλο μέρος του δεν βρίσκεται πλέον στα βιβλία των τραπεζών.


Σύμφωνα με το ΙΟΒΕ, το ποσοστό των μη εξυπηρετούμενων δανείων στα τραπεζικά χαρτοφυλάκια παρέμεινε στο 3,4% κατά το δεύτερο τρίμηνο του 2026. Σε απόλυτα μεγέθη, το σχετικό υπόλοιπο αυξήθηκε στα 6,2 δισ. ευρώ, από 6 δισ. ευρώ το προηγούμενο τρίμηνο.


Το ποσοστό προσεγγίζει τα επίπεδα που καταγράφονται στις υπόλοιπες χώρες της Ευρωζώνης, ωστόσο εξακολουθούν να υπάρχουν περιθώρια περαιτέρω βελτίωσης.


Η επιβάρυνση είναι εντονότερη στα δάνεια των νοικοκυριών. Τα μη εξυπηρετούμενα στεγαστικά αντιστοιχούν στο 8,9% του συνολικού χαρτοφυλακίου, ενώ στα καταναλωτικά δάνεια το αντίστοιχο ποσοστό διαμορφώνεται στο 7,4%. Αντίθετα, στην επιχειρηματική πίστη το ποσοστό είναι χαμηλότερο, στο 2,2%.


Για την αντιμετώπιση του προβλήματος, σημαντικό ρόλο μπορούν να διαδραματίσουν εργαλεία όπως το μητρώο παρακολούθησης ιδιωτικού χρέους και ο εξωδικαστικός μηχανισμός ρύθμισης οφειλών. Παράλληλα, κρίσιμη παραμένει η αποτελεσματική λειτουργία της δευτερογενούς αγοράς απαιτήσεων από δάνεια και πιστώσεις.


Άνοδος στις καταθέσεις και ισχυρή πιστωτική επέκταση


Θετική παραμένει η εικόνα στο μέτωπο των ιδιωτικών καταθέσεων. Κατά το πρώτο οκτάμηνο του 2026, οι καταθέσεις αυξήθηκαν κατά 9,3% σε ετήσια βάση, καταγράφοντας άνοδο περίπου 19 δισ. ευρώ.


Από τις καθαρές εισροές, 7,7 δισ. ευρώ προήλθαν από επιχειρήσεις και 1,8 δισ. ευρώ από νοικοκυριά. Το ΙΟΒΕ εκτιμά ότι η ανοδική τάση μπορεί να συνεχιστεί τόσο κατά το υπόλοιπο του 2026 όσο και το 2027, αν και ο υψηλότερος πληθωρισμός ενδέχεται να περιορίσει τον ρυθμό αύξησης.


Στην πλευρά των χορηγήσεων, η πιστωτική επέκταση προς τον εγχώριο ιδιωτικό τομέα διατηρήθηκε σε υψηλά επίπεδα. Τον Αύγουστο του 2026, ο ετήσιος ρυθμός αύξησης της χρηματοδότησης προς τον ιδιωτικό τομέα διαμορφώθηκε στο 7,1%, ενώ προς τις επιχειρήσεις έφτασε το 9%.


Οι υψηλοί δείκτες κεφαλαιακής επάρκειας και ρευστότητας του τραπεζικού συστήματος, σε συνδυασμό με τα χρηματοδοτικά προγράμματα της Ελληνικής Αναπτυξιακής Τράπεζας, στηρίζουν τη δυνατότητα συνέχισης των χορηγήσεων προς μικρομεσαίες και μεγάλες επιχειρήσεις.


Ωστόσο, το ΙΟΒΕ επισημαίνει ότι ο ρυθμός πιστωτικής επέκτασης ενδέχεται να μετριαστεί, λόγω του υψηλότερου κόστους χρήματος και της ολοκλήρωσης του δανειακού σκέλους του Ταμείου Ανάκαμψης και Ανθεκτικότητας.


Το στοίχημα για το 2027


Οι ελληνικές τράπεζες έχουν διανύσει μεγάλη απόσταση από την περίοδο της κρίσης, βελτιώνοντας την πρόσβασή τους στις αγορές, ενισχύοντας τη ρευστότητά τους και περιορίζοντας σημαντικά τα μη εξυπηρετούμενα δάνεια που διατηρούν στους ισολογισμούς τους.


Η επιστροφή του Χρηματιστηρίου Αθηνών στις ανεπτυγμένες αγορές αποτελεί ένα ακόμη βήμα θεσμικής αναβάθμισης, αλλά η διατήρηση της θετικής δυναμικής θα εξαρτηθεί από περισσότερους παράγοντες: την πορεία των επιτοκίων, την αντοχή της οικονομικής δραστηριότητας, την εξέλιξη των καταθέσεων και των χορηγήσεων, καθώς και την περαιτέρω αντιμετώπιση του ιδιωτικού χρέους.


Το βασικό ζητούμενο για το 2027 είναι η βελτίωση της επενδυτικής εμπιστοσύνης να μεταφραστεί σε διατηρήσιμη χρηματοδότηση της πραγματικής οικονομίας, χωρίς να υπονομευθεί από την αύξηση του κόστους δανεισμού ή από νέες πιέσεις στην ποιότητα των χαρτοφυλακίων.


ΕΤΕ


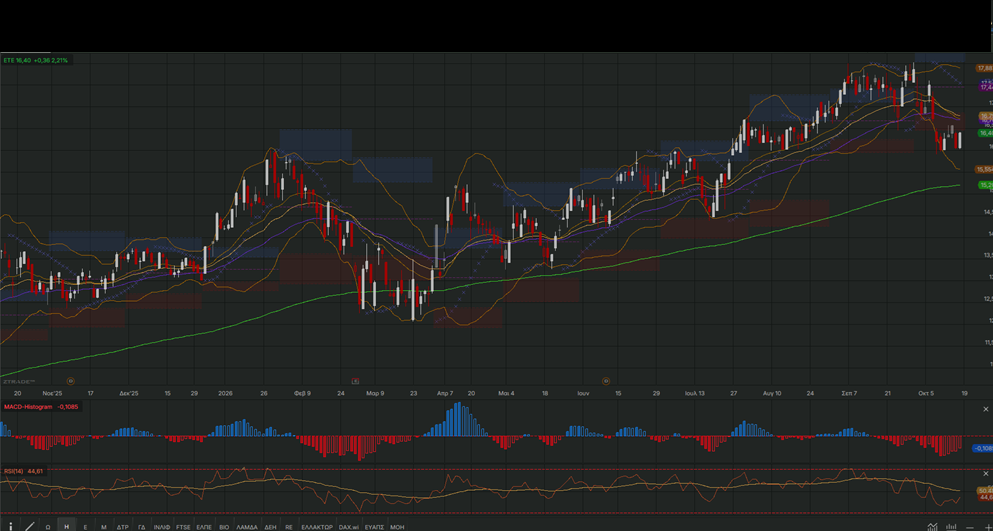
Μετά από 4 σερί πτωτικές εβδομάδες, αντίδραση σημειώθηκε και για την ΕΤΕ (εβδομαδιαία κέρδη +2,50%), με κλείσιμο την Παρασκευή στα 16,40 ευρώ (+2,21%), με ανάγκη και εδώ για περαιτέρω αντίδραση και επιστροφή υψηλότερα κρίσιμων τεχνικών επιπέδων, ώστε να μιλήσουμε για ουσιαστική βελτίωση της τάσης και κυρίως απομάκρυνση του αρνητικού σεναρίου. Συγκεκριμένα, ζητείται επιστροφή υψηλότερα των 16,70 – 16,80 και 17,00 ευρώ. Μια τέτοια επαναφορά θα μας έκανε να μιλάμε για πλήρως θετική τάση, με στόχο τις αντιστάσεις στα 17,50 και υψηλότερα στα 18,00 ευρώ, όπου και θα επαναξιολογηθούν όλα τα δεδομένα, ανοίγοντας την όρεξη για ακόμη μεγαλύτερες υπερβάσεις. 


Τώρα, όσο ο τίτλος παραμένει χαμηλότερα των επιπέδων που προαναφέραμε, η διαγραμματική εικόνα διατηρείται επιβαρυμένη, με ορατό τον κίνδυνο επιστροφής των προβλημάτων. Αναφορικά με τις επόμενες στηρίξεις, εντοπίζονται στα επίπεδα των 16,00 – 15,90 ευρώ και χαμηλότερα στα 15,30 – 15,20 ευρώ, οι οποίες αποτελούν και τις πλέον κρίσιμες στηρίξεις για τη μακροπρόθεσμη τάση, καθώς σε αυτό το εύρος κινείται και ο εκθετικός ΚΜΟ 200 ημερών. Πρόκειται παράλληλα για πολύ κρίσιμες στηρίξεις από το εβδομαδιαίο διάγραμμα (weekly chart)· επίπεδα που, αν φτάναμε στο σημείο να δοκιμαστούν, περιττό να πούμε πως είναι καθοριστικό να μη χαθούν, καθώς σε διαφορετική περίπτωση θα μιλούσαμε για τελείως νέα (αρνητικά) δεδομένα.


Metlen


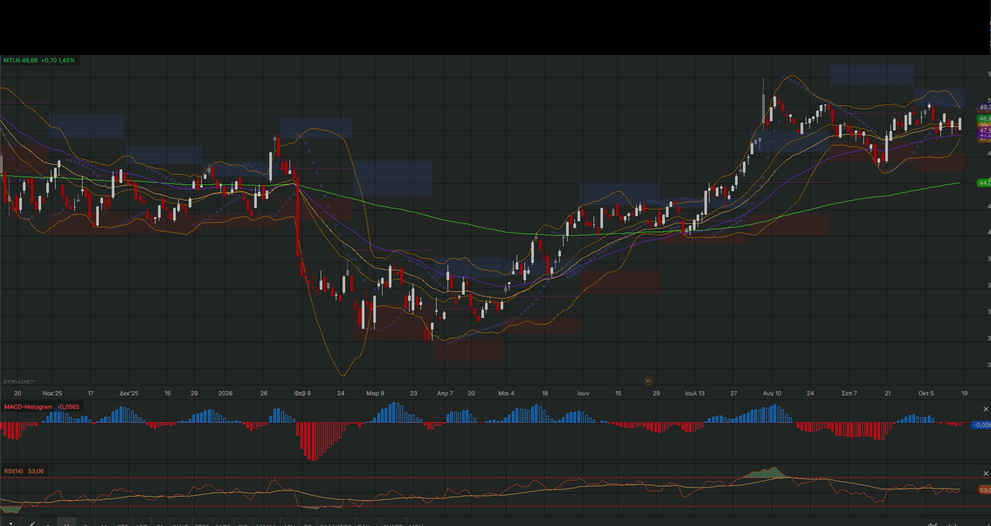
Σταθεροποιητική σε γενικές γραμμές ήταν η προηγούμενη εβδομάδα (+0,65%) για τη Metlen, με τη μετοχή να κλείνει την Παρασκευή στα 48,88 ευρώ (+1,45%), με την τάση να παραμένει θετική όσο έχουμε παραμονή υψηλότερα κρίσιμων στηρίξεων. Συγκεκριμένα, ο στόχος είναι η διατήρηση των επιπέδων υψηλότερα των 48,30 – 48,20 και ελαφρώς χαμηλότερα των 47,70 – 47,60 ευρώ. Στη βάση αυτών των επιπέδων παραμονής, στόχος παραμένουν πάντα οι πολύ ισχυρές αντιστάσεις στα 50,00 – 50,50 ευρώ.


Και απλώς εδώ θυμίζουμε τα όσα λέμε τον τελευταίο καιρό: πως μια ενδεχόμενη διάσπασή τους, μαζί με τη διαφυγή πάνω από τα 51,00 ευρώ, θα δημιουργούσε ένα νέο ανοδικό trend το οποίο –με το «άρωμα» και ενός short covering– θα μπορούσε να οδηγήσει τη μετοχή στα επίπεδα των 55,00 – 55,50 ευρώ και πιθανόν αισθητά υψηλότερα· μια κίνηση που θα μπορούσε να συμβεί και με σχετικά βίαιο τρόπο.


Τώρα, στον αντίποδα, μια ενδεχόμενη απώλεια των παραπάνω στηρίξεων και της ζώνης των 47,70 – 47,60 ευρώ, θα μπορούσε εύκολα να στείλει τη μετοχή προς τις επόμενες και πολύ κρίσιμες στηρίξεις για τη μακροπρόθεσμη τάση στα 44,00 – 43,80 ευρώ.


Bank of America: Στο 1,15 το ευρώ έναντι του δολαρίου έως το τέλος του 2026 – Στόχος το 1,20 το 2027


Στην πρόβλεψή της για περαιτέρω ενίσχυση του ευρώ έναντι του δολαρίου επιμένει η Bank of America, εκτιμώντας ότι η ισοτιμία EUR/USD θα διαμορφωθεί στο 1,15 έως το τέλος του 2026 και θα κινηθεί προς το 1,20 μέχρι το τέλος του 2027.


Σύμφωνα με σημείωμα της τράπεζας που δημοσιοποιήθηκε την Παρασκευή, η εκτίμηση αυτή διατηρείται παρά την ανθεκτικότητα της αμερικανικής οικονομίας και το περιβάλλον αυξημένων γεωπολιτικών και οικονομικών κινδύνων που διαμορφώνεται στις διεθνείς αγορές.


Τα οικονομικά στοιχεία των ΗΠΑ εξακολουθούν να εμφανίζονται σχετικά ισχυρά, με την ανεργία να κινείται κοντά στο 4% και τον ρυθμό ανάπτυξης της οικονομίας περίπου στο 2%. Τα δεδομένα αυτά αποτυπώνουν μια οικονομία που διατηρεί τη δυναμική της, παρά τις αβεβαιότητες γύρω από την πορεία του πληθωρισμού, των επιτοκίων και της διεθνούς οικονομικής δραστηριότητας.


Οι κίνδυνοι που επηρεάζουν δολάριο και ευρώ


Η Bank of America επισημαίνει ότι οι αγορές βρίσκονται αντιμέτωπες με ένα σύνθετο μείγμα κινδύνων, οι οποίοι θα μπορούσαν να επηρεάσουν τις συναλλαγματικές ισοτιμίες τους επόμενους μήνες.


Στους βασικούς παράγοντες αβεβαιότητας περιλαμβάνονται:


Ο πόλεμος στο Ιράν: Οι επιπτώσεις στις ενεργειακές προμήθειες και στις τιμές των εμπορευμάτων ενδέχεται να ενισχύσουν τις πληθωριστικές πιέσεις και να επηρεάσουν τις προοπτικές ανάπτυξης.


Οι ανησυχίες για την τεχνητή νοημοσύνη: Η συζήτηση γύρω από τους μακροπρόθεσμους κινδύνους που συνδέονται με την AI εντείνει την αβεβαιότητα στις αγορές.


Οι δημοσιονομικές προκλήσεις: Οι ανάγκες χρηματοδότησης των κυβερνήσεων και η πορεία του δημόσιου χρέους παραμένουν κρίσιμοι παράγοντες για τις αγορές ομολόγων και τα νομίσματα.


Οι εμπορικές εντάσεις: Η πιθανότητα αναζωπύρωσης των εμπορικών αντιπαραθέσεων μπορεί να επηρεάσει τις διεθνείς ροές κεφαλαίων και τις προοπτικές της παγκόσμιας οικονομίας.


Οι ενδιάμεσες εκλογές στις ΗΠΑ: Το πολιτικό περιβάλλον ενδέχεται να επηρεάσει τις προσδοκίες για τη δημοσιονομική και εμπορική πολιτική της Ουάσιγκτον.


Η εξέλιξη αυτών των παραγόντων θα διαδραματίσει σημαντικό ρόλο στη διαμόρφωση των προσδοκιών για το δολάριο, αλλά και στη διάθεση των επενδυτών να αναλάβουν κινδύνους στις διεθνείς αγορές.


Τα καλύτερα των προσδοκιών στοιχεία στην Ευρωζώνη


Για την Ευρωζώνη, η εικόνα εμφανίζεται βελτιωμένη σε σχέση με τις αρχικές εκτιμήσεις. Σύμφωνα με την Bank of America, τα στοιχεία οικονομικής δραστηριότητας έχουν ξεπεράσει τις προσδοκίες, ενώ η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) έχει επιδιώξει να διατηρήσει την αξιοπιστία της στη μάχη κατά του πληθωρισμού.


Η στάση της ΕΚΤ και η καλύτερη του αναμενομένου πορεία της οικονομικής δραστηριότητας αποτελούν παράγοντες που μπορούν να στηρίξουν το κοινό νόμισμα. Ωστόσο, η τράπεζα προειδοποιεί ότι οι κίνδυνοι για την Ευρωζώνη παραμένουν σημαντικοί βραχυπρόθεσμα.


Οι υψηλές τιμές ενέργειας αποτελούν βασική απειλή, καθώς μπορούν να επιβαρύνουν τα νοικοκυριά και τις επιχειρήσεις, να περιορίσουν την κατανάλωση και να αναζωπυρώσουν τις πληθωριστικές πιέσεις. Παράλληλα, οι πολιτικές και οικονομικές εξελίξεις στη Γαλλία αποτελούν έναν ακόμη παράγοντα αβεβαιότητας για την περιοχή.


Το βλέμμα στην ισοτιμία EUR/USD


Η πρόβλεψη της Bank of America για ισοτιμία 1,15 έως το τέλος του 2026 και 1,20 έως το τέλος του 2027 συνεπάγεται προσδοκία περαιτέρω ενίσχυσης του ευρώ σε μεσοπρόθεσμο ορίζοντα.


Η πορεία, ωστόσο, δεν θα είναι απαραίτητα γραμμική. Οι εξελίξεις στη Μέση Ανατολή, οι ενεργειακές τιμές, οι αποφάσεις των κεντρικών τραπεζών και η δημοσιονομική κατάσταση στις δύο πλευρές του Ατλαντικού μπορούν να προκαλέσουν έντονες διακυμάνσεις.


Για τους επενδυτές, το κρίσιμο στοιχείο θα είναι κατά πόσο η σχετική ανθεκτικότητα της Ευρωζώνης και οι μεταβολές στις προσδοκίες για την αμερικανική οικονομία θα διατηρήσουν τις προϋποθέσεις για ισχυρότερο ευρώ. Η εκτίμηση της Bank of America αποτυπώνει το βασικό της σενάριο και όχι μια εξασφαλισμένη πορεία της συναλλαγματικής ισοτιμίας. 


Χρηματιστηριακό Ημερολόγιο

Μερίσματα

|

19.10.2026

Ν. ΒΑΡΒΕΡΗΣ-MODA BAGNO Α.Ε.

Αποκοπή Μερίσματος

Μερίσματα

|

20.10.2026

ΑΤΤΙΚΕΣ ΕΚΔΟΣΕΙΣ Α.Ε.

Ημερομηνία Καταβολής Μερίσματος

Μερίσματα

|

20.10.2026

ΕΥΡΩΠΗ HOLDINGS ΑΝΩΝΥΜΗ ΕΤΑΙΡΕΙΑ

Επιστροφή Κεφαλαίου - Ημερομηνία Καταβολής

Μερίσματα

|

20.10.2026

Ν. ΒΑΡΒΕΡΗΣ-MODA BAGNO Α.Ε.

Δικαιούχοι Μερίσματος

Γενικές Συνελεύσεις

|

20.10.2026

SOFTWeb - ADAPTIVE I.T. SOLUTIONS Α.Ε.

Γενική Συνέλευση

Μερίσματα

|

21.10.2026

BANK OF CYPRUS HOLDINGS PLC

Προμέρισμα - Ημερομηνία Καταβολής

Μερίσματα

|

21.10.2026

Allwyn AG

Προμέρισμα - Αποκοπή

Οικ. Αποτελέσματα

|

21.10.2026

ΠΑΠΟΥΤΣΑΝΗΣ ΑΒΕΕ ΚΑΤΑΝΑΛΩΤΙΚΩΝ ΑΓΑΘΩΝ

Ανακοίνωση Οικονομικών Αποτελεσμάτων Εννεαμήνου

Μερίσματα

|

21.10.2026

PHOENIX VEGA MEZZ PLC

Προμέρισμα - Ημερομηνία Καταβολής

Γενικές Συνελεύσεις

|

21.10.2026

DOTSOFT Α.Ε.

Γενική Συνέλευση

Μερίσματα

|

22.10.2026

Allwyn AG

Προμέρισμα - Δικαιούχοι

Μερίσματα

|

23.10.2026

Ν. ΒΑΡΒΕΡΗΣ-MODA BAGNO Α.Ε.

Ημερομηνία Καταβολής Μερίσματος

Γενικές Συνελεύσεις

|

23.10.2026

ΕΥΡΩΠΗ HOLDINGS ΑΝΩΝΥΜΗ ΕΤΑΙΡΕΙΑ

Γενική Συνέλευση

Γενικές Συνελεύσεις

|

23.10.2026

CrediaBank Ανώνυμη Τραπεζική Εταιρεία

Γενική Συνέλευση

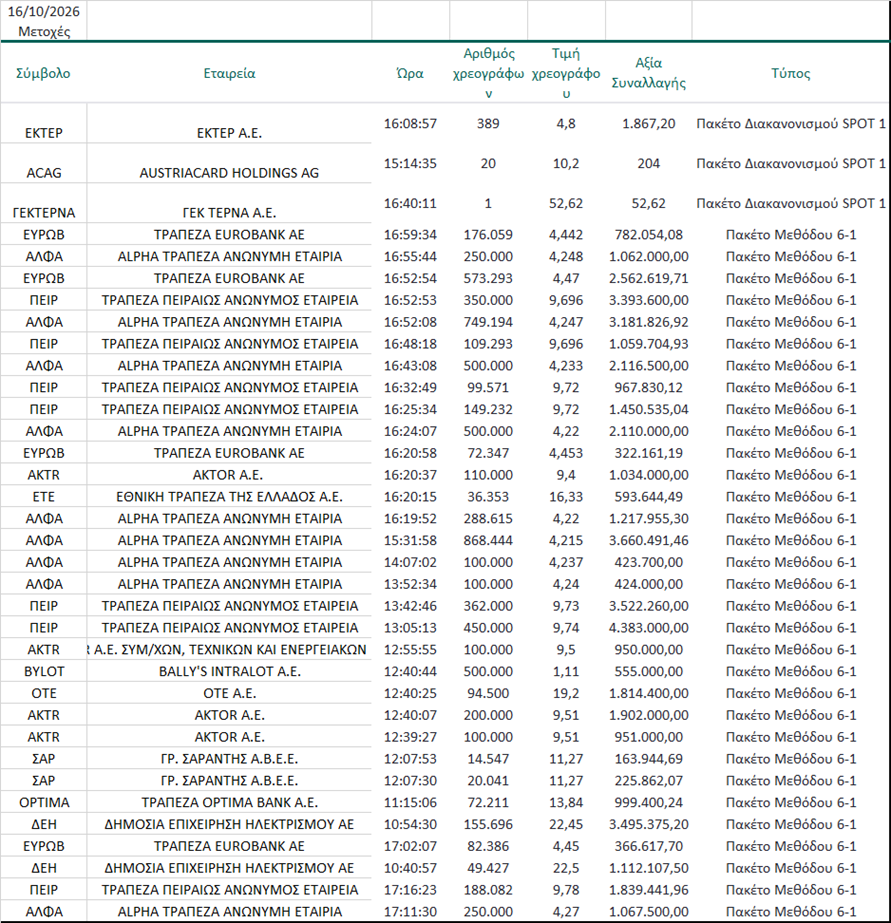
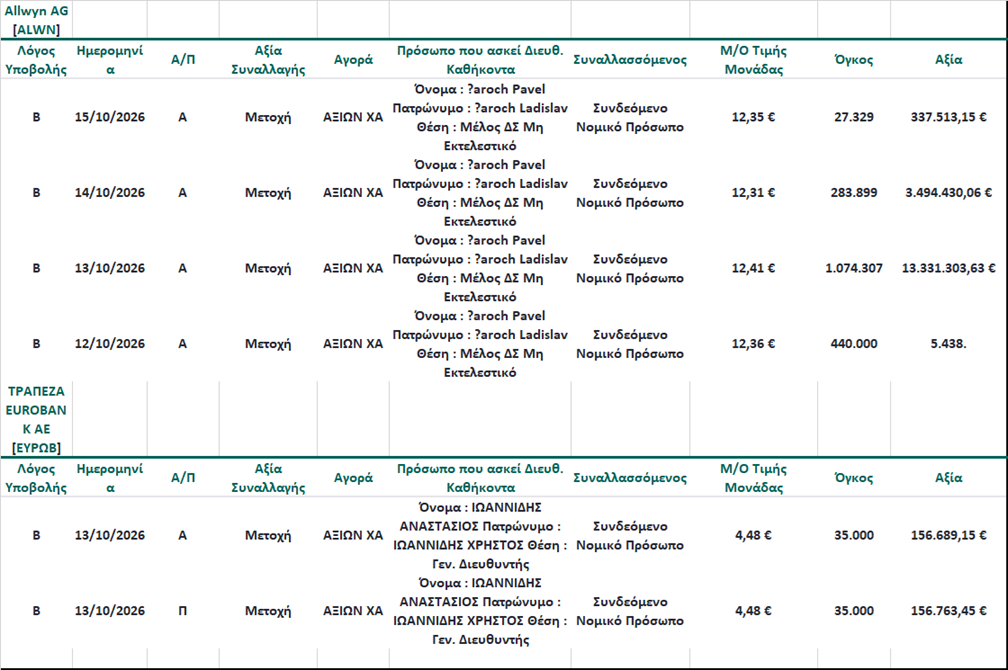
Συναλλαγές σε Πακέτα


Γνωστοποιήσεις συναλλαγών

                                                                12-15/10/26


Kάντε Trading σε ελληνικές & ξένες μετοχές μέσω της Πλατφόρμας Συναλλαγών με την οποία το GFF συνεργάζεται (Κάντε Click και Κατεβάστε την μοναδική πλατφόρμα συναλλαγών, χωρίς καμία οικονομική υπορέωση, περιλαμβάνει και λογαριασμό "επίδειξης" - Demo).

Λήψη τώρα!!

Τα όσα αναγράφονται σε καμία περίπτωση δεν αποτελούν σύσταση για αγορά/πώληση ή διακράτηση μετοχών ή άλλων σύνθετων προϊόντων (πχ. CFD) που συνδέονται με τους συγκεκριμένους τίτλους που αναφέρονται.


Παλαιoτερα Σχόλια


Αποποίηση Ευθύνης....

© 2016-2026 Greek Finance Forum