| Ειδήσεις | Ο Κυνηγός | Λεωφόρος Αθηνών | "Κουλου - Βάχατα" | +/- | "Μας ακούνε" | Fundamentalist | Marx - Soros |


Λεωφόρος Αθηνών

Καθημερινά Σχόλια για τo ελληνικό χρηματιστήριο και τις αγορές...

Επικοινωνήστε μαζί μας


00:01 - 24/09/26


Χ.Α.


Με αρκετή νευρικότητα κατά διαστήματα και σε μια συνεδρίαση όπου η αγορά ήταν πτωτική από το πρωί, το θετικό της χθεσινής συνεδρίασης στο Χ.Α. είναι πως περιορίστηκαν τουλάχιστον οι απώλειες. Η αγορά κατάφερε να κλείσει τελικά με σχετικά μικρότερες απώλειες, κρατώντας κρίσιμες στηρίξεις. Ειδικότερα, ο ΓΔ έκλεισε στις 2.651,07 μονάδες (-0,76%), με τις τράπεζες στο -1,88%, ενώ ο συνολικός τζίρος διαμορφώθηκε στα 230 εκατ. ευρώ με αύξηση στο τέλος αφού μέχρι τις δημοπρασίες οι συναλλαγές ήταν αισθητά μικρότερες, όχι κάτι κακό για μια πτωτική συνεδρίαση από το πρωί.


Διαγραμματικά, σε συνέχεια των προηγούμενων σχολίων μας, είναι θετικό πως είχαμε παραμονή, έστω και οριακά, υψηλότερα των 2.650 μονάδων. Ο βασικός στόχος είναι να συνεχιστεί αυτή η παραμονή για να αποφευχθεί μια περαιτέρω διόρθωση προς τη στήριξη των 2.600 μονάδων, επίπεδο όπου τα πράγματα θα αρχίσουν να σοβαρεύουν ακόμη περισσότερο. Τώρα, όσο διατηρούμαστε υψηλότερα των 2.650 μονάδων, έστω και σε δεύτερο χρόνο, στόχος παραμένουν οι αντιστάσεις στα επίπεδα των 2.700 μονάδων.


Τράπεζα Πειραιώς


Όπως είχαμε αναφέρει και χθες στο τεχνικό σχόλιο για τη Eurobank, με τη νευρικότητα των τελευταίων ημερών να μην αποκλείεται να συνεχιστεί, το ζητούμενο για τη μετοχή της Τράπεζας Πειραιώς είναι να προστατευτεί η θετική της τάση. Η μετοχή έκλεισε χθες στα 10,15 ευρώ (-1,98%). Διαγραμματικά, η προστασία της θετικής τάσης συνδέεται άμεσα με τη μη απώλεια της ζώνης στα 10,20 – 10,10 ευρώ. Μια ενδεχόμενη απώλειά της κρύβει κινδύνους, καθώς θα μας ανάγκαζε να μιλήσουμε για επιδείνωση της τεχνικής εικόνας μετά από μεγάλο χρονικό διάστημα. Χαμηλότερα, οι επόμενες στηρίξεις εντοπίζονται στα επίπεδα των 9,50 και κυρίως των 9,30 – 9,10 και 9,00 – 8,90 ευρώ.


Τώρα, με την τάση να παραμένει θετική στη βάση των επιπέδων παραμονής που προαναφέραμε, στόχος είναι οι αντιστάσεις στα επίπεδα των 10,60 – 10,70 και κυρίως των 10,90 – 11,00 ευρώ, έχοντας τονίσει πως μια ενδεχόμενη διάσπασή τους θα δημιουργούσε προϋποθέσεις ακόμα και για έναν νέο κύκλο ανόδου.


ΕΛΠΕ


Μετά και τα super κέρδη που είχαν καταγραφεί, με τη μετοχή σε υπεραγορασμένα επίπεδα, και εν μέσω διόρθωσης στις τιμές του πετρελαίου (αν και από χθες το απόγευμα οι τιμές άρχισαν να «τσιμπάνε» με βάση τα δεδομένα μέχρι τη στιγμή που γράφαμε) αλλά και συζήτησης για την επιβολή έκτακτης εισφοράς στα κέρδη, με κάποιες χώρες της Ε.Ε. να προχωρούν ήδη σε σχετικές αποφάσεις, μόνο ως φυσιολογική μπορεί να χαρακτηριστεί η τελευταία μικρή διόρθωση της μετοχής. Σε πρώτη φάση, αυτή αξιολογείται καθαρά ως profit taking, με πιθανότητες συνέχισης της κατοχύρωσης κερδών. Η διαγραμματική πάντως εικόνα παραμένει θετική στη βάση της παραμονής υψηλότερα κρίσιμων στηρίξεων.


Η μετοχή έκλεισε χθες στα 17,29 ευρώ (+2,61%), με τις πρώτες ισχυρές στηρίξεις που οριοθετούν τη θετική διαγραμματική εικόνα να βρίσκονται στα επίπεδα των 16,20 – 16,10 ευρώ, ενώ αν φτάναμε σε ένα τέτοιο pull back και απώλεια τους, οι επόμενες ισχυρές στηρίξεις είναι στα 15,20 – 15,10 ευρώ. Μόνο μετά από απώλεια αυτών των ισχυρών στηρίξεων θα μιλούσαμε, μετά από αρκετό καιρό, για σχετική επιδείνωση της τάσης. Σε αυτό το αρνητικό σενάριο, οι επόμενες ισχυρές στηρίξεις εντοπίζονται στα επίπεδα των 13,00 – 12,50 και 12,00 ευρώ, όπου γίνεται αντιληπτό από το εύρος των τιμών πόση νευρικότητα μπορεί να υπάρξει στη μετοχή.


Τώρα, όσο έχουμε τις παραπάνω παραμονές και την κεντρική τάση πλήρως θετική, με τη μεταβλητότητα να αναμένεται να διατηρηθεί σε πολύ υψηλά επίπεδα, ανά πάσα στιγμή μπορεί να έχουμε μια νέα ανοδική κίνηση. Δεδομένου μάλιστα πως προσφάτως η μετοχή βρέθηκε στα υψηλά 27 ετών, οι μοναδικές αντιστάσεις στις οποίες μπορούμε να αναφερθούμε είναι στα επίπεδα των 17,50 και 18,40 – 18,50 ευρώ, αφήνοντας μετά από εκεί τον τίτλο να μας δείξει πού θέλει να το πάει.


GS – Diesel – Βενζίνη


Η Goldman Sachs κλείνει τη σύσταση long στο spread μεταξύ των ευρωπαϊκών τιμών diesel Μαρτίου 2027 και Δεκεμβρίου 2027, με δυνητικό κέρδος περίπου 11 δολάρια ανά βαρέλι ή 45%, καθώς οι τιμές του diesel έχουν ήδη πραγματοποιήσει ισχυρό ράλι και ενσωματώνουν πλέον σημαντικό premium για τον κίνδυνο νέων διαταραχών στην προσφορά.


Η τράπεζα μετατοπίζει πλέον το επενδυτικό της στοίχημα προς την ευρωπαϊκή βενζίνη για το καλοκαίρι του 2027, και ειδικότερα στο EBOB Ιουνίου 2027.


Από το diesel στη βενζίνη


Οι τιμές του diesel παραμένουν κοντά στα ιστορικά υψηλά τους τόσο στις ΗΠΑ όσο και στην Ευρώπη, καθώς η διακοπή λειτουργίας του αγωγού Ανατολής–Δύσης προκαλεί νέα προβλήματα στην τροφοδοσία των διυλιστηρίων με αργό.


Σύμφωνα με τη Goldman Sachs, η μετατόπιση της παραγωγής των διυλιστηρίων από τη βενζίνη προς το diesel οδηγεί πλέον σε ταχεία σύσφιγξη της αγοράς βενζίνης.


Εδώ βρίσκεται και το νέο επενδυτικό επιχείρημα της τράπεζας: ενώ το diesel έχει ήδη ενσωματώσει μεγάλο μέρος του γεωπολιτικού κινδύνου, η βενζίνη εξακολουθεί να διαπραγματεύεται σε χαμηλότερα επίπεδα και αφήνει μεγαλύτερο περιθώριο για απότομη άνοδο, εφόσον οι συγκρούσεις στη Μέση Ανατολή και μεταξύ Ρωσίας και Ουκρανίας συνεχίσουν να περιορίζουν την παραγωγή των διυλιστηρίων.


Diesel +64%, βενζίνη +37%


Η διαφορά στην πορεία των τιμών είναι χαρακτηριστική.


Από τον Μάρτιο, οι ευρωπαϊκές τιμές για παράδοση Ιουνίου 2027 έχουν αυξηθεί κατά περίπου 37% για τη βενζίνη, έναντι 64% για το diesel.


Η εκρηκτική άνοδος του diesel έχει διευρύνει δραματικά το spread έναντι της αμερικανικής βενζίνης. Η διαφορά μεταξύ των τιμών diesel και βενζίνης στις ΗΠΑ ξεπέρασε τα 60 δολάρια ανά βαρέλι, από λιγότερα από 3 δολάρια πριν από έναν χρόνο.


Η εξέλιξη αυτή δημιουργεί ισχυρό οικονομικό κίνητρο για τα διυλιστήρια να δίνουν προτεραιότητα στην παραγωγή diesel, περιορίζοντας αντίστοιχα την παραγωγή βενζίνης.


Τα διυλιστήρια παράγουν περισσότερο diesel


Τα στοιχεία παραγωγής επιβεβαιώνουν αυτή τη μετατόπιση.


Από τον Μάρτιο έως τον Αύγουστο, οι αποδόσεις diesel των αμερικανικών διυλιστηρίων ήταν κατά μέσο όρο 0,6 ποσοστιαίες μονάδες υψηλότερες από τα εποχικά φυσιολογικά επίπεδα.


Την ίδια περίοδο, η απόδοση βενζίνης ήταν κατά 1,3 ποσοστιαίες μονάδες χαμηλότερη από το εποχικό φυσιολογικό.


Στις χώρες του ΟΟΣΑ, η παραγωγή diesel στα διυλιστήρια κατά το δεύτερο τρίμηνο παρέμεινε σχεδόν αμετάβλητη σε ετήσια βάση, ενώ η παραγωγή βενζίνης μειώθηκε κατά σχεδόν 2%.


Ακόμη πιο έντονη είναι η εικόνα στο διεθνές εμπόριο, καθώς οι παγκόσμιες εξαγωγές βενζίνης έχουν μειωθεί κατά περίπου 24% σε ετήσια βάση.


Η ζήτηση δείχνει διαφορετική εικόνα


Την ίδια στιγμή, η ζήτηση δεν ακολουθεί την ίδια πορεία για τα δύο προϊόντα.


Η παγκόσμια ζήτηση για diesel μειώθηκε κατά περίπου 4% σε ετήσια βάση κατά μέσο όρο την περίοδο Μαΐου–Ιουλίου.


Αντίθετα, η ζήτηση για βενζίνη εμφανίζεται ανθεκτικότερη.


Αυτό δημιουργεί μια ενδιαφέρουσα ανισορροπία: η αγορά diesel έχει ήδη προεξοφλήσει μεγάλο μέρος του κινδύνου έλλειψης, ενώ στη βενζίνη η περιορισμένη προσφορά αρχίζει να γίνεται πιο εμφανής την ώρα που η ζήτηση παραμένει σχετικά ισχυρή.


Τα αποθέματα αυξάνουν την ανησυχία


Η Goldman Sachs εκτιμά μέσω του μοντέλου της για τα εμπορικά αποθέματα του ΟΟΣΑ ότι τόσο το diesel όσο και η βενζίνη βρίσκονται κοντά στο χαμηλότερο σημείο των εποχικών τους διακυμάνσεων.


Στις ΗΠΑ, τα αποθέματα diesel έχουν αυξηθεί τις τελευταίες τρεις εβδομάδες, σε μια εξέλιξη αντίθετη από το εποχικό πρότυπο.


Αντίθετα, τα αποθέματα βενζίνης στον ΟΟΣΑ έχουν υποχωρήσει φέτος με αισθητά ταχύτερο ρυθμό σε σχέση με το συνηθισμένο εποχικό μοτίβο.


Το νέο trade της Goldman


Η αλλαγή θέσης της Goldman Sachs έχει επομένως σαφή λογική.


Το diesel έχει ήδη πραγματοποιήσει πολύ μεγαλύτερο ράλι, καθώς η αγορά έχει τιμολογήσει τον κίνδυνο νέων προβλημάτων στην προσφορά. Αντίθετα, η βενζίνη αρχίζει να πιέζεται από τη μετατόπιση της παραγωγής των διυλιστηρίων προς το diesel, ενώ τα αποθέματα υποχωρούν και η ζήτηση παραμένει πιο ανθεκτική.


Έτσι, η τράπεζα εγκαταλείπει το long στο ευρωπαϊκό diesel και μεταφέρει το ενδιαφέρον της στο EBOB Ιουνίου 2027, εκτιμώντας ότι εάν οι γεωπολιτικές διαταραχές συνεχιστούν, η αγορά βενζίνης μπορεί να βρεθεί αντιμέτωπη με πολύ μεγαλύτερη πίεση από αυτή που σήμερα προεξοφλούν οι τιμές.


Κίνα – Πετρέλαιο


Οι εισαγωγές αργού πετρελαίου της Κίνας είναι πιθανό να παραμείνουν σε χαμηλά επίπεδα τους επόμενους μήνες, εφόσον οι διεθνείς τιμές πετρελαίου παραμείνουν υψηλές, εκτιμούν αναλυτές της Goldman Sachs, αμφισβητώντας τις προσδοκίες της αγοράς για ισχυρή ανάκαμψη της κινεζικής ζήτησης.


Οι κινεζικές εισαγωγές αργού έχουν μειωθεί σημαντικά τους τελευταίους έξι μήνες, συμβάλλοντας στη σταθεροποίηση της αγοράς πετρελαίου. Η Κίνα έχει καλύψει μέρος των ενεργειακών της αναγκών αξιοποιώντας ηλεκτρική ενέργεια, άνθρακα και υφιστάμενα αποθέματα αργού, περιορίζοντας έτσι την ανάγκη για νέες εισαγωγές.


Παρά την αύξηση των εξαγωγών πετρελαίου από τον Περσικό Κόλπο τον Σεπτέμβριο, οι ροές παραμένουν περίπου 6 εκατ. βαρέλια ημερησίως χαμηλότερα από τα επίπεδα πριν από τον πόλεμο.


Οι κινεζικές εισαγωγές παραμένουν πολύ χαμηλότερα από τα εποχικά επίπεδα


Οι καθαρές εισαγωγές κινεζικού αργού μέσω θαλάσσης αυξήθηκαν κατά 6% τον Σεπτέμβριο σε σχέση με τον Αύγουστο. Ωστόσο, παραμένουν σχεδόν 3 εκατ. βαρέλια ημερησίως κάτω από τα φυσιολογικά εποχικά επίπεδα.


Παράλληλα, έχει αλλάξει σημαντικά και η σύνθεση των εισαγωγών.


Το μερίδιο του ρωσικού και του ιρανικού πετρελαίου υποχώρησε από περίπου 50% των συνολικών εισαγωγών τον Αύγουστο σε λιγότερο από το ένα τρίτο τον Σεπτέμβριο.


Η στροφή προς προμήθειες που δεν υπόκεινται σε κυρώσεις αυξάνει τη ζήτηση για πετρέλαιο που διαπραγματεύεται ανοιχτά στις διεθνείς αγορές και, κατ' επέκταση, για τα βασικά διεθνή benchmarks.


Δύο μοντέλα δείχνουν περιορισμένη ανάκαμψη


Η Goldman Sachs χρησιμοποίησε δύο διαφορετικές μεθοδολογίες για να εκτιμήσει την πορεία των κινεζικών εισαγωγών.


Η πρώτη βασίζεται στην ισορροπία μεταξύ αργού πετρελαίου και πετρελαϊκών προϊόντων. Σύμφωνα με αυτή την προσέγγιση, οι συνολικές εισαγωγές αργού της Κίνας αναμένεται να αυξηθούν μόλις κατά περίπου 600.000 βαρέλια ημερησίως στο δ' τρίμηνο, σε σχέση με το γ' τρίμηνο.


Η περιορισμένη αύξηση συνδέεται κυρίως με ελαφρώς υψηλότερες εξαγωγές διυλισμένων προϊόντων και με βραδύτερη μείωση των αποθεμάτων πετρελαϊκών προϊόντων.


Ιδιαίτερα σημαντικό είναι ότι τα αποθέματα βενζίνης και ντίζελ βρίσκονται στα χαμηλότερα επίπεδα από τα μέσα του 2019, γεγονός που περιορίζει πλέον το περιθώριο περαιτέρω απομείωσης των αποθεμάτων.


Η δεύτερη προσέγγιση χρησιμοποιεί ένα στατιστικό μοντέλο που λαμβάνει υπόψη την τιμή του καλαθιού εισαγόμενου αργού της Κίνας, τα αποθέματα πετρελαϊκών προϊόντων, τις προηγούμενες εισαγωγές και τα εποχικά πρότυπα.


Το μοντέλο δείχνει μια μικρή αύξηση των εισαγωγών τον Σεπτέμβριο, αλλά προβλέπει ότι τον Οκτώβριο θα επιστρέψουν περίπου στα επίπεδα του Αυγούστου.


Η Κίνα αποτελεί το μεγάλο ερωτηματικό για το πετρέλαιο


Η εικόνα αυτή έχει ιδιαίτερη σημασία για την παγκόσμια αγορά πετρελαίου, καθώς η Κίνα αποτελεί έναν από τους σημαντικότερους παράγοντες της παγκόσμιας ζήτησης.


Η αγορά έχει στηριχθεί στην προσδοκία ότι η κινεζική ζήτηση θα ανακάμψει, ιδιαίτερα μετά την περίοδο περιορισμένων εισαγωγών.


Η Goldman Sachs, ωστόσο, θεωρεί ότι οι υψηλές τιμές λειτουργούν ως σημαντικό αντικίνητρο για μια απότομη επαναφορά των αγορών αργού.


Με την Κίνα να αξιοποιεί παράλληλα αποθέματα και εναλλακτικές πηγές ενέργειας, η ανάκαμψη των εισαγωγών αναμένεται να είναι πολύ πιο σταδιακή από αυτή που προεξοφλεί σήμερα μέρος της αγοράς.


Για το πετρέλαιο, επομένως, η εξέλιξη της κινεζικής ζήτησης παραμένει ένας από τους κρίσιμους παράγοντες που θα καθορίσουν εάν οι υψηλές τιμές μπορούν να διατηρηθούν ή εάν η περιορισμένη ζήτηση θα λειτουργήσει τελικά ως φρένο στην αγορά.


Χρηματιστηριακό Ημερολόγιο

24.09.2026

AKTOR Α.Ε. ΣΥΜ/ΧΩΝ, ΤΕΧΝΙΚΩΝ ΚΑΙ ΕΝΕΡΓΕΙΑΚΩΝ ΕΡΓΩΝ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

24.09.2026

IDEAL HOLDINGS A.E.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

24.09.2026

Ε.ΥΔ.Α.Π. Α.Ε.

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

24.09.2026

JUMBO ΑΝΩΝΥΜΗ ΕΜΠΟΡΙΚΗ ΕΤΑΙΡΙΑ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

24.09.2026

ΣΙΔΜΑ ΜΕΤΑΛΛΟΥΡΓΙΚΗ ΑΕ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

24.09.2026

ΣΙΔΜΑ ΜΕΤΑΛΛΟΥΡΓΙΚΗ ΑΕ

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

24.09.2026

AKTOR Α.Ε. ΣΥΜ/ΧΩΝ, ΤΕΧΝΙΚΩΝ ΚΑΙ ΕΝΕΡΓΕΙΑΚΩΝ ΕΡΓΩΝ

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

24.09.2026

Ε.ΥΔ.Α.Π. Α.Ε.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

25.09.2026

ΟΡΓΑΝΙΣΜΟΣ ΛΙΜΕΝΟΣ ΘΕΣΣΑΛΟΝΙΚΗΣ Α.Ε.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

25.09.2026

ALPHA REAL ESTATE SERVICES ΑΝΩΝΥΜΗ ΕΤΑΙΡΕΙΑ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

25.09.2026

QUALITY AND RELIABILITY Α.Β.Ε.Ε.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

25.09.2026

ΒΙΟΚΑΡΠΕΤ Α.Ε.

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

25.09.2026

ΒΙΟΚΑΡΠΕΤ Α.Ε.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

25.09.2026

ΟΡΓΑΝΙΣΜΟΣ ΛΙΜΕΝΟΣ ΘΕΣΣΑΛΟΝΙΚΗΣ Α.Ε.

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

25.09.2026

TRASTOR Α.Ε.Ε. ΑΚΙΝΗΤΗΣ ΠΕΡΙΟΥΣΙΑΣ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

25.09.2026

ΕΤ. ΥΔΡΕΥΣΗΣ & ΑΠΟΧΕΤΕΥΣΗΣ ΘΕΣ/ΚΗΣ Α.Ε.

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

25.09.2026

ΕΤ. ΥΔΡΕΥΣΗΣ & ΑΠΟΧΕΤΕΥΣΗΣ ΘΕΣ/ΚΗΣ Α.Ε.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

25.09.2026

ΕΒΡΟΦΑΡΜΑ

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

25.09.2026

ΙΝΤΕΡΛΑΪΦ Α.Α.Ε.Γ.Α.

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

25.09.2026

ΙΝΤΕΡΛΑΪΦ Α.Α.Ε.Γ.Α.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

25.09.2026

ΕΤ. ΥΔΡΕΥΣΗΣ & ΑΠΟΧΕΤΕΥΣΗΣ ΘΕΣ/ΚΗΣ Α.Ε.

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

25.09.2026

TRASTOR Α.Ε.Ε. ΑΚΙΝΗΤΗΣ ΠΕΡΙΟΥΣΙΑΣ

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

25.09.2026

ΕΒΡΟΦΑΡΜΑ

Δημοσίευση Εξαμηνιαίας Οικονομικής Έκθεσης

Οικ. Αποτελέσματα

|

25.09.2026

ΕΤ. ΥΔΡΕΥΣΗΣ & ΑΠΟΧΕΤΕΥΣΗΣ ΘΕΣ/ΚΗΣ Α.Ε.

Ανακοίνωση Εξαμηνιαίων Οικονομικών Αποτελεσμάτων

Οικ. Αποτελέσματα

|

25.09.2026

ΕΒΡΟΦΑΡΜΑ

Ανακοίνωση Οικονομικών Αποτελεσμάτων Εννεαμήνου

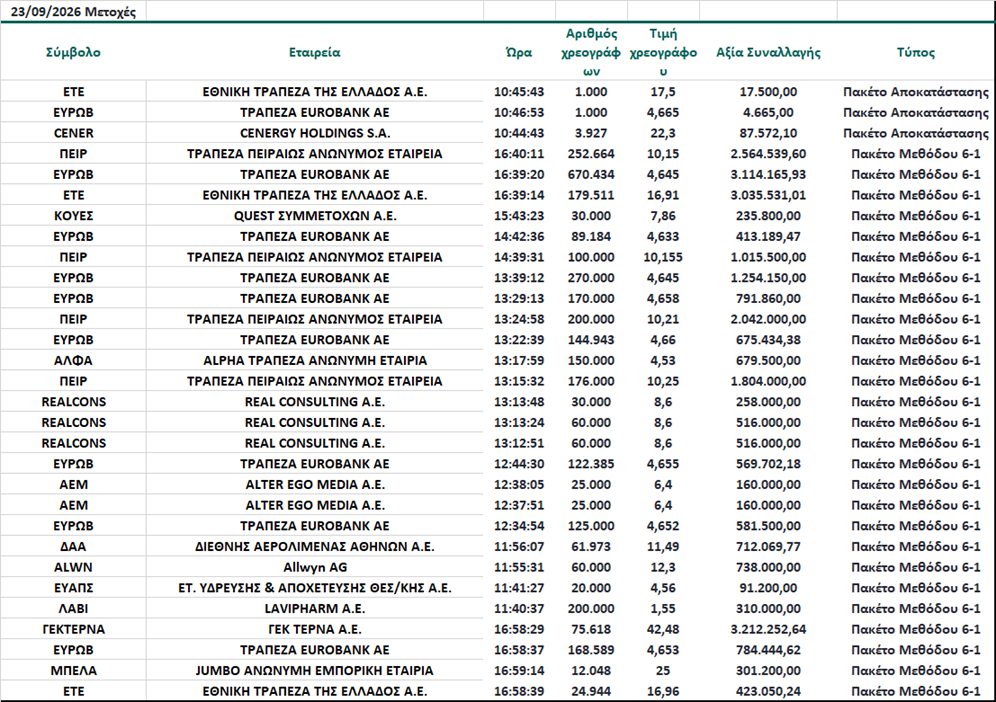
Συναλλαγές σε Πακέτα


Γνωστοποιήσεις συναλλαγών

                                                                22/09/26

Δε βρέθηκαν συναλλαγές


Kάντε Trading σε ελληνικές & ξένες μετοχές μέσω της Πλατφόρμας Συναλλαγών με την οποία το GFF συνεργάζεται (Κάντε Click και Κατεβάστε την μοναδική πλατφόρμα συναλλαγών, χωρίς καμία οικονομική υπορέωση, περιλαμβάνει και λογαριασμό "επίδειξης" - Demo).

Λήψη τώρα!!

Τα όσα αναγράφονται σε καμία περίπτωση δεν αποτελούν σύσταση για αγορά/πώληση ή διακράτηση μετοχών ή άλλων σύνθετων προϊόντων (πχ. CFD) που συνδέονται με τους συγκεκριμένους τίτλους που αναφέρονται.


Παλαιoτερα Σχόλια


Αποποίηση Ευθύνης.... 

© 2016-2026 Greek Finance Forum