|
00:01 -
09/11/26 |
|
|
|
|
|
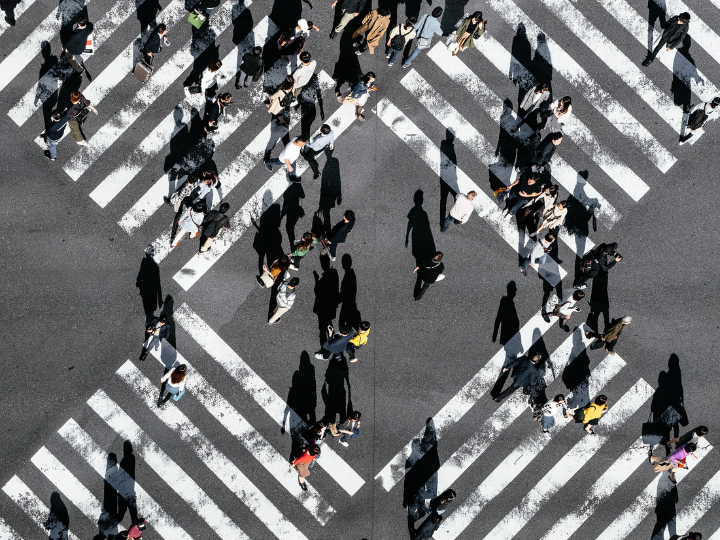
Στην προτελευταία θέση της ΕΕ οι ελληνικοί μισθοί – Μόλις
στο 45,3% του ευρωπαϊκού μέσου όρου
Στη δεύτερη
χαμηλότερη θέση μεταξύ των κρατών-μελών της Ευρωπαϊκής
Ένωσης παραμένει η Ελλάδα ως προς τον μέσο ετήσιο μισθό
πλήρους απασχόλησης, σύμφωνα με τα στοιχεία της Eurostat για
το 2025. Παρά τις διαδοχικές αυξήσεις των τελευταίων ετών,
οι ελληνικές αποδοχές εξακολουθούν να υπολείπονται σημαντικά
του ευρωπαϊκού μέσου όρου, καθώς αντιστοιχούν μόλις στο
45,3% αυτού.
Το βασικό
πρόβλημα είναι ότι η μισθολογική απόσταση δεν περιορίζεται.
Το 2025 οι μέσες ετήσιες αποδοχές στην Ελλάδα αυξήθηκαν με
τον ίδιο ακριβώς ρυθμό με τον ευρωπαϊκό μέσο όρο, με
αποτέλεσμα η χώρα να μην καταφέρει να καλύψει μέρος της
διαφοράς.
Ειδικότερα, ο
μέσος ετήσιος μισθός πλήρους απασχόλησης στην Ελλάδα
διαμορφώθηκε στα 18.772 ευρώ το 2025, έναντι 18.006 ευρώ το
2024, καταγράφοντας αύξηση 4,25%. Αντίστοιχα, στην Ευρωπαϊκή
Ένωση ο μέσος όρος ενισχύθηκε κατά 4,25%, φτάνοντας τα
41.464 ευρώ από 39.773 ευρώ έναν χρόνο νωρίτερα.
Με αυτά τα
δεδομένα, η απόσταση μεταξύ των ελληνικών και των ευρωπαϊκών
αποδοχών παραμένει ιδιαίτερα μεγάλη, καθώς ο μέσος
εργαζόμενος πλήρους απασχόλησης στην ΕΕ λαμβάνει ετησίως
22.692 ευρώ περισσότερα από τον αντίστοιχο στην Ελλάδα.
Η μισθολογική
απόσταση διευρύνεται σε απόλυτα μεγέθη
Η εξέλιξη των
τελευταίων ετών δείχνει ότι οι ελληνικοί μισθοί κινούνται
ανοδικά, χωρίς όμως να επιτυγχάνεται ουσιαστική σύγκλιση με
την υπόλοιπη Ευρώπη.
Το 2022 ο μέσος
ετήσιος μισθός στην Ελλάδα ανερχόταν σε 16.515 ευρώ και το
2023 αυξήθηκε στα 17.110 ευρώ. Το 2024 διαμορφώθηκε στα
18.006 ευρώ, για να φτάσει το 2025 στα 18.772 ευρώ.
Συνολικά, μέσα
σε τρία χρόνια οι ελληνικές αποδοχές αυξήθηκαν κατά 13,7%.
Στην ΕΕ, ωστόσο, η αντίστοιχη αύξηση ήταν υψηλότερη,
φτάνοντας το 16,2%. Ο ευρωπαϊκός μέσος μισθός από 35.671
ευρώ το 2022 ανήλθε σε 41.464 ευρώ το 2025.
Η διαφορά μεταξύ
των δύο μεγεθών αποτυπώνει με σαφήνεια το πρόβλημα της
μισθολογικής σύγκλισης. Το 2022 ο μέσος Έλληνας εργαζόμενος
πλήρους απασχόλησης λάμβανε 19.156 ευρώ λιγότερα ετησίως από
τον μέσο Ευρωπαίο. Το 2025 η απόσταση είχε αυξηθεί στα
22.692 ευρώ.
Η Ελλάδα ξεπερνά
μόνο τη Βουλγαρία
Η θέση της χώρας
στην ευρωπαϊκή κατάταξη παραμένει ιδιαίτερα χαμηλή, καθώς
από τα 27 κράτη-μέλη μόνο η Βουλγαρία εμφανίζει χαμηλότερες
μέσες ετήσιες αποδοχές, στα 16.201 ευρώ.
Ακόμη και
αρκετές οικονομίες της Κεντρικής και Ανατολικής Ευρώπης
έχουν πλέον ξεπεράσει την Ελλάδα. Στην Ουγγαρία ο μέσος
ετήσιος μισθός διαμορφώνεται στα 20.138 ευρώ, στη Ρουμανία
στα 20.818 ευρώ και στη Σλοβακία στα 21.661 ευρώ.
Αντίστοιχα
μεγάλη είναι η απόσταση και από τις χώρες της νότιας
Ευρώπης. Στην Πορτογαλία οι μέσες ετήσιες αποδοχές φτάνουν
τα 26.202 ευρώ, ενώ στην Ιταλία ανέρχονται σε 34.213 ευρώ
και στην Ισπανία σε 35.125 ευρώ.
Στην κορυφή της
κατάταξης βρίσκεται το Λουξεμβούργο, με μέσο ετήσιο μισθό
85.609 ευρώ. Ακολουθούν η Δανία με 73.500 ευρώ και η
Ιρλανδία με 64.387 ευρώ.
Η εικόνα που
προκύπτει από τα στοιχεία της Eurostat είναι ότι οι
ονομαστικές αυξήσεις των ελληνικών μισθών δεν αρκούν μέχρι
στιγμής για να περιορίσουν την απόσταση από τις υπόλοιπες
ευρωπαϊκές οικονομίες. Με τις αποδοχές να παραμένουν κάτω
από το μισό του κοινοτικού μέσου όρου και την Ελλάδα να
βρίσκεται μόλις πάνω από τη Βουλγαρία, η ενίσχυση των
εισοδημάτων και η ταχύτερη μισθολογική σύγκλιση εξακολουθούν
να αποτελούν βασικές προκλήσεις για την ελληνική αγορά
εργασίας.
|
|
|
|
|
|
|
|
Ελληνική βιομηχανία: Στις τελευταίες θέσεις της Ευρώπης σε
ενέργεια, παραγωγικότητα και επενδύσεις
Σοβαρές
αδυναμίες σε κρίσιμους τομείς ανταγωνιστικότητας εξακολουθεί
να εμφανίζει η ελληνική βιομηχανία, με το υψηλό ενεργειακό
κόστος, τη χαμηλή παραγωγικότητα, την περιορισμένη
επενδυτική δραστηριότητα και τις δυσλειτουργίες του
επιχειρηματικού περιβάλλοντος να αποτελούν τα μεγαλύτερα
εμπόδια για την ανάπτυξή της. Τα ευρήματα προκύπτουν από τη
μελέτη του Συνδέσμου Βιομηχανιών Ελλάδος (ΣΒΕ) για τη
διαρθρωτική ανταγωνιστικότητα της βιομηχανίας, η οποία
συγκρίνει τις επιδόσεις της Ελλάδας με εκείνες άλλων 23
χωρών της Ευρωπαϊκής Ένωσης.
Τα ενδιάμεσα
αποτελέσματα παρουσιάστηκαν σε ειδική εκδήλωση παρουσία του
αντιπροέδρου της κυβέρνησης, Κωστή Χατζηδάκη, αναδεικνύοντας
μια σημαντική αντίφαση: ενώ η ελληνική βιομηχανία έχει
ενισχύσει την παραγωγή της τα τελευταία χρόνια, η πρόοδος
αυτή δεν συνοδεύεται από ανάλογη βελτίωση των παραγωγικών
επενδύσεων και της αποδοτικότητας.
Το ενεργειακό
κόστος αναδεικνύεται στο σημαντικότερο ανταγωνιστικό
μειονέκτημα. Η Ελλάδα βρίσκεται στην τελευταία θέση της
κατάταξης των 24 χωρών ως προς το ενεργειακό περιβάλλον και
την αξιοπιστία των δικτύων, με βαθμολογία 4,31 έναντι 6,26
του ευρωπαϊκού μέσου όρου. Παράλληλα, η χαμηλή
παραγωγικότητα και η ανεπαρκής συσσώρευση κεφαλαίου
περιορίζουν τη δυνατότητα των επιχειρήσεων να μετατρέψουν
την αύξηση της παραγωγής σε ισχυρότερη οικονομική επίδοση.
Η ενέργεια το
μεγαλύτερο εμπόδιο για τις επενδύσεις
Η Ελλάδα
κατατάσσεται στην 23η θέση ως προς το κόστος ηλεκτρικής
ενέργειας για τους βιομηχανικούς καταναλωτές, ενώ βρίσκεται
στην τελευταία θέση μεταξύ των 24 χωρών στο ποσοστό των
επιχειρήσεων που θεωρούν το ενεργειακό κόστος ανασταλτικό
παράγοντα για τις επενδύσεις.
Ενδεικτικό της
έντασης του προβλήματος είναι ότι το 72% των επιχειρήσεων
που συμμετείχαν στην έρευνα αναγνωρίζει την ενέργεια ως το
μεγαλύτερο εμπόδιο για την υλοποίηση επενδυτικών σχεδίων.
Επιπλέον, η χώρα καταλαμβάνει την 23η θέση τόσο στη
διαφοροποίηση του ενεργειακού εφοδιασμού όσο και στον
περιορισμό της εξάρτησης από εισαγωγές.
Η εικόνα αυτή
επιβαρύνει ιδιαίτερα τις ενεργοβόρες βιομηχανίες, οι οποίες
καλούνται να ανταγωνιστούν επιχειρήσεις άλλων ευρωπαϊκών
χωρών με διαφορετικές συνθήκες ενεργειακού κόστους. Η
αδυναμία εξασφάλισης ανταγωνιστικών τιμών ηλεκτρικής
ενέργειας περιορίζει τα περιθώρια κερδοφορίας και δυσκολεύει
την ανάληψη νέων επενδύσεων.
|
|
|
|
|
|
|
|
Παραγωγικότητα χωρίς αντίστοιχη αύξηση επενδύσεων
Η δεύτερη
σημαντικότερη αδυναμία αφορά την παραγωγικότητα και την
αποδοτικότητα της ελληνικής βιομηχανίας. Η Ελλάδα
συγκεντρώνει βαθμολογία μόλις 2,84, έναντι 4,33 του
ευρωπαϊκού μέσου όρου, καταλαμβάνοντας την τελευταία θέση
στην ολική παραγωγικότητα των συντελεστών παραγωγής και στην
ένταση των επενδύσεων παγίου κεφαλαίου.
Στην 23η θέση
βρίσκεται επίσης ως προς το απόθεμα κεφαλαίου ανά
εργαζόμενο, στοιχείο που αποτυπώνει τη χαμηλότερη κεφαλαιακή
ενίσχυση της παραγωγικής διαδικασίας σε σχέση με άλλες
ευρωπαϊκές οικονομίες.
Ιδιαίτερη
σημασία έχει το γεγονός ότι ο όγκος της βιομηχανικής
παραγωγής έχει αυξηθεί κατά 16,2% σε σύγκριση με το 2021,
χωρίς όμως να έχει καταγραφεί αντίστοιχη ενίσχυση των
παραγωγικών επενδύσεων. Η απόσταση αυτή υποδηλώνει ότι η
αύξηση της δραστηριότητας δεν συνοδεύεται με τον ίδιο ρυθμό
από εκσυγχρονισμό του εξοπλισμού, αναβάθμιση των
εγκαταστάσεων και ενίσχυση της παραγωγικής δυναμικότητας.
Θεσμικά
εμπόδια και υστέρηση στην πράσινη μετάβαση
Αδύναμη
παραμένει και η εικόνα της Ελλάδας ως προς το θεσμικό και
επιχειρηματικό περιβάλλον. Η χώρα κατατάσσεται στην 23η θέση
στον χρόνο επίλυσης αστικών και εμπορικών διαφορών, ενώ
βρίσκεται στην 20ή θέση ως προς τον χρόνο που απαιτείται για
την απόκτηση άδειας λειτουργίας μιας επιχείρησης.
Ακόμη πιο
αρνητική είναι η επίδοση στην πρόσβαση σε χρηματοδότηση,
όπου η Ελλάδα καταλαμβάνει την τελευταία θέση μεταξύ 17
χωρών που εξετάστηκαν. Η δυσκολία εξασφάλισης κεφαλαίων
αποτελεί πρόσθετο εμπόδιο για τις επιχειρήσεις που
επιδιώκουν να επεκτείνουν τις δραστηριότητές τους ή να
επενδύσουν σε νέες τεχνολογίες.
Σημαντική
υστέρηση καταγράφεται και στην πράσινη μετάβαση. Η ελληνική
μεταποίηση βρίσκεται στην τελευταία θέση ως προς τις
εκπομπές αερίων του θερμοκηπίου ανά μονάδα προστιθέμενης
αξίας, ενώ στην 22η θέση βρίσκεται το ποσοστό των
επιχειρήσεων που έχουν πραγματοποιήσει επενδύσεις για την
αντιμετώπιση της κλιματικής αλλαγής.
Η μελέτη
εντοπίζει, πέρα από τις συγκεκριμένες αδυναμίες, προβλήματα
που σχετίζονται με το μικρό μέγεθος των ελληνικών
επιχειρήσεων, τον περιορισμένο τεχνολογικό εκσυγχρονισμό,
την εξαγωγική δραστηριότητα και την ανανέωση του ανθρώπινου
δυναμικού.
Τα
ανταγωνιστικά πλεονεκτήματα της ελληνικής βιομηχανίας
Η εικόνα δεν
είναι, ωστόσο, αρνητική σε όλους τους δείκτες. Η Ελλάδα
εμφανίζει αξιόλογες επιδόσεις στην καινοτομία προϊόντων,
καταλαμβάνοντας τη δεύτερη θέση μεταξύ 22 χωρών στο ποσοστό
των επιχειρήσεων που εισήγαγαν νέα ή σημαντικά βελτιωμένα
προϊόντα.
Παράλληλα,
βρίσκεται στην πέμπτη θέση στον δείκτη ανταγωνιστικότητας
τιμών και ποιότητας των προϊόντων της, γεγονός που
καταδεικνύει ότι ένα τμήμα της ελληνικής βιομηχανίας
διατηρεί σημαντική θέση στην αγορά μέσα από τον συνδυασμό
ποιότητας και τιμολόγησης.
Το χαμηλό
κόστος εργασίας αποτελεί επίσης ένα από τα βασικά
ανταγωνιστικά πλεονεκτήματα της χώρας, καθώς η Ελλάδα
καταλαμβάνει την πρώτη θέση στη σχετική ευρωπαϊκή κατάταξη.
Ωστόσο, η συγκεκριμένη επίδοση συνδέεται και με το επίπεδο
των μισθών, το οποίο εξακολουθεί να υπολείπεται σημαντικά
άλλων ευρωπαϊκών οικονομιών.
Με βάση τα
ευρήματα, ο ΣΒΕ θέτει ως προτεραιότητες τη μείωση του
ενεργειακού κόστους, την ενίσχυση των παραγωγικών
επενδύσεων, την απλούστευση του θεσμικού πλαισίου, τον
τεχνολογικό εκσυγχρονισμό και την ανάπτυξη των δεξιοτήτων
του ανθρώπινου δυναμικού.
ΣΒΕ: Νέος
δείκτης για τη μέτρηση της ανταγωνιστικότητας
Τη σημασία της συστηματικής αποτύπωσης των αδυναμιών και των
πλεονεκτημάτων της ελληνικής βιομηχανίας υπογράμμισε η
πρόεδρος του ΣΒΕ, Λουκία Σαράντη, παρουσιάζοντας τη
μεθοδολογία που αναπτύσσεται σε συνεργασία με την
Deloitte.
Όπως ανέφερε,
ο Σύνδεσμος αποφάσισε να συμβάλει στην εθνική προσπάθεια για
τη βιομηχανία μέσα από μια συστηματική αξιολόγηση της
ανταγωνιστικότητάς της, με τη δημιουργία του Σύνθετου Δείκτη
Διαρθρωτικής Ανταγωνιστικότητας της Βιομηχανίας.
Ο νέος δείκτης
θα επιτρέπει την αναλυτική παρακολούθηση των επιδόσεων της
Ελλάδας και τη σύγκρισή τους κάθε χρόνο με εκείνες άλλων 23
ευρωπαϊκών χωρών. Στόχος είναι να δημιουργηθεί ένα σταθερό
εργαλείο αξιολόγησης, το οποίο θα καταγράφει την πρόοδο ή
την επιδείνωση σε επιμέρους τομείς και θα βοηθά στον
εντοπισμό των παρεμβάσεων που απαιτούνται για την ενίσχυση
της ανταγωνιστικότητας.
|
|
|
|
|
|
|
|
Μεταφορά συντελεστή δόμησης: Πού σχεδιάζονται αυξήσεις στα
βόρεια προάστια – Οι 91 ζώνες και τα 1,85 εκατ. τ.μ.
Σε ένα διαφορετικό, αλλά πολύ ενδιαφέρον
θέμα τώρα. Τη δυνατότητα σημαντικής αύξησης της
επιτρεπόμενης δόμησης σε επιλεγμένες περιοχές της χώρας
προβλέπει ο σχεδιασμός για τις Ζώνες Υποδοχής Συντελεστή
Δόμησης (ΖΥΣ), ανοίγοντας τον δρόμο για την αξιοποίηση
οικοδομικών δικαιωμάτων που σήμερα παραμένουν ανενεργά. Οι
πρώτες μελέτες αφορούν 91 ζώνες σε 26 δημοτικές ενότητες και
εκτιμούν ότι θα μπορούσαν να υποδεχθούν πρόσθετη δόμηση
συνολικής επιφάνειας 1.854.688 τ.μ.
Στην Αττική συγκεντρώνεται μεγάλο μέρος των
προτεινόμενων παρεμβάσεων, με ιδιαίτερο ενδιαφέρον για τα
βόρεια προάστια, όπου σε συγκεκριμένα οικοδομικά τετράγωνα
εξετάζονται αυξήσεις των συντελεστών δόμησης. Ενδεικτικά,
στη Νέα Ιωνία ο συντελεστής θα μπορούσε να μεταβληθεί από
0,80 σε 1,40. Σε οικόπεδο 500 τ.μ., αυτό σημαίνει ότι η
επιφάνεια που μπορεί να προσμετρηθεί στη δόμηση αυξάνεται
από 400 σε 700 τ.μ., υπό την προϋπόθεση ότι το ακίνητο
βρίσκεται σε εγκεκριμένη ζώνη και ο ιδιοκτήτης αποκτήσει τα
αντίστοιχα δικαιώματα.
Η συγκεκριμένη διαδικασία αποτελεί τον
πυρήνα του θεσμού της μεταφοράς συντελεστή δόμησης.
Ιδιοκτήτες ακινήτων που δεν μπορούν να εξαντλήσουν την
επιτρεπόμενη δόμηση, κυρίως λόγω καθεστώτος προστασίας, θα
έχουν τη δυνατότητα να μεταβιβάσουν τα σχετικά δικαιώματα σε
ιδιοκτήτες οικοπέδων που βρίσκονται σε περιοχές οι οποίες θα
έχουν χαρακτηριστεί ως Ζώνες Υποδοχής Συντελεστή Δόμησης.
Σύμφωνα με τα στοιχεία που παρουσιάστηκαν, ο
πρώτος κύκλος του σχεδιασμού περιλαμβάνει συνολικά 194
προτεινόμενες ζώνες σε 50 δημοτικές ενότητες. Οι 91 ζώνες
της πρώτης ομάδας καλύπτουν τον Βόρειο Τομέα Αθηνών, καθώς
και περιοχές της Αχαΐας, του Ηρακλείου, των Χανίων, της
Μαγνησίας, της Φθιώτιδας, της Αργολίδας, της Δράμας και της
Καστοριάς.
Πού σχεδιάζονται αυξήσεις στα βόρεια
προάστια
Για τον Βόρειο Τομέα Αθηνών προβλέπονται 25
ζώνες, στις οποίες θα μπορούσε να προστεθεί συνολική δόμηση
περίπου 584.405 τ.μ. Οι προτεινόμενες μεταβολές δεν είναι
ομοιόμορφες, καθώς διαφοροποιούνται ανά δήμο και, κυρίως,
ανά οικοδομικό τετράγωνο.
Ειδικότερα, οι μελέτες εξετάζουν τις
ακόλουθες αυξήσεις:
Στη Λυκόβρυση, από 0,80 σε 1,00.
Στο Ψυχικό και τη Φιλοθέη, από 0,60 σε 0,80.
Στο Νέο Ψυχικό, από 1,20 σε 1,30.
Σε βιομηχανικές ζώνες της Μεταμόρφωσης και
της Νέας Ιωνίας, από 1,00 σε 1,60.
Οι διαφοροποιήσεις αυτές δείχνουν ότι η
δυνατότητα πρόσθετης δόμησης δεν θα αφορά οριζόντια κάθε
ακίνητο μιας δημοτικής ενότητας. Η ακριβής θέση του
οικοπέδου και η ένταξή του σε συγκεκριμένο οικοδομικό
τετράγωνο θα καθορίζουν εάν και σε ποιον βαθμό θα μπορεί να
αξιοποιήσει τη νέα δυνατότητα.
Παράλληλα, ξεχωριστές μελέτες εξετάζουν την
Ανατολική Αττική, όπου η πρώτη εναλλακτική πρόταση προβλέπει
δυνατότητα πρόσθετης δόμησης 1.046.013 τ.μ. σε 37 ζώνες. Σε
συνδυασμό με τις προτάσεις για τον Βόρειο Τομέα, η δυνητική
πρόσθετη δόμηση στις δύο περιοχές της Αττικής φτάνει περίπου
τα 1,63 εκατ. τ.μ.
Γιατί ξεχωρίζουν οι Αχαρνές
Στην Ανατολική Αττική, το μεγαλύτερο μέρος
των προτεινόμενων ζωνών συγκεντρώνεται στις Αχαρνές, οι
οποίες διαθέτουν 21 από τις συνολικά 37 ζώνες της μελέτης.
Ακολουθούν η Παλλήνη με έξι ζώνες, το Κρυονέρι με τέσσερις,
ο Γέρακας με τρεις, ο Άγιος Στέφανος με δύο και η Άνοιξη με
μία.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η δεύτερη
εναλλακτική πρόταση της μελέτης, καθώς προβλέπει
διαφοροποίηση των αυξήσεων ακόμη και μέσα στην ίδια ζώνη,
ανάλογα με τη θέση του οικοπέδου. Σε τμήματα 12 ζωνών
εξετάζεται μεγαλύτερη ενίσχυση του συντελεστή κοντά σε
βασικούς οδικούς άξονες και συγκοινωνιακούς κόμβους, ενώ
προβλέπονται μικρότερες αυξήσεις σε εσωτερικούς δρόμους
κατοικίας ή σε περιοχές κοντά σε ρέματα.
Η προσέγγιση αυτή αποτυπώνει την προσπάθεια
να συνδεθεί η πρόσθετη οικοδομική δυνατότητα με τα
χαρακτηριστικά κάθε περιοχής και την πρόσβαση σε βασικές
υποδομές, αντί να εφαρμοστεί μια ενιαία αύξηση σε ολόκληρες
δημοτικές ενότητες.
Πώς θα αξιοποιούν οι ιδιοκτήτες διατηρητέων
τα ανενεργά δικαιώματα
Σημαντικό όφελος από την εφαρμογή του θεσμού
αναμένεται να έχουν οι ιδιοκτήτες διατηρητέων κτιρίων και
άλλων ακινήτων που υπόκεινται σε περιορισμούς δόμησης. Σε
πολλές περιπτώσεις, οι όροι προστασίας δεν επιτρέπουν την
εξάντληση του συντελεστή που αντιστοιχεί στο οικόπεδο, με
αποτέλεσμα μέρος των οικοδομικών δικαιωμάτων να παραμένει
αναξιοποίητο.
Μέσω της Ψηφιακής Τράπεζας Γης, οι
ιδιοκτήτες θα μπορούν να διαθέτουν τους σχετικούς τίτλους
μεταφοράς συντελεστή δόμησης. Από την άλλη πλευρά,
ιδιοκτήτες ακινήτων εντός εγκεκριμένων Ζωνών Υποδοχής θα
μπορούν να αγοράζουν αυτά τα δικαιώματα, αυξάνοντας την
επιτρεπόμενη δόμηση στο δικό τους ακίνητο, μέχρι τα όρια που
θα προβλέπονται για τη συγκεκριμένη ζώνη.
Σύμφωνα με τα διαθέσιμα στοιχεία, υπάρχουν
ήδη 3.837 ενεργοί τίτλοι μεταφοράς συντελεστή δόμησης, οι
οποίοι αντιστοιχούν σε περίπου 428.600 τ.μ. οικοδομικών
δικαιωμάτων. Η ενεργοποίηση των νέων ζωνών θα μπορούσε να
δημιουργήσει τις προϋποθέσεις για την αξιοποίηση αυτών των
δικαιωμάτων μέσα από οργανωμένες συναλλαγές.
Το ζήτημα των υποδομών και τα επόμενα βήματα
Η αύξηση της δόμησης δημιουργεί, ωστόσο, και
ένα σημαντικό ζήτημα για τις περιοχές που θα υποδεχθούν
πρόσθετα οικοδομικά δικαιώματα: την επάρκεια των υφιστάμενων
υποδομών. Οι δρόμοι, οι κοινόχρηστοι χώροι και οι διαθέσιμες
υπηρεσίες θα πρέπει να μπορούν να εξυπηρετήσουν τον επιπλέον
πληθυσμό που ενδέχεται να εγκατασταθεί.
Ενδεικτικά, για τον Βόρειο Τομέα Αθηνών η
μελέτη εκτιμά ότι η δυνητική αύξηση του πληθυσμού θα
μπορούσε να φτάσει περίπου τους 9.500 κατοίκους. Πρόκειται
για μια παράμετρο που καθιστά κρίσιμη την αξιολόγηση των
επιπτώσεων σε κάθε περιοχή πριν οριστικοποιηθούν οι νέοι
όροι.
Οι προτάσεις δεν αποτελούν ακόμη οριστικές
αποφάσεις. Θα ακολουθήσει δημόσια διαβούλευση και στη
συνέχεια οι τελικοί όροι για κάθε ζώνη θα καθοριστούν με
προεδρικά διατάγματα, τα οποία θα υποβληθούν στον έλεγχο του
Συμβουλίου της Επικρατείας. Παράλληλα, απαραίτητη προϋπόθεση
για την πρακτική εφαρμογή του σχεδίου είναι η λειτουργία της
Ψηφιακής Τράπεζας Γης.
Το εγχείρημα επιχειρεί να συνδυάσει δύο
στόχους: την οικονομική αξιοποίηση ανενεργών οικοδομικών
δικαιωμάτων και την κατεύθυνση της πρόσθετης δόμησης σε
περιοχές που θα έχουν επιλεγεί για να την υποδεχθούν. Το
κατά πόσο αυτή η ισορροπία θα επιτευχθεί θα εξαρτηθεί από
τους τελικούς συντελεστές, τα όρια κάθε ζώνης και την
πραγματική δυνατότητα των τοπικών υποδομών να αντέξουν την
πρόσθετη οικιστική ανάπτυξη.
|
|
|
|
|
|
|
|
DZ
Bank:
Το Ταμείο Ανάκαμψης ολοκληρώνεται, αλλά δεν αναμένεται
απότομη υποχώρηση των επενδύσεων στην Ευρώπη
Καθώς το Ταμείο Ανάκαμψης πλησιάζει στη λήξη
του, οι φόβοι ότι σημαντικό μέρος των συνολικών πόρων, ύψους
650 δισ. ευρώ, θα παραμείνει αναξιοποίητο δεν φαίνεται να
επιβεβαιώνονται, σύμφωνα με τους αναλυτές της DZ Bank.
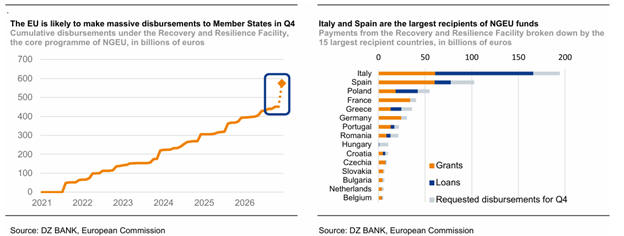
Περίπου 123 δισ. ευρώ θα μπορούσαν να εκταμιευθούν το
τέταρτο τρίμηνο, καλύπτοντας όχι μόνο δαπάνες που έχουν ήδη
πραγματοποιηθεί, αλλά και μελλοντικές επενδύσεις.
Ως εκ τούτου, ο γερμανικός επενδυτικός οίκος
δεν προβλέπει απότομη κάμψη των επενδύσεων στην Ευρώπη.
Αναγνωρίζει, ωστόσο, ότι ένας σημαντικός παράγοντας που
στήριξε την ευρωπαϊκή οικονομία τα προηγούμενα χρόνια
σταδιακά εξασθενεί. Σε συνδυασμό με τα περιορισμένα
δημοσιονομικά περιθώρια πολλών κυβερνήσεων, αυτό δημιουργεί
αυξημένους κινδύνους για χώρες όπως η Ιταλία και η Ισπανία.
Η βασική εκτίμηση της DZ Bank δεν προβλέπει
απότομη επιβράδυνση της ευρωπαϊκής ανάπτυξης μετά την
ολοκλήρωση του Ταμείου Ανάκαμψης. Καθώς τα αρχικά αυστηρά
ορόσημα προσαρμόστηκαν, προκειμένου να αποφευχθεί η απώλεια
διαθέσιμων πόρων, αναμένεται σημαντική επιτάχυνση των
εκταμιεύσεων το προσεχές διάστημα.
Επιπλέον, όπως επισημαίνουν οι αναλυτές, οι
εκταμιεύσεις από την Ευρωπαϊκή Ένωση δεν είναι απαραίτητο να
συμπίπτουν χρονικά με τις αντίστοιχες επενδυτικές δαπάνες.
Το κύμα χρηματοδοτήσεων που αναμένεται έως
το τέλος του έτους μπορεί να καλύψει αναδρομικά δαπάνες που
έχουν ήδη πραγματοποιηθεί ή να εξασφαλίσει πόρους για
επενδύσεις που θα υλοποιηθούν αργότερα. Με τη χρήση
κατάλληλα σχεδιασμένων χρηματοδοτικών εργαλείων και
δανειακών προγραμμάτων, όπως αυτά που προσφέρουν οι εθνικές
αναπτυξιακές τράπεζες, οι επενδύσεις μπορούν να συνεχιστούν
ακόμη και μετά την ολοκλήρωση των εκταμιεύσεων από το Ταμείο
Ανάκαμψης. Βασική προϋπόθεση, βεβαίως, είναι να έχουν
επιτευχθεί εγκαίρως τα προβλεπόμενα ορόσημα και οι στόχοι.
Υπό αυτές τις συνθήκες, η DZ Bank προβλέπει
περιορισμένη επιβράδυνση της ευρωπαϊκής οικονομίας από τις
αρχές του 2027. Η υποχώρηση των πρόσθετων επενδυτικών
δαπανών που χρηματοδοτούνται από το Ταμείο Ανάκαμψης
αναμένεται να αντισταθμιστεί εν μέρει από τα εθνικά
επενδυτικά προγράμματα, καθώς και από την αυξημένη
αξιοποίηση των υφιστάμενων προγραμμάτων συνοχής της Ε.Ε.
Κατά συνέπεια, ο οίκος δεν αναμένει απότομη
μείωση των επενδύσεων. Επισημαίνει, ωστόσο, ότι λόγω των
περιορισμένων δημοσιονομικών δυνατοτήτων, η απώλεια της
επενδυτικής ώθησης από το Ταμείο Ανάκαμψης δεν μπορεί να
αντισταθμιστεί πλήρως.
Οι επιπτώσεις εκτιμάται ότι θα είναι
εντονότερες στις χώρες όπου οι δαπάνες του Ταμείου Ανάκαμψης
αντιστοιχούν σε μεγαλύτερο ποσοστό του ΑΕΠ, όπως η Ιταλία
και η Ισπανία.
Η Ιταλία θεωρείται ιδιαίτερα ευάλωτη, καθώς
ακόμη και μια σχετικά περιορισμένη υποχώρηση της ζήτησης
μπορεί να έχει αισθητές επιπτώσεις στην οικονομία της,
δεδομένων των ήδη ασθενών ρυθμών ανάπτυξης.
Η Ισπανία, αντίθετα, διαθέτει περισσότερες
πηγές ανάπτυξης, όπως η ενίσχυση της απασχόλησης, η αύξηση
του πληθυσμού και η ιδιωτική κατανάλωση. Οι παράγοντες αυτοί
διευκολύνουν την απορρόφηση της απώλειας αναπτυξιακής
δυναμικής. Αυτό, ωστόσο, δεν σημαίνει ότι το κενό στη ζήτηση
που συνδέεται με την ολοκλήρωση του Ταμείου Ανάκαμψης θα
είναι μικρότερο στην ισπανική οικονομία.
Ο αντίκτυπος του Ταμείου Ανάκαμψης δεν
τελειώνει το 2026
Οι αναλυτές της DZ Bank υπογραμμίζουν ότι οι
παραγωγικές επενδύσεις μπορούν να συνεχίσουν να αποδίδουν
οφέλη και μετά την ολοκλήρωση του προγράμματος. Η αναβάθμιση
των δικτύων μεταφορών και ενέργειας, όπως και η πρόοδος στον
ψηφιακό μετασχηματισμό και τον εκσυγχρονισμό της δημόσιας
διοίκησης, μπορούν να ενισχύσουν την παραγωγικότητα και να
λειτουργήσουν ως κίνητρο για νέες ιδιωτικές επενδύσεις.
Έτσι, η οικονομική παραγωγή στις χώρες που
έλαβαν χρηματοδότηση από το Ταμείο Ανάκαμψης αναμένεται να
παραμείνει υψηλότερη και μετά το 2026 σε σύγκριση με το
επίπεδο στο οποίο θα βρισκόταν χωρίς την υλοποίηση του
προγράμματος.
Αυτό, βέβαια, δεν συνεπάγεται κατ’ ανάγκη
ότι θα διατηρηθούν μόνιμα υψηλότεροι ετήσιοι ρυθμοί
ανάπτυξης. Χαρακτηριστικό παράδειγμα αποτελεί η επέκταση του
σιδηροδρομικού δικτύου της Ιταλίας, ένα από τα μεγαλύτερα
έργα που χρηματοδοτούνται από το Ταμείο Ανάκαμψης. Η τελική
συμβολή του στην παραγωγικότητα της χώρας θα εξαρτηθεί από
τον τρόπο λειτουργίας και αξιοποίησης του νέου δικτύου.
Εξίσου καθοριστική θεωρείται και η συνέχιση
των μεταρρυθμίσεων που έχουν ήδη δρομολογηθεί.
Σε κάθε περίπτωση, ο μεγαλύτερος κίνδυνος
εντοπίζεται στο ενδεχόμενο η υποχώρηση της ευρωπαϊκής
χρηματοδότησης να συμπέσει χρονικά με μια περίοδο κατά την
οποία οι ιδιωτικές επενδύσεις παραμένουν αδύναμες και οι
κυβερνήσεις αντιμετωπίζουν πρόσθετες πιέσεις για
δημοσιονομική προσαρμογή.
|
|
|
|
|
|