|
00:01 -
10/11/26 |
|
|
|
|
|
ΟΟΣΑ: Συνταξιοδοτικό κενό για εργαζομένους σε 22 ευρωπαϊκές
χώρες – Πόσα επιπλέον πρέπει να αποταμιεύουν κάθε μήνα
Σημαντικές αποκλίσεις καταγράφονται στα ευρωπαϊκά
συνταξιοδοτικά συστήματα ως προς την επάρκεια των
μελλοντικών συντάξεων, με τις υποχρεωτικές παροχές σε 22 από
τις 30 χώρες που εξετάζει ο ΟΟΣΑ να μην επαρκούν για την
επίτευξη ενός ποσοστού αναπλήρωσης ίσου με το 70% του
τελευταίου μισθού.
Στην έκθεση
Pensions Outlook
2026, ο Οργανισμός εξετάζει πόσο επιπλέον θα πρέπει να
αποταμιεύουν οι εργαζόμενοι με μέσες αποδοχές κατά τη
διάρκεια ολόκληρου του επαγγελματικού τους βίου, προκειμένου
να εξασφαλίσουν συνταξιοδοτικό εισόδημα που να αντιστοιχεί
στο 70% των μικτών αποδοχών τους.
Οι διαφορές μεταξύ των χωρών είναι ιδιαίτερα μεγάλες. Η
Λιθουανία εμφανίζει το υψηλότερο συνταξιοδοτικό κενό ως
ποσοστό των αποδοχών, στο 20,7%, ενώ στην Ελβετία
καταγράφεται η μεγαλύτερη απαιτούμενη πρόσθετη μηνιαία
αποταμίευση, η οποία για έναν άνδρα με μέσο μισθό φτάνει τα
1.084 ευρώ.
Στον αντίποδα, υπάρχουν οκτώ χώρες όπου το υποχρεωτικό
συνταξιοδοτικό σύστημα εκτιμάται ότι επαρκεί για την
επίτευξη του στόχου αναπλήρωσης του 70%. Σε αυτές
περιλαμβάνονται η Ελλάδα, η Ισπανία, η Ιταλία, η Πορτογαλία,
η Αυστρία, η Δανία, το Λουξεμβούργο και η Ολλανδία.
Πόσα επιπλέον χρήματα χρειάζεται να αποταμιεύουν οι
εργαζόμενοι
Το λεγόμενο «έλλειμμα εισφορών» (contribution
gap)
αποτυπώνει το πρόσθετο ποσοστό του μισθού που θα πρέπει να
κατευθύνεται σε ιδιωτική αποταμίευση, ώστε να καλυφθεί η
απόσταση ανάμεσα στην προβλεπόμενη υποχρεωτική σύνταξη και
στον στόχο αναπλήρωσης του 70%.
Η μετατροπή αυτού του ποσοστού σε πραγματικά ποσά
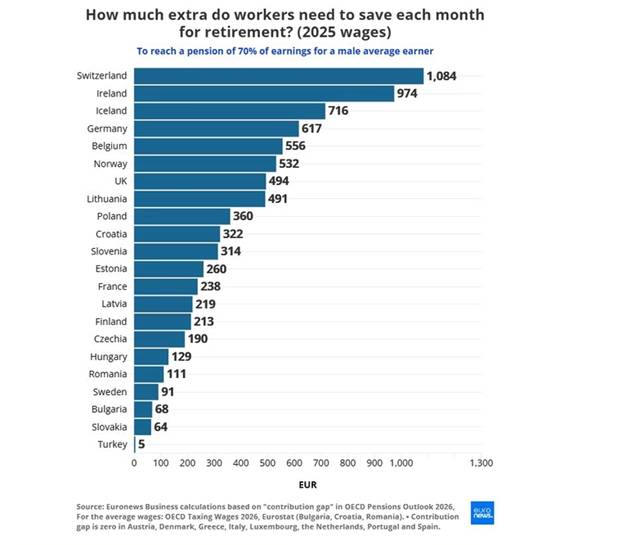
αναδεικνύει ακόμη μεγαλύτερες διαφορές. Με βάση τους μέσους
μικτούς μισθούς του 2025, η πρόσθετη μηνιαία αποταμίευση που
απαιτείται για τους άνδρες κυμαίνεται από περίπου 5 ευρώ
στην Τουρκία έως 1.084 ευρώ στην Ελβετία.
Σε αρκετές χώρες της βόρειας και δυτικής Ευρώπης, το ποσό
ξεπερνά τα 500 ευρώ τον μήνα. Συγκεκριμένα, υπολογίζεται σε
974 ευρώ στην Ιρλανδία, 716 ευρώ στην Ισλανδία, 617 ευρώ στη
Γερμανία, 556 ευρώ στο Βέλγιο και 532 ευρώ στη Νορβηγία.
Στο Ηνωμένο Βασίλειο, ένας εργαζόμενος με μέσο μισθό θα
χρειαζόταν να αποταμιεύει περίπου 494 ευρώ κάθε μήνα. Η
αντίστοιχη εκτίμηση ανέρχεται σε 360 ευρώ στην Πολωνία, 238
ευρώ στη Γαλλία, 129 ευρώ στην Ουγγαρία, 111 ευρώ στη
Ρουμανία, 91 ευρώ στη Σουηδία, 68 ευρώ στη Βουλγαρία και 64
ευρώ στη Σλοβακία.
Η σημασία των ποσών αυτών γίνεται πιο σαφής εάν ληφθούν
υπόψη οι μεγάλες διαφορές στις αποδοχές. Οι μέσοι μικτοί
μηνιαίοι μισθοί το 2025 κυμαίνονταν από 1.549 ευρώ στην
Τουρκία έως 8.957 ευρώ στην Ελβετία. Στη Γερμανία
διαμορφώνονταν σε 5.558 ευρώ, στο Ηνωμένο Βασίλειο σε 5.445
ευρώ, στη Σουηδία σε 4.195 ευρώ, στη Γαλλία σε 3.830 ευρώ,
στην Πολωνία σε 2.078 ευρώ και στην Ουγγαρία σε 1.772 ευρώ.
Με βάση αυτά τα επίπεδα αποδοχών, το 70% του μέσου μικτού
μισθού αντιστοιχεί σε συνταξιοδοτικό εισόδημα περίπου 1.084
ευρώ τον μήνα στην Τουρκία και 6.270 ευρώ στην Ελβετία.
|
|
|
|
|
|
|
|
Γιατί υπάρχουν τόσο μεγάλες διαφορές μεταξύ των χωρών
Οι αποκλίσεις
συνδέονται κυρίως με τον τρόπο με τον οποίο είναι οργανωμένα
τα εθνικά ασφαλιστικά συστήματα και με το ποσοστό του
εισοδήματος που αναπληρώνουν οι υποχρεωτικές συντάξεις.
Όπως εξηγεί η
αναλύτρια πολιτικής του ΟΟΣΑ Στεφανί Παγιέ, όσο χαμηλότερο
είναι το ποσοστό αναπλήρωσης που εξασφαλίζει το δημόσιο
σύστημα, τόσο μεγαλύτερη είναι η ανάγκη για πρόσθετη
ιδιωτική αποταμίευση, προκειμένου οι συνταξιούχοι να
διατηρήσουν ένα ικανοποιητικό επίπεδο εισοδήματος.
Η καθηγήτρια
του Πανεπιστημίου του Σαουθάμπτον Τράουτε Μάγιερ αποδίδει,
μεταξύ άλλων, το μεγάλο έλλειμμα χωρών όπως η Πολωνία στις
περικοπές των κρατικών συντάξεων που πραγματοποιήθηκαν κατά
τη μετάβαση από την κεντρικά σχεδιαζόμενη οικονομία στο
μοντέλο της αγοράς. Στην Ιρλανδία, αντίθετα, η εικόνα
συνδέεται με το παραδοσιακά φιλελεύθερο μοντέλο κοινωνικής
πρόνοιας, το οποίο στηρίζεται σε μεγαλύτερο βαθμό στην
ατομική ευθύνη και την ιδιωτική αποταμίευση.
Το χαμηλό
συνταξιοδοτικό κενό δεν σημαίνει απαραίτητα υψηλή σύνταξη
Ο ΟΟΣΑ και οι
ειδικοί επισημαίνουν ότι το μέγεθος του ελλείμματος εισφορών
δεν αρκεί από μόνο του για να αξιολογηθεί η επάρκεια των
συντάξεων. Ένα μικρό ποσοστό πρόσθετης αποταμίευσης μπορεί
να συνυπάρχει με χαμηλό επίπεδο συνταξιοδοτικών παροχών σε
απόλυτους όρους.
Χαρακτηριστική
είναι η περίπτωση της Τουρκίας, όπου το έλλειμμα
υπολογίζεται μόλις στο 0,4%. Αυτό, ωστόσο, δεν σημαίνει ότι
οι συνταξιούχοι απολαμβάνουν υψηλό εισόδημα, καθώς το
σύστημα καλύπτει κυρίως τους τυπικά απασχολούμενους και τα
ποσά των συντάξεων παραμένουν χαμηλά.
Όπως
επισημαίνει ο καθηγητής Ίαν Κλάτσερ από το Πανεπιστήμιο του
Λιντς, καθοριστική παράμετρος είναι η πραγματική αγοραστική
δύναμη των χρημάτων κατά τη συνταξιοδότηση και όχι απλώς η
απόσταση από έναν θεωρητικό στόχο αναπλήρωσης.
Παράλληλα,
ιδιαίτερη ανησυχία προκαλεί η θέση των εργαζομένων με
χαμηλότερα εισοδήματα. Για πολλές κατηγορίες πολιτών, η
πρόσθετη αποταμίευση είναι δύσκολη ή πρακτικά αδύνατη, καθώς
οι τρέχουσες ανάγκες απορροφούν το διαθέσιμο εισόδημα. Σε
άλλες περιπτώσεις, λειτουργούν αποτρεπτικά η δυσπιστία
απέναντι στα ιδιωτικά συνταξιοδοτικά προγράμματα ή η
αβεβαιότητα για τις μελλοντικές αποδόσεις τους.
Αυτό
δημιουργεί τον κίνδυνο ένα μέρος των εργαζομένων να φτάσει
στη συνταξιοδότηση χωρίς επαρκείς πόρους, ιδίως σε χώρες
όπου το δημόσιο σύστημα δεν εξασφαλίζει υψηλό ποσοστό
αναπλήρωσης.
Η διαφορά
ανάμεσα στις σημερινές και τις μελλοντικές συντάξεις
Για να γίνει
αντιληπτή η απόσταση ανάμεσα στις σημερινές συνταξιοδοτικές
παροχές και στις προβλέψεις για τους μελλοντικούς
συνταξιούχους, έχει σημασία να διαχωριστούν οι δύο
διαφορετικοί δείκτες.
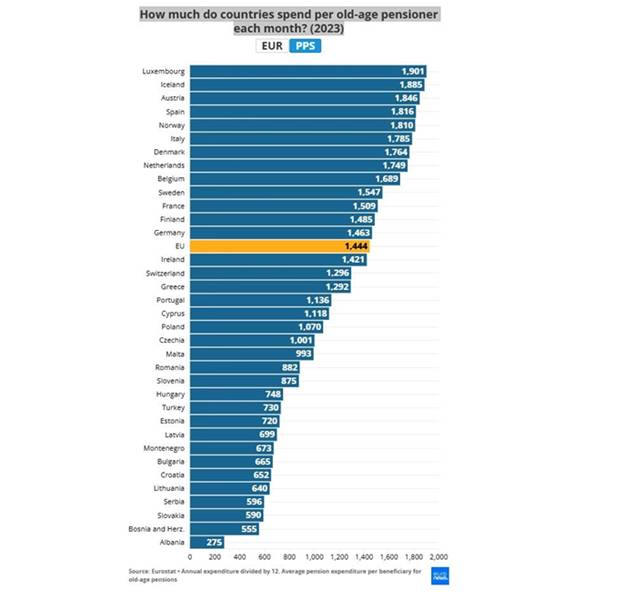
Σύμφωνα με τη
Eurostat, η
μέση μηνιαία δαπάνη της Ευρωπαϊκής Ένωσης για συντάξεις
γήρατος διαμορφώθηκε το 2023 περίπου στα 1.440 ευρώ ανά
δικαιούχο. Το ποσό αφορά ανθρώπους που ήδη λαμβάνουν
σύνταξη, μεταξύ των οποίων περιλαμβάνονται και όσοι δεν
είχαν πλήρη επαγγελματική σταδιοδρομία.
Αντίθετα, οι
υπολογισμοί του ΟΟΣΑ αφορούν εργαζομένους που εισέρχονται
σήμερα στην αγορά εργασίας και θεωρείται ότι θα συμπληρώσουν
έναν πλήρη ασφαλιστικό βίο. Επομένως, δεν αποτελούν πρόβλεψη
για το ύψος των συντάξεων που καταβάλλονται σήμερα, αλλά
εκτίμηση των αναγκών αποταμίευσης των μελλοντικών
συνταξιούχων υπό συγκεκριμένες παραδοχές.
Η διάκριση
αυτή είναι κρίσιμη, καθώς η επάρκεια της σύνταξης δεν
εξαρτάται μόνο από το ποσοστό αναπλήρωσης, αλλά και από το
ύψος των αποδοχών, τη διάρκεια ασφάλισης, την αγοραστική
δύναμη και τις δυνατότητες συμπληρωματικής αποταμίευσης.
|
|
|
|
|
|
|
|
Δημογραφικό: Έως τα 68,6 έτη η μέση ηλικία εξόδου από την
εργασία το 2080 – Χάνονται 2,2 εκατ. άτομα εργάσιμης ηλικίας
Μια εντελώς διαφορετική εικόνα για την
ελληνική αγορά εργασίας και το ασφαλιστικό σύστημα τις
επόμενες δεκαετίες σκιαγραφεί η πρόσφατη έκθεση της
Ευρωπαϊκής Επιτροπής για τη δημογραφική γήρανση (Ageing
Report 2027). Οι προβολές δείχνουν ότι η Ελλάδα βρίσκεται
αντιμέτωπη με δραστική συρρίκνωση του πληθυσμού εργάσιμης
ηλικίας, σημαντική αύξηση της απασχόλησης στις μεγαλύτερες
ηλικίες και σταδιακή άνοδο της μέσης ηλικίας αποχώρησης από
την αγορά εργασίας.
Το μέγεθος της δημογραφικής μεταβολής είναι
ιδιαίτερα ανησυχητικό. Ο πληθυσμός ηλικίας 20-64 ετών, που
αποτελεί τη βασική δεξαμενή εργατικού δυναμικού, εκτιμάται
ότι θα περιοριστεί από περίπου 6,01 εκατ. άτομα το 2025 σε
4,57 εκατ. το 2050 και μόλις 3,82 εκατ. το 2080. Με άλλα
λόγια, μέσα σε 55 χρόνια η χώρα αναμένεται να χάσει περίπου
2,19 εκατ. ανθρώπους από αυτή την ηλικιακή ομάδα, δηλαδή
περισσότερο από το ένα τρίτο του σημερινού πληθυσμού της.
Η εξέλιξη αυτή αναμένεται να επηρεάσει άμεσα
τη λειτουργία της οικονομίας, την προσφορά εργατικού
δυναμικού και, κυρίως, τη βιωσιμότητα του ασφαλιστικού
συστήματος. Με λιγότερους ανθρώπους στις παραγωγικές ηλικίες
και μεγαλύτερο αριθμό συνταξιούχων που θα παραμένουν για
περισσότερα χρόνια εκτός εργασίας, η πίεση για προσαρμογές
στην αγορά εργασίας και στο συνταξιοδοτικό σύστημα
αναμένεται να ενταθεί.
Προς τα 68,6 έτη η μέση ηλικία αποχώρησης
από την εργασία
Μία από τις σημαντικότερες προβλέψεις της
έκθεσης αφορά τη σταδιακή αύξηση της μέσης ηλικίας εξόδου
από την απασχόληση. Από τα 64,9 έτη το 2025, αναμένεται να
αυξηθεί στα 65,7 έτη το 2030, στα 66 έτη το 2040 και στα
66,5 έτη το 2050. Η ανοδική τάση εκτιμάται ότι θα
συνεχιστεί, με τη μέση ηλικία αποχώρησης να φτάνει τα 68,6
έτη το 2080.
Οι προβολές, επομένως, προεξοφλούν ότι οι
εργαζόμενοι θα παραμένουν στην αγορά εργασίας για μεγαλύτερο
χρονικό διάστημα. Η εξέλιξη συνδέεται τόσο με την αύξηση του
προσδόκιμου ζωής όσο και με τη συρρίκνωση του διαθέσιμου
εργατικού δυναμικού, η οποία καθιστά ολοένα πιο σημαντική
την αξιοποίηση των μεγαλύτερων ηλικιακών ομάδων.
Στο ίδιο πλαίσιο, ο αριθμός των
απασχολουμένων ηλικίας 20-64 ετών προβλέπεται να μειωθεί από
4,2 εκατ. το 2025 σε 3,8 εκατ. το 2040 και 3,4 εκατ. το
2050, ενώ το 2080 αναμένεται να έχει περιοριστεί σε μόλις
2,9 εκατ. άτομα.
Μεγαλύτερη διάρκεια συνταξιοδότησης λόγω του
προσδόκιμου ζωής
Παράλληλα με τη μείωση του πληθυσμού
εργάσιμης ηλικίας, η Ελλάδα θα πρέπει να διαχειριστεί και τη
σημαντική αύξηση της διάρκειας ζωής μετά τη συνταξιοδότηση.
Σύμφωνα με τις εκτιμήσεις της Κομισιόν, το
προσδόκιμο ζωής στην ηλικία των 65 ετών θα αυξηθεί μεταξύ
2025 και 2080 κατά 4,6 χρόνια για τις γυναίκες και κατά 5,1
χρόνια για τους άνδρες.
Ειδικότερα, για τις γυναίκες το προσδόκιμο
ζωής μετά τα 65 έτη προβλέπεται να αυξηθεί από 21,8 χρόνια
το 2025 σε 22,2 χρόνια το 2030, 23 χρόνια το 2040 και 23,8
χρόνια το 2050. Το 2080 αναμένεται να φτάσει τα 26,4 χρόνια.
Για τους άνδρες, η αντίστοιχη πορεία ξεκινά
από τα 18,7 χρόνια το 2025 και προβλέπεται να φτάσει τα 19,2
χρόνια το 2030, τα 20 χρόνια το 2040 και τα 20,9 χρόνια το
2050, προσεγγίζοντας τα 23,8 χρόνια το 2080.
Πρακτικά, μια γυναίκα που θα συμπληρώνει το
65ο έτος της ηλικίας της το 2080 αναμένεται να έχει μπροστά
της κατά μέσο όρο άλλα 26,4 χρόνια ζωής, ενώ για έναν άνδρα
η αντίστοιχη περίοδος υπολογίζεται σε 23,8 χρόνια. Η
μεγαλύτερη διάρκεια ζωής συνεπάγεται και περισσότερα χρόνια
καταβολής συντάξεων, αυξάνοντας τις απαιτήσεις
χρηματοδότησης του συστήματος.
Θεαματική αύξηση της απασχόλησης μετά τα 65
Μία από τις βασικές αλλαγές που ενσωματώνουν
οι μακροχρόνιες προβολές είναι η σημαντική αύξηση της
συμμετοχής των μεγαλύτερων ηλικιών στην αγορά εργασίας. Η
τάση αυτή αναμένεται να είναι ιδιαίτερα έντονη στην ομάδα
65-69 ετών.
Το ποσοστό συμμετοχής ανδρών και γυναικών
αυτής της ηλικιακής ομάδας στο εργατικό δυναμικό εκτιμάται
ότι θα αυξηθεί από 17,9% το 2025 σε 24,2% το 2030 και 34,9%
το 2040. Το 2050 θα φτάσει το 37,9%, ενώ το 2080 προβλέπεται
να έχει εκτοξευθεί στο 53,8%. Αυτό σημαίνει ότι, σύμφωνα με
το συγκεκριμένο σενάριο, περισσότεροι από τους μισούς
ανθρώπους ηλικίας 65-69 ετών θα συμμετέχουν τότε στο
εργατικό δυναμικό.
Η μεταβολή αφορά και τα δύο φύλα, αν και οι
προβολές καταγράφουν διαφορετικούς ρυθμούς αύξησης. Στους
άνδρες ηλικίας 65-69 ετών, η συμμετοχή αναμένεται να αυξηθεί
από 24,9% το 2025 σε 30,8% το 2030, 38% το 2040 και 42% το
2050, για να φτάσει στο 59,6% το 2080.
Στις γυναίκες της ίδιας ηλικιακής ομάδας, το
ποσοστό ξεκινά από πολύ χαμηλότερη βάση, καθώς διαμορφώνεται
σε 11,7% το 2025. Ωστόσο, προβλέπεται να αυξηθεί σε 18,4% το
2030, 32% το 2040 και 34,1% το 2050, φτάνοντας στο 47,6% το
2080.
Ανοδική πορεία προβλέπεται και για τους
εργαζομένους ηλικίας 55-64 ετών. Στο σύνολο του πληθυσμού
αυτής της ομάδας, η συμμετοχή στο εργατικό δυναμικό θα
αυξηθεί από 63,8% το 2025 σε 69,9% το 2030 και 72,9% το
2040. Το 2050 θα διαμορφωθεί σε 72,4%, ενώ έως το 2080
αναμένεται να φτάσει στο 77%.
Στους άνδρες 55-64 ετών, το ποσοστό
συμμετοχής εκτιμάται ότι θα αυξηθεί από 75,1% το 2025 σε
77,1% το 2030, 79,9% το 2040 και 81,3% το 2050, φτάνοντας
στο 85% το 2080.
Για τις γυναίκες, η αντίστοιχη συμμετοχή
προβλέπεται να αυξηθεί από 53,3% το 2025 σε 63% το 2030 και
66,2% το 2040. Το 2050 εκτιμάται σε 63,3%, ενώ το 2080 θα
ανέλθει σε 67,9%.
|
|
|
|
|
|
|
|
Πώς αλλάζει η ηλικιακή σύνθεση του πληθυσμού
Η συρρίκνωση των παραγωγικών ηλικιών
αποτυπώνεται και στη σύνθεση του συνολικού πληθυσμού. Οι
πολίτες ηλικίας 20-64 ετών αντιστοιχούν σήμερα, σύμφωνα με
τις προβολές, στο 58% του πληθυσμού. Το ποσοστό αυτό
αναμένεται να υποχωρήσει στο 57,7% το 2030, στο 54,1% το
2040 και στο 50% από το 2050 έως και το 2080.
Αντίθετα, το μερίδιο των ατόμων ηλικίας άνω
των 65 ετών θα αυξάνεται σταθερά. Από 23,9% το 2025
προβλέπεται να φτάσει στο 25,9% το 2030, στο 31,1% το 2040
και στο 34,9% το 2050.
Η εικόνα αυτή αποτυπώνει τη σταδιακή
ανατροπή της δημογραφικής ισορροπίας, με τον πληθυσμό των
ηλικιωμένων να αποκτά ολοένα μεγαλύτερο βάρος σε σχέση με
τις παραγωγικές ηλικίες.
Αύξηση της συμμετοχής στην αγορά εργασίας,
αλλά όχι σε όλες τις ηλικίες
Η Κομισιόν εκτιμά ότι η συνολική συμμετοχή
του πληθυσμού ηλικίας 20-64 ετών στο εργατικό δυναμικό θα
αυξηθεί από 77,3% το 2025 σε 78,3% το 2030 και 78,7% το
2040. Το 2050 θα φτάσει το 79,6%, ενώ το 2080 προβλέπεται να
διαμορφωθεί στο 80,5%.
Ωστόσο, η βελτίωση αυτή δεν θα προέλθει
εξίσου από όλες τις ηλικιακές κατηγορίες. Στην ομάδα 25-54
ετών, που αποτελεί τον βασικό πυρήνα της αγοράς εργασίας, η
συμμετοχή αναμένεται να παραμείνει ουσιαστικά σταθερή. Από
86,2% το 2025 θα υποχωρήσει οριακά σε 85,9% το 2030 και
85,2% το 2040, πριν διαμορφωθεί σε 85,4% το 2050 και 85,7%
το 2080.
Στους νεότερους εργαζομένους, ηλικίας 20-24
ετών, η συμμετοχή προβλέπεται να αυξηθεί από 50,2% το 2025
σε 52,2% το 2030 και 52,8% το 2040, παραμένοντας κοντά στο
52,7% έως το 2080.
Το βασικό συμπέρασμα των προβολών είναι ότι
η ελληνική οικονομία θα κληθεί να λειτουργήσει με αισθητά
μικρότερο πληθυσμό εργάσιμης ηλικίας, ενώ ταυτόχρονα θα
αυξάνεται η ανάγκη παραμονής των μεγαλύτερων εργαζομένων
στην απασχόληση. Η δημογραφική γήρανση δεν αποτελεί απλώς
μια μακροπρόθεσμη πληθυσμιακή μεταβολή, αλλά έναν παράγοντα
που αναμένεται να επηρεάσει καθοριστικά την αγορά εργασίας,
τα όρια συνταξιοδότησης και τη χρηματοδότηση του
ασφαλιστικού συστήματος τις επόμενες δεκαετίες.
|
|
|
|
|
|
|
|
ΚΕΦΙΜ: Στο 41,3% του ΑΕΠ η φορολογική επιβάρυνση στην Ελλάδα
– Πού κατευθύνονται τα 103,2 δισ. ευρώ από φόρους και
εισφορές
Παρά τις διαδοχικές μειώσεις φόρων και ασφαλιστικών εισφορών
που εφαρμόστηκαν την περίοδο 2019-2025, η συνολική
φορολογική επιβάρυνση στην Ελλάδα δεν έχει υποχωρήσει ως
ποσοστό της οικονομίας. Αντίθετα, σύμφωνα με νέα μελέτη του
Κέντρου Φιλελεύθερων Μελετών (ΚΕΦΙΜ), το 2025 διαμορφώθηκε
στο 41,3% του ΑΕΠ, ακριβώς στο ίδιο επίπεδο με το 2019.
Η επίδοση αυτή είναι αισθητά υψηλότερη από τον μέσο όρο της
Ευρωπαϊκής Ένωσης, ο οποίος ανήλθε σε 37,9%. Με άλλα λόγια,
η φορολογική επιβάρυνση στην Ελλάδα υπερβαίνει την ευρωπαϊκή
κατά 3,4 ποσοστιαίες μονάδες, παρά τις παρεμβάσεις
ελάφρυνσης που μεσολάβησαν τα τελευταία έξι χρόνια.
Η μελέτη, με τίτλο «Η ανάλυση της φορολογικής επιβάρυνσης
στην Ελλάδα, 2019-2025: Τι εισπράττει το κράτος σε φόρους
και πού τα δαπανά;», υπογράφεται από τον πρόεδρο του ΚΕΦΙΜ
Νίκο Ρώμπαπα και τον επικεφαλής ερευνών Κωνσταντίνο Σαραβάκο
και βασίζεται στα τελευταία διαθέσιμα στοιχεία της Eurostat,
τα οποία δημοσιεύθηκαν στις 28 Οκτωβρίου.
Αύξηση 35% στα φορολογικά έσοδα μέσα σε έξι χρόνια
Η διατήρηση της φορολογικής επιβάρυνσης στο ίδιο ποσοστό του
ΑΕΠ δεν σημαίνει ότι τα κρατικά έσοδα παρέμειναν στάσιμα.
Αντιθέτως, τα συνολικά έσοδα από φόρους και κοινωνικές
εισφορές αυξήθηκαν από 76,4 δισ. ευρώ το 2019 σε 103,2 δισ.
ευρώ το 2025, σημειώνοντας άνοδο περίπου 35% σε ονομαστικούς
όρους.
Η αύξηση αυτή δεν αποδίδεται αποκλειστικά στους φορολογικούς
συντελεστές. Σημαντικό ρόλο διαδραμάτισαν η διεύρυνση της
οικονομικής δραστηριότητας, η ενίσχυση της απασχόλησης και η
βελτίωση της φορολογικής συμμόρφωσης. Παράλληλα, ο
πληθωρισμός επηρέασε τις ονομαστικές αξίες των εισοδημάτων
και των συναλλαγών, ενισχύοντας ιδίως τις εισπράξεις από την
έμμεση φορολογία.
Η ανάλυση του ΚΕΦΙΜ αναδεικνύει, ωστόσο, ότι το βασικό
χαρακτηριστικό του ελληνικού φορολογικού συστήματος
παραμένει η μεγάλη εξάρτηση από τη φορολόγηση της
κατανάλωσης.
Βαρύτερη η επιβάρυνση από τους έμμεσους φόρους
Η Ελλάδα καταλαμβάνει την τέταρτη θέση μεταξύ των
κρατών-μελών της ΕΕ ως προς τα έσοδα από έμμεσους φόρους, τα
οποία αντιστοιχούν στο 17,2% του ΑΕΠ, έναντι 13,4% στον
ευρωπαϊκό μέσο όρο.
Ιδιαίτερα έντονη είναι η απόκλιση στον ΦΠΑ. Τα έσοδα από τον
συγκεκριμένο φόρο αντιστοιχούν στο 9,4% του ελληνικού ΑΕΠ,
όταν στην Ευρωπαϊκή Ένωση το αντίστοιχο ποσοστό περιορίζεται
στο 7,2%.
Η εικόνα αυτή υπογραμμίζει τον καθοριστικό ρόλο που διατηρεί
η φορολόγηση αγαθών και υπηρεσιών στη διαμόρφωση των
δημόσιων εσόδων, με άμεση επίδραση στο κόστος που
επωμίζονται τα νοικοκυριά για την καθημερινή τους
κατανάλωση.
Αντίθετα, τα έσοδα από άμεσους φόρους στην Ελλάδα
αντιστοιχούν στο 11% του ΑΕΠ, έναντι 12,2% στην ΕΕ. Στις
κοινωνικές εισφορές, πάντως, η ελληνική επιβάρυνση είναι
υψηλότερη: διαμορφώνεται στο 13% του ΑΕΠ, έναντι 12,1% στον
ευρωπαϊκό μέσο όρο.
Επομένως, το ελληνικό φορολογικό μείγμα εξακολουθεί να
στηρίζεται περισσότερο στην κατανάλωση και στις ασφαλιστικές
εισφορές, ενώ τα έσοδα από την άμεση φορολογία υπολείπονται
αναλογικά του ευρωπαϊκού μέσου όρου.
Το μεγαλύτερο μέρος των κοινωνικών δαπανών κατευθύνεται στις
συντάξεις
Η μελέτη εξετάζει και την πλευρά των δημόσιων δαπανών,
καταγράφοντας σημαντικές διαφορές ανάμεσα στην Ελλάδα και
την υπόλοιπη Ευρωπαϊκή Ένωση ως προς την κατανομή των πόρων.
Παρότι η Ελλάδα διαθέτει για κοινωνική προστασία περίπου το
ίδιο μερίδιο των συνολικών δημόσιων δαπανών με τον ευρωπαϊκό
μέσο όρο, η σύνθεση των δαπανών είναι διαφορετική. Σχεδόν το
80% των κονδυλίων κοινωνικής προστασίας κατευθύνεται στις
συντάξεις γήρατος και επιζώντων, έναντι περίπου 62% στην ΕΕ.
Η απόκλιση αποτυπώνεται ακόμη πιο καθαρά στην κατανομή ανά
1.000 ευρώ κοινωνικών δαπανών. Στην Ελλάδα, τα 786 ευρώ
κατευθύνονται στις συντάξεις, ενώ στην Ευρωπαϊκή Ένωση το
αντίστοιχο ποσό είναι 618 ευρώ.
Αντίθετα, οι υπόλοιπες κατηγορίες κοινωνικής προστασίας
λαμβάνουν αισθητά μικρότερα ποσά στην Ελλάδα:
Κατηγορία δαπάνης ανά 1.000 ευρώ
|
Ελλάδα
|
ΕΕ
|
Συντάξεις γήρατος και επιζώντων
|
786 €
|
618 €
|
Ασθένεια και αναπηρία
|
85 €
|
141 €
|
Οικογένεια και παιδιά
|
51 €
|
124 €
|
Ανεργία
|
40 €
|
47 €
|
Κοινωνικός αποκλεισμός
|
28 €
|
41 €
|
Στέγαση
|
11 €
|
12 €
|
Η διαφορά είναι ιδιαίτερα μεγάλη στην υποστήριξη οικογενειών
και παιδιών, καθώς και στις παροχές για ασθένεια και
αναπηρία. Το ΚΕΦΙΜ επισημαίνει ότι η συγκεκριμένη κατανομή
περιορίζει τους διαθέσιμους πόρους για τις νεότερες γενιές,
τις οικογένειες και τις ευάλωτες κοινωνικές ομάδες, σε μια
περίοδο κατά την οποία το κόστος διαβίωσης παραμένει
αυξημένο.
Υστέρηση στις δημόσιες δαπάνες για υγεία και παιδεία
Αποκλίσεις από τον ευρωπαϊκό μέσο όρο καταγράφονται και στη
χρηματοδότηση δύο βασικών τομέων του κοινωνικού κράτους, της
υγείας και της εκπαίδευσης.
Παρά το γεγονός ότι η συνολική δημόσια δαπάνη στην Ελλάδα
είναι υψηλότερη από τον μέσο όρο της ΕΕ, οι πόροι που
διατίθενται για τους συγκεκριμένους τομείς παραμένουν
αναλογικά χαμηλότεροι.
Ειδικότερα, το 2024 οι δημόσιες δαπάνες για την υγεία
αντιστοιχούσαν στο 5,7% του ΑΕΠ, έναντι 6,8% στην Ευρωπαϊκή
Ένωση. Στην εκπαίδευση, η αντίστοιχη δαπάνη διαμορφώθηκε στο
3,9% του ΑΕΠ, όταν ο ευρωπαϊκός μέσος όρος έφθανε το 5%.
Τα στοιχεία αναδεικνύουν ότι το ζήτημα δεν περιορίζεται στο
ύψος των φορολογικών εσόδων, αλλά αφορά και τον τρόπο με τον
οποίο κατανέμονται οι διαθέσιμοι δημόσιοι πόροι.
Βελτίωση στη φορολογική ανταγωνιστικότητα, αλλά με
εκκρεμότητες
Μια διαφορετική εικόνα προκύπτει από την εξέλιξη της Ελλάδας
στον Δείκτη Διεθνούς Φορολογικής Ανταγωνιστικότητας. Σύμφωνα
με τα στοιχεία που παραθέτει το ΚΕΦΙΜ, η χώρα ανέβηκε από
την 34η θέση το 2019 στην 23η το 2026, καταγράφοντας
σημαντική βελτίωση στη σχετική κατάταξη.
Παρά την πρόοδο, εξακολουθούν να υπάρχουν αδυναμίες, κυρίως
στους τομείς της φορολόγησης της κατανάλωσης και της
περιουσίας.
Συνολικά, η μελέτη σκιαγραφεί μια εικόνα στην οποία οι
μειώσεις επιμέρους φόρων δεν έχουν οδηγήσει μέχρι στιγμής σε
χαμηλότερη συνολική φορολογική επιβάρυνση ως ποσοστό του
ΑΕΠ. Ταυτόχρονα, η υψηλή συμμετοχή των έμμεσων φόρων και των
ασφαλιστικών εισφορών στα δημόσια έσοδα, σε συνδυασμό με τη
μεγάλη συγκέντρωση των κοινωνικών δαπανών στις συντάξεις,
αναδεικνύει τα περιθώρια για αλλαγές τόσο στη φορολογική
πολιτική όσο και στις προτεραιότητες του κρατικού
προϋπολογισμού.
|
|
|
|
|
|