| Ειδήσεις | Ο Κυνηγός | Λεωφόρος Αθηνών | "Κουλου - Βάχατα" | +/- | "Μας ακούνε" | Fundamentalist | Marx - Soros |


"Kουλου-βάχατα"

Σχόλια για τα πάντα ……. Η φράση “Κουλου – βάχατα” προέρχεται από την αντίστοιχη αραβική «κούλου ουάχαντ» που σημαίνει «όλα μαζί ένα».

Επικοινωνήστε μαζί μας


00:01 - 18/09/26


Δημόσιες δαπάνες στην Ευρώπη: Πού κατευθύνονται τα κρατικά χρήματα – Η Ελλάδα ξεχωρίζει στις δαπάνες του κράτους


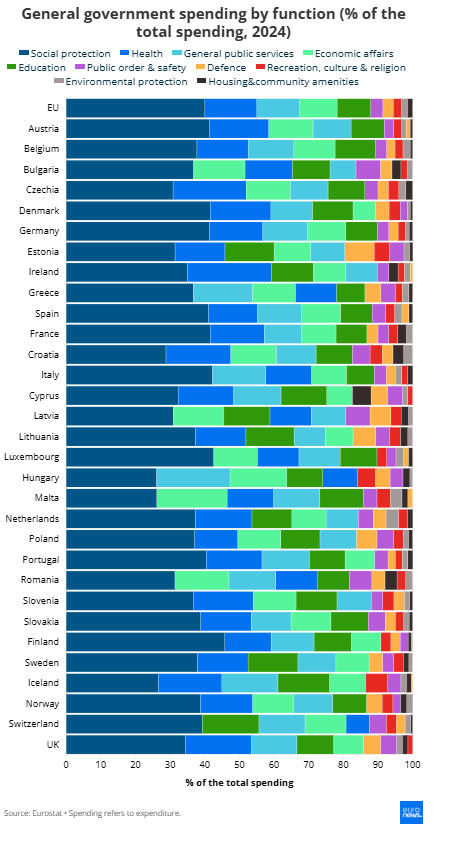
Οι ευρωπαϊκές κυβερνήσεις κατευθύνουν το μεγαλύτερο μέρος των δημόσιων πόρων στην κοινωνική προστασία, με τις συντάξεις να αποτελούν το μεγαλύτερο επιμέρους κονδύλι. Ωστόσο, η δεύτερη σημαντικότερη κατηγορία δαπανών διαφέρει αισθητά από χώρα σε χώρα, αποτυπώνοντας διαφορετικές προτεραιότητες αλλά και διαφορετικά μοντέλα οργάνωσης του κράτους.


Το 2024, τα φορολογικά έσοδα στην Ευρωπαϊκή Ένωση αντιστοιχούσαν στο 40,3% του ΑΕΠ, σύμφωνα με τη Eurostat. Οι συνολικές δαπάνες της γενικής κυβέρνησης ήταν σημαντικά υψηλότερες, φτάνοντας το 49,6% του ΑΕΠ.

Το ερώτημα επομένως δεν είναι μόνο πόσα χρήματα συγκεντρώνουν τα κράτη, αλλά κυρίως πού κατευθύνονται αυτά τα χρήματα.

Κοινωνική προστασία: Τα δύο στα πέντε ευρώ


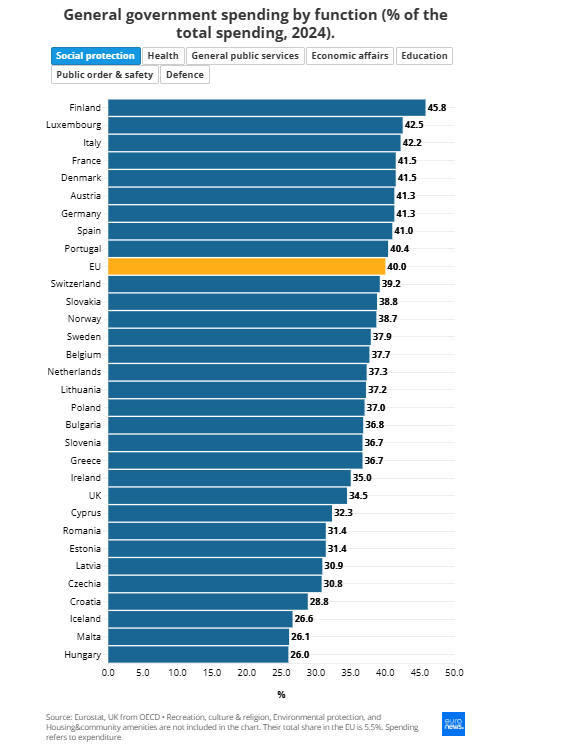
Η κοινωνική προστασία αποτελεί μακράν τη μεγαλύτερη κατηγορία δημόσιων δαπανών στην Ευρώπη.

Στην ΕΕ αντιστοιχεί στο 19,6% του ΑΕΠ και περίπου στο 40% του συνόλου των κρατικών δαπανών. Με άλλα λόγια, περίπου δύο στα πέντε ευρώ που δαπανά η γενική κυβέρνηση κατευθύνονται σε συντάξεις, επιδόματα και λοιπές παροχές κοινωνικής προστασίας.

Στην κατηγορία περιλαμβάνονται η προστασία από την ανεργία, οι παροχές για ασθένεια και αναπηρία, η στήριξη οικογενειών και γονέων, οι παροχές λόγω απώλειας συζύγου ή γονέα, οι συντάξεις γήρατος, η στέγαση και η αντιμετώπιση του κοινωνικού αποκλεισμού.


Οι συντάξεις αποτελούν σχεδόν το μισό της συνολικής κοινωνικής προστασίας, γεγονός που εξηγεί σε μεγάλο βαθμό γιατί η γήρανση του πληθυσμού αποτελεί τόσο σημαντικό δημοσιονομικό ζήτημα για την Ευρώπη.


Σε όλες τις 31 ευρωπαϊκές χώρες που εξετάζονται, η κοινωνική προστασία είναι η μεγαλύτερη κατηγορία κρατικών δαπανών. Το ποσοστό κυμαίνεται από 26% στην Ουγγαρία έως 45,9% στη Φινλανδία.


Πάνω από τον μέσο όρο της ΕΕ βρίσκονται μεταξύ άλλων:

Χώρα

Κοινωνική προστασία ως % των κρατικών δαπανών

Φινλανδία

45,9%

Λουξεμβούργο

42,5%

Ιταλία

42,2%

Δανία

41,5%

Γαλλία

41,5%

Αυστρία

41,3%

Γερμανία

41,3%

Ισπανία

41,0%

Πορτογαλία

40,4%

ΕΕ

40,0%

Ηνωμένο Βασίλειο

34,5%


Οι μεγάλες οικονομίες της Ευρώπης εμφανίζουν επομένως ιδιαίτερα υψηλή συγκέντρωση δαπανών στην κοινωνική προστασία.


Η ΕΚΤ επισημαίνει πάντως ότι δεν υπάρχει ένα ενιαίο «ιδανικό» επίπεδο κοινωνικών δαπανών. Η δομή των συνταξιοδοτικών και κοινωνικών συστημάτων διαφέρει σημαντικά μεταξύ των χωρών, γεγονός που επηρεάζει τόσο το ύψος όσο και τη σύνθεση των κρατικών δαπανών.


Η υγεία δεύτερη στην Ευρώπη – όχι όμως στην Ελλάδα


Με μέσο μερίδιο 15%, η υγεία αποτελεί τη δεύτερη μεγαλύτερη κατηγορία δημόσιων δαπανών στην ΕΕ.


Δεν ισχύει όμως το ίδιο για όλες τις χώρες. Σε εννέα περιπτώσεις, μεταξύ των οποίων και η Ελλάδα, κάποια άλλη κατηγορία καταλαμβάνει τη δεύτερη θέση.


Οι κρατικές δαπάνες για την υγεία παρουσιάζουν πολύ μεγάλη διακύμανση: από μόλις 6,7% στην Ελβετία και 10% στην Ουγγαρία έως 24,3% στην Ιρλανδία.


Το Ηνωμένο Βασίλειο διαθέτει το 19% των κρατικών δαπανών στην υγεία, έναντι 15,6% στη Γαλλία και 15,4% στη Γερμανία.


Οι διαφορές συνδέονται σε σημαντικό βαθμό με τον τρόπο χρηματοδότησης των συστημάτων υγείας. Σε ορισμένες χώρες μεγαλύτερο μέρος του κόστους αναλαμβάνει το κράτος, ενώ σε άλλες μεγαλύτερο βάρος πέφτει στα νοικοκυριά ή σε ασφαλιστικούς φορείς.


Ελλάδα: Το κράτος δαπανά 17,1% για γενικές δημόσιες υπηρεσίες


Η ελληνική περίπτωση παρουσιάζει ιδιαίτερο ενδιαφέρον.


Μετά την κοινωνική προστασία, η δεύτερη μεγαλύτερη κατηγορία δημόσιων δαπανών στην Ελλάδα είναι οι γενικές δημόσιες υπηρεσίες, με ποσοστό 17,1%.


Πρόκειται για κατηγορία που περιλαμβάνει τη λειτουργία της δημόσιας διοίκησης, το Κοινοβούλιο, τα δημόσια οικονομικά, τις εξωτερικές υποθέσεις, τη διαχείριση του δημόσιου χρέους και τις μεταβιβάσεις μεταξύ διαφορετικών επιπέδων διακυβέρνησης.


Το 17,1% τοποθετεί την Ελλάδα αρκετά υψηλότερα από τον μέσο όρο της ΕΕ, ο οποίος βρίσκεται στο 12,4%.


Η Ελλάδα δεν είναι η μόνη χώρα όπου οι γενικές δημόσιες υπηρεσίες αποτελούν τη δεύτερη μεγαλύτερη κατηγορία. Το ίδιο συμβαίνει στην Ουγγαρία και την Ιταλία, όπου τα αντίστοιχα ποσοστά φτάνουν το 21,2% και 15,4%.


Συνολικά, το μερίδιο των γενικών δημόσιων υπηρεσιών στην Ευρώπη κυμαίνεται από 7,5% στη Βουλγαρία έως 21,2% στην Ουγγαρία.


Οικονομία, υποδομές και επιχειρήσεις


Οι οικονομικές υποθέσεις αντιπροσωπεύουν κατά μέσο όρο το 10,8% των κρατικών δαπανών στην ΕΕ.


Πρόκειται για ένα ιδιαίτερα ευρύ πεδίο, καθώς περιλαμβάνει δαπάνες για την απασχόληση και τις επιχειρήσεις, τη γεωργία, την ενέργεια, τη βιομηχανία, τις μεταφορές, τις επικοινωνίες και την οικονομική έρευνα.


Η κατηγορία αυτή βρίσκεται στη δεύτερη θέση στη Μάλτα, τη Λετονία, τη Ρουμανία, τη Βουλγαρία και το Λουξεμβούργο.


Το ποσοστό της φτάνει έως το 20,3% στη Μάλτα, ενώ στη Δανία περιορίζεται στο 6,5%.


Εκπαίδευση: Μεγάλες διαφορές μεταξύ των χωρών


Η εκπαίδευση απορροφά κατά μέσο όρο 9,7% των δημόσιων δαπανών στην ΕΕ.


Η Ελβετία αποτελεί την εξαίρεση, καθώς η εκπαίδευση αποτελεί τη δεύτερη μεγαλύτερη κατηγορία κρατικών δαπανών, με 16,3%.


Στις τέσσερις μεγαλύτερες οικονομίες της ΕΕ, το ποσοστό βρίσκεται κάτω από τον κοινοτικό μέσο όρο. Στην Ιταλία μάλιστα περιορίζεται στο 8%.


Πέντε κατηγορίες απορροφούν σχεδόν όλο τον προϋπολογισμό


Κοινωνική προστασία, υγεία, γενικές δημόσιες υπηρεσίες, οικονομικές υποθέσεις και εκπαίδευση αποτελούν τον βασικό κορμό των κρατικών δαπανών.


Συνολικά, οι πέντε αυτές κατηγορίες αντιστοιχούν κατά μέσο όρο στο 87,9% των δημόσιων δαπανών στην ΕΕ, ενώ ανά χώρα το ποσοστό κινείται μεταξύ 80% και 92%.


Η εικόνα αυτή δείχνει ότι, παρά τις σημαντικές διαφοροποιήσεις μεταξύ των ευρωπαϊκών κρατών, το μεγαλύτερο μέρος του κρατικού προϋπολογισμού καταλήγει σε έναν σχετικά περιορισμένο αριθμό βασικών λειτουργιών.


Άμυνα: Μόλις 3,5% στην ΕΕ


Η άμυνα καταλαμβάνει την έκτη θέση στην ΕΕ, με 3,5% των συνολικών δημόσιων δαπανών.


Το Ηνωμένο Βασίλειο βρίσκεται υψηλότερα, στο 4,9%, ενώ μεταξύ των μεγάλων οικονομιών της ΕΕ η Γαλλία βρίσκεται στο 3,2% και η Γερμανία στο 2,7%.


Η εικόνα αυτή αναμένεται να αποτελέσει αντικείμενο σημαντικών αλλαγών τα επόμενα χρόνια, καθώς οι ευρωπαϊκές χώρες αυξάνουν τις αμυντικές δαπάνες και αναπροσαρμόζουν τις δημοσιονομικές τους προτεραιότητες.


Πολιτισμός, περιβάλλον και στέγαση στο περιθώριο


Στον αντίποδα, ορισμένοι τομείς καταλαμβάνουν πολύ μικρό μέρος των δημόσιων προϋπολογισμών.


Οι δαπάνες για αναψυχή, πολιτισμό και θρησκεία, προστασία του περιβάλλοντος, καθώς και στέγαση και κοινοτικές υποδομές, αντιστοιχούν συνολικά μόλις στο 5,6% των δημόσιων δαπανών στην ΕΕ.


Η κατανομή αυτή αποτυπώνει τελικά μια βασική πραγματικότητα της ευρωπαϊκής οικονομίας: το μεγαλύτερο μέρος του κράτους είναι σήμερα συνδεδεμένο με την κοινωνική προστασία, τις συντάξεις, την υγεία και τη λειτουργία του ίδιου του δημόσιου μηχανισμού, ενώ πολύ μικρότερα ποσοστά κατευθύνονται σε τομείς όπως η στέγαση, ο πολιτισμός και το περιβάλλον.


Για την Ελλάδα, ιδιαίτερο ενδιαφέρον παρουσιάζει το γεγονός ότι, μετά την κοινωνική προστασία, οι γενικές δημόσιες υπηρεσίες καταλαμβάνουν τη δεύτερη θέση με 17,1%, υψηλότερα από τον ευρωπαϊκό μέσο όρο.


Και αυτό καθιστά τη σύνθεση των δημόσιων δαπανών εξίσου σημαντική με το συνολικό ύψος τους.


Ελλάδα: Το δημογραφικό σοκ απειλεί τις συντάξεις – 70 ηλικιωμένοι ανά 100 εργαζομένους έως το 2054


Η Ελλάδα βρίσκεται αντιμέτωπη με μία από τις εντονότερες δημογραφικές πιέσεις μεταξύ των χωρών του ΟΟΣΑ. Ο πληθυσμός γερνά με ταχύτητα, ενώ η «δεξαμενή» των ατόμων σε ηλικία εργασίας αναμένεται να συρρικνωθεί δραματικά τις επόμενες δεκαετίες, επιβαρύνοντας την οικονομία, την αγορά εργασίας και κυρίως το συνταξιοδοτικό σύστημα.


Σύμφωνα με την πρόσφατη έκθεση του ΟΟΣΑ «Pensions at a Glance 2025 – OECD and G20 Indicators», ο αριθμός των ατόμων ηλικίας 65 ετών και άνω ανά 100 άτομα ηλικίας 20 έως 64 ετών στην Ελλάδα αναμένεται να αυξηθεί στους 70,7 έως το 2054, από περίπου 40 σήμερα.


Με άλλα λόγια, σε λιγότερο από τρεις δεκαετίες θα αντιστοιχούν περίπου 70 ηλικιωμένοι για κάθε 100 άτομα σε ηλικία εργασίας. Η Ελλάδα συγκαταλέγεται έτσι στις χώρες που θα βρεθούν αντιμέτωπες με τις μεγαλύτερες δημογραφικές πιέσεις, μαζί με την Ιταλία, την Ιαπωνία, τη Νότια Κορέα και την Ισπανία.


Περισσότεροι ηλικιωμένοι, λιγότεροι εργαζόμενοι


Η τάση στην Ελλάδα είναι πολύ εντονότερη από τον μέσο όρο του ΟΟΣΑ. Σε επίπεδο Οργανισμού, ο αριθμός των ατόμων ηλικίας 65 ετών και άνω ανά 100 άτομα ηλικίας 20 έως 64 ετών αυξήθηκε από 22 το 2000 σε 33 το 2025 και προβλέπεται να φτάσει τους 52 το 2050.


Η Ελλάδα, μαζί με την Ιταλία, την Κορέα, την Πολωνία, τη Σλοβακία και την Ισπανία, αναμένεται να καταγράψει αύξηση του συγκεκριμένου δείκτη κατά τουλάχιστον 25 μονάδες μεταξύ 2025 και 2050.


Την ίδια στιγμή, ο πληθυσμός σε ηλικία εργασίας θα μειώνεται. Στον ΟΟΣΑ, ο αριθμός των ατόμων ηλικίας 20 έως 64 ετών προβλέπεται να υποχωρήσει κατά 13% έως το 2064. Στην Ελλάδα, όμως, η μείωση αναμένεται να ξεπεράσει το 30%.


Η εξέλιξη αυτή δημιουργεί μια ιδιαίτερα δύσκολη εξίσωση: η χώρα θα πρέπει να χρηματοδοτεί συντάξεις και κοινωνικές παροχές για έναν ολοένα μεγαλύτερο αριθμό ηλικιωμένων, στηριζόμενη σε ένα ολοένα μικρότερο εργατικό δυναμικό.


Η χαμηλή γονιμότητα εντείνει το πρόβλημα


Η βασική αιτία της δημογραφικής μεταβολής είναι η χαμηλή γεννητικότητα. Ο ΟΟΣΑ επισημαίνει, μάλιστα, ότι οι προηγούμενες δημογραφικές προβλέψεις συχνά υπερεκτιμούσαν την πορεία του δείκτη συνολικής γονιμότητας, καθώς η υποχώρηση των γεννήσεων αποδείχθηκε πιο επίμονη από ό,τι αναμενόταν.


Η Ελλάδα βρίσκεται ήδη σε ιδιαίτερα δυσμενή θέση, καθώς ο αριθμός των νέων που εισέρχονται στην αγορά εργασίας δεν επαρκεί για να αντισταθμίσει τις αποχωρήσεις λόγω ηλικίας και συνταξιοδότησης.


Αυτό σημαίνει ότι η πίεση δεν θα αφορά μόνο τις συντάξεις. Θα επηρεάσει επίσης την παραγωγικότητα, τις επενδύσεις, την κατανάλωση, τη φορολογική βάση και τη δυνατότητα των επιχειρήσεων να εξασφαλίσουν εργατικό δυναμικό.


Η βιωσιμότητα του ασφαλιστικού στο επίκεντρο


Η γήρανση του πληθυσμού επιβαρύνει τα συνταξιοδοτικά συστήματα, καθώς μειώνεται ο αριθμός των εργαζομένων που καταβάλλουν εισφορές σε σχέση με τον αριθμό των συνταξιούχων.


Ο ΟΟΣΑ υπογραμμίζει ότι η βιωσιμότητα μπορεί να ενισχυθεί όταν η εξέλιξη των συνταξιοδοτικών παροχών συνδέεται με τη δυναμική της συνολικής βάσης εισφορών.


Σε συστήματα καθορισμένων εισφορών, όπως τα λεγόμενα NDC, η απόδοση των συνταξιοδοτικών δικαιωμάτων μπορεί να συνδέεται με την αύξηση των συνολικών εισφορών ή του μισθολογικού κόστους. Με τον τρόπο αυτό, η πορεία των συντάξεων λαμβάνει υπόψη τις πραγματικές δυνατότητες χρηματοδότησης του συστήματος.


Στην Ελλάδα, το σύστημα NDC, το οποίο σύμφωνα με τον ΟΟΣΑ βρίσκεται σε σταδιακή κατάργηση, χρησιμοποιεί ως «πλασματικό» επιτόκιο τον ρυθμό ανάπτυξης των συνολικών εισφορών.


Η λογική αυτή αποκτά ιδιαίτερη σημασία σε μια χώρα όπου η συρρίκνωση του πληθυσμού εργάσιμης ηλικίας περιορίζει σταδιακά την ασφαλιστική βάση. Όσο λιγότεροι εργαζόμενοι καταβάλλουν εισφορές, τόσο μεγαλύτερη γίνεται η ανάγκη προσαρμογής των παροχών, των ορίων ηλικίας και των κινήτρων παραμονής στην εργασία.


Η Ελλάδα δαπανά περίπου 16% του ΑΕΠ για συντάξεις


Η δημογραφική πίεση είναι ακόμη πιο ανησυχητική για την Ελλάδα, καθώς η χώρα ήδη καταγράφει μία από τις υψηλότερες συνταξιοδοτικές δαπάνες στον ΟΟΣΑ.


Η Ελλάδα και η Ιταλία συγκαταλέγονται στις χώρες που διαθέτουν το μεγαλύτερο ποσοστό του εθνικού εισοδήματος για δημόσιες συντάξεις, περίπου 16% του ΑΕΠ.


Εάν συνυπολογιστούν δημόσιες και ιδιωτικές συντάξεις, η συνολική δαπάνη στην Ελλάδα ανέρχεται περίπου στο 16,3% του ΑΕΠ, έναντι μέσου όρου μόλις 9,4% στις χώρες του ΟΟΣΑ.


Από το 2000, οι δημόσιες συνταξιοδοτικές δαπάνες στην Ελλάδα έχουν αυξηθεί κατά περισσότερες από τέσσερις ποσοστιαίες μονάδες του ΑΕΠ. Η δημογραφική γήρανση αποτελεί έναν από τους βασικούς παράγοντες αυτής της εξέλιξης.


Παράλληλα, οι πραγματικές υποχρεωτικές ασφαλιστικές εισφορές στην Ελλάδα κινούνται περίπου στο 26% έως 31% του μισθού, έναντι μέσου όρου 18,8% στον ΟΟΣΑ.


Υψηλή αναπλήρωση, υψηλό κόστος


Το ελληνικό ασφαλιστικό σύστημα προσφέρει, παρά τις πιέσεις, σχετικά υψηλά ποσοστά αναπλήρωσης.


Για εργαζόμενο με μέσο μισθό και πλήρη ασφαλιστικό βίο από την ηλικία των 22 ετών, το μελλοντικό ακαθάριστο ποσοστό αναπλήρωσης στην Ελλάδα υπολογίζεται περίπου στο 80%, έναντι μέσου όρου 52% για τους άνδρες στον ΟΟΣΑ.


Σε καθαρούς όρους, το ποσοστό αναπλήρωσης στην Ελλάδα ξεπερνά το 85%, ενώ ο μέσος όρος του ΟΟΣΑ διαμορφώνεται περίπου στο 63%


Η υψηλή αναπλήρωση περιορίζει την απόσταση ανάμεσα στο εισόδημα πριν και μετά τη συνταξιοδότηση. Παράλληλα, όμως, δημιουργεί αυξημένες υποχρεώσεις για το ασφαλιστικό σύστημα, ιδιαίτερα όταν ο αριθμός των συνταξιούχων αυξάνεται και η βάση των εργαζομένων συρρικνώνεται.


Η ηλικία συνταξιοδότησης μπορεί να φτάσει τα 66 έτη


Η Ελλάδα έχει ήδη συνδέσει την ηλικία συνταξιοδότησης με το προσδόκιμο ζωής. Με βάση τις ισχύουσες προβλέψεις και τη συγκεκριμένη σύνδεση, η ελάχιστη ηλικία συνταξιοδότησης αναμένεται να αυξηθεί σταδιακά από τα 62 στα 66 έτη.


Η δυνατότητα συνταξιοδότησης χωρίς ποινή μετά από 40 χρόνια εργασίας επηρεάζει, βεβαίως, την τελική ηλικία εξόδου από την αγορά εργασίας.


Σε επίπεδο ΟΟΣΑ, η μέση κανονική ηλικία συνταξιοδότησης για έναν άνδρα που εισέρχεται στην αγορά εργασίας στα 22 του και έχει πλήρη ασφαλιστικό βίο προβλέπεται να αυξηθεί στα 66,4 έτη για όσους θα συνταξιοδοτηθούν περίπου το 2068, από 64,7 έτη το 2024.


Η Ελλάδα δεν αποτελεί εξαίρεση ως προς την τάση αύξησης των ορίων ηλικίας. Ωστόσο, καλείται να αντιμετωπίσει αυτή την εξέλιξη υπό πολύ εντονότερη δημογραφική πίεση.


Εργασία μετά τη σύνταξη: Η Ελλάδα παραμένει πίσω


Η απασχόληση των συνταξιούχων αποτελεί μία από τις πιθανές λύσεις για τον περιορισμό των συνεπειών της συρρίκνωσης του εργατικού δυναμικού.


Τα τελευταία χρόνια, η Ελλάδα διευκόλυνε τον συνδυασμό εργασίας και σύνταξης, αντικαθιστώντας τη μείωση της σύνταξης κατά 30% για τους εργαζόμενους συνταξιούχους με ειδική εισφορά 10% επί των αποδοχών. Η εισφορά αυτή δεν δημιουργεί πρόσθετα συνταξιοδοτικά δικαιώματα.


Παρά τις αλλαγές, η Ελλάδα εξακολουθεί να εμφανίζει ένα από τα χαμηλότερα ποσοστά εργαζόμενων συνταξιούχων.


Στις ευρωπαϊκές χώρες, κατά μέσο όρο περίπου ένας στους πέντε συνταξιούχους κάτω των 70 ετών εξακολουθεί να εργάζεται κατά τους πρώτους έξι μήνες μετά την έναρξη καταβολής της σύνταξης.


Στην Ελλάδα, όπως και στο Βέλγιο, τη Γαλλία, την Ιταλία, το Λουξεμβούργο, τη Σλοβενία και την Ισπανία, το ποσοστό κινείται περίπου στο 10% ή χαμηλότερα.


Ο ΟΟΣΑ επισημαίνει ότι όταν οι συνταξιούχοι υποχρεούνται να καταβάλλουν εισφορές χωρίς να αποκτούν αντίστοιχα πρόσθετα συνταξιοδοτικά δικαιώματα, δημιουργείται αντικίνητρο για την παραμονή τους στην αγορά εργασίας.


Απουσιάζουν τα κίνητρα για καθυστερημένη συνταξιοδότηση


Ένα ακόμη ζήτημα που αναδεικνύει ο ΟΟΣΑ είναι η απουσία ειδικού μπόνους για όσους επιλέγουν να συνταξιοδοτηθούν μετά την κανονική ηλικία.


Η Ελλάδα συγκαταλέγεται στις χώρες που δεν προσφέρουν σήμερα τέτοια πρόσθετη παροχή. Στον ΟΟΣΑ, το μέσο μπόνους για κάθε επιπλέον έτος εργασίας μετά την κανονική ηλικία συνταξιοδότησης ανέρχεται περίπου στο 4,8%.


Σε μια χώρα με έντονη γήρανση και περιορισμένο εργατικό δυναμικό, η απουσία κινήτρων για μεγαλύτερη παραμονή στην εργασία αποτελεί σημαντικό μειονέκτημα.


Το συνταξιοδοτικό χάσμα ανδρών και γυναικών


Παρά τη βελτίωση των τελευταίων ετών, οι γυναίκες στην Ελλάδα εξακολουθούν να αντιμετωπίζουν σημαντικά χαμηλότερες συνταξιοδοτικές προοπτικές σε σχέση με τους άνδρες.


Το χάσμα στις συνταξιοδοτικές απολαβές μειώθηκε μεταξύ 2007 και 2024 κατά περισσότερες από 15 ποσοστιαίες μονάδες. Ωστόσο, η διαφορά παραμένει αισθητή, κυρίως λόγω της μικρότερης διάρκειας του ασφαλιστικού βίου των γυναικών.


Στην Ελλάδα, όπως και στην Ιταλία και τη Σλοβακία, η διαφορά ανάμεσα στο ποσοστό των γυναικών στον ηλικιωμένο πληθυσμό και στο ποσοστό τους μεταξύ των δικαιούχων συντάξεων που συνδέονται με τις αποδοχές, ανέρχεται περίπου στις 10 ποσοστιαίες μονάδες.


Η αναμενόμενη διάρκεια εργασιακού βίου των ανδρών στην Ελλάδα διαμορφώνεται περίπου στα 35 έτη, ενώ οι γυναίκες αναμένεται να έχουν κατά μέσο όρο εννέα χρόνια μικρότερη ασφαλιστική διαδρομή.


Το γεγονός αυτό επηρεάζει άμεσα το ύψος της σύνταξης, καθώς τα συνταξιοδοτικά δικαιώματα εξαρτώνται τόσο από τις αποδοχές όσο και από τη διάρκεια εργασίας και καταβολής εισφορών.


Το κόστος της μητρότητας


Η διακοπή της εργασίας για τη φροντίδα των παιδιών μπορεί να δημιουργήσει σημαντικά κενά στην ασφαλιστική διαδρομή των γυναικών.


Σε αρκετές χώρες εφαρμόζονται συνταξιοδοτικές πιστώσεις για την περίοδο ανατροφής παιδιών, ώστε να περιορίζονται οι απώλειες στα ασφαλιστικά δικαιώματα. Στην Ελλάδα, ωστόσο, οι επιπτώσεις των διακοπών εργασίας παραμένουν σημαντικές.


Ο ΟΟΣΑ επισημαίνει ότι μια πενταετής διακοπή εργασίας λόγω φροντίδας παιδιών μπορεί να απαιτήσει καθυστέρηση της συνταξιοδότησης, προκειμένου να περιοριστεί η απώλεια παροχών.


Σε περίπτωση δεκαετούς διακοπής, οι συνολικές συνταξιοδοτικές παροχές μπορεί να είναι σημαντικά χαμηλότερες. Η Ελλάδα συγκαταλέγεται στις χώρες όπου οι γυναίκες με μεγάλη διακοπή από την εργασία λόγω φροντίδας παιδιών ενδέχεται να λάβουν σύνταξη τουλάχιστον 20% χαμηλότερη από εκείνη των γυναικών με πλήρη εργασιακή διαδρομή.


Μικρό μισθολογικό χάσμα, μεγάλη διαφορά στον ασφαλιστικό βίο


Το ωριαίο μισθολογικό χάσμα μεταξύ ανδρών και γυναικών στην Ελλάδα είναι σχετικά μικρό σε σύγκριση με άλλες χώρες του ΟΟΣΑ και κινείται κάτω από το 5%.


Αυτό, ωστόσο, δεν μεταφράζεται σε αντίστοιχη ισότητα στις συντάξεις. Ο καθοριστικός παράγοντας είναι η μικρότερη συμμετοχή των γυναικών στην αγορά εργασίας, οι συχνότερες διακοπές απασχόλησης και η μικρότερη συνολική διάρκεια του ασφαλιστικού τους βίου.


Σε επίπεδο ΟΟΣΑ, το χάσμα στις αποδοχές καθ’ όλη τη διάρκεια της εργασιακής ζωής μειώθηκε από 49% το 2002 σε 35% το 2022. Η Ελλάδα συγκαταλέγεται στις χώρες με τις μεγαλύτερες μειώσεις, άνω των 20 ποσοστιαίων μονάδων.


Οι αυτοαπασχολούμενοι και οι μελλοντικές παροχές


Ο ΟΟΣΑ αναδεικνύει και το ζήτημα των αυτοαπασχολούμενων, οι οποίοι στην Ελλάδα μπορούν να καταβάλλουν χαμηλότερες ή διαφορετικά δομημένες εισφορές σε σχέση με τους μισθωτούς.


Η επιλογή αυτή έχει άμεση επίπτωση στο ύψος των μελλοντικών συντάξεων. Για εργαζόμενο με πλήρη ασφαλιστικό βίο, η σύνταξη ενός αυτοαπασχολούμενου υπολογίζεται περίπου στο 40% εκείνης ενός μισθωτού.


Το στοιχείο αυτό έχει ιδιαίτερη σημασία για την Ελλάδα, όπου η αυτοαπασχόληση διατηρεί διαχρονικά σημαντικό βάρος στην αγορά εργασίας.


Η χαμηλότερη ασφαλιστική επιβάρυνση μπορεί να διευκολύνει τη σημερινή οικονομική δραστηριότητα, ταυτόχρονα όμως περιορίζει τις μελλοντικές συνταξιοδοτικές παροχές και αυξάνει τον κίνδυνο συνταξιοδοτικής ανεπάρκειας.


Η αδύναμη αποταμιευτική βάση


Παρά το υψηλό βάρος των δημόσιων συντάξεων, η Ελλάδα παρουσιάζει εξαιρετικά χαμηλή συσσώρευση περιουσιακών στοιχείων σε συνταξιοδοτικά προγράμματα.


Στο τέλος του 2024, τα περιουσιακά στοιχεία των συνταξιοδοτικών προγραμμάτων στην Ελλάδα αντιστοιχούσαν στο χαμηλότερο ποσοστό του ΑΕΠ μεταξύ των χωρών του ΟΟΣΑ.


Σε 17 χώρες, τα σχετικά περιουσιακά στοιχεία αντιστοιχούσαν σε λιγότερο από 20% του ΑΕΠ. Η Ελλάδα βρίσκεται μεταξύ αυτών, καθώς τα υποχρεωτικά ή αυτόματα συνταξιοδοτικά προγράμματα παραμένουν σχετικά περιορισμένα και πρόσφατα.


Η εικόνα απέχει σημαντικά από χώρες όπως η Δανία, η Ισλανδία, η Ελβετία, ο Καναδάς, οι ΗΠΑ, η Ολλανδία, η Αυστραλία και η Σουηδία, όπου τα συνταξιοδοτικά περιουσιακά στοιχεία υπερβαίνουν το μέγεθος του ΑΕΠ.


Στην Ελλάδα, τα μετρητά και οι καταθέσεις αντιπροσώπευαν το 11,5% των περιουσιακών στοιχείων των συνταξιοδοτικών προγραμμάτων στο τέλος του 2024.


Το μεγάλο δημογραφικό στοίχημα


Τα στοιχεία του ΟΟΣΑ αποτυπώνουν μια δύσκολη πραγματικότητα για την Ελλάδα: ο πληθυσμός γερνά, ο αριθμός των εργαζομένων μειώνεται και το ασφαλιστικό σύστημα καλείται να χρηματοδοτήσει υψηλές παροχές με μικρότερη ασφαλιστική βάση.


Το δημογραφικό δεν αποτελεί πλέον μια μακρινή απειλή. Επηρεάζει ήδη την αγορά εργασίας, τα δημόσια οικονομικά, τις συντάξεις και τις αναπτυξιακές προοπτικές της χώρας.


Με τον αριθμό των ηλικιωμένων να κατευθύνεται προς τους 70 ανά 100 άτομα εργάσιμης ηλικίας και τον πληθυσμό 20 έως 64 ετών να προβλέπεται ότι θα συρρικνωθεί πάνω από 30%, η Ελλάδα θα χρειαστεί να επαναπροσδιορίσει την ισορροπία ανάμεσα στην επάρκεια των συντάξεων, τη δημοσιονομική βιωσιμότητα και την παραμονή περισσότερων ανθρώπων στην αγορά εργασίας.


Το ζητούμενο, ωστόσο, δεν είναι απλώς να αυξηθούν τα όρια ηλικίας ή να παραταθεί ο εργασιακός βίος. Είναι να δημιουργηθούν οι προϋποθέσεις ώστε οι πολίτες να μπορούν να εργάζονται περισσότερο από επιλογή και όχι από ανάγκη, χωρίς να φτάνουν στη συνταξιοδότηση έχοντας εξαντλήσει κάθε οικονομικό και προσωπικό απόθεμα.


Παλαιότερα Σχόλια


Αποποίηση Ευθύνης.... 

© 2016-2026 Greek Finance Forum