|
00:01 -
21/10/26 |
|
|
|
|
|
ΕΚΤ: Νέο κύμα ανατιμήσεων στα τρόφιμα το 2027 – Στο 3,4% ο
πληθωρισμός, πιέσεις από ενέργεια και ξηρασία
Νέες ανατιμήσεις
στα τρόφιμα αναμένονται στην Ευρωζώνη το 2027, καθώς το
αυξημένο κόστος ενέργειας και λιπασμάτων, σε συνδυασμό με
τις επιπτώσεις της ξηρασίας και των υψηλών θερμοκρασιών,
μεταφέρεται σταδιακά στην αγροτική παραγωγή και την
εφοδιαστική αλυσίδα. Η Ευρωπαϊκή Κεντρική Τράπεζα
προειδοποιεί ότι η πρόσφατη αποκλιμάκωση του πληθωρισμού στα
τρόφιμα ενδέχεται να αποδειχθεί προσωρινή.
Σύμφωνα με
ανάλυση που δημοσίευσε η ΕΚΤ στις 20 Οκτωβρίου, ο
πληθωρισμός των τροφίμων στην Ευρωζώνη προβλέπεται να
αυξηθεί στο 3,4% το τρίτο τρίμηνο του 2027, προτού αρχίσει
να υποχωρεί. Η εξέλιξη αυτή αναμένεται σε μια περίοδο κατά
την οποία οι τιμές των τροφίμων παραμένουν ήδη περίπου 30%
υψηλότερες σε σύγκριση με τα τέλη του 2021, επιβαρύνοντας
σημαντικά τους οικογενειακούς προϋπολογισμούς.
Παρά τη βελτίωση
των τελευταίων μηνών, η αγοραστική δύναμη των νοικοκυριών
όσον αφορά τα είδη διατροφής δεν έχει επανέλθει στα προ
πληθωριστικής έξαρσης επίπεδα. Έτσι, οι νέες πιέσεις στις
τιμές απειλούν να παρατείνουν την επιβάρυνση των
καταναλωτών, ακόμη και αν ο γενικός πληθωρισμός συνεχίσει να
αποκλιμακώνεται.
Γιατί
αναζωπυρώνονται οι πληθωριστικές πιέσεις
Ο ετήσιος
πληθωρισμός των τροφίμων υποχώρησε από 2,6% τον Ιανουάριο
του 2026 στο 1,1% τον Αύγουστο, το χαμηλότερο επίπεδο από τα
μέσα του 2021. Τον Σεπτέμβριο, ωστόσο, αυξήθηκε εκ νέου στο
1,3%, κυρίως λόγω των νωπών προϊόντων, οι τιμές των οποίων
επηρεάζονται άμεσα από τις καιρικές συνθήκες.
Η ΕΚΤ αποδίδει
την προηγούμενη αποκλιμάκωση σε ευνοϊκές εξελίξεις που είχαν
διαμορφωθεί το 2025. Οι καλές ευρωπαϊκές σοδειές, ιδίως στα
δημητριακά και τους ελαιούχους σπόρους, καθώς και η
υποχώρηση των διεθνών τιμών σε προϊόντα όπως ο καφές, το
τσάι, το κακάο και η ζάχαρη, είχαν συμβάλει στον περιορισμό
του κόστους παραγωγής.
Οι ευνοϊκοί
αυτοί παράγοντες, όμως, εξασθενούν σταδιακά, ενώ οι
επιπτώσεις της ενεργειακής κρίσης δεν έχουν ακόμη περάσει
πλήρως στις τελικές τιμές των τροφίμων.
Οι οικονομολόγοι
της ΕΚΤ Elena Bobeica, Gerrit Koester, Friderike Kuik και
Christiane Nickel εξηγούν ότι η ενέργεια επηρεάζει το κόστος
σε πολλαπλά στάδια της παραγωγικής διαδικασίας. Εκτός από
την άμεση κατανάλωση καυσίμων, οι ανατιμήσεις επιβαρύνουν
τις μεταφορές, την παραγωγή λιπασμάτων, τη συσκευασία και τη
μεταποίηση των αγροτικών προϊόντων.
Η μετακύλιση
αυτών των αυξήσεων στις τιμές καταναλωτή δεν γίνεται αμέσως.
Ανάλογα με το προϊόν και το στάδιο της εφοδιαστικής
αλυσίδας, μπορεί να απαιτηθούν αρκετοί μήνες, ενώ οι
επιπτώσεις από την άνοδο του πετρελαίου ενδέχεται να
χρειαστούν ακόμη και χρόνια για να αποτυπωθούν πλήρως. Για
το φυσικό αέριο, η χρονική υστέρηση μπορεί να είναι ακόμη
μεγαλύτερη.
|
|
|
|
|
|
|
|

Ψωμί, ζυμαρικά, γαλακτοκομικά και κρέας στο επίκεντρο
Ισχυρότερες πιέσεις αναμένονται σε προϊόντα
που συνδέονται με ενεργοβόρες καλλιέργειες και παραγωγικές
διαδικασίες. Στην κατηγορία αυτή περιλαμβάνονται το σιτάρι,
το καλαμπόκι και το κριθάρι, αλλά και τα τελικά προϊόντα που
παράγονται από αυτά, όπως το ψωμί, τα ζυμαρικά και τα
αρτοσκευάσματα.
Η άνοδος των τιμών των δημητριακών μπορεί,
παράλληλα, να αυξήσει το κόστος των ζωοτροφών, μεταφέροντας
τις πιέσεις στην κτηνοτροφία και, στη συνέχεια, στις τιμές
του κρέατος και των γαλακτοκομικών προϊόντων.
Ιδιαίτερη ανησυχία προκαλεί η αύξηση του
κόστους των λιπασμάτων μετά τις διαταραχές στην εμπορική και
ενεργειακή τροφοδοσία που συνδέονται με τον αποκλεισμό των
Στενών του Ορμούζ. Σε αντίθεση με την ενεργειακή κρίση του
2022, οι σημερινές πιέσεις στην αγορά λιπασμάτων συνδέονται
τόσο με το υψηλότερο ενεργειακό κόστος όσο και με τους
περιορισμούς στην προσφορά.
Το φυσικό αέριο αποτελεί βασική πρώτη ύλη
για την παραγωγή λιπασμάτων. Επομένως, η αύξηση της τιμής
του επηρεάζει το κόστος καλλιέργειας δημητριακών, ελαιούχων
σπόρων, νωπών λαχανικών και πατάτας. Επιπλέον, αυξάνει τις
δαπάνες θέρμανσης των θερμοκηπίων, επιβαρύνοντας περαιτέρω
την παραγωγή ορισμένων νωπών προϊόντων.
Η ξηρασία μπορεί να προσθέσει έως 0,8
ποσοστιαίες μονάδες
Πέρα από την ενέργεια και τα λιπάσματα,
καθοριστικός παράγοντας για την πορεία των τιμών είναι η
επίδραση των ακραίων καιρικών φαινομένων στην ευρωπαϊκή
γεωργία.
Οι υψηλές θερμοκρασίες και η παρατεταμένη
ξηρασία που καταγράφηκαν το καλοκαίρι του 2026 σε μεγάλες
περιοχές της Ευρώπης επηρέασαν τις καλλιέργειες σε κρίσιμα
στάδια της παραγωγικής περιόδου. Σύμφωνα με τις εκτιμήσεις
των οικονομολόγων της ΕΚΤ, οι δυσμενείς καιρικές συνθήκες
ενδέχεται να προσθέσουν από 0,3 έως 0,8 ποσοστιαίες μονάδες
στον πληθωρισμό των τροφίμων της Ευρωζώνης μέσα στον επόμενο
χρόνο.
Η επίδραση δεν θα είναι ομοιόμορφη μεταξύ
των κρατών-μελών, καθώς θα εξαρτηθεί από τις τοπικές
συνθήκες παραγωγής και τη σύνθεση της κατανάλωσης κάθε
χώρας.
Σε αντίθεση με τις επιπτώσεις του
ενεργειακού κόστους, οι οποίες μεταφέρονται σταδιακά στην
αγορά, οι συνέπειες της ξηρασίας μπορούν να γίνουν
αντιληπτές ταχύτερα, καθώς περιορίζουν άμεσα την προσφορά
αγροτικών προϊόντων.
Ήδη τον Σεπτέμβριο, ο πληθωρισμός των μη
επεξεργασμένων τροφίμων αυξήθηκε στο 4%, κυρίως λόγω των
ανατιμήσεων στα λαχανικά. Αντίθετα, ο πληθωρισμός των
επεξεργασμένων τροφίμων υποχώρησε στο 0,4%. Πρόσθετη
αβεβαιότητα δημιουργεί και το φαινόμενο Ελ Νίνιο, το οποίο
μπορεί να επηρεάσει τις διεθνείς τιμές αγροτικών προϊόντων
μέσω των μεταβολών στις καιρικές συνθήκες και στις αποδόσεις
των καλλιεργειών.
Στο 3,4% η πρόβλεψη για το τρίτο τρίμηνο του
2027
Οι προβλέψεις της ΕΚΤ του Σεπτεμβρίου
τοποθετούν την κορύφωση του πληθωρισμού των τροφίμων στο
3,4% το τρίτο τρίμηνο του 2027, με σταδιακή αποκλιμάκωση στη
συνέχεια.
Η Τράπεζα επισημαίνει, πάντως, ότι η
σημερινή ενεργειακή κρίση διαφέρει από εκείνη του 2022. Η
τρέχουσα άνοδος του ενεργειακού κόστους είναι μικρότερης
έντασης και συνδέεται μέχρι στιγμής περισσότερο με το
πετρέλαιο και τα προϊόντα διύλισης παρά με το φυσικό αέριο.
Με βάση τις εκτιμήσεις της ΕΚΤ, η
αναμενόμενη κορύφωση του πληθωρισμού των τροφίμων εκτιμάται
ότι θα αντιστοιχεί περίπου στο ένα πέμπτο εκείνης που είχε
καταγραφεί μετά τη ρωσική εισβολή στην Ουκρανία. Παράλληλα,
η ζήτηση είναι σήμερα ασθενέστερη σε σχέση με το 2022,
γεγονός που ενδέχεται να περιορίσει τη δυνατότητα των
επιχειρήσεων να μετακυλίσουν ολόκληρη την αύξηση του κόστους
στους καταναλωτές.
Οι προβλέψεις, ωστόσο, συνοδεύονται από
σημαντική αβεβαιότητα. Ορισμένα υποδείγματα υποδεικνύουν ότι
οι ανατιμήσεις θα εκδηλωθούν με μεγαλύτερη χρονική
καθυστέρηση, ενώ άλλα προβλέπουν εντονότερη αύξηση σε
σύγκριση με τις τελευταίες επίσημες εκτιμήσεις.
Παρά τις διαφορές ως προς την ένταση και τον
χρόνο εκδήλωσης των πιέσεων, τα μοντέλα συγκλίνουν στην
εκτίμηση ότι ο πληθωρισμός των τροφίμων θα ενισχυθεί κατά τη
διάρκεια του 2027.
|
|
|
|
|
|
|
|
Τα τρόφιμα παραμένουν 30% ακριβότερα από το 2021
Η ανάλυση της ΕΚΤ εξηγεί και γιατί η
ακρίβεια στα τρόφιμα εξακολουθεί να επιβαρύνει τα ευρωπαϊκά
νοικοκυριά, παρά τη σημαντική επιβράδυνση του ετήσιου ρυθμού
αύξησης των τιμών.
Στο σύνολο της Ευρωζώνης, τα τρόφιμα είναι
περίπου 30% ακριβότερα σε σύγκριση με τα τέλη του 2021. Η
σωρευτική αύξηση παρουσιάζει μεγάλες αποκλίσεις μεταξύ των
κρατών-μελών, καθώς κυμαίνεται από περίπου 24% στη Φινλανδία
έως 48% στην Εσθονία.
Η ΕΚΤ επισημαίνει ότι, παρότι οι πραγματικοί
μισθοί έχουν ανακτήσει συνολικά τα επίπεδα πριν από την
πληθωριστική έξαρση, η εικόνα είναι διαφορετική όταν
εξετάζεται ειδικά η αγοραστική δύναμη για τρόφιμα. Οι
αποδοχές έχουν αυξηθεί, αλλά η αγοραστική τους αξία δεν
επαρκεί για την προμήθεια της ίδιας ποσότητας προϊόντων σε
σχέση με την περίοδο πριν από τις μεγάλες ανατιμήσεις.
Η πίεση είναι ιδιαίτερα αισθητή σε προϊόντα
συχνής κατανάλωσης, όπως ο καφές, η σοκολάτα, τα
γαλακτοκομικά και το κρέας, τα οποία έχουν επιβαρύνει
σημαντικά τον οικογενειακό προϋπολογισμό.
Το πρόβλημα αποτυπώνεται και στις
προτεραιότητες των Ευρωπαίων πολιτών. Σύμφωνα με έρευνα του
Ευρωβαρόμετρου που δημοσιεύθηκε στις 22 Σεπτεμβρίου, το 55%
των ερωτηθέντων θεωρεί ότι η διασφάλιση προσιτών τιμών στα
τρόφιμα πρέπει να αποτελεί κορυφαία προτεραιότητα για την
Ευρωπαϊκή Ένωση.
Το βασικό μήνυμα της ανάλυσης της ΕΚΤ είναι
ότι η υποχώρηση του πληθωρισμού δεν σημαίνει επιστροφή στις
προηγούμενες τιμές. Με τα τρόφιμα να παραμένουν σημαντικά
ακριβότερα από το 2021 και τις νέες πιέσεις από την
ενέργεια, τα λιπάσματα και τις καιρικές συνθήκες να μην
έχουν ακόμη αποτυπωθεί πλήρως, η ακρίβεια αναμένεται να
εξακολουθήσει να απασχολεί τα ευρωπαϊκά νοικοκυριά και το
2027.
|
|
|
|
|
|
|
|
Στεγαστική κρίση: Στα 4.360 ευρώ/τ.μ. η νεόδμητη κατοικία
στην Αθήνα – Απαιτούνται 16 χρόνια μισθών για ένα διαμέρισμα
70 τ.μ.
Σε ολοένα και
πιο δύσκολη υπόθεση εξελίσσεται η αγορά νεόδμητης κατοικίας
στην Αττική, καθώς οι τιμές πώλησης κινούνται πλέον κοντά ή
και πάνω από τα 4.300 ευρώ ανά τετραγωνικό μέτρο. Ο
συνδυασμός της περιορισμένης προσφοράς, του αυξημένου
κόστους κατασκευής και της απόστασης που χωρίζει τα
εισοδήματα από τις τιμές των ακινήτων καθιστά την απόκτηση
νέας κατοικίας απρόσιτη για μεγάλο μέρος των νοικοκυριών.
Το πρόβλημα βρέθηκε στο επίκεντρο των συζητήσεων στο πλαίσιο
της πρόσφατης
Prodexpo 2026,
με εκπροσώπους της αγοράς ακινήτων, των εταιρειών
διαχείρισης απαιτήσεων και των κατασκευαστικών ομίλων να
επισημαίνουν ότι η αντιμετώπιση της στεγαστικής κρίσης
απαιτεί κυρίως αύξηση της προσφοράς και ταχύτερη αξιοποίηση
του υφιστάμενου κτιριακού αποθέματος.
Όπως ανέφερε ο Γιάννης Ρεβύθης, ιδρυτής και γενικός
διευθυντής της
Revithis Real
Estate,
το σημερινό κόστος κατασκευής κυμαίνεται μεταξύ 2.000 και
2.500 ευρώ ανά τετραγωνικό μέτρο. Όταν συνυπολογιστούν η
αξία της γης και το εργολαβικό περιθώριο, οι κατασκευαστές
χρειάζεται να διαθέσουν τα νέα ακίνητα στην αγορά σε τιμές
που ξεπερνούν τα 4.000 ευρώ ανά τετραγωνικό μέτρο.
Ο ίδιος άσκησε
κριτική στην προσέγγιση της κυβέρνησης για την αντιμετώπιση
του στεγαστικού προβλήματος, υποστηρίζοντας ότι οι
ιδιαιτερότητες της ελληνικής αγοράς δεν αντιμετωπίζονται με
τον ίδιο τρόπο όπως στις υπόλοιπες ευρωπαϊκές χώρες. Όπως
σημείωσε, περίπου ο μισός πληθυσμός της χώρας συγκεντρώνεται
στην Αττική, όπου η ζήτηση για αγορά και ενοικίαση κατοικιών
παραμένει ιδιαίτερα υψηλή. Κατά συνέπεια, η συγκέντρωση του
πληθυσμού στα μεγάλα αστικά κέντρα αποτελεί βασικό παράγοντα
της στεγαστικής πίεσης.
Παράλληλα, ο
κ. Ρεβύθης αναφέρθηκε και στην αύξηση του φόρου μεταβίβασης
στο 15% για αγοραστές από τρίτες χώρες, μέτρο που, όπως
είπε, ανακοινώθηκε στο πλαίσιο των εξαγγελιών της ΔΕΘ.
Η Αθήνα μεταξύ
των ακριβότερων ευρωπαϊκών πόλεων σε σχέση με τους μισθούς
Το μέγεθος του προβλήματος αποτυπώνεται στα στοιχεία της
Deloitte για
την ευρωπαϊκή αγορά κατοικίας. Η μέση τιμή πώλησης νεόδμητων
κατοικιών στην Αθήνα ανέρχεται σε 4.360 ευρώ ανά τετραγωνικό
μέτρο, ενώ για την αγορά ενός διαμερίσματος 70 τ.μ.
απαιτούνται εισοδήματα που αντιστοιχούν σε περίπου 16 χρόνια
μικτών μισθών.
Σύμφωνα με τον Χρήστο Κοσμά,
Partner,
Strategy
& Transactions
και Real
Estate Leader
της Deloitte,
η Αθήνα κατατάσσεται πλέον ως η τρίτη ακριβότερη πόλη στην
Ευρώπη σε σχέση με την αγοραστική δύναμη των κατοίκων της.
Στην αντίστοιχη περσινή έρευνα βρισκόταν στη δεύτερη θέση,
όταν για την απόκτηση ενός αντίστοιχου διαμερίσματος
απαιτούνταν περίπου 15 χρόνια μισθών.
Η επιδείνωση
του δείκτη καταδεικνύει ότι, παρά τις μεταβολές στον ρυθμό
αύξησης των τιμών, η πρόσβαση στην ιδιοκατοίκηση εξακολουθεί
να γίνεται δυσκολότερη σε σχέση με τα εισοδήματα των
νοικοκυριών.
Οι προσδοκίες
των πωλητών και η επιβράδυνση των ανατιμήσεων
Ένα ακόμη
ζήτημα που επηρεάζει τη λειτουργία της αγοράς είναι η
απόσταση μεταξύ των τιμών που ζητούν οι ιδιοκτήτες και
εκείνων που είναι διατεθειμένοι να πληρώσουν οι υποψήφιοι
αγοραστές.
Ο Λευτέρης Ποταμιάνος, πρόεδρος της Π.Ο.Σ.Μ.Α.Σ.,
υπογράμμισε ότι οι επαγγελματίες του κλάδου οφείλουν να
ενημερώνουν σωστά τους ιδιοκτήτες για τις πραγματικές
συνθήκες της αγοράς. Διαφορετικά, οι υπερβολικές προσδοκίες
ως προς το τίμημα μπορεί να δυσχεραίνουν τις συναλλαγές και
να δημιουργούν στρεβλώσεις. Την αναντιστοιχία μεταξύ των
απαιτήσεων των πωλητών και των δυνατοτήτων των αγοραστών
επισήμανε και ο Νίκος Γαλάτης, διευθύνων σύμβουλος της
Golden Home.
Την ίδια στιγμή, τα στοιχεία του
Spitogatos.gr
δείχνουν ότι ο ετήσιος ρυθμός αύξησης των ζητούμενων τιμών
διαμορφώθηκε στο 5% κατά το τελευταίο δωδεκάμηνο, το
χαμηλότερο επίπεδο από την έναρξη της μεταπολιτευτικής
περιόδου ανόδου των τιμών μετά την οικονομική κρίση.
Ο διευθύνων
σύμβουλος της πλατφόρμας, Δημήτρης Μελαχροινός, εκτιμά ότι η
περιορισμένη προσφορά αντανακλά τόσο την ανισορροπία της
αγοράς όσο και την αδυναμία των ελληνικών νοικοκυριών να
ανταποκριθούν στα σημερινά επίπεδα τιμών.
Η επιβράδυνση,
ωστόσο, δεν είναι ομοιόμορφη σε όλες τις κατηγορίες
ακινήτων. Στα ακίνητα με τιμή κάτω των 250.000 ευρώ, τα
οποία συγκεντρώνουν και το μεγαλύτερο αγοραστικό ενδιαφέρον,
οι ζητούμενες τιμές συνεχίζουν να αυξάνονται με ταχύτερο
ρυθμό. Αντίθετα, στην κατηγορία ακινήτων αξίας άνω των
500.000 ευρώ, οι τιμές εμφανίζουν τάσεις σχετικής
σταθεροποίησης.
Η
διαφοροποίηση αυτή αναδεικνύει ότι η μεγαλύτερη πίεση
εντοπίζεται στην αγορά κατοικιών που θα μπορούσαν να
καλύψουν τις ανάγκες της μεσαίας εισοδηματικής κατηγορίας.
Το βασικό έλλειμμα, όπως σημείωσε ο κ. Μελαχροινός, αφορά
την προσιτή κατοικία.
Τα πολεοδομικά
προβλήματα κρατούν ακίνητα εκτός αγοράς
Τη δυσκολία αξιοποίησης των ακινήτων που διαχειρίζονται οι
servicers
ανέδειξε και η Λίλα Πατεράκη, Chief
Real
Estate Services
Officer
της doValue
Greece
Real Estate
Services.
Σύμφωνα με την
ίδια, εκτιμάται ότι το 15%-30% των ακινήτων αντιμετωπίζει
σοβαρά πολεοδομικά προβλήματα, τα οποία συνδέονται με την
κατηγορία 5 των αυθαιρέτων. Οι εκκρεμότητες αυτές
επιμηκύνουν σημαντικά τον χρόνο που απαιτείται μέχρι ένα
ακίνητο να μπορέσει να διατεθεί στην αγορά.
Ενδεικτικό
είναι ότι σε άλλες χώρες η προετοιμασία ενός ακινήτου για
πώληση ολοκληρώνεται μέσα σε έξι έως δώδεκα μήνες, ενώ στην
Ελλάδα η αντίστοιχη διαδικασία συχνά ξεπερνά τα δύο χρόνια.
Όπως τόνισε η
κ. Πατεράκη, το βασικό πρόβλημα δεν είναι απαραίτητα η
εξεύρεση αγοραστή, αλλά η δυνατότητα να καταστεί πρώτα το
ακίνητο διαθέσιμο. Από τη στιγμή που ολοκληρωθεί η
προετοιμασία του, ο χρόνος που απαιτείται για την πώλησή του
μπορεί να είναι μικρότερος των τριών μηνών.
Παράλληλα,
σημαντικές δυνατότητες ενδέχεται να προκύψουν από την αλλαγή
χρήσης παλαιότερων κτιρίων. Μεταξύ των εναλλακτικών που
εξετάζονται περιλαμβάνονται η δημιουργία φοιτητικών εστιών,
κατοικιών για μακροχρόνια μίσθωση και εγκαταστάσεων
φιλοξενίας ηλικιωμένων. Η αξιοποίηση του υφιστάμενου
κτιριακού αποθέματος θα μπορούσε να ενισχύσει την προσφορά
χωρίς να εξαρτάται αποκλειστικά από την κατασκευή νέων
κατοικιών.
Ανάγκη για
κίνητρα και νέα χρηματοδοτικά εργαλεία
Η προσιτή
κατοικία προσελκύει πλέον και το ενδιαφέρον των επενδυτών,
ωστόσο η ανάπτυξη σχετικών έργων προϋποθέτει αλλαγές στο
θεσμικό πλαίσιο και στενότερη συνεργασία μεταξύ ιδιωτικού
και δημόσιου τομέα.
Ο Νίκος Δήμτσας, αναπληρωτής διευθύνων σύμβουλος της
Dimand,
χαρακτήρισε το στεγαστικό πρόβλημα ιδιαίτερα σύνθετο και
υπογράμμισε την ανάγκη υιοθέτησης μέτρων που θα ενθαρρύνουν
την κατασκευή περισσότερων κατοικιών. Μεταξύ των προτάσεών
του περιλαμβάνεται ο περιορισμός του ΦΠΑ στην κατασκευή,
μέτρο που, όπως ανέφερε, έχει εφαρμοστεί και σε άλλες
ευρωπαϊκές χώρες, μεταξύ των οποίων η Ιταλία.
Κατά τον ίδιο,
η αντιμετώπιση του προβλήματος απαιτεί ουσιαστική αύξηση της
προσφοράς, πρόσβαση σε χρηματοδότηση χαμηλού κόστους και
μεγάλης διάρκειας, καθώς και πολεοδομικά κίνητρα που θα
καταστήσουν περισσότερα έργα οικονομικά βιώσιμα.
Στο ίδιο πλαίσιο, ο Μάξιμος Καλατζής, διευθύνων σύμβουλος
της
Makt,
επισήμανε ότι η προσιτή κατοικία αποτελεί πρόκληση σε
ολόκληρη την Ευρώπη, αλλά στην Ελλάδα η κατάσταση
επιβαρύνεται από τη μεγάλη απόσταση μεταξύ μισθών και τιμών
ακινήτων.
Όπως ανέφερε,
το κατασκευαστικό κόστος έχει αυξηθεί κατά περίπου 50% σε
σχέση με την περίοδο πριν από την πανδημία, επιβαρύνοντας
σημαντικά τη δυνατότητα ανάπτυξης νέων κατοικιών σε προσιτές
τιμές.
Αναφερόμενος στην πρόταση για την ανάπτυξη κατοικιών με
στόχο τη μακροχρόνια εκμίσθωση, γνωστή ως «build
to rent»,
σημείωσε ότι το καθαρό όφελος για έναν κατασκευαστή δεν
υπερβαίνει το 15%, γεγονός που καθιστά κρίσιμη τη διαμόρφωση
κατάλληλων κινήτρων για την προσέλκυση επενδύσεων.
Παράλληλα,
υποστήριξε ότι η πρόοδος στον πολεοδομικό σχεδιασμό
παραμένει αργή, επισημαίνοντας ότι δεν έχει ολοκληρωθεί ούτε
ένα Τοπικό Πολεοδομικό Σχέδιο. Ως θετική εξέλιξη, πάντως,
ανέφερε τη θεσμοθέτηση της δυνατότητας μετατροπής ολόκληρων
κτιρίων σε κατοικίες ή γκαράζ.
Το συμπέρασμα
που προκύπτει από τις παρεμβάσεις των εκπροσώπων της αγοράς
είναι ότι η στεγαστική κρίση δεν μπορεί να αντιμετωπιστεί
μόνο με μέτρα που ενισχύουν τη ζήτηση ή περιορίζουν
επιμέρους επιβαρύνσεις. Η αύξηση της διαθέσιμης κατοικίας, η
ταχύτερη άρση των πολεοδομικών εμποδίων, η αξιοποίηση των
ακινήτων που παραμένουν ανενεργά και η δημιουργία βιώσιμων
επενδυτικών κινήτρων αποτελούν βασικές προϋποθέσεις για τη
σταδιακή εξισορρόπηση της αγοράς.
|
|
|
|
|
|
|
|
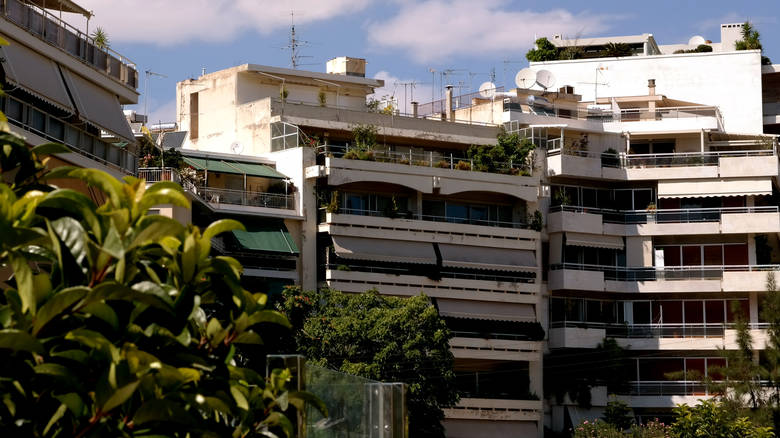
Μία στις τρεις κατοικίες στην Ελλάδα παραμένει κενή – Γιατί
δεν πέφτουν τα ενοίκια
Περίπου μία
στις τρεις κατοικίες στην Ελλάδα είναι κενή, την ώρα που η
αναζήτηση προσιτής στέγης εξελίσσεται σε ολοένα μεγαλύτερη
πρόκληση για χιλιάδες νοικοκυριά. Για τους εργαζομένους που
διαθέτουν σημαντικό μέρος του μηνιαίου εισοδήματός τους για
την πληρωμή του ενοικίου, το μέγεθος του ανενεργού
οικιστικού αποθέματος δημιουργεί εύλογα ερωτήματα. Γιατί,
παρά τον μεγάλο αριθμό άδειων σπιτιών, η εύρεση μιας
οικονομικά προσιτής κατοικίας παραμένει τόσο δύσκολη;
Η απάντηση που
δίνει το ΙΟΒΕ βρίσκεται σε μεγάλο βαθμό στη γεωγραφική
κατανομή των ακινήτων. Οι κατοικίες που παραμένουν κενές δεν
βρίσκονται κατ’ ανάγκη στις περιοχές όπου καταγράφεται η
μεγαλύτερη στεγαστική ανάγκη. Στην Αττική, όπου
συγκεντρώνεται σημαντικό μέρος της οικονομικής
δραστηριότητας και της ζήτησης για κατοικίες, το ποσοστό των
κενών σπιτιών είναι το χαμηλότερο στη χώρα. Αντίθετα, μεγάλο
μέρος του ανενεργού αποθέματος αφορά εξοχικές ή
δευτερεύουσες κατοικίες στην περιφέρεια.
Η τοποθεσία
είναι καθοριστική για τη στεγαστική κρίση
Η ύπαρξη ενός
άδειου ακινήτου σε μια περιοχή με περιορισμένη ζήτηση δεν
σημαίνει ότι αυτό μπορεί να καλύψει τις ανάγκες ενός
εργαζομένου που αναζητά σπίτι κοντά στον τόπο εργασίας του
στην Αθήνα. Το πρόβλημα, επομένως, δεν αφορά μόνο τον
συνολικό αριθμό των κατοικιών, αλλά και το πού βρίσκονται,
σε ποια κατάσταση είναι και κατά πόσο μπορούν να διατεθούν
άμεσα προς ενοικίαση.
Το ΙΟΒΕ
επισημαίνει ότι η συγκέντρωση θέσεων εργασίας και
οικονομικών δραστηριοτήτων στην Αττική ενισχύει τη ζήτηση
για κατοικίες στην περιοχή. Παράλληλα, η μείωση του μέσου
μεγέθους των νοικοκυριών δημιουργεί ανάγκη για περισσότερες,
μικρότερες κατοικίες, αυξάνοντας περαιτέρω τις απαιτήσεις
από την αγορά.
Ο αριθμός των
κενών ακινήτων δεν αποτυπώνει, συνεπώς, το πραγματικό
μέγεθος της προσφοράς που είναι διαθέσιμη για να καλύψει τις
ανάγκες των ενοικιαστών. Στην εικόνα προστίθενται οι
κατοικίες που αξιοποιούνται μέσω βραχυχρόνιων μισθώσεων,
καθώς και ακίνητα που συνδέονται με μη εξυπηρετούμενα δάνεια
και παραμένουν σε διαδικασίες ρύθμισης ή πλειστηριασμού.
Οι
συγκεκριμένες κατηγορίες δεν ταυτίζονται με το σύνολο των
κενών κατοικιών. Δείχνουν, ωστόσο, ότι ένα μέρος του
οικιστικού αποθέματος δεν είναι άμεσα διαθέσιμο για
μακροχρόνια μίσθωση, περιορίζοντας τις επιλογές των
νοικοκυριών που αναζητούν στέγη.
Την ίδια
στιγμή, η οικοδομική δραστηριότητα ανακάμπτει μετά τη μεγάλη
κάμψη που σημειώθηκε κατά τη διάρκεια της οικονομικής
κρίσης. Ωστόσο, οι επενδύσεις σε κατοικίες ως ποσοστό του
ΑΕΠ εξακολουθούν να υπολείπονται του ευρωπαϊκού μέσου όρου.
Το αυξημένο κόστος των οικοδομικών υλικών, της ενέργειας και
της χρηματοδότησης επιβαρύνει την κατασκευή νέων κατοικιών,
δυσχεραίνοντας την ταχύτερη αύξηση της προσφοράς.
Στεγαστικά
δάνεια: Μακριά από τα επίπεδα του 2007
Ένας ακόμη
παράγοντας που επηρεάζει την αγορά είναι η σημαντική
υποχώρηση της στεγαστικής πίστης προς τα ελληνικά
νοικοκυριά. Σύμφωνα με τα στοιχεία που παραθέτει το ΙΟΒΕ, οι
νέες εκταμιεύσεις στεγαστικών δανείων ανήλθαν το 2025 σε
περίπου 2,1 δισ. ευρώ, έναντι περίπου 15 δισ. ευρώ το 2007.
Η αύξηση των
επιτοκίων κατά την περίοδο 2022-2024 συνέβαλε στην
επιβράδυνση της στεγαστικής χρηματοδότησης. Ωστόσο, σύμφωνα
με την ανάλυση του ΙΟΒΕ, η εξέλιξη των επιτοκίων δεν επαρκεί
για να εξηγήσει τη μεγάλη απόσταση από τα επίπεδα που
καταγράφονταν πριν από την κρίση.
Την ίδια ώρα,
η ζήτηση από το εξωτερικό έχει συμβάλει στην άνοδο των τιμών
των κατοικιών από το 2018, με σημαντικό ρόλο να αποδίδεται
και στο πρόγραμμα της Χρυσής Βίζας. Έτσι, η περιορισμένη
δυνατότητα χρηματοδότησης των ελληνικών νοικοκυριών
συνυπάρχει με μια αγορά στην οποία οι τιμές κατοικιών έχουν
αυξηθεί σημαντικά.
Το αποτέλεσμα
είναι ότι η απόκτηση κατοικίας γίνεται δυσκολότερη για όσους
βασίζονται κυρίως στο εισόδημά τους και στην πρόσβαση σε
στεγαστικό δανεισμό. Η πίεση δεν περιορίζεται στους
υποψήφιους αγοραστές, αλλά επηρεάζει και την αγορά
ενοικίασης, καθώς όσοι δεν μπορούν να αγοράσουν σπίτι
παραμένουν για μεγαλύτερο διάστημα στο μισθωμένο ακίνητο.
Η
αξιοποίηση των κενών κατοικιών δεν αρκεί από μόνη της
Η επαναφορά
κλειστών ακινήτων στη μακροχρόνια μίσθωση αποτελεί μία από
τις βασικές παρεμβάσεις για την αντιμετώπιση της στεγαστικής
πίεσης. Στο πλαίσιο της στρατηγικής που εξετάζει το ΙΟΒΕ, οι
επιδοτήσεις για ανακαινίσεις και τα φορολογικά κίνητρα
μπορούν να ενθαρρύνουν τους ιδιοκτήτες να αξιοποιήσουν
κατοικίες που παραμένουν ανενεργές.
Ωστόσο, η
ενεργοποίηση του υφιστάμενου αποθέματος δεν αρκεί για να
αντιμετωπιστεί συνολικά το πρόβλημα. Απαιτείται παράλληλα η
κατασκευή νέων κατοικιών, ιδιαίτερα σε περιοχές όπου η
ζήτηση είναι υψηλή και η διαθέσιμη προσφορά περιορισμένη.
Διαφορετικά,
ακόμη και προγράμματα που διευκολύνουν την πρόσβαση στην
αγορά, όπως το «Σπίτι μου», ενδέχεται να οδηγήσουν σε
πρόσθετες πιέσεις στις τιμές, εάν η ενίσχυση της αγοραστικής
δυνατότητας δεν συνοδευτεί από αντίστοιχη αύξηση του αριθμού
των διαθέσιμων ακινήτων.
Το βασικό
συμπέρασμα είναι ότι το στεγαστικό πρόβλημα στην Ελλάδα δεν
μπορεί να αποτιμηθεί μόνο με βάση τον αριθμό των κενών
κατοικιών. Η γεωγραφική τους κατανομή, η κατάστασή τους, η
δυνατότητα χρηματοδότησης της αγοράς και ο ρυθμός κατασκευής
νέων σπιτιών καθορίζουν πόσο από αυτό το απόθεμα μπορεί
πραγματικά να συμβάλει στην κάλυψη των στεγαστικών αναγκών.
Χωρίς περισσότερες διαθέσιμες κατοικίες στα σημεία όπου
συγκεντρώνεται η ζήτηση, η πίεση σε ενοίκια και τιμές
δύσκολα θα υποχωρήσει ουσιαστικά.
|
|
|
|
|
|