|
00:01 -
23/09/26 |
|
|
|
|
|
Ελληνική οικογένεια: Η δημογραφική συρρίκνωση συνεχίζεται
παρά τη βελτίωση των εισοδημάτων
Η ελληνική οικογένεια βρίσκεται σε μια βαθιά
δημογραφική και κοινωνική μετάβαση, η οποία
δεν φαίνεται να αποτελεί άμεση συνέπεια της οικονομικής
δυσπραγίας. Αντίθετα, η μεταμόρφωση του οικογενειακού
μοντέλου εξελίσσεται σε μια περίοδο κατά την οποία το εθνικό
διαθέσιμο εισόδημα, η απασχόληση και αρκετοί
κοινωνικοοικονομικοί δείκτες παρουσιάζουν βελτίωση.
Τα στοιχεία της
ΕΛΣΤΑΤ καταγράφουν τη σταδιακή απομάκρυνση από τον
παραδοσιακό οικογενειακό πυρήνα, με περισσότερα μονοπρόσωπα
νοικοκυριά, λιγότερους γάμους, αύξηση των διαζυγίων και
σημαντική υποχώρηση των γεννήσεων.
Αυξάνεται το
εισόδημα, αλλά αλλάζει η οικογένεια
Το κατώφλι κινδύνου φτώχειας αυξήθηκε στα
7.020 ευρώ το 2025, από 6.510 ευρώ το 2024,
5.269 ευρώ το 2020 και 4.608 ευρώ το 2014.
Καθώς το συγκεκριμένο όριο αντιστοιχεί στο
60% του εθνικού διάμεσου ισοδύναμου εισοδήματος, η άνοδός
του αποτυπώνει τη βελτίωση της συνολικής εισοδηματικής
βάσης. Το εθνικό διάμεσο εισόδημα διαμορφώθηκε το 2025 στα
11.700 ευρώ, έναντι 10.850 ευρώ το 2024,
σημειώνοντας αύξηση 850 ευρώ ή 7,83%.
Με άλλα λόγια,
το 50% του πληθυσμού είχε εισόδημα χαμηλότερο από 11.700
ευρώ, ενώ το υπόλοιπο 50% είχε εισόδημα υψηλότερο από το
συγκεκριμένο ποσό.
Η εξέλιξη αυτή
δείχνει ότι η συρρίκνωση του παραδοσιακού οικογενειακού
μοντέλου δεν μπορεί να αποδοθεί αποκλειστικά στη φτώχεια.
Πρόκειται για μια ευρύτερη πολιτισμική, κοινωνική και
δημογραφική αλλαγή, η οποία συντελείται παράλληλα με τη
βελτίωση ορισμένων βασικών οικονομικών μεγεθών.
Τα μονοπρόσωπα
νοικοκυριά αυξάνονται
Η εικόνα της Απογραφής Πληθυσμού αποτυπώνει
με σαφήνεια την ταχύτητα της αλλαγής. Τα μονοπρόσωπα
νοικοκυριά αυξήθηκαν κατά 32%, φτάνοντας τα
1.401.443, έναντι 1.061.547 στην Απογραφή του 2011.
Παράλληλα, τα
πολυμελή νοικοκυριά περιορίζονται αισθητά. Τα νοικοκυριά με
τέσσερα μέλη μειώθηκαν κατά 11,2%, στα 645.032, ενώ εκείνα
με πέντε μέλη και άνω υποχώρησαν κατά 14,8%, στα 264.197.
Τα νοικοκυριά
δύο μελών αυξήθηκαν ελαφρά, φτάνοντας τα 1.232.487, και
αποτελούν πλέον τη δεύτερη μεγαλύτερη κατηγορία. Η τάση
δείχνει ότι η ελληνική κοινωνία μετακινείται σταδιακά προς
μικρότερες και περισσότερο ευέλικτες μορφές συμβίωσης.
Την ίδια στιγμή,
ο μόνιμος πληθυσμός της χώρας μειώθηκε κατά 3,1%, στα
10.482.487 άτομα. Ιδιαίτερα έντονη ήταν η υποχώρηση στις
ηλικίες 0-9 ετών, όπου καταγράφηκε μείωση 16,3%. Αντίθετα, ο
πληθυσμός ηλικίας 80 ετών και άνω αυξήθηκε κατά 31,3%.
Λιγότεροι γάμοι,
περισσότερα σύμφωνα συμβίωσης
Η αλλαγή δεν
περιορίζεται στη σύνθεση των νοικοκυριών, αλλά επεκτείνεται
και στις μορφές οικογενειακής συμβίωσης.
Τα σύμφωνα συμβίωσης ανήλθαν σε
14.486 το 2024, έναντι μόλις 581 το 2013,
καταγράφοντας αύξηση 2.165,4%. Αντίθετα, οι
γάμοι μειώθηκαν στους 36.649 το 2024, από 51.256 το 2013.
Οι θρησκευτικοί
γάμοι υποχώρησαν στους 19.695, από 25.624, ενώ οι πολιτικοί
γάμοι μειώθηκαν στους 16.954, από 25.632.
Παράλληλα, ο
αριθμός των διαζευγμένων αυξήθηκε κατά 45,8%, φτάνοντας τα
484.237 άτομα. Τα συναινετικά διαζύγια αποτέλεσαν τη
μεγαλύτερη κατηγορία, με 12.805 υποθέσεις, ενώ τα άτομα σε
διάσταση αυξήθηκαν κατά 62%, στα 112.977.
Η πλειονότητα
των διαζυγίων αφορά γάμους διάρκειας άνω των δέκα ετών. Το
2024 καταγράφηκαν 10.314 διαζύγια σε αυτή την κατηγορία,
γεγονός που καταδεικνύει ότι η διάλυση των οικογενειακών
δεσμών δεν αφορά μόνο νεότερα ζευγάρια.
|
|
|
|
|
|
|
|
Το δημογραφικό πρόβλημα βαθαίνει
Η μεταβολή του οικογενειακού μοντέλου
συνδέεται άμεσα με την επιδείνωση των δημογραφικών
δεδομένων.
Ο δείκτης ολικής γονιμότητας υποχώρησε στο
1,2 παιδί ανά γυναίκα το 2024, από 1,3 το 2013, παραμένοντας
πολύ κάτω από το όριο αναπλήρωσης των γενεών, το οποίο
υπολογίζεται σε περίπου 2,1 παιδιά ανά γυναίκα.
Παράλληλα, η μέση ηλικία της μητέρας κατά τη
γέννηση αυξήθηκε στα 32,1 έτη, από 30,9 έτη το 2013. Οι
γεννήσεις μειώθηκαν στις 68.467 το 2024, έναντι 94.134 το
2013.
Με 126.916 θανάτους, το φυσικό ισοζύγιο της
χώρας διαμορφώθηκε σε -58.449 άτομα. Η διαφορά μεταξύ
γεννήσεων και θανάτων ενισχύει τη δημογραφική συρρίκνωση και
επιταχύνει τη γήρανση του πληθυσμού.
Οι γεννήσεις εντός συμφώνου συμβίωσης
αυξήθηκαν στις 9.393 το 2024, από μόλις 252 το 2013, ενώ οι
γεννήσεις εκτός γάμου ανήλθαν σε 6.756.
Ο δείκτης γήρανσης αυξήθηκε στο 182,0, από
138,5 το 2013, ενώ ο δείκτης εξάρτησης διαμορφώθηκε στο
57,4. Το προσδόκιμο ζωής κατά τη γέννηση ανήλθε στα 79,4 έτη
για τους άνδρες και στα 84,4 έτη για τις γυναίκες.
Η αγορά εργασίας βελτιώνεται
Η δημογραφική μετατόπιση εξελίσσεται σε ένα
περιβάλλον αισθητής βελτίωσης της αγοράς εργασίας.
Το ποσοστό ανεργίας υποχώρησε στο 8,9% το
2025, από 10,1% το 2024, 11,1% το 2023 και 26,5% το 2014. Ο
αριθμός των απασχολουμένων αυξήθηκε στους 4.339.700, έναντι
3.536.200 το 2014.
Σημαντική ήταν και η μείωση του πληθυσμού
που ζει σε νοικοκυριά χωρίς κανέναν εργαζόμενο. Στις ηλικίες
18-59 ετών, το ποσοστό μειώθηκε στο 6,5%, που αντιστοιχεί σε
348.104 άτομα, από 18,8% ή 1.114.444 άτομα το 2014.
Στα παιδιά ηλικίας 0-17 ετών, το αντίστοιχο
ποσοστό υποχώρησε στο 3,9%, από 11,3%. Οι μακροχρόνια
άνεργοι μειώθηκαν στο 3,7% μεταξύ των ανδρών και στο 6,5%
μεταξύ των γυναικών, ενώ η εργασιακή φτώχεια περιορίστηκε
στο 9,7%, από 13,4% το 2014.
Υποχωρούν οι δείκτες φτώχειας και ανισότητας
Η βελτίωση της απασχόλησης έχει συμβάλει στη
μείωση αρκετών δεικτών φτώχειας και κοινωνικού αποκλεισμού.
Το ποσοστό του πληθυσμού που βρίσκεται σε
κίνδυνο φτώχειας ή κοινωνικού αποκλεισμού μειώθηκε στο 27,5%
το 2025, από 32,6% το 2016. Παράλληλα, το ποσοστό των ατόμων
που αντιμετωπίζουν υλική και κοινωνική στέρηση υποχώρησε στο
14,9%, από 18,4%.
Με βάση το σταθερό κατώφλι φτώχειας του
2008, ο σχετικός δείκτης μειώθηκε στο 28,1% το 2025, από 48%
το 2014. Το βάθος της φτώχειας περιορίστηκε στο 21,7%, από
31,3%.
Βελτίωση καταγράφηκε και στην ανισοκατανομή
εισοδήματος. Ο δείκτης S80/S20 υποχώρησε στο 5,18, από 6,5
το 2014, ενώ ο συντελεστής Gini μειώθηκε στο 31,6%, από
34,5%.
Το κόστος ζωής στα μικρότερα νοικοκυριά
Η διάρθρωση των καταναλωτικών δαπανών
αποτυπώνει, ωστόσο, τις πιέσεις που εξακολουθούν να
αντιμετωπίζουν τα νοικοκυριά.
Τα τρόφιμα και τα μη αλκοολούχα ποτά
απορροφούν το 20,7% του οικογενειακού προϋπολογισμού. Η
στέγαση αντιστοιχεί στο 14,4% των μηνιαίων αγορών, ενώ οι
μεταφορές αντιπροσωπεύουν το 13,3%.
Οι δαπάνες υγείας ανέρχονται στο 7,8%, τα
ξενοδοχεία και τα εστιατόρια στο 11,8%, ενώ η εκπαίδευση
απορροφά το 3,5% του προϋπολογισμού.
Ενδεικτική των μεταβολών στην κατανάλωση
είναι και η υποχώρηση της μηνιαίας κατανάλωσης ελαιολάδου, η
οποία μειώθηκε στα 1,63 λίτρα το 2024, από 3,05 λίτρα το
2015.
Σε ό,τι αφορά τη στέγαση, το 70,1% των
νοικοκυριών δηλώνει ότι διαθέτει πλήρη ιδιοκτησία κατοικίας
χωρίς οικονομικές υποχρεώσεις. Αντίθετα, το ποσοστό των
νοικοκυριών που αποπληρώνουν στεγαστικό δάνειο υποχώρησε στο
4,9%, από 12,2% το 2013.
Η χρήση φυσικού αερίου για θέρμανση αυξήθηκε
στο 18,4%, από 8,9% το 2013, ενώ η πρόσβαση στο διαδίκτυο
έφτασε στο 88,7% των νοικοκυριών. Παρά ταύτα, η στενότητα
χώρου εξακολουθεί να επηρεάζει το 28,3% του πληθυσμού.
Μια αλλαγή με βαθιές κοινωνικές συνέπειες
Η συνολική εικόνα δείχνει ότι η ελληνική
οικογένεια δεν συρρικνώνεται αποκλειστικά εξαιτίας της
οικονομικής δυσπραγίας. Η αύξηση των μονοπρόσωπων
νοικοκυριών, η άνοδος των συμφώνων συμβίωσης, η μείωση των
γάμων, η αύξηση των διαζυγίων και η υποχώρηση των γεννήσεων
συνθέτουν μια ευρύτερη αλλαγή στον τρόπο με τον οποίο οι
πολίτες οργανώνουν τη ζωή και τις οικογενειακές τους
σχέσεις.
Η οικονομική βελτίωση δεν φαίνεται να
αναστρέφει αυτή την τάση. Αντίθετα, η Ελλάδα εισέρχεται σε
μια νέα δημογραφική πραγματικότητα, με μικρότερα νοικοκυριά,
λιγότερα παιδιά, υψηλότερο προσδόκιμο ζωής και ολοένα
μεγαλύτερη αναλογία ηλικιωμένων στον πληθυσμό.
|
|
|
|
|
|
|
|

Εργασία υπό πίεση: 8 στους 10 εργαζόμενους βιώνουν έντονο
άγχος – Πού καταγράφονται τα υψηλότερα ποσοστά
Ένα ιδιαίτερα πιεστικό εργασιακό περιβάλλον περιγράφει η νέα
μελέτη του Ινστιτούτου Εργασίας της ΓΣΕΕ, καθώς η
καθημερινότητα για μεγάλο μέρος των εργαζομένων συνδέεται
πλέον με υψηλές απαιτήσεις, αυστηρά χρονοδιαγράμματα και
συνεχή ψυχολογική επιβάρυνση.
Τα ευρήματα δείχνουν ότι η πίεση δεν περιορίζεται στον χώρο
εργασίας. Για περισσότερους από τους μισούς εργαζομένους, οι
απαιτήσεις της δουλειάς επηρεάζουν πλέον άμεσα τον χρόνο,
τις σχέσεις και γενικότερα την προσωπική και κοινωνική ζωή.
Το άγχος έχει γίνει καθημερινότητα
Η ένταση της εργασίας αποτυπώνεται με σαφήνεια στα στοιχεία
της έρευνας.
Το 87% των εργαζομένων δηλώνει ότι βρίσκεται συχνά ή διαρκώς
αντιμέτωπο με συνθήκες άγχους, ενώ το 73% αναφέρει ότι
εργάζεται υπό αυστηρά χρονικά περιθώρια.
Το πρόβλημα εμφανίζεται σε όλες τις ηλικιακές κατηγορίες.
Στους εργαζομένους ηλικίας 17-34 ετών, το 47% δηλώνει ότι
αισθάνεται εργασιακή πίεση «πάντα» ή «τις περισσότερες
φορές». Στην ηλικιακή ομάδα 35-54 ετών το ποσοστό αυξάνεται
στο 50%, ενώ για τους εργαζομένους άνω των 55 ετών φτάνει το
53%.
Η πίεση, μάλιστα, δεν σταματά όταν τελειώνει το ωράριο. Το
51% των εργαζομένων εκτιμά ότι η ψυχολογική επιβάρυνση από
την εργασία έχει αρνητικές συνέπειες στην προσωπική και
κοινωνική του ζωή.
Στην ηλικιακή ομάδα 35-54 ετών το αντίστοιχο ποσοστό φτάνει
το 57%, ενώ στους εργαζομένους άνω των 55 ετών ανέρχεται στο
52%.
Ποιοι κλάδοι εμφανίζουν τη μεγαλύτερη ένταση
Η εντατικοποίηση της εργασίας δεν κατανέμεται ομοιόμορφα
στην οικονομία.
Τα υψηλότερα ποσοστά καταγράφονται στον κλάδο της
εκπαίδευσης, όπου φτάνουν το 79%, ενώ ακολουθούν οι
επιστημονικές και τεχνικές δραστηριότητες με 77%.
Στη μεταποίηση το ποσοστό ανέρχεται στο 76%, ενώ αντίστοιχο
επίπεδο πίεσης καταγράφεται στην εστίαση και τη φιλοξενία.
Αυξημένη εργασιακή επιβάρυνση εμφανίζεται επίσης στους
κλάδους της υγείας, των κατασκευών και του λιανεμπορίου,
όπου οι εργαζόμενοι καλούνται να ανταποκριθούν σε υψηλές
απαιτήσεις και αυξημένο φόρτο εργασίας.
Η πίεση αυξάνεται όσο μεγαλώνει η επιχείρηση
Ένα ακόμη ενδιαφέρον εύρημα αφορά το μέγεθος της
επιχείρησης.
Στις μικρότερες επιχειρήσεις το ποσοστό των εργαζομένων που
δηλώνουν ότι αντιμετωπίζουν έντονη εργασιακή πίεση
διαμορφώνεται στο 65%.
Το ποσοστό αυξάνεται σημαντικά στις μεγαλύτερες επιχειρήσεις
και φτάνει το 84% στις εταιρείες που απασχολούν
περισσότερους από 250 εργαζομένους.
Παράλληλα, στις μεγάλες επιχειρήσεις το 62% των εργαζομένων
δηλώνει ότι η εργασία επηρεάζει αρνητικά την προσωπική του
ζωή.
Η εικόνα αυτή δείχνει ότι η μεγαλύτερη οργανωτική κλίμακα
δεν σημαίνει κατ' ανάγκη μικρότερη πίεση για το προσωπικό.
Αντίθετα, σε αρκετές περιπτώσεις η εντατικοποίηση φαίνεται
να συνδέεται με τον τρόπο οργάνωσης της εργασίας στις
μεγαλύτερες επιχειρήσεις.
Πίεση και φαινόμενα παρενόχλησης
Ιδιαίτερη ανησυχία προκαλούν και τα ευρήματα σχετικά με τη
σεξουαλική παρενόχληση και τον εργασιακό εκφοβισμό.
Σύμφωνα με την έρευνα, η ηλικία αποτελεί τον συχνότερα
αναφερόμενο παράγοντα παρενόχλησης, με ποσοστό 36%.
Ακολουθεί το
φύλο με 27%, ενώ έπονται ο σεξουαλικός προσανατολισμός με
10% και η εθνικότητα με 7%.
Η εικόνα
διαφοροποιείται σημαντικά μεταξύ ανδρών και γυναικών. Για
τις γυναίκες, το φύλο αναφέρεται ως βασικός παράγοντας
παρενόχλησης σε ποσοστό 42%. Στους άνδρες, αντίθετα, η
ηλικία εμφανίζεται ως σημαντικότερος παράγοντας, με ποσοστό
35%.
Αξιοσημείωτο
είναι και το εύρημα για τους νεότερους εργαζομένους. Στην
ηλικιακή ομάδα 17-34 ετών, το 10% δηλώνει ότι έχει
αντιμετωπίσει παρενόχληση λόγω σεξουαλικού προσανατολισμού,
ποσοστό που αποτελεί το υψηλότερο μεταξύ των ηλικιακών
ομάδων.
Από την
εργασιακή πίεση στην εξουθένωση
Η συνεχής
έκθεση σε υψηλές απαιτήσεις δεν αποτελεί μόνο ζήτημα
εργασιακών συνθηκών. Η παρατεταμένη πίεση μπορεί να έχει
επιπτώσεις τόσο στην υγεία των εργαζομένων όσο και στην
απόδοση των επιχειρήσεων.
Η
επαγγελματική εξουθένωση, οι διαταραχές ύπνου, η μειωμένη
συγκέντρωση και παραγωγικότητα, τα περισσότερα λάθη και οι
αυξημένες απουσίες αποτελούν ορισμένες από τις συνέπειες που
συνδέονται με ένα περιβάλλον μόνιμης εργασιακής έντασης.
Το κόστος,
επομένως, δεν περιορίζεται στον ίδιο τον εργαζόμενο ή στην
επιχείρηση. Όταν η εργασιακή πίεση μετατρέπεται σε
μακροχρόνια επιβάρυνση της υγείας, οι συνέπειες
επεκτείνονται στα συστήματα υγείας και κοινωνικής ασφάλισης
και τελικά στην ίδια την οικονομία.
Τα στοιχεία
της μελέτης του ΙΝΕ ΓΣΕΕ σκιαγραφούν έτσι μια αγορά εργασίας
όπου η ταχύτητα, οι αυξημένες απαιτήσεις και η πίεση για
αποτελέσματα αποτελούν πλέον καθημερινότητα για μεγάλο μέρος
του εργατικού δυναμικού, με το όριο ανάμεσα στην
επαγγελματική και την προσωπική ζωή να γίνεται ολοένα και
πιο δυσδιάκριτο.
|
|
|
|
|
|
|
|
ΕΚΤ: Σχεδόν 10 τρισ. ευρώ των Ευρωπαίων παραμένουν σε
μετρητά και καταθέσεις – Το μεγάλο στοίχημα της Ένωσης
Αποταμιεύσεων
Σχεδόν 10
τρισ. ευρώ, ποσό που αντιστοιχεί περίπου στο ένα τρίτο των
χρηματοοικονομικών αποταμιεύσεων των νοικοκυριών της
Ευρωζώνης, παραμένουν σε μετρητά και τραπεζικές καταθέσεις
χαμηλής απόδοσης.
Την ίδια
στιγμή, περίπου οκτώ στα δέκα νοικοκυριά δεν διαθέτουν
μετοχές ή άλλα χρηματοοικονομικά προϊόντα που συνδέονται
άμεσα με τις κεφαλαιαγορές.
Τα στοιχεία
της Ευρωπαϊκής Κεντρικής Τράπεζας αναδεικνύουν ένα από τα
σημαντικότερα προβλήματα που επιχειρεί να αντιμετωπίσει η
Ευρώπη μέσω της Ένωσης Αποταμιεύσεων και Επενδύσεων: παρά το
τεράστιο απόθεμα ιδιωτικών αποταμιεύσεων, μόνο ένα
περιορισμένο μέρος τους διοχετεύεται στη χρηματοδότηση
επιχειρήσεων, επενδύσεων, τεχνολογίας και καινοτομίας.
Η Ευρώπη
διαθέτει σημαντικούς αποταμιευτικούς πόρους, αλλά
δυσκολεύεται να τους μετατρέψει σε παραγωγικό κεφάλαιο.
Η μεγάλη
απόσταση από τις ΗΠΑ
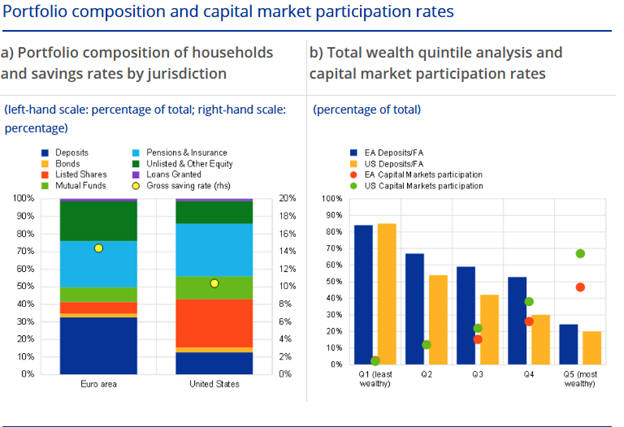
Η διαφορά με
τις Ηνωμένες Πολιτείες είναι ιδιαίτερα έντονη.
Τα νοικοκυριά
της Ευρωζώνης διατηρούν κατά μέσο όρο περίπου το ένα τρίτο
των χρηματοοικονομικών περιουσιακών στοιχείων τους σε
τραπεζικές καταθέσεις.
Στις ΗΠΑ, το
αντίστοιχο ποσοστό περιορίζεται περίπου στο 11%.
Η απόσταση
διευρύνεται ακόμη περισσότερο μεταξύ των οικονομικά
ισχυρότερων νοικοκυριών.
Στο
πλουσιότερο 20% των αμερικανικών νοικοκυριών, πάνω από το
65% κατέχει εισηγμένες μετοχές, ομόλογα ή αμοιβαία κεφάλαια.
Στην Ευρωζώνη, το αντίστοιχο ποσοστό παραμένει κάτω από 45%.
Για την ΕΚΤ,
τα δεδομένα αυτά δείχνουν ότι η χαμηλή συμμετοχή των
Ευρωπαίων στις κεφαλαιαγορές δεν μπορεί να αποδοθεί
αποκλειστικά στο περιορισμένο διαθέσιμο εισόδημα.
Καθοριστικό
ρόλο διαδραματίζουν επίσης:
οι επενδυτικές
συνήθειες των νοικοκυριών,
η
διαθεσιμότητα κατάλληλων χρηματοοικονομικών προϊόντων,
η λειτουργία
των συνταξιοδοτικών συστημάτων,
η γνώση γύρω
από τις επενδύσεις,
η εμπιστοσύνη
στις αγορές,
αλλά και ο
τρόπος με τον οποίο οι πολίτες αντιλαμβάνονται τον
επενδυτικό κίνδυνο.
Οι Ευρωπαίοι
προτιμούν τα ακίνητα
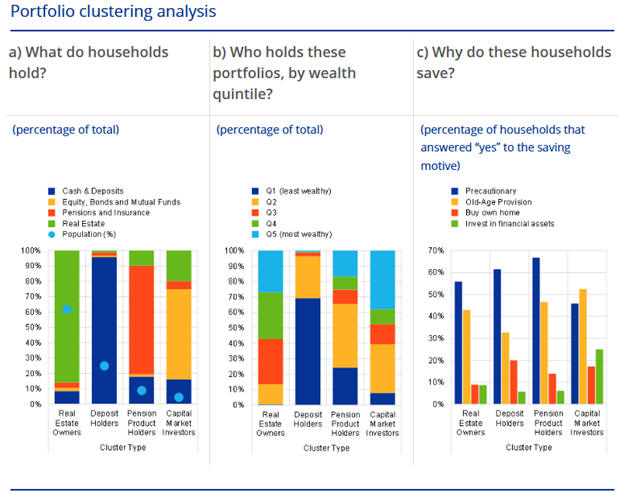
Η ανάλυση της
ΕΚΤ κατηγοριοποιεί τα νοικοκυριά της Ευρωζώνης ανάλογα με
τον τρόπο με τον οποίο κατανέμουν την περιουσία τους.
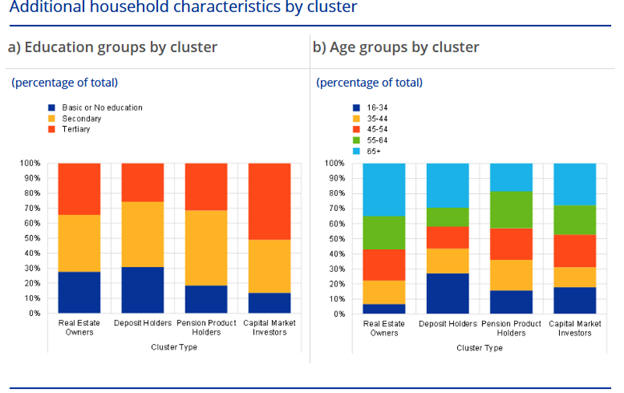
Η μεγαλύτερη
κατηγορία, στην οποία ανήκει πάνω από το 60% των
νοικοκυριών, έχει το μεγαλύτερο μέρος του πλούτου της
τοποθετημένο σε ακίνητα. Πρόκειται είτε για την κύρια
κατοικία είτε για άλλα ακίνητα που αποκτήθηκαν ως επένδυση.
Περίπου ένα
στα τέσσερα νοικοκυριά ανήκει στην κατηγορία των
«καταθετών». Διατηρεί, δηλαδή, το μεγαλύτερο μέρος των
αποταμιεύσεών του σε τραπεζικούς λογαριασμούς και έχει
ελάχιστη συμμετοχή στις χρηματοπιστωτικές αγορές.
Ένα ακόμη 10%
των νοικοκυριών συμμετέχει έμμεσα στις αγορές μέσω
επαγγελματικών ή προαιρετικών συνταξιοδοτικών προγραμμάτων
και ασφαλιστικών προϊόντων.
Αντίθετα,
εκείνοι που επενδύουν σημαντικό μέρος της περιουσίας τους
απευθείας σε μετοχές, ομόλογα, αμοιβαία κεφάλαια ή
διαπραγματεύσιμα αμοιβαία κεφάλαια αποτελούν μόλις περίπου
4% των νοικοκυριών.
Η εικόνα αυτή
εξηγεί γιατί η Ευρώπη διαθέτει μεν μεγάλη αποταμιευτική
βάση, αλλά μικρότερη συμμετοχή των πολιτών στην άμεση
χρηματοδότηση των επιχειρήσεων και των κεφαλαιαγορών.
|
|
|
|
|
|
|
|
Γιατί τα νοικοκυριά παραμένουν εκτός αγορών
Η οικονομική
δυνατότητα αποτελεί μόνο μία πλευρά του προβλήματος.
Για τα
νοικοκυριά με χαμηλότερη περιουσία, οι τραπεζικές καταθέσεις
λειτουργούν κυρίως ως οικονομικό «μαξιλάρι» για απρόβλεπτες
ανάγκες. Όταν το διαθέσιμο κεφάλαιο είναι περιορισμένο,
ελάχιστα χρήματα περισσεύουν για επενδύσεις με μακροπρόθεσμο
ορίζοντα.
Η συμπεριφορά
όμως διαφοροποιείται στα οικονομικά ισχυρότερα νοικοκυριά.
Σύμφωνα με τα στοιχεία της έρευνας
Consumer
Expectations
Survey
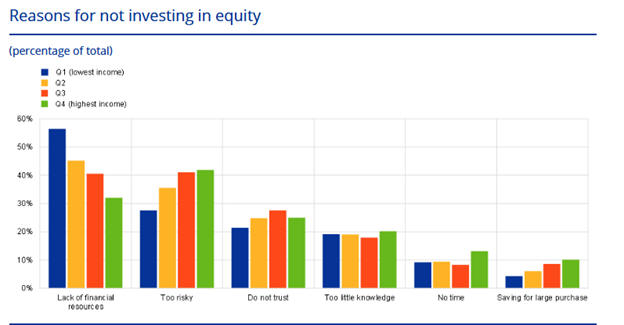
της ΕΚΤ, για όσους δεν αντιμετωπίζουν ουσιαστικούς
οικονομικούς περιορισμούς, βασικό εμπόδιο στην αγορά μετοχών
και μετοχικών αμοιβαίων κεφαλαίων είναι ο αντιλαμβανόμενος
κίνδυνος.
Με άλλα λόγια,
ακόμη και όταν υπάρχει η οικονομική δυνατότητα, πολλοί
πολίτες αποφεύγουν τις αγορές επειδή θεωρούν ότι η επένδυση
σε μετοχές ενέχει υπερβολική αβεβαιότητα.
Επιπλέον,
αποτρεπτικά λειτουργούν:
η περιορισμένη
γνώση των επενδυτικών προϊόντων,
η χαμηλή
εμπιστοσύνη στις χρηματοπιστωτικές αγορές,
η δυσκολία
κατανόησης των κινδύνων και των αποδόσεων,
η έλλειψη
απλών και εύκολα προσβάσιμων επενδυτικών λύσεων.
Η ΕΚΤ
επισημαίνει ότι η σημασία του χρηματοοικονομικού
αλφαβητισμού ενδέχεται να υποεκτιμάται. Η ελλιπής κατανόηση
των χρηματοοικονομικών προϊόντων μπορεί από μόνη της να
ενισχύει τόσο τη δυσπιστία όσο και τον φόβο απέναντι στον
κίνδυνο.
Η ηλικία
επηρεάζει την κατανομή της περιουσίας
Σημαντικό ρόλο
διαδραματίζει και η ηλικία.
Τα μεγαλύτερης
ηλικίας νοικοκυριά τείνουν να διατηρούν μεγαλύτερο μέρος της
περιουσίας τους σε ακίνητα, τα οποία συχνά αποτελούν το
βασικό περιουσιακό τους στοιχείο.
Αντίθετα, οι
νεότερες γενιές κατανέμουν περισσότερο τις αποταμιεύσεις
τους μεταξύ τραπεζικών καταθέσεων, συνταξιοδοτικών προϊόντων
και επενδύσεων στις κεφαλαιαγορές.
Η
διαφοροποίηση αυτή συνδέεται με τον χρονικό ορίζοντα των
επενδύσεων, τις ανάγκες ρευστότητας και τη διαφορετική σχέση
κάθε ηλικιακής ομάδας με τον κίνδυνο.
Το ευρωπαϊκό
επενδυτικό κενό
Το ζήτημα δεν
αφορά μόνο τις αποδόσεις που ενδεχομένως χάνουν οι Ευρωπαίοι
αποταμιευτές.
Για την
Ευρωπαϊκή Ένωση, συνδέεται άμεσα με ένα πολύ μεγαλύτερο
πρόβλημα: την ανάγκη εξεύρεσης των κεφαλαίων που απαιτούνται
για τη χρηματοδότηση επενδύσεων, της καινοτομίας, της
ψηφιακής μετάβασης, της ενεργειακής αναβάθμισης και της
αύξησης της παραγωγικότητας.
Η ΕΚΤ συνδέει
τη μεγαλύτερη κινητοποίηση των ιδιωτικών αποταμιεύσεων με το
επενδυτικό κενό που ανέδειξε η έκθεση Ντράγκι.
Η ενίσχυση της
συμμετοχής των νοικοκυριών στις κεφαλαιαγορές θα μπορούσε να
λειτουργήσει προς δύο κατευθύνσεις:
Να προσφέρει
στους αποταμιευτές περισσότερες δυνατότητες για υψηλότερες
μακροπρόθεσμες αποδόσεις.
Να διοχετεύσει
περισσότερα ιδιωτικά κεφάλαια σε επιχειρήσεις, υποδομές,
τεχνολογία και καινοτόμες δραστηριότητες.
Με αυτόν τον
τρόπο, οι αποταμιεύσεις θα μπορούσαν να μετατραπούν σε
επενδύσεις που ενισχύουν την ανταγωνιστικότητα της
ευρωπαϊκής οικονομίας.
Διαφορετικά
μοντέλα σε ευρωπαϊκές χώρες
Η ΕΚΤ
υπογραμμίζει ότι δεν υπάρχει μία ενιαία λύση που να μπορεί
να εφαρμοστεί σε όλα τα κράτη-μέλη.
Διαφορετικές
χώρες έχουν αναπτύξει διαφορετικά μοντέλα για την ενίσχυση
της συμμετοχής των νοικοκυριών στις αγορές.
Στη Σλοβενία,
το εθνικό πρόγραμμα χρηματοοικονομικής εκπαίδευσης, το οποίο
λειτουργεί από το 2010, έχει συμβάλει ώστε η χώρα να
καταγράφει μία από τις υψηλότερες επιδόσεις
χρηματοοικονομικού αλφαβητισμού στην Ευρωπαϊκή Ένωση.
Στη Φινλανδία,
ειδικοί επενδυτικοί λογαριασμοί έχουν διευκολύνει την
πρόσβαση των πολιτών στις χρηματοπιστωτικές αγορές. Στο
τέλος του 2024, περίπου 37% των φινλανδικών νοικοκυριών
κατείχε αμοιβαία κεφάλαια, εισηγμένες μετοχές ή και τα δύο.
Στην Ολλανδία,
σημαντικό μέρος της συμμετοχής των νοικοκυριών στις αγορές
πραγματοποιείται έμμεσα, χωρίς να απαιτείται ενεργή
επενδυτική απόφαση από κάθε πολίτη. Αυτό συμβαίνει κυρίως
μέσω των υποχρεωτικών επαγγελματικών συνταξιοδοτικών
συστημάτων.
Τα
παραδείγματα αυτά δείχνουν ότι η συμμετοχή στις
κεφαλαιαγορές μπορεί να ενισχυθεί είτε μέσω της εκπαίδευσης
και των φορολογικών ή επενδυτικών κινήτρων είτε μέσω της
οργανωμένης λειτουργίας των συνταξιοδοτικών συστημάτων.
Η Ένωση
Αποταμιεύσεων και Επενδύσεων στο επίκεντρο
Για την ΕΚΤ, η
ευρωπαϊκή στρατηγική δεν μπορεί να περιοριστεί στην απλή
αύξηση της διαθεσιμότητας επενδυτικών προϊόντων.
Απαιτείται
ταυτόχρονη αντιμετώπιση της έλλειψης γνώσεων, της δυσπιστίας
και του φόβου απέναντι στις αγορές.
Σε αυτό το
πλαίσιο, η Ένωση Αποταμιεύσεων και Επενδύσεων αποκτά
κεντρική σημασία.
Η ΕΚΤ τάσσεται
υπέρ της ταχύτερης προόδου στους ευρωπαϊκούς λογαριασμούς
αποταμίευσης και επενδύσεων, αλλά και υπέρ μεταρρυθμίσεων
στα συνταξιοδοτικά συστήματα.
Ο στόχος είναι
να μετακινηθεί μεγαλύτερο μέρος των ευρωπαϊκών αποταμιεύσεων
από τις χαμηλής απόδοσης καταθέσεις προς την πραγματική
οικονομία και τις κεφαλαιαγορές.
Το μεγάλο ευρωπαϊκό στοίχημα είναι διπλό: να ενισχυθούν οι
μακροπρόθεσμες αποδόσεις των νοικοκυριών και ταυτόχρονα να
χρηματοδοτηθεί η ανάπτυξη της Ευρώπης.
|
|
|
|
|
|