| Ειδήσεις | Ο Κυνηγός | Λεωφόρος Αθηνών | "Κουλου - Βάχατα" | +/- | "Μας ακούνε" | Fundamentalist | Marx - Soros |


"Kουλου-βάχατα"

Σχόλια για τα πάντα ……. Η φράση “Κουλου – βάχατα” προέρχεται από την αντίστοιχη αραβική «κούλου ουάχαντ» που σημαίνει «όλα μαζί ένα».

Επικοινωνήστε μαζί μας


00:01 - 25/09/26


Ελληνικά νοικοκυριά: Ο πλούτος είναι στα ακίνητα, αλλά η αποταμίευση παραμένει αρνητική


Οι Ελληνες έχουν χτίσει τον μεγαλύτερο μέρος του πλούτου τους στα ακίνητα. Περίπου 7 στα 10 ευρώ της περιουσίας των νοικοκυριών είναι τοποθετημένα σε σπίτια και οικόπεδα, ενώ σημαντικό μέρος των υπόλοιπων χρημάτων παραμένει σε τραπεζικές καταθέσεις και μετρητά.


Μετοχές, αμοιβαία κεφάλαια, ομόλογα και συνταξιοδοτικά προϊόντα εξακολουθούν να καταλαμβάνουν πολύ μικρότερο χώρο στο ελληνικό οικογενειακό χαρτοφυλάκιο σε σχέση με άλλες ευρωπαϊκές χώρες.


Η εικόνα αυτή αποκαλύπτει μια ιδιαιτερότητα της ελληνικής οικονομίας: τα νοικοκυριά διαθέτουν σημαντικό συσσωρευμένο πλούτο, αλλά δεν έχουν αναπτύξει αντίστοιχη επενδυτική κουλτούρα στις χρηματοπιστωτικές αγορές.


Οι καταθέσεις ανέκαμψαν, αλλά δεν επέστρεψαν στα προ κρίσης επίπεδα


Η επιστροφή των χρημάτων στις ελληνικές τράπεζες μετά τη μεγάλη εκροή της προηγούμενης δεκαετίας είναι εντυπωσιακή.


Οι καταθέσεις των νοικοκυριών, σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος, είχαν υποχωρήσει έως τα 109,4 δισ. ευρώ το 2019, μετά τις μεγάλες εκροές προς το εξωτερικό αλλά και την αποθησαύριση μετρητών. Έκτοτε έχουν ανακάμψει κατά περίπου 47 δισ. ευρώ ή 43%.


Ωστόσο, ακόμη και σήμερα υπολείπονται αισθητά των ιστορικών επιπέδων. Είναι περίπου 31,8 δισ. ευρώ ή 16,9% χαμηλότερες από τα 188,2 δισ. ευρώ του Ιανουαρίου του 2009.


Ένας από τους λόγους είναι ότι ένα μέρος της ρευστότητας έχει αρχίσει να κατευθύνεται σε επενδυτικά προϊόντα. Ενδεικτικά, το ενεργητικό των αμοιβαίων κεφαλαίων έχει αυξηθεί από περίπου 11,2 δισ. ευρώ το 2021 σε περίπου 34 δισ. ευρώ στα τέλη Αυγούστου.


Η άνοδος αυτή δεν οφείλεται μόνο στην ανατίμηση των υφιστάμενων επενδύσεων. Σημαντικό τμήμα προέρχεται από νέες εισροές, δηλαδή από χρήματα που μέχρι πρότινος βρίσκονταν εκτός επενδυτικών προϊόντων.


Η μεγάλη απόσταση από την Ευρώπη


Παρά τη βελτίωση των τελευταίων ετών, η Ελλάδα εξακολουθεί να εμφανίζει μεγάλη απόσταση από την υπόλοιπη Ευρώπη ως προς τη συμμετοχή των νοικοκυριών στις χρηματοπιστωτικές αγορές.


Με βάση μελέτη του ΙΟΒΕ, οι επενδύσεις των ελληνικών νοικοκυριών σε μετοχές και επενδυτικά κεφάλαια αντιστοιχούν μόλις στο 18,9% του ΑΕΠ, έναντι 35,4% στην Ευρωπαϊκή Ένωση.


Η διαφορά είναι σχεδόν διπλάσια.


Το ελληνικό επενδυτικό μοντέλο εξακολουθεί να στηρίζεται πρωτίστως στο ακίνητο, με τις καταθέσεις να αποτελούν τη δεύτερη βασική μορφή αποταμίευσης και τις μετοχές ή τα αμοιβαία κεφάλαια να αποκτούν ουσιαστικό βάρος κυρίως στα υψηλότερα εισοδηματικά στρώματα.


Το τραύμα της χρηματιστηριακής κρίσης του 1999 αποτελεί μία από τις εξηγήσεις. Δεν είναι όμως η μοναδική.


Σε άλλες ευρωπαϊκές χώρες, μεταξύ των οποίων η Γαλλία, η Σουηδία και η Ιταλία, έχουν δημιουργηθεί εδώ και χρόνια φορολογικά και θεσμικά κίνητρα για τη μακροπρόθεσμη επένδυση των νοικοκυριών. Ειδικοί επενδυτικοί λογαριασμοί, φορολογικά πλεονεκτήματα και αφορολόγητα κέρδη υπό συγκεκριμένες προϋποθέσεις έχουν συμβάλει στη δημιουργία διαφορετικής αποταμιευτικής κουλτούρας.


Το ελληνικό παράδοξο: πλούτος υπάρχει, αποταμίευση δεν υπάρχει


Εδώ βρίσκεται ίσως το μεγαλύτερο παράδοξο της ελληνικής οικονομίας.


Τα ελληνικά νοικοκυριά διαθέτουν σημαντική ακίνητη περιουσία και αυξημένες τραπεζικές καταθέσεις, αλλά ταυτόχρονα εμφανίζουν αρνητική αποταμίευση.


Το 2024 η αποταμίευση των νοικοκυριών διαμορφώθηκε στο -2,5% του διαθέσιμου εισοδήματος, σύμφωνα με τα στοιχεία της ΕΛΣΤΑΤ, όταν στην Ευρωζώνη έφτασε το +15,2%.


Η εικόνα φαίνεται ακόμη πιο παράδοξη αν ληφθεί υπόψη ότι οι καταθέσεις των νοικοκυριών βρίσκονται στα περίπου 156,4 δισ. ευρώ, ενώ σημαντικά ποσά ιδίων κεφαλαίων συνεχίζουν να διοχετεύονται στην αγορά ακινήτων.


Η εξήγηση βρίσκεται σε μεγάλο βαθμό στη διάκριση μεταξύ ροής αποταμίευσης και συσσωρευμένου πλούτου.


Οπως έχει επισημάνει ο επικεφαλής οικονομολόγος του ομίλου Eurobank Τάσος Αναστασάτος, η μακροοικονομική αποταμίευση είναι η διαφορά μεταξύ διαθέσιμου εισοδήματος και κατανάλωσης. Οι καταθέσεις, αντίθετα, αποτελούν απλώς έναν τρόπο τοποθέτησης χρημάτων.


Επομένως, ένα νοικοκυριό μπορεί να έχει σήμερα μηδενική ή αρνητική αποταμίευση και ταυτόχρονα να διαθέτει μεγάλη ακίνητη περιουσία ή καταθέσεις που δημιουργήθηκαν στο παρελθόν.


Μάλιστα, στην περίπτωση των ακινήτων, η αύξηση των τιμών τα τελευταία χρόνια έχει ενισχύσει σημαντικά την ονομαστική αξία του συσσωρευμένου πλούτου, χωρίς αυτό να σημαίνει ότι δημιουργήθηκε αντίστοιχη νέα αποταμίευση.


Η παραοικονομία αλλάζει την εικόνα


Υπάρχει όμως και ένας παράγοντας που κάνει την ελληνική εικόνα ακόμη πιο δύσκολη να αποτυπωθεί: η παραοικονομία.


Η εκτεταμένη φοροδιαφυγή, ιδιαίτερα σε μια οικονομία με μεγάλο αριθμό μικρών επιχειρήσεων και αυτοαπασχολουμένων, δημιουργεί σημαντικές δυσκολίες στη μέτρηση του πραγματικού εισοδήματος των νοικοκυριών.


Οι φορολογικές δηλώσεις που υποβλήθηκαν το 2024 εμφάνισαν συνολικά δηλωθέντα εισοδήματα περίπου 106,1 δισ. ευρώ.


Σχεδόν 3,14 εκατ. φορολογούμενοι, δηλαδή το 46,6% του συνόλου, δήλωσαν εισόδημα έως 10.000 ευρώ, ενώ περισσότεροι από 830.000 δήλωσαν μηδενικό εισόδημα.


Τα στοιχεία αυτά δεν μπορούν να συγκριθούν ευθέως με το διαθέσιμο εισόδημα της ΕΛΣΤΑΤ, καθώς οι εθνικολογιστικοί υπολογισμοί ενσωματώνουν εκτιμήσεις για οικονομική δραστηριότητα που δεν αποτυπώνεται πλήρως στις φορολογικές δηλώσεις.


Η απόσταση μεταξύ δηλωθέντων και τεκμαρτά προσδιοριζόμενων εισοδημάτων είναι χαρακτηριστική. Περισσότεροι από τους μισούς ελεύθερους επαγγελματίες και ατομικές επιχειρήσεις φορολογήθηκαν με βάση το νέο τεκμαρτό σύστημα, ενώ συνολικά περίπου 1,29 εκατ. φορολογούμενοι φορολογήθηκαν με τεκμήρια για εισόδημα περίπου 4,2 δισ. ευρώ υψηλότερο από αυτό που είχαν δηλώσει.


Η παραοικονομία, επομένως, αποτελεί μία από τις παραμέτρους που πρέπει να λαμβάνονται υπόψη όταν επιχειρείται να εξηγηθεί πώς μπορεί να συνυπάρχει αρνητική επίσημη αποταμίευση με σχετικά ανθεκτική κατανάλωση και σημαντικό ιδιωτικό πλούτο.


Ο πληθωρισμός «τρώει» τις καταθέσεις


Το πρόβλημα, ωστόσο, δεν είναι μόνο πού αποταμιεύουν οι Ελληνες, αλλά και τι απόδοση έχει η μορφή αποταμίευσης που επιλέγουν.


Η τραπεζική κατάθεση προσφέρει ασφάλεια και άμεση ρευστότητα, όμως ο πληθωρισμός μπορεί να διαβρώσει σημαντικά την πραγματική αξία της.


Υπολογίζεται ότι την περίοδο 2022-2025 οι ελληνικές καταθέσεις νοικοκυριών έχασαν πάνω από 23 δισ. ευρώ σε όρους αγοραστικής δύναμης, καθώς οι τόκοι που καταβλήθηκαν δεν ήταν αρκετοί για να αντισταθμίσουν την άνοδο των τιμών.


Μόνο το 2025, με μέσο σταθμισμένο επιτόκιο περίπου 0,31% για συνολικές καταθέσεις ύψους περίπου 155 δισ. ευρώ, οι τόκοι διαμορφώθηκαν κοντά στα 480 εκατ. ευρώ.


Ο μέσος πληθωρισμός όμως ήταν 2,9%. Η πραγματική απόδοση των καταθέσεων ήταν συνεπώς περίπου -2,5%, μεταφραζόμενη σε απώλεια αγοραστικής δύναμης περίπου 3,9 δισ. ευρώ μέσα σε έναν χρόνο.


Το 2022 ήταν ακόμη πιο ακραίο. Ο πληθωρισμός, λόγω της ενεργειακής κρίσης που ακολούθησε τη ρωσική εισβολή στην Ουκρανία, έφτασε το 9,2%, προκαλώντας τη μεγαλύτερη απώλεια πραγματικής αξίας για τους αποταμιευτές.


Συνολικά, την τετραετία 2022-2025 οι αποταμιευτές εισέπραξαν περίπου 2 δισ. ευρώ από τόκους, αλλά η αγοραστική δύναμη των καταθέσεών τους μειώθηκε κατά περίπου 23 δισ. ευρώ.


Και το 2026 η εικόνα παραμένει δυσμενής, καθώς ακόμη και οι προθεσμιακές καταθέσεις εμφανίζουν μέση απόδοση που απέχει σημαντικά από τον πληθωρισμό.


Το κόστος ευκαιρίας είναι το μεγάλο ζήτημα


Η επιλογή των καταθέσεων δεν έχει μόνο κόστος λόγω πληθωρισμού. Υπάρχει και το κόστος ευκαιρίας.


Τα χρήματα που παραμένουν σε καταθέσεις δεν συμμετέχουν σε επενδύσεις που ιστορικά έχουν προσφέρει υψηλότερες αποδόσεις, όπως οι μετοχές και τα επενδυτικά κεφάλαια, με δεδομένο βέβαια ότι συνοδεύονται από υψηλότερο επενδυτικό κίνδυνο και δεν προσφέρουν εγγυημένες αποδόσεις.


Το φαινόμενο δεν είναι αποκλειστικά ελληνικό. Η προτίμηση των νοικοκυριών για καταθέσεις αποτελεί ευρύτερο ευρωπαϊκό χαρακτηριστικό, με την Ελλάδα όμως να εμφανίζει ιδιαίτερα έντονη εξάρτηση από ακίνητα και καταθέσεις.


Χαρακτηριστική είναι σχετική ανάλυση της ING. Εάν τα νοικοκυριά της Ευρωζώνης είχαν επενδύσει σε επενδυτικά κεφάλαια μόλις το 25% των χρημάτων που κατευθύνθηκαν σε καταθέσεις από το 2002 έως το 2025, ο συνολικός πλούτος τους θα ήταν σήμερα κατά περίπου 1,17 τρισ. ευρώ υψηλότερος, σύμφωνα με την ανάλυση.


Το ποσό αντιστοιχεί στο 7,4% του ΑΕΠ της Ευρωζώνης.


Εάν το ίδιο 25% είχε κατευθυνθεί σε εισηγμένες μετοχές, η διαφορά θα έφτανε θεωρητικά τα 2,79 τρισ. ευρώ, ή 17,7% του ΑΕΠ της Ευρωζώνης.


Οι υπολογισμοί αυτοί δεν αποτελούν πρόβλεψη ούτε εγγύηση απόδοσης. Αποτυπώνουν ένα υποθετικό ιστορικό αποτέλεσμα και αναδεικνύουν το κόστος ευκαιρίας της μεγάλης προτίμησης στις καταθέσεις.


Το ελληνικό επενδυτικό μοντέλο αλλάζει, αλλά αργά


Η ελληνική οικονομία βρίσκεται επομένως μπροστά σε μια σταδιακή αλλαγή.


Το ακίνητο παραμένει ο βασικός πυλώνας του οικογενειακού πλούτου, οι καταθέσεις εξακολουθούν να αποτελούν την κυρίαρχη χρηματοοικονομική τοποθέτηση, αλλά τα αμοιβαία κεφάλαια και άλλα επενδυτικά προϊόντα αρχίζουν να κερδίζουν έδαφος.


Η αύξηση του ενεργητικού των αμοιβαίων κεφαλαίων από τα 11,2 δισ. ευρώ το 2021 στα περίπου 34 δισ. ευρώ σήμερα είναι ενδεικτική.


Το μεγάλο ζητούμενο για την Ελλάδα δεν είναι να εγκαταλείψουν τα νοικοκυριά τα ακίνητα ή τις καταθέσεις. Είναι να διευρύνουν σταδιακά το χαρτοφυλάκιό τους.


Για μια οικονομία που επί δεκαετίες στηρίχθηκε στο τρίπτυχο ακίνητο – μετρητά – τραπεζική κατάθεση, η μεγαλύτερη αλλαγή θα ήταν η δημιουργία μιας πιο ισορροπημένης επενδυτικής κουλτούρας, στην οποία ένα μέρος της αποταμίευσης θα κατευθύνεται μακροπρόθεσμα και στις κεφαλαιαγορές.


Το ζητούμενο, τελικά, δεν είναι μόνο πόσο πλούτο έχουν οι Ελληνες. Είναι πού βρίσκεται αυτός ο πλούτος, πόσο αποδοτικά αξιοποιείται και πόσο προστατεύεται η πραγματική του αξία στον χρόνο.


Ακίνητα: Μισθοί 15 ετών για ένα διαμέρισμα 60 τ.μ. – Πού εντοπίζεται ο μεγαλύτερος κίνδυνος φούσκας


Τώρα σε μια έκθεση που είχαμε δημοσιεύσει και στο GFF κατά τη διάρκεια της εβδομάδας και για όποιον δεν την διάβασε. Η αγορά κατοικίας έχει εξελιχθεί σε δυσπρόσιτη υπόθεση για τους εργαζομένους ακόμη και σε ορισμένες από τις πλουσιότερες μητροπόλεις του κόσμου, καθώς οι τιμές των ακινήτων έχουν απομακρυνθεί σημαντικά από την εξέλιξη των εισοδημάτων.


Η εικόνα που καταγράφει η UBS στην τελευταία έκθεσή της για την παγκόσμια αγορά ακινήτων είναι χαρακτηριστική: για έναν εξειδικευμένο εργαζόμενο στον κλάδο των υπηρεσιών, η απόκτηση ενός διαμερίσματος μόλις 60 τετραγωνικών μέτρων απαιτεί σε ορισμένες πόλεις εισόδημα πολλών ετών.


Στο Χονγκ Κονγκ, η κατάσταση είναι η πιο ακραία μεταξύ των αγορών που εξετάζει η UBS, καθώς ο μέσος εργαζόμενος θα χρειαστεί περίπου 15 ετήσιους μισθούς για να αποκτήσει ένα τέτοιο ακίνητο.


Ανάλογη εικόνα, αν και σε διαφορετικό βαθμό, καταγράφεται σε πόλεις όπως το Τόκιο, το Παρίσι, το Λονδίνο και η Σεούλ, όπου η σχέση ανάμεσα στις τιμές των κατοικιών και τα εισοδήματα δημιουργεί σημαντικά προβλήματα προσιτότητας.


Οι πόλεις όπου η κατοικία γίνεται απρόσιτη


Η UBS εντοπίζει έντονες πιέσεις στην προσιτότητα της κατοικίας και σε Σιγκαπούρη, Λισαβόνα, Ζυρίχη, Γενεύη, Σάο Πάολο, Μόναχο, Σίδνεϊ, Μιλάνο και Νέα Υόρκη.


Το πρόβλημα δεν περιορίζεται όμως μόνο στη σύγκριση της τιμής ενός ακινήτου με τον ετήσιο μισθό.


Ακόμη και ένας εργαζόμενος που πληροί τα κριτήρια για τη λήψη στεγαστικού δανείου βρίσκεται αντιμέτωπος με έναν δεύτερο παράγοντα: το κόστος χρηματοδότησης.


Τα επιτόκια των στεγαστικών δανείων και η διάρκεια αποπληρωμής μπορούν να μετατρέψουν μια θεωρητικά διαχειρίσιμη τιμή κατοικίας σε ιδιαίτερα υψηλή μηνιαία επιβάρυνση.


Με άλλα λόγια, η προσιτότητα της κατοικίας δεν καθορίζεται πλέον μόνο από το πόσο κοστίζει ένα διαμέρισμα σε σχέση με τον μισθό, αλλά και από το πόσο ακριβό είναι το χρήμα που απαιτείται για την αγορά του.


Ένας εργαζόμενος αγοράζει σήμερα πολύ λιγότερα τετραγωνικά


Η μεταβολή είναι ακόμη πιο εμφανής σε σύγκριση με το 2021, πριν από την περίοδο της μεγάλης ανόδου των επιτοκίων.


Σύμφωνα με την UBS, τα τετραγωνικά μέτρα που μπορεί να αποκτήσει σήμερα ένας μέσος εργαζόμενος στον τομέα των υπηρεσιών έχουν μειωθεί κατά περίπου ένα τρίτο.


Η εξέλιξη αυτή αποτυπώνει τον συνδυασμό δύο πιέσεων: από τη μία πλευρά, τις υψηλές τιμές κατοικίας και, από την άλλη, το αυξημένο κόστος δανεισμού.


Η UBS εκτιμά ότι με τα σημερινά επίπεδα επιτοκίων οι τιμές των διαμερισμάτων εμφανίζουν μεγαλύτερη δυσκολία διατήρησης, ιδιαίτερα σε αγορές όπως η Νέα Υόρκη, το Σίδνεϊ, το Σάο Πάολο και το Λονδίνο.


Πού βρίσκεται ο μεγαλύτερος κίνδυνος φούσκας


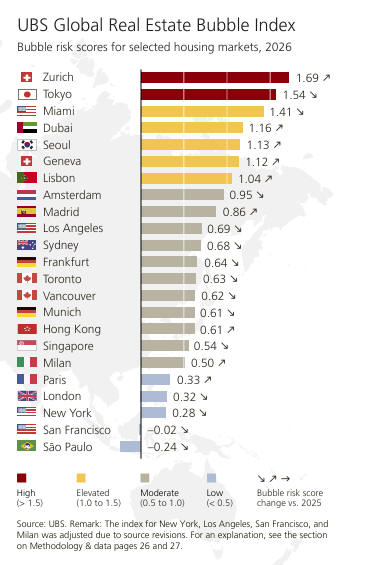
Η ανάλυση της UBS δεν περιορίζεται στην προσιτότητα των κατοικιών, αλλά εξετάζει και τον κίνδυνο δημιουργίας «φούσκας» στις 23 μεγαλύτερες πόλεις του κόσμου.


Στην κορυφή του φετινού Global Real Estate Bubble Index βρίσκονται η Ζυρίχη και το Τόκιο, οι οποίες εμφανίζουν τον υψηλότερο κίνδυνο σημαντικών ανισορροπιών στην αγορά κατοικίας.


Το Μαϊάμι, που βρισκόταν στην κορυφή της κατάταξης τα δύο προηγούμενα χρόνια, έχει πλέον υποχωρήσει στην κατηγορία του αυξημένου κινδύνου.


Στην ίδια κατηγορία βρίσκονται πλέον το Ντουμπάι, η Σεούλ, η Γενεύη και η Λισαβόνα.


Η εικόνα στην Ευρώπη


Στην ευρωπαϊκή αγορά, η UBS κατατάσσει στην κατηγορία του μέτριου κινδύνου φούσκας το Άμστερνταμ, τη Μαδρίτη, τη Φρανκφούρτη, το Μόναχο και το Μιλάνο.


Αντίθετα, το Παρίσι και το Λονδίνο εμφανίζουν χαμηλό κίνδυνο σύμφωνα με τον δείκτη της UBS.


Η εικόνα διαφοροποιείται σημαντικά και μεταξύ των επιμέρους αγορών. Η Λισαβόνα συγκαταλέγεται στις πόλεις όπου ο κίνδυνος αυξήθηκε περισσότερο κατά το τελευταίο έτος, ενώ σημαντική επιδείνωση των ανισορροπιών καταγράφηκε επίσης στη Σεούλ, το Μιλάνο, το Χονγκ Κονγκ, τη Μαδρίτη και το Ντουμπάι.


Οι αγορές εκτός Ευρώπης


Εκτός Ευρώπης, στην κατηγορία χαμηλού κινδύνου βρίσκονται η Νέα Υόρκη, το Σαν Φρανσίσκο και το Σάο Πάολο.


Μέτριο κίνδυνο εμφανίζουν το Λος Άντζελες, το Σίδνεϊ, το Τορόντο, το Βανκούβερ, το Χονγκ Κονγκ και η Σιγκαπούρη.


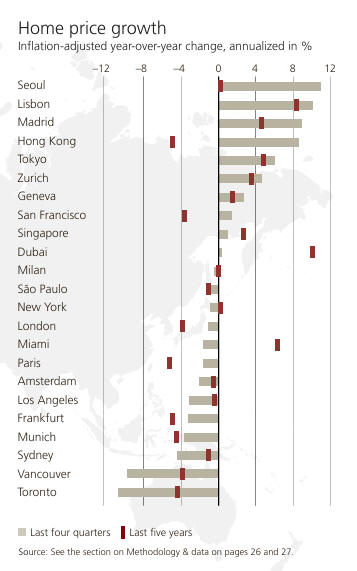
Ιδιαίτερο ενδιαφέρον παρουσιάζουν οι μεταβολές των τελευταίων μηνών. Η Σεούλ, η Λισαβόνα, η Μαδρίτη και το Χονγκ Κονγκ κατέγραψαν τις μεγαλύτερες αυξήσεις στις πραγματικές τιμές κατοικιών, περίπου 10% σε ετήσια βάση.


Στον αντίποδα, οι πραγματικές τιμές μειώθηκαν περίπου 10% στο Βανκούβερ και το Τορόντο, ενώ πτώση, μικρότερης έκτασης, σημειώθηκε επίσης στη Φρανκφούρτη και το Μόναχο.


Τι δείχνει τελικά η εικόνα της UBS


Σε παγκόσμιο επίπεδο, οι πραγματικές τιμές κατοικιών, τα ενοίκια και τα εισοδήματα παρέμειναν κατά μέσο όρο σχετικά σταθερά το τελευταίο έτος. Η συνολική εικόνα, ωστόσο, κρύβει μεγάλες αποκλίσεις μεταξύ των επιμέρους αγορών.


Το βασικό συμπέρασμα της UBS είναι ότι η αγορά κατοικίας βρίσκεται πλέον αντιμέτωπη με μια νέα πραγματικότητα: οι υψηλές τιμές δεν εξετάζονται πλέον απομονωμένα από το κόστος χρηματοδότησης και την εξέλιξη των εισοδημάτων.


Η απόσταση ανάμεσα στην αξία των ακινήτων και τη δυνατότητα αγοράς τους από τους εργαζομένους έχει διευρυνθεί σε αρκετές μεγάλες πόλεις, ενώ η επιστροφή των στεγαστικών επιτοκίων σε υψηλότερα επίπεδα περιορίζει ακόμη περισσότερο την αγοραστική δύναμη.


Και το πιο χαρακτηριστικό στοιχείο ίσως είναι αυτό: σε μια από τις ακριβότερες αγορές του κόσμου, το Χονγκ Κονγκ, απαιτούνται περίπου 15 χρόνια μισθών για ένα διαμέρισμα μόλις 60 τ.μ.


Παλαιότερα Σχόλια


Αποποίηση Ευθύνης.... 

© 2016-2026 Greek Finance Forum