| Ειδήσεις | Ο Κυνηγός | Λεωφόρος Αθηνών | "Κουλου - Βάχατα" | +/- | "Μας ακούνε" | Fundamentalist | Marx - Soros |


"Kουλου-βάχατα"

Σχόλια για τα πάντα ……. Η φράση “Κουλου – βάχατα” προέρχεται από την αντίστοιχη αραβική «κούλου ουάχαντ» που σημαίνει «όλα μαζί ένα».

Επικοινωνήστε μαζί μας


00:01 - 28/09/26


Βενζίνη: Η Ελλάδα στις χώρες όπου το γέμισμα του ρεζερβουάρ «πονάει» περισσότερο


Η Ελλάδα μπορεί να μην έχει την υψηλότερη ονομαστική τιμή βενζίνης στην Ευρώπη, όμως για τον Έλληνα οδηγό το κόστος του γεμίσματος του ρεζερβουάρ είναι από τα υψηλότερα σε σχέση με το εισόδημά του.


Σύμφωνα με στοιχεία του GlobalPetrolPrices, για ένα γέμισμα 40 λίτρων αμόλυβδης απαιτείται στην Ελλάδα ποσό που αντιστοιχεί στο 4,7% του μέσου μηνιαίου εισοδήματος. Στην Ευρωζώνη, το ποσοστό αυτό είναι το υψηλότερο, ενώ στην Ευρωπαϊκή Ένωση η Ελλάδα βρίσκεται στην τρίτη θέση, πίσω από τη Ρουμανία με 5,2% και τη Βουλγαρία με 5,1%.


Η σύγκριση γίνεται με βάση τις τιμές της αμόλυβδης στις 14 Σεπτεμβρίου 2026 και στοιχεία της Παγκόσμιας Τράπεζας για το κατά κεφαλήν ΑΕΠ ως μέτρο εισοδήματος. Η μεθοδολογία της GlobalPetrolPrices καλύπτει περισσότερες από 150 χώρες.


Φθηνότερη από Γερμανία, αλλά ακριβότερη για την τσέπη


Η εικόνα γίνεται ιδιαίτερα ενδιαφέρουσα όταν εξετάζονται οι ονομαστικές τιμές.


Στις 14 Σεπτεμβρίου, η μέση τιμή της αμόλυβδης στην Ελλάδα διαμορφωνόταν στα 2,093 ευρώ ανά λίτρο, έναντι 2,314 ευρώ στη Γερμανία, 2,119 ευρώ στην Ιταλία και 2,101 ευρώ στη Γαλλία.


Με άλλα λόγια, η Ελλάδα δεν ήταν ακριβότερη από όλες αυτές τις χώρες στην αντλία. Το πρόβλημα βρίσκεται στη σχέση της τιμής των καυσίμων με το διαθέσιμο εισόδημα.


Για τον Έλληνα καταναλωτή, ένα ίδιο γέμισμα 40 λίτρων απορροφά πολύ μεγαλύτερο τμήμα του μηνιαίου εισοδήματος σε σχέση με έναν Γερμανό, Γάλλο ή Ιταλό οδηγό.


Με βάση τις απόλυτες τιμές της 14ης Σεπτεμβρίου, η Ελλάδα κατατασσόταν ως η 15η ακριβότερη χώρα παγκοσμίως στην αμόλυβδη, μεταξύ περισσότερων από 150 χωρών. Στο ντίζελ κατείχε την 24η θέση.


Το νέο ράλι των καυσίμων αλλάζει τα δεδομένα


Οι συγκεκριμένοι υπολογισμοί έχουν ακόμη μεγαλύτερη σημασία επειδή πραγματοποιήθηκαν πριν από τη νέα έντονη μεταβολή στις διεθνείς τιμές του πετρελαίου.


Το Brent είχε εκτοξευθεί έως την περιοχή των 110 δολαρίων το βαρέλι, επιβαρύνοντας το κόστος καυσίμων και δημιουργώντας νέες πληθωριστικές πιέσεις στις οικονομίες.


Στη συνέχεια, οι τιμές υποχώρησαν κάτω από τα 100 δολάρια, καθώς ενισχύθηκαν οι προσδοκίες για αύξηση της προσφοράς πετρελαίου από τη Σαουδική Αραβία μέσω του αγωγού Ανατολής-Δύσης.


Ωστόσο, ακόμη και μια προσωρινή αποκλιμάκωση στις διεθνείς τιμές δεν αναιρεί το βασικό πρόβλημα για την Ελλάδα: η βενζίνη παραμένει ιδιαίτερα βαριά δαπάνη σε σχέση με τα εισοδήματα των νοικοκυριών.


Eurostat: Πάνω 23,8% τα καύσιμα στην ΕΕ


Η πίεση δεν αφορά μόνο την Ελλάδα.


Σύμφωνα με τη Eurostat, τον Αύγουστο του 2026 οι τιμές των καυσίμων και λιπαντικών για ιδιωτικά μέσα μεταφοράς στην Ευρωπαϊκή Ένωση ήταν 23,8% υψηλότερες σε σχέση με τον Αύγουστο του 2025.


Η ετήσια αύξηση είχε ήδη διαμορφωθεί σε 13,7% τον Ιούνιο και 16,9% τον Ιούλιο, δείχνοντας την επιτάχυνση της πίεσης κατά τη διάρκεια του καλοκαιριού.


Οι μεγαλύτερες ετήσιες αυξήσεις τον Αύγουστο καταγράφηκαν στη:


Χώρα

Ετήσια αύξηση

Βουλγαρία

+34,5%

Λιθουανία

+28,8%

Φινλανδία

+27,6%

Γερμανία

+27,5%

Γαλλία

+27,4%


Στον αντίποδα, οι μικρότερες αυξήσεις καταγράφηκαν στην Ουγγαρία (+1,3%), τη Σουηδία (+6,1%) και την Ιρλανδία (+11,7%).


Στην Ελλάδα η ετήσια αύξηση έφτασε το 16,2%, ενώ στην Κύπρο το 19,1%.


Το πραγματικό πρόβλημα είναι το εισόδημα


Η εικόνα που προκύπτει από τα στοιχεία είναι ότι η θέση της Ελλάδας στην ευρωπαϊκή αγορά καυσίμων δεν εξηγείται μόνο από την τιμή στην αντλία.


Το κρίσιμο μέγεθος είναι πόσο εισόδημα απαιτείται για να αγοραστεί η ίδια ποσότητα καυσίμου.


Και σε αυτή τη σύγκριση η Ελλάδα βρίσκεται πολύ ψηλά στην ευρωπαϊκή κατάταξη. Για έναν οδηγό που χρειάζεται συχνά το αυτοκίνητο για τις καθημερινές του μετακινήσεις, η άνοδος της βενζίνης μεταφράζεται επομένως σε δυσανάλογα μεγαλύτερη επιβάρυνση του οικογενειακού προϋπολογισμού.


Σε μια περίοδο κατά την οποία το πετρέλαιο παραμένει ιδιαίτερα ευμετάβλητο, το κόστος μετακίνησης εξελίσσεται έτσι σε έναν ακόμη σημαντικό παράγοντα πίεσης για το διαθέσιμο εισόδημα των ελληνικών νοικοκυριών.


Στέγη: Οι νέοι Ευρωπαίοι απομακρύνονται από την ιδιοκατοίκηση – Η Ελλάδα στις χώρες με τη μεγαλύτερη πτώση


Η ιδιοκατοίκηση, που για πολλές προηγούμενες γενιές αποτελούσε σχεδόν αυτονόητο στόχο, μετατρέπεται σε ολοένα δυσκολότερη υπόθεση για τους νεότερους Ευρωπαίους.


Η άνοδος των τιμών των κατοικιών, η περιορισμένη αύξηση των εισοδημάτων, το ακριβότερο χρήμα και τα αυστηρότερα κριτήρια για τη χορήγηση στεγαστικών δανείων έχουν δημιουργήσει ένα νέο τοπίο στην ευρωπαϊκή αγορά κατοικίας. Οι νεότερες γενιές χρειάζονται περισσότερο χρόνο για να αποκτήσουν το δικό τους σπίτι και σε αρκετές χώρες ένα σημαντικό μέρος τους δεν καταφέρνει να φτάσει τα ποσοστά ιδιοκατοίκησης των προηγούμενων γενεών.


Τα στοιχεία του ΟΟΣΑ αποτυπώνουν με σαφήνεια αυτή τη μεταβολή.


Το χάσμα μεταξύ των γενεών μεγαλώνει


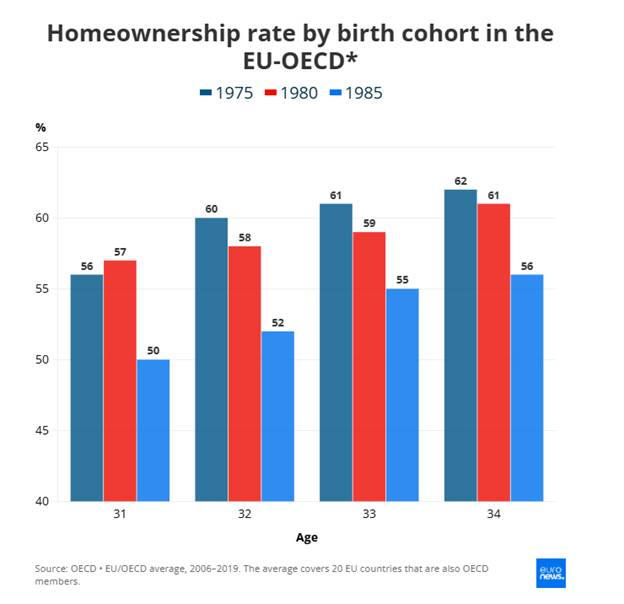
Σε δείγμα 20 χωρών της Ευρωπαϊκής Ένωσης, η διαφορά στην ιδιοκατοίκηση γίνεται εμφανής ήδη από τις ηλικίες στις οποίες οι προηγούμενες γενιές αποκτούσαν το πρώτο τους σπίτι.


Για όσους γεννήθηκαν περίπου το 1975, το 60% είχε αποκτήσει κατοικία μέχρι την ηλικία των 32 ετών. Για τη γενιά του 1980 το αντίστοιχο ποσοστό περιορίστηκε στο 58%, ενώ για όσους γεννήθηκαν το 1985 έπεσε στο 52%.


Μέσα σε μόλις μία δεκαετία γενεών δημιουργήθηκε έτσι διαφορά 8 ποσοστιαίων μονάδων.


Η εικόνα γίνεται ακόμη πιο χαρακτηριστική σε μικρότερες ηλικίες. Στα 29 χρόνια, το 52% της γενιάς του 1980 ήταν ιδιοκτήτες κατοικίας. Το ποσοστό μειώθηκε στο 45% για τη γενιά του 1985 και μόλις στο 41% για όσους γεννήθηκαν το 1990.


Στην ηλικία των 23 ετών, το 32% της γενιάς του 1985 είχε ήδη αποκτήσει σπίτι, έναντι 26% για τη γενιά του 1990.


Αντίθετα, στις παλαιότερες γενιές οι διαφορές ήταν πολύ μικρότερες. Στα 44 χρόνια, για παράδειγμα, το ποσοστό ιδιοκατοίκησης ήταν 68% για όσους είχαν γεννηθεί το 1965, 69% για τη γενιά του 1970 και 68% για τη γενιά του 1975.


Το συμπέρασμα είναι σαφές: η καθυστέρηση στην απόκτηση κατοικίας δεν αποτελεί πλέον μεμονωμένο φαινόμενο, αλλά διαγενεακή τάση.


Γιατί οι νέοι δυσκολεύονται περισσότερο


Ο ΟΟΣΑ εντοπίζει έναν συνδυασμό παραγόντων πίσω από αυτή την εξέλιξη.


Πρώτα απ' όλα, η κατοικία έχει ακριβύνει πολύ περισσότερο από ό,τι το εισόδημα σε αρκετές χώρες. Αυτό σημαίνει ότι ακόμη και ένας εργαζόμενος με σταθερή απασχόληση χρειάζεται πλέον πολύ μεγαλύτερο κεφάλαιο για να αγοράσει ένα σπίτι αντίστοιχης αξίας σε σχέση με τις προηγούμενες γενιές.


Ταυτόχρονα, η αύξηση των επιτοκίων από το 2021 και μετά έκανε ακριβότερη τη στεγαστική πίστη.


Το πρόβλημα επομένως δεν περιορίζεται στην εξασφάλιση της προκαταβολής. Ακόμη και όταν ένα νοικοκυριό καταφέρει να συγκεντρώσει τα απαιτούμενα ίδια κεφάλαια, το ύψος του δανείου που μπορεί να εξυπηρετήσει είναι συχνά ανεπαρκές για την αγορά κατοικίας στις περιοχές όπου εργάζεται.


Η βραδύτερη αύξηση των μισθών επιτείνει την απόσταση ανάμεσα στις τιμές των ακινήτων και στις οικονομικές δυνατότητες των νέων.


Παράλληλα, η μαζικότερη συμμετοχή στην τριτοβάθμια εκπαίδευση έχει μεταθέσει χρονικά την είσοδο στην αγορά εργασίας, ενώ σε αρκετές οικονομίες η εργασιακή σταθερότητα των νεότερων είναι μικρότερη σε σχέση με το παρελθόν.


Η Ελλάδα μεταξύ των μεγαλύτερων απωλειών


Η Ελλάδα βρίσκεται στις χώρες όπου η υποχώρηση της ιδιοκατοίκησης των νέων είναι ιδιαίτερα έντονη.


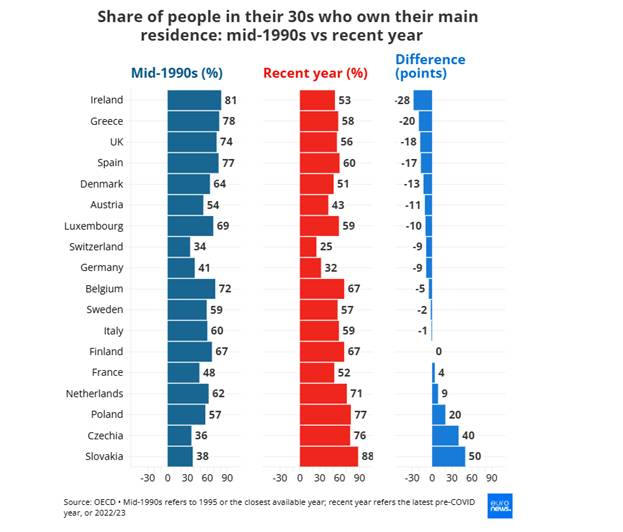
Στα μέσα της δεκαετίας του 1990, περίπου το 78% των ανθρώπων γύρω στα 30 ήταν ιδιοκτήτες της κύριας κατοικίας τους. Στα πιο πρόσφατα διαθέσιμα στοιχεία το ποσοστό έχει περιοριστεί στο 58%.


Πρόκειται για πτώση 20 ποσοστιαίων μονάδων.


Η εξέλιξη αποκτά ιδιαίτερη σημασία για την ελληνική αγορά, όπου η κατοικία παραδοσιακά αποτελούσε βασικό στοιχείο του οικογενειακού πλούτου και της οικονομικής ασφάλειας.


Η δυσκολία των νέων να αποκτήσουν κατοικία δεν συνδέεται μόνο με την τιμή αγοράς. Αφορά συνολικά την ικανότητα ενός νέου νοικοκυριού να συγκεντρώσει ίδια κεφάλαια, να εξασφαλίσει στεγαστικό δάνειο και στη συνέχεια να ανταποκριθεί στις μηνιαίες δόσεις.


Ιρλανδία, Βρετανία και Ισπανία στην ίδια πίεση


Η Ελλάδα δεν αποτελεί εξαίρεση


Η μεγαλύτερη πτώση στο συγκεκριμένο δείγμα καταγράφεται στην Ιρλανδία. Το ποσοστό ιδιοκατοίκησης των ανθρώπων γύρω στα 30 περιορίστηκε από 81% στα μέσα της δεκαετίας του 1990 σε 53% τα τελευταία χρόνια.


Στο Ηνωμένο Βασίλειο η ιδιοκατοίκηση υποχώρησε από 74% σε 56%, ενώ στην Ισπανία από 77% σε 60%.


Σημαντικές μειώσεις καταγράφηκαν επίσης στη Δανία, με πτώση 13 μονάδων, στην Αυστρία με 11 μονάδες και στο Λουξεμβούργο με 10 μονάδες.


Η Γερμανία και η Ελβετία κατέγραψαν αντίστοιχα μείωση 9 ποσοστιαίων μονάδων.


Η κοινή συνισταμένη είναι ότι σε πολλές από τις πιο ανεπτυγμένες ευρωπαϊκές οικονομίες η είσοδος των νέων στην αγορά κατοικίας έχει γίνει δυσκολότερη.


Δεν φταίει μόνο η προκαταβολή


Στη Βρετανία, το πρόβλημα έχει αναλυθεί και από το Institute for Fiscal Studies.


Το βασικό εμπόδιο δεν είναι μόνο η συγκέντρωση της προκαταβολής, αλλά η ίδια η σχέση ανάμεσα στις τιμές των κατοικιών και στα εισοδήματα.


Ακόμη και όταν ένας νέος αγοραστής διαθέτει σημαντικά ίδια κεφάλαια, μπορεί να μην έχει τη δυνατότητα να λάβει δάνειο αρκετά μεγάλο ώστε να αγοράσει κατοικία στην περιοχή όπου ζει και εργάζεται.


Η εξέλιξη αυτή δημιουργεί έναν φαύλο κύκλο. Οι υψηλές τιμές απαιτούν μεγαλύτερο δάνειο, τα υψηλότερα επιτόκια περιορίζουν τη δυνατότητα δανεισμού και οι μισθοί δεν αυξάνονται αρκετά ώστε να καλύψουν τη διαφορά.


Η Ισπανία δείχνει μια ακόμη διάσταση


Στην Ισπανία, ειδικοί συνδέουν την υποχώρηση της ιδιοκατοίκησης με την απότομη συρρίκνωση της πιστωτικής επέκτασης μετά την κρίση του 2008.


Η εικόνα συμπληρώνεται από μεγαλύτερη εργασιακή αβεβαιότητα, αυστηρότερα κριτήρια για τη χορήγηση στεγαστικών δανείων και μειωμένη οικοδομική δραστηριότητα.


Όταν η προσφορά νέων κατοικιών περιορίζεται ενώ η ζήτηση παραμένει ισχυρή, οι τιμές διατηρούνται σε υψηλά επίπεδα. Για τους νέους αυτό σημαίνει ότι χρειάζονται περισσότερα χρόνια εργασίας και αποταμίευσης προκειμένου να κάνουν το πρώτο βήμα προς την ιδιοκατοίκηση.


Η αντίθετη εικόνα στην Κεντρική Ευρώπη


Δεν ακολουθούν όλες οι ευρωπαϊκές χώρες την ίδια πορεία.


Η Σλοβακία και η Τσεχία εμφανίζουν εντυπωσιακή αύξηση των ποσοστών ιδιοκατοίκησης των ανθρώπων γύρω στα 30.


Στη Σλοβακία το ποσοστό αυξήθηκε από 38% σε 88%, ενώ στην Τσεχία από 36% σε 76%. Στην Πολωνία καταγράφηκε επίσης άνοδος 20 μονάδων, από 57% σε 77%.


Οι συγκεκριμένες μεταβολές συνδέονται σε μεγάλο βαθμό με τις ιδιαιτερότητες της μετασοσιαλιστικής μετάβασης.


Πριν από το 1989, το κράτος είχε κυρίαρχο ρόλο στην κατοικία και μεγάλο μέρος του οικιστικού αποθέματος βρισκόταν υπό δημόσιο έλεγχο. Μετά την αλλαγή του συστήματος, πολλά διαμερίσματα πέρασαν στους ενοίκους τους σε πολύ χαμηλές τιμές, οδηγώντας σε μαζική ιδιωτικοποίηση της κατοικίας.


Επομένως, τα υψηλά ποσοστά ιδιοκατοίκησης στις χώρες αυτές δεν μπορούν να συγκριθούν άμεσα με την εξέλιξη στις δυτικοευρωπαϊκές αγορές.


Η Ολλανδία δείχνει ότι τα στοιχεία θέλουν προσοχή


Υπάρχουν πάντως και περιπτώσεις όπου τα στοιχεία του ΟΟΣΑ αμφισβητούνται.


Ο Cody Hochstenbach από το Πανεπιστήμιο του Άμστερνταμ επισημαίνει ότι τα ολλανδικά δεδομένα από την έρευνα Housing Survey δείχνουν διαφορετική εικόνα για τις νεότερες ηλικίες.


Στην Ολλανδία, το ποσοστό ιδιοκατοίκησης μεταξύ των 25-34 ετών μειώθηκε από 50% το 2002 σε 44% το 2024.


Σύμφωνα με τον ίδιο, η δεκαετία του 1990 και οι αρχές της δεκαετίας του 2000 αποτέλεσαν περίοδο μεγάλης επέκτασης της ιδιοκατοίκησης στην Ολλανδία, καθώς υπήρχαν πολιτικές που ενθάρρυναν την αγορά κατοικίας και παράλληλα είχε αναπτυχθεί σημαντικά η στεγαστική πίστη.


Η σύγκριση επομένως διαφορετικών χρονικών περιόδων χρειάζεται προσοχή, καθώς οι αλλαγές στην αγορά κατοικίας και στη στεγαστική πολιτική μπορούν να επηρεάσουν σημαντικά τα αποτελέσματα.


Η Γαλλία αποτελεί εξαίρεση στις μεγάλες οικονομίες


Μεταξύ των πέντε μεγαλύτερων ευρωπαϊκών οικονομιών, η Γαλλία αποτελεί την εξαίρεση.


Το ποσοστό ιδιοκατοίκησης αυξήθηκε κατά 4 ποσοστιαίες μονάδες στην εξεταζόμενη περίοδο.


Η συνολική εικόνα, ωστόσο, παραμένει ξεκάθαρη: για μεγάλο μέρος της Ευρώπης, η κατοικία έχει μετατραπεί από έναν στόχο που επιτυγχανόταν σχετικά νωρίς στη ζωή σε μια αγορά στην οποία η πρόσβαση μετατίθεται ολοένα αργότερα.


Η νέα γενιά πληρώνει ακριβότερα τη στέγη


Η αλλαγή αυτή έχει συνέπειες πολύ πέρα από την αγορά ακινήτων.


Όταν οι νέοι καθυστερούν να αγοράσουν κατοικία, καθυστερεί συχνά και η δημιουργία ανεξάρτητου νοικοκυριού. Η υψηλή τιμή της κατοικίας αυξάνει την εξάρτηση από την οικογένεια, παρατείνει την παραμονή στο ενοίκιο και περιορίζει τη δυνατότητα δημιουργίας περιουσίας μέσω της ιδιοκατοίκησης.


Για την Ελλάδα το ζήτημα είναι ακόμη πιο κρίσιμο. Η χώρα έχει μια μακρά παράδοση υψηλής ιδιοκατοίκησης, όμως τα δεδομένα δείχνουν ότι το μοντέλο αυτό δεν μεταφέρεται με την ίδια ευκολία από τους γονείς στα παιδιά.


Η μεγάλη πρόκληση των επόμενων ετών δεν είναι μόνο να αυξηθεί η προσφορά κατοικιών. Είναι να δημιουργηθούν συνθήκες ώστε ένας νέος εργαζόμενος με κανονικό εισόδημα να μπορεί πραγματικά να αποκτήσει το πρώτο του σπίτι.


Και αυτό απαιτεί να κλείσει η ολοένα μεγαλύτερη απόσταση ανάμεσα σε τρεις αριθμούς: την τιμή της κατοικίας, το εισόδημα και το κόστος του στεγαστικού δανείου.


Παλαιότερα Σχόλια


Αποποίηση Ευθύνης.... 

© 2016-2026 Greek Finance Forum