|
00:01 -
29/09/26 |
|
|
|
|
|
Πληθωρισμός: Ποιοι «λυγίζουν» από τις αυξήσεις – Τα
νοικοκυριά που χρειάζονται περισσότερο στήριξη
Το νέο κύμα
ανατιμήσεων δεν πλήττει όλα τα νοικοκυριά με τον ίδιο τρόπο.
Για τα χαμηλά και μεσαία εισοδήματα, τις οικογένειες και
τους συνταξιούχους, η αύξηση του κόστους ζωής μεταφράζεται
πολύ πιο γρήγορα σε περιορισμό της κατανάλωσης, καθώς
μεγαλύτερο μέρος του διαθέσιμου εισοδήματος κατευθύνεται ήδη
σε βασικές ανάγκες.
Τα στοιχεία της
ΕΛΣΤΑΤ για τη διάρθρωση των δαπανών των νοικοκυριών
αποτυπώνουν αυτή την ανισορροπία με χαρακτηριστικό τρόπο.
Όσο χαμηλότερο είναι το εισόδημα, τόσο μεγαλύτερο είναι το
ποσοστό που απορροφούν τα τρόφιμα, η στέγαση και οι
μεταφορές.
Αυτό σημαίνει
ότι μια νέα άνοδος στις τιμές των καυσίμων, εφόσον
μετακυλιστεί στα τρόφιμα, στις μεταφορές και στις υπηρεσίες,
δημιουργεί πολλαπλή πίεση ακριβώς στα νοικοκυριά με τη
μικρότερη δυνατότητα απορρόφησης του κόστους.
Το 60,7% των
δαπανών των φτωχότερων πάει σε βασικές ανάγκες
Η διαφορά μεταξύ
των εισοδηματικών ομάδων είναι εντυπωσιακή.
Για το φτωχότερο 20% του πληθυσμού, οι
δαπάνες για τρόφιμα, στέγαση και μεταφορές
απορροφούν συνολικά το 60,7% του μηνιαίου προϋπολογισμού.
Στο πλουσιότερο 20%, οι ίδιες τρεις
κατηγορίες αντιστοιχούν στο 41,2% των συνολικών
δαπανών.
Η μεγαλύτερη απόσταση εντοπίζεται στα
τρόφιμα. Τα νοικοκυριά με τα χαμηλότερα εισοδήματα διαθέτουν
31,9% των δαπανών τους για είδη διατροφής,
όταν στο πλουσιότερο 20% το αντίστοιχο ποσοστό περιορίζεται
στο 13,2%.
Η εικόνα ανά
κατηγορία είναι χαρακτηριστική:
Κατηγορία δαπάνης
|
Φτωχότερο 20%
|
Πλουσιότερο 20%
|
Τρόφιμα
|
31,9%
|
13,2%
|
Στέγαση
|
22,3%
|
11,8%
|
Μεταφορές
|
6,5%
|
16,2%
|
Σύνολο
|
60,7%
|
41,2%
|
Το γεγονός ότι
τα χαμηλότερα εισοδήματα δαπανούν σχεδόν το ένα τρίτο του
προϋπολογισμού τους για τρόφιμα σημαίνει ότι ακόμη και μια
σχετικά περιορισμένη αύξηση στις τιμές έχει δυσανάλογη
επίπτωση στην αγοραστική τους δύναμη.
Το μεγάλο βάρος
της στέγασης για τους ενοικιαστές
Ιδιαίτερα
ευάλωτα είναι και τα νοικοκυριά που δεν διαθέτουν ιδιόκτητη
κατοικία.
Οι ενοικιαστές δαπανούν κατά μέσο όρο
23,4% του συνολικού μηνιαίου προϋπολογισμού τους για
τη στέγαση, ενώ μόνο το ενοίκιο αντιστοιχεί στο
17,3%.
Σε ένα
περιβάλλον όπου ταυτόχρονα αυξάνονται το κόστος ενέργειας,
τα τρόφιμα και οι μεταφορές, το περιθώριο για περικοπές σε
άλλες δαπάνες περιορίζεται σημαντικά.
Η πίεση είναι
ακόμη μεγαλύτερη για τα χαμηλότερα εισοδήματα, όπου η
στέγαση και η διατροφή καταλαμβάνουν ήδη το μεγαλύτερο μέρος
του διαθέσιμου εισοδήματος.
Οι οικογένειες
βρίσκονται στη δεύτερη γραμμή πίεσης
Σημαντική
επιβάρυνση αντιμετωπίζουν και οι οικογένειες, ιδιαίτερα όταν
ο οικονομικά υπεύθυνος βρίσκεται στις ηλικίες 34 έως 65
ετών.
Ανάλογα με τον αριθμό των παιδιών και τον
τόπο κατοικίας, οι μηνιαίες δαπάνες μπορούν να φτάσουν από
110% έως και 130% του μέσου επιπέδου δαπανών.
Ο μέσος μηνιαίος προϋπολογισμός των
ελληνικών νοικοκυριών διαμορφώθηκε το 2025 στα
1.820,20 ευρώ.
Για μια
οικογένεια με παιδιά, επομένως, το κόστος ζωής βρίσκεται
αισθητά υψηλότερα από τον εθνικό μέσο όρο. Και το πρόβλημα
δεν περιορίζεται στην άμεση αύξηση των καυσίμων.
Η άνοδος της
ενέργειας μπορεί να περάσει στα μεταφορικά κόστη, στην
παραγωγή τροφίμων, στη λειτουργία των επιχειρήσεων και
τελικά στις τιμές αγαθών και υπηρεσιών.
Έτσι, μια αρχική
αύξηση στην ενέργεια μπορεί να δημιουργήσει ένα δεύτερο κύμα
ανατιμήσεων στην καθημερινή κατανάλωση.
|
|
|
|
|
|
|
|

Οι άνω των 65 ετών με μικρότερο περιθώριο προσαρμογής
Ξεχωριστή κατηγορία αποτελούν οι πολίτες άνω
των 65 ετών, ιδιαίτερα όσοι έχουν ως βασική πηγή εισοδήματος
τη σύνταξη.
Στις ηλικιακές αυτές ομάδες οι μηνιαίες
δαπάνες κινούνται περίπου στο 70%-80% του μέσου επιπέδου των
ελληνικών νοικοκυριών.
Το πρόβλημα είναι ότι ένα μεγάλο μέρος αυτών
των δαπανών αφορά βασικές ανάγκες, όπου η δυνατότητα
περικοπών είναι περιορισμένη.
Μια νέα άνοδος στις τιμές των τροφίμων, της
ενέργειας ή άλλων βασικών αγαθών μπορεί συνεπώς να οδηγήσει
σε περιορισμό της κατανάλωσης και όχι απλώς σε αλλαγή της
σύνθεσης των δαπανών.
Στο συγκεκριμένο πλαίσιο αποκτά σημασία και
η ενίσχυση των 400 ευρώ που έχει ανακοινωθεί για το τέλος
του έτους, καθώς λειτουργεί ως πρόσθετη εισοδηματική
ενίσχυση για τους δικαιούχους.
Πού πρέπει να κατευθυνθεί το επίδομα
θέρμανσης
Η διάρθρωση των δαπανών δείχνει και το
διαφορετικό ενεργειακό αποτύπωμα των νοικοκυριών.
Με βάση τα στοιχεία για τον τρόπο θέρμανσης
των κατοικιών:
36,6% χρησιμοποιεί καλοριφέρ πετρελαίου,
18,6% φυσικό αέριο,
16,9% κλιματιστικά,
9,1% άλλες ηλεκτρικές συσκευές, όπως
ηλεκτρικές σόμπες και κονβέκτορες.
Η σύνθεση αυτή έχει ιδιαίτερη σημασία σε μια
περίοδο αυξημένης μεταβλητότητας στις ενεργειακές τιμές.
Ένα οριζόντιο μέτρο στήριξης δεν έχει κατ'
ανάγκη την ίδια αποτελεσματικότητα για όλα τα νοικοκυριά. Η
κατανάλωση και το είδος θέρμανσης διαφέρουν σημαντικά, ενώ
οι οικονομικές δυνατότητες των νοικοκυριών δεν είναι ίδιες.
Το κρίσιμο ζήτημα για το νέο πακέτο
Τα στοιχεία της ΕΛΣΤΑΤ αναδεικνύουν τελικά
μια βασική παράμετρο για τον σχεδιασμό οποιουδήποτε νέου
πακέτου στήριξης: η ίδια αύξηση τιμών έχει διαφορετικό βάρος
ανάλογα με το εισόδημα και τη διάρθρωση των δαπανών κάθε
νοικοκυριού.
Για ένα νοικοκυριό χαμηλού εισοδήματος, το
μεγαλύτερο μέρος του προϋπολογισμού είναι ήδη δεσμευμένο σε
τρόφιμα και στέγαση. Για μια οικογένεια, το κόστος αυξάνεται
όσο μεγαλώνει ο αριθμός των μελών. Για έναν ηλικιωμένο
συνταξιούχο, τα περιθώρια περικοπής βασικών δαπανών είναι
περιορισμένα.
Επομένως, εφόσον οι αυξήσεις στην ενέργεια
μεταφερθούν και σε άλλες κατηγορίες αγαθών και υπηρεσιών, το
ζήτημα δεν θα είναι μόνο πόσο αυξάνεται ο πληθωρισμός, αλλά
ποιο μέρος του πληθυσμού καλείται να απορροφήσει το κόστος
του.
Και τα στοιχεία των οικογενειακών
προϋπολογισμών δείχνουν ότι το μεγαλύτερο βάρος πέφτει σε
εκείνους που έχουν και το μικρότερο περιθώριο να το
απορροφήσουν.
|
|
|
|
|
|
|
|
Φορολογία: Μάλτα και Κύπρος στην παγκόσμια κορυφή – Η θέση
της Ελλάδας και γιατί η Γερμανία είναι τελευταία
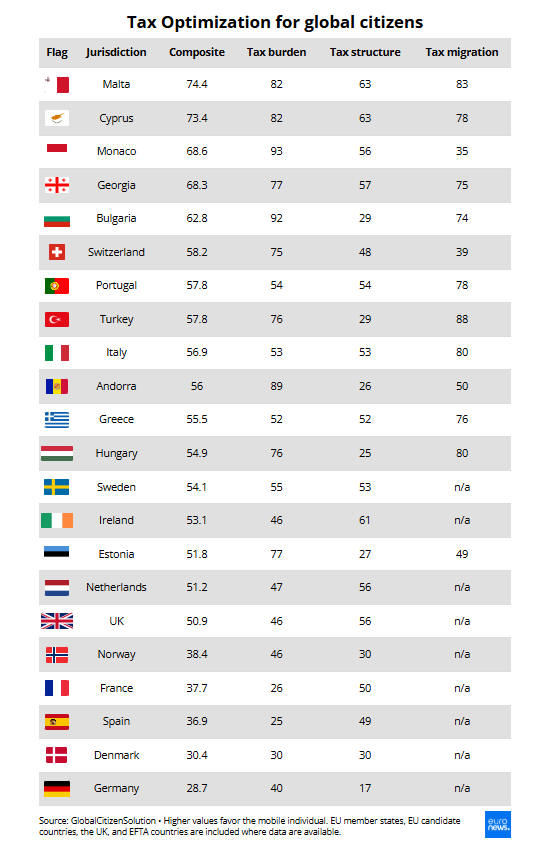
Μάλτα και Κύπρος
βρίσκονται στην παγκόσμια πρώτη δεκάδα των πιο ελκυστικών
φορολογικών συστημάτων για διεθνώς μετακινούμενους
φορολογούμενους, ενώ η Ελλάδα κατατάσσεται στην 28η θέση. Η
Γερμανία βρίσκεται στην τελευταία θέση μεταξύ 48
δικαιοδοσιών, σε μια κατάταξη που δείχνει ότι η φορολογική
ελκυστικότητα δεν εξαρτάται μόνο από το ύψος των φορολογικών
συντελεστών.
Η νέα μελέτη της
Global Citizen Solutions (GCS) επιχειρεί να εξετάσει το
φορολογικό περιβάλλον από την οπτική ενός ανθρώπου που
μπορεί να επιλέξει σε ποια χώρα θα εγκαταστήσει τη
φορολογική του κατοικία.
Το ενδιαφέρον
της συγκεκριμένης κατάταξης είναι ότι δεν περιορίζεται στον
φόρο εισοδήματος. Εξετάζει συνολικά 11 δείκτες, οι οποίοι
χωρίζονται σε τρεις πυλώνες:
το φορολογικό
βάρος
τη δομή του
φορολογικού συστήματος
την επενδυτική
μετανάστευση, δηλαδή τις δυνατότητες και το κόστος απόκτησης
άδειας παραμονής ή άλλου καθεστώτος διαμονής.
Η GCS
υποστηρίζει ότι για έναν διεθνώς κινητικό φορολογούμενο
εξίσου σημαντικό με το «πόσο φορολογούμαι» είναι το τι
εισόδημα φορολογείται, πώς αντιμετωπίζεται το εισόδημα από
το εξωτερικό και τι συμβαίνει όταν κάποιος εγκαταλείπει τη
χώρα.
Η παγκόσμια
πρώτη δεκάδα
Στην κορυφή της
κατάταξης βρίσκονται τα Ηνωμένα Αραβικά Εμιράτα, με 82,7
μονάδες, ενώ ακολουθούν η Αντίγκουα και Μπαρμπούντα, η
Παραγουάη, το Χονγκ Κονγκ και οι Μπαχάμες.
Η Μάλτα
βρίσκεται στην 6η θέση με 74,4 μονάδες, ενώ η Κύπρος στη 10η
με 73,4.
Θέση
|
Χώρα
|
Συνολική βαθμολογία
|
1
|
Ηνωμένα Αραβικά Εμιράτα
|
82,7
|
2
|
Αντίγκουα και Μπαρμπούντα
|
82,2
|
3
|
Παραγουάη
|
77,2
|
4
|
Χονγκ Κονγκ
|
76,9
|
5
|
Μπαχάμες
|
76,2
|
6
|
Μάλτα
|
74,4
|
7
|
Άγιος Χριστόφορος και Νέβις
|
74,4
|
8
|
Μαλαισία
|
74,3
|
9
|
Γρενάδα
|
73,8
|
10
|
Κύπρος
|
73,4
|
Το σημαντικό
στοιχείο είναι ότι η Μάλτα και η Κύπρος δεν βρίσκονται τόσο
ψηλά απλώς επειδή έχουν χαμηλούς φορολογικούς συντελεστές.
Η υψηλή θέση
τους συνδέεται κυρίως με τον τρόπο με τον οποίο
αντιμετωπίζουν εισόδημα που προέρχεται από το εξωτερικό,
καθώς και με ειδικά φορολογικά καθεστώτα για συγκεκριμένες
κατηγορίες νέων φορολογικών κατοίκων.
Μάλτα και
Κύπρος: Το πλεονέκτημα δεν είναι μόνο ο συντελεστής
Η Μάλτα
συγκεντρώνει 82 μονάδες στο φορολογικό βάρος, 63 στη δομή
του φορολογικού συστήματος και 83 στην επενδυτική
μετανάστευση.
Η Κύπρος έχει
αντίστοιχα 82 μονάδες στο φορολογικό βάρος, 63 στη δομή και
78 στην επενδυτική μετανάστευση.
Η συγκεκριμένη
εικόνα δείχνει γιατί ένας χαμηλός ονομαστικός φορολογικός
συντελεστής δεν αρκεί για να εξηγήσει τη φορολογική
ελκυστικότητα μιας χώρας.
Υπάρχουν χώρες
με χαμηλότερη φορολογία που κατατάσσονται αρκετά χαμηλότερα
συνολικά, ενώ χώρες με υψηλότερους συντελεστές μπορούν να
βρίσκονται ψηλότερα όταν διαθέτουν ειδικά καθεστώτα για
εισοδήματα από το εξωτερικό.
|
|
|
|
|
|
|
|

Η Ελλάδα στην 28η θέση
Η Ελλάδα κατατάσσεται στην 28η θέση
παγκοσμίως, με συνολική βαθμολογία 55,5/100.
Η επίδοση της χώρας είναι:
Δείκτης
|
Ελλάδα
|
Συνολική βαθμολογία
|
55,5
|
Φορολογικό βάρος
|
52
|
Δομή φορολογικού συστήματος
|
52
|
Επενδυτική μετανάστευση
|
76
|
Παγκόσμια θέση
|
28η
|
Το στοιχείο που ξεχωρίζει στην ελληνική
περίπτωση είναι η επενδυτική μετανάστευση, όπου η Ελλάδα
συγκεντρώνει 76 μονάδες.
Η επίδοση αυτή συνδέεται με το πλαίσιο
διαμονής για επενδυτές, ενώ η GCS καταγράφει για την Ελλάδα
διαφορετικά όρια επένδυσης ανά περιοχή και κατηγορία
επένδυσης. Η ίδια η έκθεση σημειώνει ότι το γενικό ποσό που
χρησιμοποιεί στον δείκτη δεν αποτυπώνει όλες τις
διαφοροποιήσεις του ελληνικού προγράμματος.
Αυτό έχει ιδιαίτερη σημασία, καθώς η Ελλάδα
μπορεί να μην βρίσκεται στην ίδια φορολογική κατηγορία με τη
Μάλτα ή την Κύπρο, όμως διαθέτει ένα ισχυρό σκέλος
επενδυτικής μετανάστευσης, το οποίο ανεβάζει τη συνολική της
επίδοση.
Μάλιστα, σε ξεχωριστή μελέτη της ίδιας
εταιρείας για τα προγράμματα διαμονής, το ελληνικό Golden
Visa κατατάσσεται 5ο παγκοσμίως, με βαθμολογία 89,5.
Πρόκειται όμως για διαφορετικό δείκτη και δεν πρέπει να
συγχέεται με την κατάταξη φορολογικής βελτιστοποίησης.
Η Ελλάδα απέχει από την κορυφή, αλλά δεν
βρίσκεται στο κάτω μέρος
Με 55,5 μονάδες, η Ελλάδα βρίσκεται σε μια
ενδιάμεση ζώνη της παγκόσμιας κατάταξης.
Βρίσκεται πίσω από την Ιταλία (26η, 56,9),
την Πορτογαλία (23η, 57,8) και την Ελβετία (21η, 58,2), αλλά
πάνω από την Ουγγαρία (31η, 54,9), τη Σουηδία (32η, 54,1),
την Ιρλανδία (33η, 53,1), την Ολλανδία (35η, 51,2) και το
Ηνωμένο Βασίλειο (36η, 50,9).
Η κατάταξη, επομένως, δεν ταυτίζεται με τη
συνήθη εικόνα των «χαμηλόφορων» χωρών.
Μονακό, Βουλγαρία και Ανδόρα ξεχωρίζουν στο
φορολογικό βάρος
Όταν εξετάζεται μόνο το φορολογικό βάρος, η
εικόνα αλλάζει.
Στην κορυφή βρίσκονται τα Ηνωμένα Αραβικά
Εμιράτα, η Αντίγκουα και Μπαρμπούντα και οι Μπαχάμες, με
απόλυτη βαθμολογία 100, ενώ στην Ευρώπη ξεχωρίζουν το Μονακό
με 93, η Βουλγαρία με 92, η Μάλτα και η Κύπρος με 82 και η
Ελβετία με 75.
Η Ελλάδα συγκεντρώνει 52 μονάδες, γεγονός
που την τοποθετεί αρκετά χαμηλότερα από την Κύπρο και τη
Μάλτα.
Αυτό εξηγεί και γιατί η Ελλάδα δεν μπορεί να
θεωρηθεί «χαμηλόφορη» δικαιοδοσία με την κλασική έννοια.
Το εισόδημα από το εξωτερικό είναι το μεγάλο
κλειδί
Εδώ βρίσκεται ίσως το σημαντικότερο
συμπέρασμα της έκθεσης.
Η GCS εξετάζει όχι μόνο τους φορολογικούς
συντελεστές αλλά και το κατά πόσο ένα φορολογικό σύστημα
εφαρμόζει:
φορολόγηση παγκόσμιου εισοδήματος,
εδαφική φορολόγηση,
ειδικά καθεστώτα για νέους κατοίκους,
διαφορετική μεταχείριση εισοδήματος από το
εξωτερικό,
φόρο εξόδου.
Η Ελλάδα, σύμφωνα με την έκθεση, ανήκει στις
χώρες που χρησιμοποιούν ειδικά φορολογικά καθεστώτα μέσα σε
ένα ευρύτερο σύστημα φορολόγησης παγκόσμιου εισοδήματος.
Στην ίδια κατηγορία αναφέρονται επίσης η Κύπρος, η Ιταλία, η
Πορτογαλία και η Ιρλανδία.
Αυτό είναι διαφορετικό από ένα καθαρά
εδαφικό σύστημα, όπου η φορολογία περιορίζεται κατ' αρχήν
στα εισοδήματα που προκύπτουν μέσα στη χώρα.
Η Γερμανία τελευταία στην κατάταξη
Στην άλλη πλευρά βρίσκεται η Γερμανία, η
οποία κατατάσσεται 48η και τελευταία, με συνολική βαθμολογία
μόλις 28,7/100.
Η επίδοση της Γερμανίας πέφτει ιδιαίτερα στη
δομή του φορολογικού συστήματος, όπου συγκεντρώνει μόλις 17
μονάδες.
Η GCS συνδέει την επίδοση με τη φορολόγηση
του παγκόσμιου εισοδήματος των φορολογικών κατοίκων, τη
φορολογία κληρονομιών και την ύπαρξη φόρου εξόδου.
Ακολουθούν στις τελευταίες θέσεις η Δανία με 30,4, οι ΗΠΑ με
33,5, η Ιαπωνία με 36,4, η Ισπανία με 36,9 και η Γαλλία με
37,7.
|
|
|
|
|
|
|
|
Το παράδοξο: οι καλύτερες χώρες για να ζεις δεν είναι πάντα
οι καλύτερες φορολογικά
Η έρευνα κάνει και μια δεύτερη σύγκριση,
αντιπαραβάλλοντας τη φορολογική ελκυστικότητα με την
ποιότητα ζωής.
Το αποτέλεσμα είναι εντυπωσιακό.
Η Σουηδία, για παράδειγμα, βρίσκεται στη
δεύτερη θέση παγκοσμίως ως προς την ποιότητα ζωής, αλλά στην
32η θέση στον δείκτη φορολογικής βελτιστοποίησης.
Η Γερμανία είναι τρίτη στην ποιότητα ζωής
αλλά τελευταία στη φορολογική κατάταξη, ενώ η Δανία είναι
τέταρτη στην ποιότητα ζωής αλλά 47η φορολογικά. Η Νορβηγία
βρίσκεται στην πέμπτη θέση ποιότητας ζωής και στην 40ή
φορολογικά.
Υπάρχουν όμως και χώρες που καταφέρνουν να
συνδυάσουν τις δύο παραμέτρους.
Η Μάλτα, η Κύπρος, η Πορτογαλία, η Ελβετία,
η Ουρουγουάη, η Κόστα Ρίκα και ο Μαυρίκιος βρίσκονται
ταυτόχρονα στο ανώτερο μισό της φορολογικής κατάταξης και
στην παγκόσμια πρώτη πενηντάδα ως προς την ποιότητα ζωής.
Το συμπέρασμα για Ελλάδα και Ευρώπη
Η κατάταξη δείχνει ότι ο διεθνής φορολογικός
ανταγωνισμός δεν γίνεται πλέον μόνο μέσω της μείωσης των
φορολογικών συντελεστών.
Το κρίσιμο ζήτημα είναι η συνολική
αρχιτεκτονική του φορολογικού συστήματος.
Η Μάλτα και η Κύπρος βρίσκονται στην
παγκόσμια πρώτη δεκάδα επειδή συνδυάζουν σχετικά ευνοϊκό
φορολογικό βάρος με μηχανισμούς που μπορούν να περιορίσουν ή
να διαφοροποιήσουν τη φορολόγηση εισοδημάτων από το
εξωτερικό.
Η Ελλάδα, με 55,5 μονάδες και 28η θέση,
βρίσκεται σαφώς χαμηλότερα, αλλά η υψηλή βαθμολογία των 76
μονάδων στην επενδυτική μετανάστευση δείχνει ότι διαθέτει
ένα σημαντικό πλεονέκτημα στον ανταγωνισμό για διεθνείς
επενδυτές και νέους κατοίκους.
Το μήνυμα της έρευνας είναι τελικά απλό: για
έναν φορολογούμενο που έχει τη δυνατότητα να επιλέξει χώρα
κατοικίας, δεν έχει σημασία μόνο πόσο φορολογείται, αλλά
κυρίως τι φορολογείται, πότε φορολογείται και τι καθεστώς
μπορεί να εξασφαλίσει ως νέος κάτοικος.
|
|
|
|
|
|