|
|
|
|
| |
|
"Μας
ακούνε..." |
|
|
Μακροπρόθεσμα
ήμασταν και παραμένουμε θετικοί για
την αγορά, αν και παρακολουθώντας
την ειδησεογραφία τα δεδομένα
αξιολογούνται συνεχώς. Όσον αφορά τη
βραχυπρόθεσμη πορεία της αγοράς, θα
συνεχίσουμε να δίνουμε περισσότερες
πιθανότητες στο να έχουμε συνέχιση
των πρόσφατων προβλημάτων, παρά στο
να ανακάμψει άμεσα η αγορά.
Διευκρινίζουμε για πολλοστή φορά πως
μιλάμε καθαρά για μια διόρθωση μετά
το πολύμηνο ράλι και όχι για μια
μεγάλη κρίση με τα σενάρια
καταστροφής που συνοδεύουν τέτοιες
σκέψεις. Τελείως αυθαίρετα, αν θα
δίναμε πιθανότητες, θα λέγαμε 65% -
35% πως βραχυπρόθεσμα η αγορά θα
έχει ταλαιπωρία και περαιτέρω
διόρθωση πιθανόν χάνοντας τις 2.600
μονάδες, με κίνηση προς τις 2.500
μονάδες.
|
|
|
|
|
|
|
Μάλιστα, και μέχρι
στιγμής τουλάχιστον, επειδή τις
τελευταίες ημέρες και στην πτώση οι
μικροί επενδυτές βγήκαν κατά μέσο
όρο αγοραστές, είναι πολύ πιθανό
πρώτα η αγορά να φοβίσει ή να
τρομοκρατήσει τους επενδυτές μέσω
μιας νέας πτώσης –βγάζοντας τους
μικρούς πωλητές– παρά να ολοκληρωθεί
η πτώση εδώ και να ανακάμψει η αγορά
άμεσα. Σε σχέση με τα ποσοστά 65-35%
που αναφέραμε παραπάνω, νιώθουμε πως
για να πούμε ότι η τελευταία μικρή
πτώση ήταν ένα απλό pull back από τα
υψηλά και τέλος, και γενικά για να
δούμε μια ουσιαστική ανάκαμψη των
παγκόσμιων χρηματιστηρίων,
απαιτείται μια πραγματικά θετική
είδηση. Μια ουσιαστική θετική είδηση
από τη διεθνή ειδησεογραφία, όπως
για παράδειγμα κάποια μορφή
συμφωνίας στον πόλεμο στη Μέση
Ανατολή, η οποία θα οδηγήσει σε
ουσιαστική πτώση των τιμών του
πετρελαίου, αποσυμπιέζοντας
παράλληλα και την αγορά χρήματος.
Χωρίς μια τέτοια συμφωνία, θα
επιμείνουμε πως ο Οκτώβριος έχει
μπροστά του ταλαιπωρία και περαιτέρω
υποχώρηση των τιμών χωρίς αυτό να
είναι κάποια καταστροφή. Για την
ακρίβεια τους πιο μακροπρόθεσμους
επενδυτές δε θα έπρεπε καν να τους
απασχολεί.
|
|
|
|
|
|
|
ΕΧΑΕ: Μια πορεία
χωρίς χρηματιστηριακή λογική
Παρακολουθούμε εδώ
και καιρό τη μετοχή της ΕΧΑΕ και την
πορεία της, πιστεύοντας πως θα
πρέπει να υπάρξει από τις αρμόδιες
αρχές έλεγχος των εντολών, καθώς
αυστηρώς χρηματιστηριακά δεν
βλέπουμε να υπάρχει λογική. Μάλιστα,
κατά την άποψή μας, η μετοχή (με
βάση τον αριθμό των μετοχών που
έχουν απομείνει στο ταμπλό και δεν
έχουν μετατραπεί σε Euronext) θα
έπρεπε να είχε διαγραφεί από
εγχώριους και διεθνείς δείκτες.
Αρχικά να αναφέρουμε πως, με βάση τη
συμφωνία των 20 μετοχών της ΕΧΑΕ
προς μία Euronext, η μετοχή της ΕΧΑΕ
με βάση το κλείσιμο του τίτλου της
Euronext θα έπρεπε να βρίσκεται στα
8,00 ευρώ και όχι στα 10,50 και
11,00 ευρώ. Η τρέχουσα τιμή της ΕΧΑΕ
δίνει μια αποτίμηση για τη Euronext
στα περίπου 210,00 ευρώ, την ώρα που
η πραγματική μετοχή βρίσκεται στα
160,00 ευρώ, με το προφανές να είναι
πως η ΕΧΑΕ θα έπρεπε να ακολουθεί τη
μετοχή της Euronext.
|
|
|
|
|
|
|
Πιστεύοντας πως αυτό
δεν συμβαίνει λόγω της πιθανότητας
μιας βελτιωμένης πρότασης της
Euronext για τις μετοχές που έχουν
απομείνει –κάτι που θα αποτελούσε
σχεδόν πρόκληση για όσους είχαν
αποδεχθεί την αρχική προσφορά– μόνο
δύο πράγματα περνάνε από το μυαλό
μας:
Αναγκαστικό κλείσιμο
short: Κάποιος που είχε σορτάρει τη
μετοχή χωρίς να έχει τα χαρτιά, τώρα
αγοράζει όσο-όσο για να κλείσει τη
θέση του. Πρόκειται για μια σκέψη
που πάντως δεν μας «κολλάει», αφού
έχει περάσει πολύς καιρός από την
αρχική συμφωνία και είναι κάτι που
θα μας έκανε μεγάλη έκπληξη.
Τυφλές αγορές λόγω
Status του Χ.Α.: Το δεύτερο και πιο
πιθανό σενάριο είναι πως η όλη
ιστορία σχετίζεται με την αλλαγή του
status της αγοράς μας. Κάποια funds
έπρεπε να αγοράσουν «τυφλά» μετοχές
της ΕΧΑΕ λόγω της μετάβασης στις
αναπτυγμένες αγορές, και η έλλειψη
προσφοράς σε συνδυασμό με την
κερδοσκοπία ορισμένων οδήγησε τη
μετοχή σε αυτή την άνοδο.
Ειλικρινά, δεν
ξέρουμε αν συμβαίνει κάτι από αυτά ή
κάτι άλλο που δεν μπορούμε να
σκεφτούμε τώρα. Αυτό που ξέρουμε
είναι πως η όλη ιστορία, με τη
μετοχή της ΕΧΑΕ να είναι περίπου 30%
ακριβότερη από τη μετοχή της
Euronext, δεν έχει καμία
χρηματιστηριακή λογική και αυτό
πρέπει να ερευνηθεί από κάποιους,
χωρίς να λέμε ντε και καλά πως
υπάρχει κάτι παράτυπο. Για να
είμαστε ειλικρινείς, είναι μια
πορεία της μετοχής που μας εξιτάρει
την περιέργεια για το αν υπάρχει
κάτι άλλο πίσω από τα όσα γράψαμε
παραπάνω.
|
|
|
|
|
|
|
Optima Bank: Τα
σενάρια των τραπεζικών κυοφορούμενων
deals
Να κλείσουμε με ένα
σχετικά γρήγορο σχόλιο για την
Optima Bank και αυτό που είχαμε
γράψει στο GFF εδώ και καιρό: Τις
φήμες που υπάρχουν εδώ και καιρό πως
η τράπεζα βρίσκεται σε προχωρημένες
συζητήσεις για deal με άλλο ίδρυμα.
Πρόκειται για σενάρια που άλλοτε
εμπλέκουν την Πειραιώς (έτσι κι
αλλιώς διαχρονικές οι σχέσεις του
ομίλου Βαρδινογιάννη με την Πειραιώς
- με πολλά παλαιά στελέχη της
Πειραιώς στην
Optima αν και
αυτό σηκώνει συζήτηση για άλλους
λόγους). Άλλοτε τη Eurobank και
άλλοτε την Credia, με σκοπό να
δημιουργηθεί ένας ισχυρός 4ος
τραπεζικός πόλος.
Δεν ξέρουμε τι από
όλα αυτά ισχύει. Βέβαια, δεδομένων
των όλο και πιο καλών σχέσεων που
αναπτύσσει η κυβέρνηση με τον όμιλο
Βαρδινογιάννη μετά από πολύ καιρό
σκληρής αντιπαράθεσης, δεν
αποκλείεται να δούμε την Optima,
λίγο πριν από τις εκλογές, να
καταλήγει σε μια πιο «κρατική»
τράπεζα, όπως για παράδειγμα την
ΕΤΕ, η οποία διαθέτει και τη
μεγαλύτερη πλεονάζουσα ρευστότητα.
Πάντως, προσωπικά, αν ένα deal έχει
την περισσότερη λογική, αυτό θα ήταν
με την Credia, ώστε να διαμορφωθεί
ένα 4ο σχετικά μεγάλο τραπεζικό
ίδρυμα, μην παραβλέποντας και την
εξαγορά της
HSBC Μάλτας,
εφόσον φυσικά τελικά εγκριθεί από
τις αρχές, πράγματα και τι
πιθανότερο.
|
|
|
|
|
|
|
|
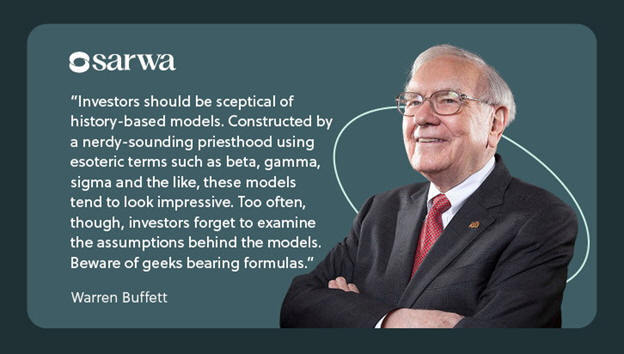
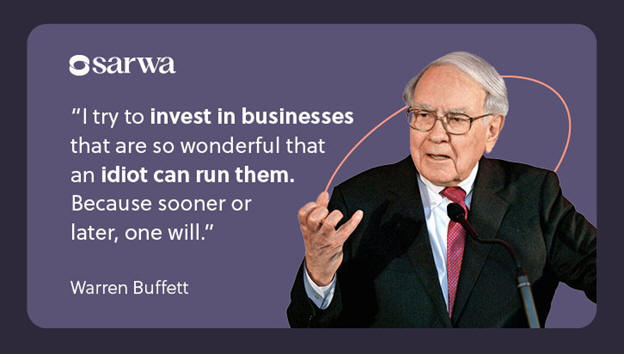
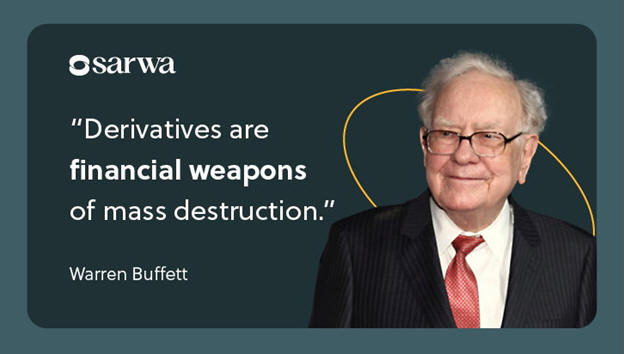
Οι
"ατάκες"
της
εβδομάδας |
|
|
|
|
|
|
|
|
 |
|
|
|
|
|
|
|