|
|
|
|
| |
|
"Μας
ακούνε..." |
|
|
Σε συνέχεια των όσων
σχολιάζουμε τις τελευταίες ημέρες
ενόψει των επικείμενων
αναδιαρθρώσεων, και βλέποντας και
χθες τι έγινε –δεν αναφερόμαστε
φυσικά στην οριακή μεταβολή του ΓΔ,
αλλά στις επιμέρους διακυμάνσεις– θα
σας πούμε και πάλι πως πολύ χρήσιμες
είναι όλες οι εκτιμήσεις. Είναι
λάθος, όμως, να προσπαθεί κανείς να
εκτιμήσει τι θα γίνει την Παρασκευή
στο κλείσιμο με τις αναδιαρθρώσεις,
και κυρίως το μέγεθος των πωλήσεων
από ξένα funds που ασχολούνται με
τις αναπτυσσόμενες αγορές, οι οποίες
έχουν ξεκινήσει να εντείνονται από
προχθές. Χωρίς διάθεση υπερβολής,
και για όλες τις μετοχές που
εμπλέκονται σε μικρό ή μεγάλο βαθμό
στις αναδιαρθρώσεις –και είναι πάρα
πολλές– θα σας πούμε πως είτε στο
+10% δούμε μια μετοχή είτε στο -10%
την Παρασκευή στο κλείσιμο, καμία
έκπληξη δεν θα μας προκαλέσει, αφού
επί της ουσίας κανείς δεν μπορεί να
υπολογίσει τις τελικές ροές.
|
|
|
|
|
|
|
Ξέρουμε πως το
παραπάνω παράδειγμα του +/-10%
μπορεί να ακούγεται ακραίο, αλλά το
εννοούμε. Δεν θέλουμε να λέμε τα
ίδια, αλλά ακόμη και σε μετοχές όπου
θεωρητικά περιμένουμε εισροές, δεν
αποκλείεται αυτές να αποδειχθούν
απόλυτα προεξοφλημένες. Επίσης, δεν
αποκλείουμε στο τέλος σε κάποιες
μετοχές να μπουν αγορές, το μέγεθος
των οποίων θα μας αφήσει άφωνους.
Όπως είπαμε, μην προσπαθούμε να
προβλέψουμε πράγματα που δεν
γίνεται, αφού επί της ουσίας κανείς
δεν μπορεί να ξέρει. Το καλύτερο που
έχουμε να κάνουμε είναι να είμαστε
σε ετοιμότητα στις δημοπρασίες της
Παρασκευής για να κάνουμε τις
ανάλογες κινήσεις εφόσον το
επιτρέψουν οι συνθήκες.
|
|
|
|
|
|
|
Για να γίνει αντιληπτό τι εννοούμε
όταν λέμε πως κανείς δεν ξέρει, χθες
μάθαμε για ένα μικρό fund χώρας της
Ανατολικής Ευρώπης που έχει σχετικά
μεγάλη θέση σε μικρή εισηγμένη του
Χ.Α.. Ποιο είναι όμως το πρόβλημα;
Πως στο καταστατικό του fund
αναφέρεται ρητά πως επενδύει
αποκλειστικά σε emerging markets με
βάση την αξιολόγηση των δεικτών
FTSE. Στα πλαίσια λοιπόν της
μετάβασης, το συγκεκριμένο fund
πρέπει υποχρεωτικά να πουλήσει, έστω
κι αν το κάνει λίγο πιο σταδιακά,
παίρνοντας ειδική άδεια από τους
μετόχους του λόγω των ειδικών
συνθηκών. Τι θέλουμε να πούμε με
αυτό το παράδειγμα σε σχέση με τα
όσα αναφέραμε παραπάνω: κανείς δεν
μπορεί να ξέρει παγκοσμίως ποιος
έχει μετοχές και ποιος θα πουλήσει,
ή αντίστροφα ποιος θα αγοράσει.
Υπάρχει μια πολύ χρήσιμη εκτίμηση
για τις ροές των passive funds από
ξένα
fund, αλλά μέχρι εκεί. Επίσης, θεωρούμε πολύ
αστάθμητο παράγοντα το πόσοι έχουν
προαγοράσει για να πουλήσουν την
Παρασκευή λόγω των μεγάλων εισροών
που αναμένονται, και αυτό αφορά
κυρίως τις τραπεζικές μετοχές.
|
|
|
|
|
|
|
Τώρα, βλέπαμε τα
αποτελέσματα της ΛΑΜΔΑ για το πρώτο
εξάμηνο και όχι μόνο παραμένουμε
ουδέτεροι για τη μετοχή, αλλά
προβληματιζόμαστε όλο και
περισσότερο –χωρίς εννοείται να
έχουμε κάτι με την εισηγμένη, όπως
και με καμία άλλη. Θα επαναλάβουμε
με καυστικό τρόπο αυτό που είχαμε
γράψει: πως νιώθουμε ότι από αυτό το
έργο στο τέλος θα κερδίσουν πολλοί.
Οι εργαζόμενοι, και κυρίως κάποιοι
από αυτούς που αμείβονται
πλουσιοπάροχα, κάποιες τεχνικές
εταιρείες που επίσης κερδίζουν πολύ
περισσότερο από τα συνηθισμένα με
χρεώσεις εκτός αγοράς ή ρήτρες που
βάζουν, καθώς και άλλοι
παρατρεχάμενοι. Το μόνο σίγουρο
είναι πως δεν θα κερδίσουν οι
μέτοχοι, οι οποίοι βλέπουν μια
μετοχή σε απόλυτο βάλτωμα, έχοντας
χάσει το πολυετές ράλι της αγοράς,
χωρίς στο ενδιάμεσο να έχουν
εισπράξει το παραμικρό μέρισμα.
|
|
|
|
|
|
|
Και συνεχίζοντας με
τη ΛΑΜΔΑ, έτσι όπως βλέπουμε να
εξελίσσονται τα πράγματα και τα
μεγέθη της εισηγμένης, προσωπικά δεν
αποκλείουμε σε δεύτερο χρόνο, και
μετά το δεύτερο εξάμηνο του 2027 ή
το 2028, η εισηγμένη να προχωρήσει
και σε νέα ΑΜΚ. Μόνο εντύπωση δεν θα
μας έκανε μια τέτοια εξέλιξη,
βλέποντας μια εταιρεία να «καίει»
συνεχώς ρευστότητα από τις πωλήσεις
για την κατασκευή του project. Και
αν και θεωρητικά έτσι δουλεύει κατά
κάποιον τρόπο το
Real
Estate
development, κρατάμε σοβαρές
επιφυλάξεις για το κατά πόσο η
εισηγμένη έχει τον έλεγχο των
αριθμών και στο τέλος δεν θα τρέχει
για κεφαλαιακή ενίσχυση.
|
|
|
|
|
|
|
|
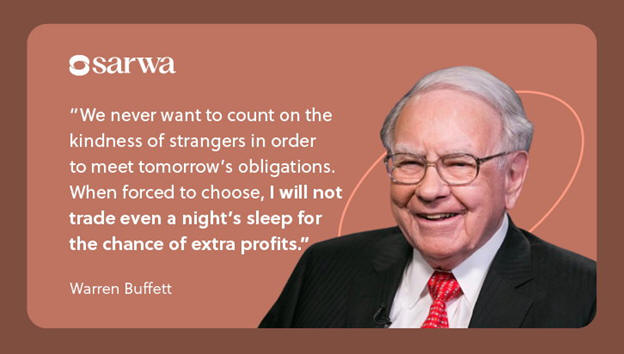
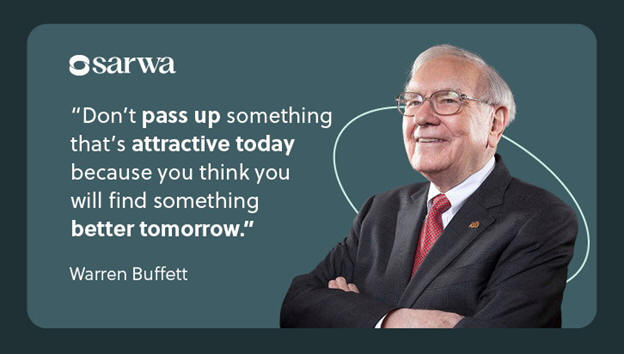
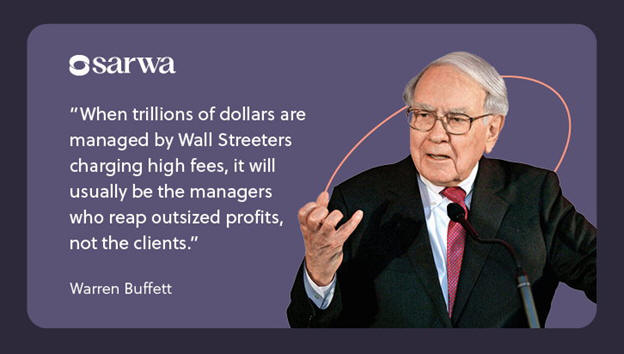
Οι
"ατάκες"
της
εβδομάδας |
|
|
|
|
|
 |
|
|
 |
|
|
|
|
|
|
|