|
|
|
|
| |
|
"Μας
ακούνε..." |
|
|
Για πρώτη φορά μετά
από αρκετούς μήνες απόλυτης
αισιοδοξίας, θα πούμε πως οι αγορές
εμφανίζουν πλέον μια αρκετά «ύπουλη»
συμπεριφορά, με τους κινδύνους για
μια ουσιαστική διόρθωση να είναι οι
υψηλότεροι των τελευταίων μηνών —
και συγκεκριμένα μετά τη μεγάλη
διόρθωση του περασμένου Μαρτίου.
Κατά την άποψή μας, τα διεθνή
χρηματιστήρια, και το Χ.Α. μαζί
τους, έχουν εξαντλήσει τους
προηγούμενους καταλύτες και
χρειάζονται επειγόντως ένα νέο story
για να συντηρήσουν τις υψηλές
αποτιμήσεις τους. Στην παρούσα φάση,
το μόνο ισχυρό γεγονός που μπορεί να
αλλάξει τις ισορροπίες είναι μια
συμφωνία –έστω μερική– για την κρίση
στη Μέση Ανατολή που θα φέρει
σημαντική αποκλιμάκωση των τιμών
πετρελαίου, ανακουφίζοντας και την
αγορά χρήματος.
|
|
|
|
|
|
|
Πάμε να πούμε τα
παραπάνω όσο πιο απλά γίνεται: χωρίς
συμφωνία στον πόλεμο στη Μέση
Ανατολή και περαιτέρω σημαντική
αποκλιμάκωση των τιμών του
πετρελαίου. Πόσο μάλλον αν οι τιμές
αρχίσουν να ανεβαίνουν και πάλι και
η κατάσταση γίνει ακόμη πιο
περίπλοκη, κάτι που μόνο απίθανο δεν
είναι ειδικά μετά τα όσα έχουμε δει
τους τελευταίους μήνες. Σε σχέση με
τα όσα είχαμε γράψει χθες για τις
τιμές του πετρελαίου. Αυξάνονται
κατακόρυφα οι πιθανότητες για την
πρώτη σημαντική διόρθωση των αγορών
μετά τον Μάρτιο. Οι αγορές, μετά το
ράλι των τελευταίων περίπου 6 μηνών,
χρειάζονται κάτι να «παίξουν» όπως
είπαμε. Το μόνο που μπορούμε να
σκεφτούμε σε αυτή τη χρονική στιγμή
είναι μια συμφωνία για τον πόλεμο
στο Ιράν. Χωρίς αυτή, δύσκολα θα
αποφύγουν τα χρηματιστήρια μια καλή,
σε πρώτη ανάγνωση, διόρθωση, έχοντας
γράψει και χθες πως δεν μιλάμε για
κάποια μεγάλη κρίση, αν και ποτέ
κανείς δεν ξέρει πώς μπορεί να
εξελιχθούν αυτά τα πράγματα.
|
|
|
|
|
|
|
Πολύ ενδιαφέρουσες
είναι οι τελευταίες δύο συνεδριάσεις
για τη Metlen, με τη μετοχή να
αντιδρά σχεδόν πάνω σε κρίσιμες
στηρίξεις, βγάζοντας μια καλή
διήμερη αντίδραση. Μετά από ένα pull
back το οποίο θεωρούμε απόλυτα
φυσιολογικό, δίνουμε και πάλι
πιθανότητες να προσεγγιστούν οι
κρίσιμες αντιστάσεις στα επίπεδα των
50,00-50,50 ευρώ, όπου πριν
από λίγο καιρό είχε ολοκληρωθεί το
ράλι της μετοχής και είχε σημειωθεί
ένα φυσιολογικό, αν και λίγο
μεγαλύτερο γύρισμα σε σχέση με αυτό
που περιμέναμε.
|
|
|
|
|
|
|
Ο στόχος λοιπόν
είναι οι αντιστάσεις στα
50,00-50,50 και υψηλότερα τα
51,00 ευρώ. Γράφουμε εδώ και
πολύ καιρό ότι όποτε θα είχαμε
διάσπαση αυτών των αντιστάσεων, θα
μπορούσε να τροφοδοτηθεί ένα ράλι,
ενδεχομένως και εξαιρετικά βίαιο με
βάση τη διαγραμματική δομή, αλλά και
των πιθανοτήτων που δίνουμε για ένα
βίαιο short covering. Μάλιστα, όπως
χαρακτηριστικά έχουμε γράψει και
έχουμε δει όλα αυτά τα χρόνια σε
πολλές μετοχές του εξωτερικού, από
τα βίαια short covering πολλές φορές
πραγματοποιούνται άνοδοι πολύ
μεγαλύτεροι, ακόμη και σε τιμές πάνω
από τις δίκαιες αποτιμήσεις των
μετοχών.
|
|
|
|
|
|
|
Αρκετοί φίλοι και
αναγνώστες τις τελευταίες δύο ημέρες
μας ρώτησαν για την Alter Ego. Ο
λόγος φυσικά ήταν η ανακοίνωση για
την εντυπωσιακή άνοδο της
κερδοφορίας κατά περίπου 378%! Ένα
ποσοστό αύξησης κερδοφορίας που
σίγουρα είναι εντυπωσιακό, αλλά
έχουμε πει άπειρες φορές πως η αγορά
μιας μετοχής απαιτεί πολύ
περισσότερο διάβασμα των λογιστικών
καταστάσεων και καλή ανάγνωση των
αριθμών. Προσωπικά λοιπόν, δεν
βρίσκουμε καθόλου ελκυστική
επενδυτικά την AEM. Γιατί ναι μεν τα
κέρδη αυξήθηκαν κατά 378% αλλά από
το περίπου 1,3 εκατ. ευρώ,
και το μόνο σίγουρο είναι πως από
μια εταιρεία με 380 εκατ. ευρώ
κεφαλαιοποίηση δεν περιμένει κανείς
κέρδη 6 εκατ. ευρώ το 6μηνο.
Πρόκειται για μια εισηγμένη με ίδια
κεφάλαια 142 εκατ. ευρώ, αν
και στα θετικά καταγράφεται πως δεν
υπάρχει ιδιαίτερο πρόβλημα
υποχρεώσεων (150εκ ευρώ οι
συνολικές). Όλα αυτά σε έναν κλάδο
ΜΜΕ ο οποίος, κατά την άποψή μας,
είναι τελείως παρωχημένος
επενδυτικά, όσο και αν η εισηγμένη
πραγματοποιεί κινήσεις επέκτασης στο
entertainment, με μονοψήφια όμως
ποσοστά. Συνοψίζοντας, δεν λέμε πως
η εισηγμένη είναι μια κακή εταιρεία
και πως δεν μπορεί να ανέβει, αφού
αυτό βραχυπρόθεσμα μπορεί να συμβεί
για όλες τις εισηγμένες ανεξαρτήτως
αποτίμησης. Είναι μια εταιρεία που
για τον κλάδο της μπορεί να είναι
και από τις καλές. Είναι όμως, κατά
την άποψή μας, ακριβή, από έναν
ευρύτερο κλάδο που δεν μας αρέσει.
Αν η τρέχουσα κεφαλαιοποίηση ήταν
200-250 εκατ. ευρώ να το
συζητήσουμε, αλλά με κεφαλαιοποίηση
στα 380 εκατ. ευρώ δεν τη
βρίσκουμε καθόλου ελκυστική
επενδυτικά.
|
|
|
|
|
|
|
|
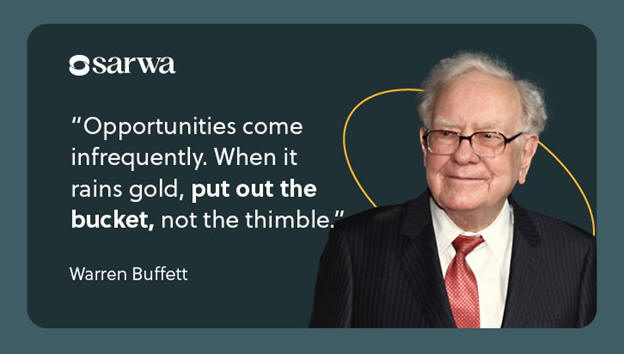
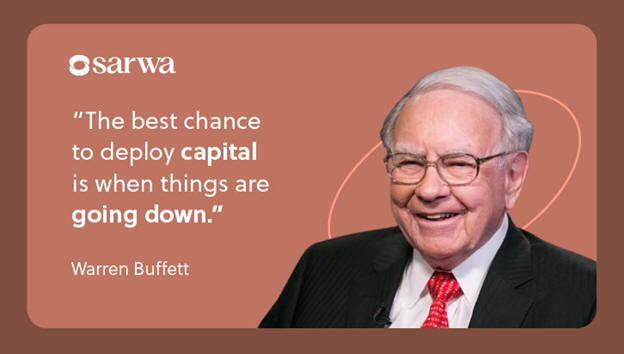
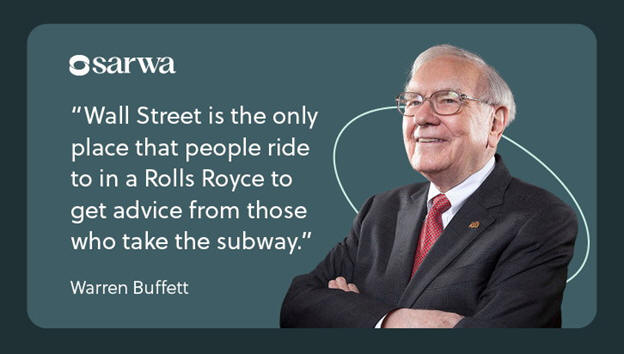
Οι
"ατάκες"
της
εβδομάδας |
|
|
 |
|
|
|
|
|
 |
|
|
|
|
|
|
|