|
Η αποκλιμάκωση
των κοινωνικών εντάσεων στη Γαλλία έδωσε μια πρώτη ανάσα
στην αγορά ομολόγων, με τους επενδυτές να αντιμετωπίζουν
θετικά την επιλογή της κυβέρνησης να αποφύγει μια νέα μεγάλη
δημοσιονομική επιβάρυνση για την εκτόνωση των διαμαρτυριών.
Η απόφαση ενίσχυσης της αστυνομικής παρουσίας και η αποτροπή
μιας νέας γενικευμένης έκρηξης βίας περιόρισαν, τουλάχιστον
προς το παρόν, την ανησυχία για την πολιτική και οικονομική
σταθερότητα της χώρας.
Η αντίδραση των
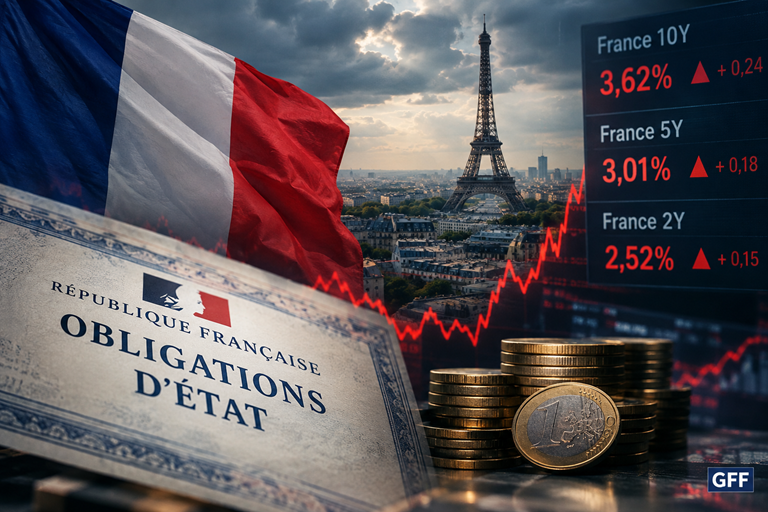
αγορών αποτυπώθηκε στη διαφορά απόδοσης μεταξύ των γαλλικών
και των γερμανικών κρατικών ομολόγων. Το spread υποχώρησε
περίπου στις 150 μονάδες βάσης, έχοντας προηγουμένως φτάσει
στις 178 μονάδες, στο υψηλότερο επίπεδο των τελευταίων 15
ετών. Οι ταραχές της 17ης Οκτωβρίου είχαν προκαλέσει
εκτεταμένες ζημιές, με το κόστος για τις επιχειρήσεις να
υπολογίζεται κοντά στο 1 δισ. ευρώ. Στις πληγείσες
εγκαταστάσεις περιλαμβάνονταν τόσο πολυτελή εμπορικά
καταστήματα της Hermès όσο και τα κεντρικά γραφεία της
fintech Qonto.
Για τους
επενδυτές, το βασικό ερώτημα δεν ήταν μόνο η έκταση των
επεισοδίων, αλλά κατά πόσο η αποδυναμωμένη κυβέρνηση Μακρόν
θα μπορούσε να συγκρατήσει την πολιτική κρίση χωρίς να
επιβαρύνει περαιτέρω τα ήδη πιεσμένα δημόσια οικονομικά.
Οι αγορές
επιβράβευσαν τη δημοσιονομική αυτοσυγκράτηση
Η επιλογή του
Εμανουέλ Μακρόν να μην προχωρήσει σε έκτακτες παροχές και
νέες δημόσιες δαπάνες με στόχο την κατευνασμό των διαδηλωτών
αξιολογήθηκε θετικά από την αγορά ομολόγων. Σε μια χώρα όπου
το δημόσιο χρέος πλησιάζει το 120% του ΑΕΠ, η δυνατότητα της
κυβέρνησης να χρηματοδοτεί κάθε νέα κοινωνική απαίτηση μέσω
πρόσθετου δανεισμού έχει πλέον σαφή όρια.
Οι λεγόμενοι
«bond vigilantes» – οι επενδυτές που αντιδρούν αρνητικά όταν
θεωρούν ότι μια κυβέρνηση χάνει τον έλεγχο των
δημοσιονομικών της – έχουν αποκτήσει μεγαλύτερη επιρροή. Η
εξέλιξη αυτή περιορίζει τα περιθώρια πολιτικών χειρισμών,
καθώς κάθε νέα δαπάνη αξιολογείται πλέον και υπό το πρίσμα
του κόστους χρηματοδότησης του κράτους.
Στην
αποκλιμάκωση συνέβαλαν επίσης η απόφαση της Ευρωπαϊκής
Κεντρικής Τράπεζας να διατηρήσει αμετάβλητα τα επιτόκια,
καθώς και η επιλογή της Moody’s να μην προχωρήσει σε
υποβάθμιση της γαλλικής πιστοληπτικής αξιολόγησης. Ορισμένοι
επενδυτές εκτιμούν πλέον ότι η αρχική αντίδραση της αγοράς
μετά τις ταραχές είχε φτάσει σε υπερβολικά επίπεδα.
Ωστόσο, η
υποχώρηση του πρόσθετου κινδύνου που συνδέεται με την
κοινωνική αναταραχή δεν σημαίνει ότι έχουν αντιμετωπιστεί οι
βαθύτερες αδυναμίες της γαλλικής οικονομίας. Αντίθετα, ο
επόμενος πρόεδρος της χώρας θα βρεθεί αντιμέτωπος με ένα
ακόμη πιο σύνθετο περιβάλλον.
Κοινωνική
δυσαρέσκεια και αυξανόμενο κόστος εξυπηρέτησης του χρέους
Πίσω από τις
διαδηλώσεις βρίσκονται προβλήματα που δεν μπορούν να
αντιμετωπιστούν μόνο με την ενίσχυση της αστυνομικής
παρουσίας. Η ακρίβεια, η απογοήτευση για τις προοπτικές
απασχόλησης και η δυσαρέσκεια για την ποιότητα των δημόσιων
υπηρεσιών τροφοδοτούν ένα ευρύτερο κύμα κοινωνικής
αμφισβήτησης.
Η ένταση
αναμένεται να διατηρηθεί, καθώς τα συνδικάτα έχουν
προγραμματίσει νέα απεργιακή κινητοποίηση για τις 5
Νοεμβρίου. Την ίδια στιγμή, σημαντικό μέρος της νεολαίας
εμφανίζεται ιδιαίτερα απαισιόδοξο για το μέλλον, ενώ περίπου
τα δύο τρίτα των πολιτών εκτιμούν ότι οι δημόσιες υπηρεσίες
έχουν υποβαθμιστεί.
Το πρόβλημα έχει
και μια σημαντική δημοσιονομική διάσταση. Ένα μεγάλο μέρος
των φορολογικών εσόδων της Γαλλίας προέρχεται από τα
υψηλότερα εισοδηματικά στρώματα, με το πλουσιότερο 10% του
πληθυσμού να συνεισφέρει περίπου το 75% των συνολικών εσόδων
από τον φόρο εισοδήματος. Η αυξανόμενη δυσαρέσκεια,
επομένως, δεν περιορίζεται στα χαμηλότερα εισοδήματα, αλλά
αγγίζει και ομάδες από τις οποίες το κράτος εξαρτάται σε
μεγάλο βαθμό για τη χρηματοδότησή του.
Την ίδια ώρα, το
κόστος εξυπηρέτησης του δημόσιου χρέους αυξάνεται. Για την
επόμενη χρονιά, οι τόκοι εκτιμάται ότι θα φτάσουν περίπου τα
73 δισ. ευρώ, ξεπερνώντας ακόμη και τις συνολικές αμυντικές
δαπάνες της χώρας. Πρόκειται για μια εξέλιξη που περιορίζει
ολοένα περισσότερο τους διαθέσιμους πόρους για δημόσιες
επενδύσεις, κοινωνικές πολιτικές και άλλες κρατικές ανάγκες.
Ένα οικονομικό
μοντέλο που χρειάζεται αλλαγές
Η δημοσιονομική
δυσκολία της Γαλλίας δεν αποτελεί αποτέλεσμα μιας πρόσκαιρης
κρίσης, αλλά συνδέεται με ένα διαχρονικό πρόβλημα του
οικονομικού της μοντέλου. Η χώρα διαθέτει ένα από τα
μεγαλύτερα συστήματα δημόσιων δαπανών στον ανεπτυγμένο
κόσμο, όμως η συνεχής αύξηση των κοινωνικών μεταβιβάσεων δεν
συνοδεύτηκε από αντίστοιχη ενίσχυση της παραγωγικότητας και
της οικονομικής δραστηριότητας.
Ο πρώην
διοικητής της Τράπεζας της Γαλλίας, Φρανσουά Βιλερουά ντε
Γκαλό, περιγράφει στο νέο βιβλίο του την κατάσταση ως έναν
φαύλο κύκλο εξάρτησης από το χρέος. Όπως επισημαίνει, η
οικονομία χρειάζεται ολοένα μεγαλύτερες δόσεις δημόσιας
χρηματοδότησης, ενώ η αποτελεσματικότητα αυτής της πολιτικής
μειώνεται.
Μεταξύ των
προτάσεων που διατυπώνει περιλαμβάνονται η ενίσχυση των
κινήτρων για εργασία και δημιουργία πλούτου, αλλά και ο
περιορισμός της υπερβολικής συγκέντρωσης των δημόσιων
δαπανών στις συντάξεις. Η βασική πρόκληση είναι να
διαμορφωθεί ένα σύστημα που θα μπορεί να στηρίζει τις
κοινωνικές ανάγκες χωρίς να εξαρτάται διαρκώς από νέο
δανεισμό.
Οι εκλογές δεν
εγγυώνται πολιτική σταθερότητα
Οι προεδρικές
εκλογές που πλησιάζουν δημιουργούν την προσδοκία ότι η
Γαλλία θα μπορούσε να περάσει σε μια νέα πολιτική περίοδο
και να αναζητήσει ευρύτερες συναινέσεις για τις αναγκαίες
μεταρρυθμίσεις. Ο Μακρόν έχει καλέσει τους πολίτες να
εκφράσουν την αγανάκτησή τους στην κάλπη, επιχειρώντας να
αποτρέψει μια νέα περίοδο γενικευμένης κοινωνικής
σύγκρουσης.
Εφόσον η
σημερινή κυβέρνηση καταφέρει να εξασφαλίσει συμφωνία για τον
προϋπολογισμό και να αποφύγει μια νέα μεγάλη κρίση, ο
διάδοχός του θα μπορούσε να ξεκινήσει τη θητεία του με
καλύτερες προϋποθέσεις. Θα χρειαστεί, ωστόσο, να εξασφαλίσει
κοινοβουλευτική στήριξη για δύσκολες αποφάσεις, οι οποίες θα
αφορούν τόσο τις δημόσιες δαπάνες όσο και το συνταξιοδοτικό
σύστημα.
Το πολιτικό
σκηνικό δεν προσφέρει προς το παρόν ιδιαίτερες εγγυήσεις. Οι
δημοσκοπήσεις και η σημερινή σύνθεση της Εθνοσυνέλευσης
αποτυπώνουν έναν έντονο κατακερματισμό, με τα πολιτικά άκρα
να ενισχύουν την παρουσία τους και να προβάλλουν προτάσεις
που δημιουργούν ερωτήματα ως προς τη δημοσιονομική τους
βιωσιμότητα.
Ακόμη και μετά
τις εκλογές, είναι πιθανό να προκύψει ένα κοινοβούλιο χωρίς
αυτοδύναμη πλειοψηφία. Μια τέτοια εξέλιξη θα μπορούσε να
δυσκολέψει την εφαρμογή ουσιαστικών μεταρρυθμίσεων, ακόμη κι
αν αποτρέψει πιο ακραίες συγκρούσεις με τους ευρωπαϊκούς
θεσμούς και τους εταίρους της Γαλλίας.
Η ρητορική περί
«αναγέννησης» της χώρας που προβάλλει η Μαρίν Λεπέν δεν
απαντά από μόνη της στα δύσκολα ερωτήματα για τη
χρηματοδότηση των προεκλογικών εξαγγελιών και τη διαχείριση
του δημόσιου χρέους. Όποιος αναλάβει την εξουσία θα πρέπει
να ισορροπήσει ανάμεσα στις υψηλές κοινωνικές προσδοκίες και
στα περιορισμένα δημοσιονομικά περιθώρια.
Η Γαλλία δεν
είναι η Ελλάδα του 2010, αλλά οι αγορές δεν περιμένουν
Η σύγκριση με
την ελληνική κρίση χρέους του 2010 δεν είναι ευθέως
αντίστοιχη. Η Γαλλία διαθέτει πολύ μεγαλύτερη και πιο
διαφοροποιημένη οικονομία, διαφορετική θέση στην Ευρωπαϊκή
Ένωση και σαφώς διαφορετικές δυνατότητες χρηματοδότησης.
Αυτό, όμως, δεν σημαίνει ότι μπορεί να αγνοήσει τις
συνέπειες ενός διαρκώς αυξανόμενου δημόσιου χρέους.
Η ιστορία των
αγορών έχει δείξει ότι οι μεταβολές στο κόστος δανεισμού
μπορούν να επιταχυνθούν πολύ πιο γρήγορα από όσο
προλαβαίνουν να αντιδράσουν οι κυβερνήσεις. Ακόμη και χωρίς
να τεθεί ζήτημα χρεοκοπίας, η συσσώρευση υψηλών τόκων μπορεί
να περιορίσει σοβαρά τις επιλογές μιας χώρας και να
επιβαρύνει την οικονομική της προοπτική.
Η πρόσφατη
αποκλιμάκωση των γαλλικών ομολόγων δείχνει ότι οι επενδυτές
αναγνώρισαν τη δημοσιονομική αυτοσυγκράτηση της κυβέρνησης
σε μια περίοδο έντονης πίεσης. Δεν αποτελεί, όμως,
πιστοποιητικό επίλυσης του προβλήματος. Η Γαλλία κέρδισε
χρόνο, αλλά η επόμενη κυβέρνηση θα χρειαστεί να
αντιμετωπίσει τις βαθύτερες αιτίες της κρίσης: το υψηλό
κόστος του κράτους, την ασθενή παραγωγικότητα, την κοινωνική
δυσαρέσκεια και την αυξανόμενη επιβάρυνση από τους τόκους.
Η ηρεμία στην
αγορά ομολόγων μπορεί να αποδειχθεί προσωρινή, εάν δεν
συνοδευτεί από ένα αξιόπιστο σχέδιο δημοσιονομικής
προσαρμογής και οικονομικής ανανέωσης. Το πραγματικό
στοίχημα για τη Γαλλία δεν είναι απλώς να αποφύγει μια νέα
περίοδο ταραχών, αλλά να αποδείξει ότι μπορεί να διατηρήσει
το κοινωνικό της μοντέλο χωρίς να αφήσει το δημόσιο χρέος να
περιορίσει ασφυκτικά το μέλλον της.
|