|
Οι μεγάλες
οικονομίες φαίνεται να εισέρχονται σε μια νέα, απρόσμενη
φάση νομισματικής σύσφιγξης, καθώς η άνοδος του ενεργειακού
κόστους ανατρέπει τις προσδοκίες για αποκλιμάκωση του
πληθωρισμού.
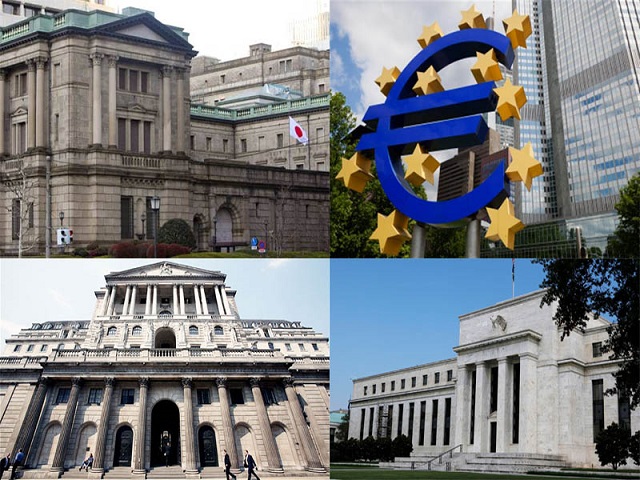
Η Federal
Reserve, η Ευρωπαϊκή Κεντρική Τράπεζα και η Τράπεζα της
Ιαπωνίας έχουν ήδη κινηθεί προς αυστηρότερη νομισματική
πολιτική, ενώ η Τράπεζα της Αγγλίας, παρότι διατήρησε
αμετάβλητα τα επιτόκια, έχει αφήσει ανοικτό το ενδεχόμενο
νέας αύξησης. Στις ΗΠΑ, η Fed αύξησε πρόσφατα το βασικό
επιτόκιο κατά 25 μονάδες βάσης, ενώ οι αγορές προεξοφλούν
νέα κίνηση έως το τέλος του έτους.
Η κοινή
παράμετρος πίσω από τις αποφάσεις είναι το ενεργειακό κόστος
και ο κίνδυνος το νέο κύμα αυξήσεων στις τιμές πετρελαίου
και φυσικού αερίου να μετατραπεί σε δεύτερο γύρο
πληθωριστικών πιέσεων.
Το ενεργειακό
σοκ αλλάζει ξανά το σκηνικό
Μέχρι πρόσφατα,
οι αγορές είχαν αρχίσει να προεξοφλούν μια σταδιακή
αποκλιμάκωση των πληθωριστικών πιέσεων και μια πιο χαλαρή
νομισματική πολιτική.
Η εικόνα αυτή
άλλαξε απότομα με την κλιμάκωση της γεωπολιτικής έντασης στη
Μέση Ανατολή.
Το πετρέλαιο
παραμένει σε υψηλά επίπεδα, ενώ οι εξελίξεις γύρω από τις
ροές ενέργειας δημιουργούν σημαντική αβεβαιότητα. Το Brent
υποχώρησε πρόσφατα κοντά στα 100 δολάρια το βαρέλι, καθώς
υπήρξαν ενδείξεις για βελτίωση των προμηθειών και πιθανότητα
διπλωματικής αποκλιμάκωσης, όμως η αγορά εξακολουθεί να
τιμολογεί υψηλό γεωπολιτικό κίνδυνο.
Για τις
κεντρικές τράπεζες το πρόβλημα είναι διπλό: η άνοδος της
ενέργειας αυξάνει άμεσα τον πληθωρισμό, ενώ μπορεί να
μεταφερθεί σταδιακά σε μισθούς, υπηρεσίες, μεταφορές και
τελικά στις προσδοκίες των νοικοκυριών και των επιχειρήσεων.
ΕΚΤ: Η πόρτα για
νέα αύξηση παραμένει ανοικτή
Στην Ευρωζώνη, η
προοπτική νέας αύξησης των επιτοκίων έχει επιστρέψει στο
προσκήνιο.
Η αγορά εξετάζει
πλέον το ενδεχόμενο νέας κίνησης της ΕΚΤ μέχρι το τέλος του
έτους, με τον Δεκέμβριο να θεωρείται πιθανότερο σημείο για
μια τέτοια απόφαση από μια άμεση κίνηση στην επόμενη
συνεδρίαση.
Το πρόβλημα για
την ΕΚΤ είναι ιδιαίτερα σύνθετο, καθώς η Ευρώπη παραμένει
περισσότερο εκτεθειμένη στις εισαγόμενες ενεργειακές τιμές
από ό,τι οι ΗΠΑ.
Εάν η ενεργειακή
κρίση αποδειχθεί προσωρινή, η επίδραση στον πληθωρισμό
μπορεί να είναι περιορισμένη. Εάν όμως οι υψηλές τιμές
παραμείνουν για μεγαλύτερο διάστημα, η κεντρική τράπεζα θα
βρεθεί αντιμέτωπη με ένα πολύ δυσκολότερο δίλημμα:
υψηλότερος πληθωρισμός σε μια οικονομία που ταυτόχρονα
κινείται με χαμηλούς ρυθμούς ανάπτυξης.
Η Fed στέλνει
διαφορετικό μήνυμα
Στις ΗΠΑ, η
εικόνα είναι διαφορετική αλλά η κατεύθυνση της νομισματικής
πολιτικής έχει επίσης γίνει αυστηρότερη.
Η Fed αύξησε το
επιτόκιο κατά 25 μονάδες βάσης και έδειξε ότι ο πληθωρισμός
παραμένει βασική ανησυχία. Οι αγορές πλέον τιμολογούν
τουλάχιστον μία ακόμη αύξηση μέχρι το τέλος του έτους.
Η νέα προσέγγιση
του προέδρου της Fed Κέβιν Γουόρς χαρακτηρίζεται από
μικρότερη έμφαση στην προγενέστερη «καθοδήγηση» των αγορών
και μεγαλύτερη εξάρτηση από την αξιολόγηση των τρεχουσών
οικονομικών συνθηκών. Η αλλαγή αυτή αυξάνει την αβεβαιότητα
για τους επενδυτές, καθώς περιορίζει τη δυνατότητα των
αγορών να προβλέψουν με ακρίβεια την επόμενη κίνηση της Fed.
Το μήνυμα,
πάντως, είναι σαφές: η κεντρική τράπεζα δεν θεωρεί ότι ο
πληθωριστικός κίνδυνος έχει εξαφανιστεί.
Και η Ιαπωνία
εγκαταλείπει τη χαλαρή πολιτική
Η Τράπεζα της
Ιαπωνίας προστέθηκε επίσης στο κύμα αυστηρότερης
νομισματικής πολιτικής, αυξάνοντας τα επιτόκια σε υψηλό
πολλών δεκαετιών.
Η εξέλιξη έχει
ιδιαίτερη σημασία για τις παγκόσμιες αγορές, καθώς η Ιαπωνία
αποτέλεσε επί χρόνια μία από τις σημαντικότερες πηγές φθηνής
χρηματοδότησης.
Η μεταβολή των
ιαπωνικών επιτοκίων μπορεί να επηρεάσει τις διεθνείς ροές
κεφαλαίων και να αυξήσει το κόστος χρηματοδότησης σε αγορές
πολύ πέρα από την Ιαπωνία.
Το μεγάλο
πρόβλημα βρίσκεται στα ομόλογα
Η επιστροφή των
αυξήσεων επιτοκίων δημιουργεί σημαντικές πιέσεις και στις
αγορές ομολόγων.
Οι αποδόσεις των
μακροπρόθεσμων κρατικών τίτλων έχουν ήδη κινηθεί υψηλότερα,
καθώς οι επενδυτές απαιτούν μεγαλύτερη αποζημίωση για τον
κίνδυνο επίμονα υψηλού πληθωρισμού και υψηλότερων επιτοκίων.
Το ζήτημα είναι
ιδιαίτερα κρίσιμο για τις κυβερνήσεις με υψηλό χρέος, καθώς
κάθε άνοδος των αποδόσεων αυξάνει σταδιακά το κόστος
εξυπηρέτησης του δημόσιου χρέους.
Παράλληλα, τα
υψηλότερα επιτόκια λειτουργούν ως αντίβαρο στις υψηλές
χρηματιστηριακές αποτιμήσεις, ιδιαίτερα στους κλάδους
τεχνολογίας όπου μεγάλο μέρος της αξίας στηρίζεται σε
μελλοντικές ταμειακές ροές.
Το νέο δίλημμα
για τις αγορές
Το βασικό
πρόβλημα για τις αγορές είναι ότι η σημερινή κατάσταση δεν
μοιάζει με έναν κλασικό κύκλο νομισματικής σύσφιγξης.
Οι κεντρικές
τράπεζες δεν αυξάνουν τα επιτόκια επειδή η οικονομία
υπερθερμαίνεται αποκλειστικά από την ισχυρή ζήτηση.
Αντιμετωπίζουν ένα εξωτερικό ενεργειακό σοκ, το οποίο μπορεί
να αυξήσει τον πληθωρισμό ταυτόχρονα με την επιβράδυνση της
οικονομικής δραστηριότητας.
Αυτό δημιουργεί
ένα εξαιρετικά δύσκολο περιβάλλον.
Υψηλότερο
πετρέλαιο σημαίνει υψηλότερο πληθωρισμό.
Υψηλότερα
επιτόκια σημαίνουν ακριβότερη χρηματοδότηση.
Ακριβότερη
χρηματοδότηση σημαίνει χαμηλότερες επενδύσεις και
κατανάλωση.
Και ο συνδυασμός
αυτών των παραγόντων μπορεί να οδηγήσει σε επιβράδυνση της
οικονομίας χωρίς να επιτρέπει στις κεντρικές τράπεζες να
χαλαρώσουν εύκολα την πολιτική τους.
Η κρίσιμη
μεταβλητή είναι πλέον το πετρέλαιο
Για τις αγορές,
επομένως, το επόμενο διάστημα θα κριθεί σε μεγάλο βαθμό από
την πορεία των τιμών ενέργειας.
Εάν το πετρέλαιο
υποχωρήσει και αποκατασταθούν οι ενεργειακές ροές, οι
πληθωριστικές πιέσεις μπορούν να αποκλιμακωθούν και οι
κεντρικές τράπεζες να περιορίσουν τον κύκλο αυξήσεων.
Εάν όμως οι
γεωπολιτικές εντάσεις διατηρήσουν το Brent σε υψηλά επίπεδα
για μεγάλο χρονικό διάστημα, τότε οι αγορές θα πρέπει να
προσαρμοστούν σε ένα περιβάλλον υψηλότερων επιτοκίων για
περισσότερο χρόνο.
Αυτό θα ήταν μια
σημαντική αλλαγή σε σχέση με τις προσδοκίες που είχαν
διαμορφωθεί μόλις πριν από λίγους μήνες.
Το νέο μήνυμα
των κεντρικών τραπεζών είναι ότι ο πληθωρισμός δεν έχει
ακόμη κερδηθεί. Και όσο το ενεργειακό σοκ παραμένει ενεργό,
η εποχή των εύκολων μειώσεων επιτοκίων μπορεί να απέχει
περισσότερο από όσο είχαν προεξοφλήσει οι αγορές.
|