|
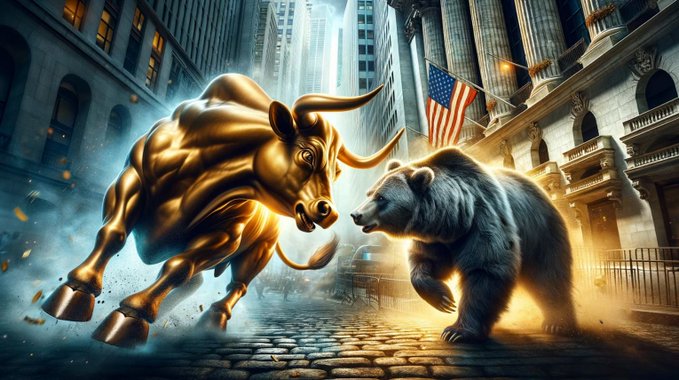
Ένα ασυνήθιστα
μεγάλο χάσμα έχει δημιουργηθεί σήμερα στη Wall Street
ανάμεσα στους «ταύρους» και τις «αρκούδες», με τις δύο
πλευρές να δίνουν εντελώς διαφορετική ανάγνωση για την
πορεία της αμερικανικής χρηματιστηριακής αγοράς.
Οι αισιόδοξοι
επενδυτές βλέπουν περιθώριο για νέα σημαντικά κέρδη,
στηριζόμενοι στην ισχυρή κερδοφορία των αμερικανικών
επιχειρήσεων και στην ώθηση που προσφέρουν οι νέες
τεχνολογίες. Στον αντίποδα, οι απαισιόδοξοι προειδοποιούν
για μια επικίνδυνη φούσκα, με επίκεντρο τον ενθουσιασμό γύρω
από την τεχνητή νοημοσύνη.
Ωστόσο, μια
διαφορετική ανάγνωση των ιστορικών δεδομένων δείχνει ότι το
πιθανότερο σενάριο μπορεί να βρίσκεται κάπου ανάμεσα στα δύο
άκρα: όχι μια ανεξέλεγκτη συνέχιση της ανόδου, αλλά ούτε και
μια επικείμενη κατάρρευση. Η ιστορία των κύκλων κερδοφορίας
παραπέμπει περισσότερο σε μια προσωρινή επιβράδυνση των
εταιρικών κερδών και, κατ’ επέκταση, σε μια πιθανή διόρθωση
της αγοράς.
Το μεγαλύτερο
χάσμα στις αποτιμήσεις από το 1990
Η διαφωνία των
δύο στρατοπέδων αποτυπώνεται ανάγλυφα στις αποτιμήσεις.
Οι bulls
εστιάζουν στις εκτιμήσεις για τα μελλοντικά κέρδη και στον
δείκτη P/E του S&P 500 για τους επόμενους 12 μήνες, ο οποίος
βρίσκεται περίπου στις 19 φορές. Οι προβλέψεις της Wall
Street παραμένουν ιδιαίτερα αισιόδοξες, καθώς τα κέρδη του
δείκτη αναμένεται να αυξηθούν σημαντικά φέτος.
Οι bears,
αντίθετα, προτιμούν έναν πιο μακροπρόθεσμο δείκτη: το CAPE,
δηλαδή τον κυκλικά προσαρμοσμένο δείκτη τιμής προς κέρδη, ο
οποίος χρησιμοποιεί έναν κυλιόμενο μέσο όρο 10 ετών των
κερδών, προσαρμοσμένο στον πληθωρισμό. Με βάση αυτή τη
μέτρηση, το P/E διαμορφώνεται περίπου στις 40 φορές.
Η διαφορά
ανάμεσα στις δύο μετρήσεις είναι η μεγαλύτερη που έχει
καταγραφεί από το 1990, όταν ξεκινούν τα διαθέσιμα στοιχεία
για τις εκτιμήσεις των κερδών.
Η έκρηξη της
κερδοφορίας
Η βασική αιτία
του χάσματος βρίσκεται στην εξαιρετικά ισχυρή αύξηση των
κερδών τα τελευταία χρόνια.
Τα κέρδη των
εταιρειών του S&P 500 αυξήθηκαν περίπου 25% το τελευταίο
έτος και κατά μέσο όρο 14% ετησίως την τελευταία τριετία.
Πρόκειται για ρυθμούς πολύ υψηλότερους από τον ιστορικό μέσο
όρο, ο οποίος βρίσκεται κοντά στο 7% ετησίως από τη δεκαετία
του 1950.
Οι πρόσφατες
επιδόσεις εξηγούν σε μεγάλο βαθμό γιατί οι αναλυτές της Wall
Street εμφανίζονται τόσο αισιόδοξοι. Οι εκτιμήσεις τους
βασίζονται σε μια περίοδο κατά την οποία η κερδοφορία
αυξάνεται πολύ ταχύτερα από τον ιστορικό της ρυθμό.
Εδώ όμως
βρίσκεται και το βασικό πρόβλημα για το στρατόπεδο των
bulls: ο S&P 500 δεν έχει καταφέρει ιστορικά να διατηρήσει
για μεγάλο χρονικό διάστημα σταθερή διψήφια αύξηση των
κερδών.
Κάποια στιγμή ο
ρυθμός ανάπτυξης επιβραδύνεται.
Τι δείχνουν 150
χρόνια ιστορίας
Η ιστορική
εικόνα είναι ιδιαίτερα αποκαλυπτική.
Από τη δεκαετία
του 1870, ο S&P 500 και ο προκάτοχός του έχουν καταγράψει 35
περιόδους κατά τις οποίες τα κέρδη αυξάνονταν με διψήφιο ή
σχεδόν διψήφιο ρυθμό.
Η μέση διάρκεια
αυτών των περιόδων ήταν περίπου 23 μήνες. Σχεδόν σε όλες τις
περιπτώσεις ακολούθησε επιβράδυνση και τελικά πτώση των
κερδών.
Οι περίοδοι
υποχώρησης των κερδών διαρκούσαν κατά μέσο όρο περίπου 20
μήνες.
Ο σημερινός
ανοδικός κύκλος της κερδοφορίας έχει ήδη συμπληρώσει περίπου
33 μήνες, γεγονός που καθιστά ιδιαίτερα σημαντικό το ερώτημα
για το πότε και με ποιον τρόπο θα έρθει η επόμενη φάση
επιβράδυνσης.
Δεν σημαίνει
απαραίτητα κραχ
Η ιστορία,
πάντως, δεν δείχνει ότι κάθε κύκλος επιβράδυνσης των κερδών
οδηγεί σε χρηματιστηριακή καταστροφή.
Στις ιστορικές
περιπτώσεις όπου η ισχυρή αύξηση των κερδών έδωσε τη θέση
της σε πτώση, η μέση υποχώρηση του S&P 500 από την κορυφή
έως το χαμηλό ήταν περίπου 24%.
Πρόκειται
περισσότερο για μια προσωρινή bear market παρά για
κατάρρευση.
Οι πολύ
βαθύτερες πτώσεις των κερδών και των μετοχών συνδέθηκαν
συνήθως με σοβαρές οικονομικές ή χρηματοπιστωτικές κρίσεις,
όπως η χρηματοπιστωτική κρίση του 2008 και η πετρελαϊκή
κρίση του 1973.
Άρα, η
επιβράδυνση της κερδοφορίας από μόνη της δεν αποτελεί
ένδειξη ότι επίκειται ένα νέο 2008.
Η αγορά
προηγείται των κερδών
Υπάρχει όμως ένα
ακόμη κρίσιμο στοιχείο: η χρηματιστηριακή αγορά συνήθως
προεξοφλεί τις αλλαγές στην κερδοφορία.
Ιστορικά, ο S&P
500 πολλές φορές άρχισε να υποχωρεί ενώ τα κέρδη των
επιχειρήσεων εξακολουθούσαν να αυξάνονται. Αντίστοιχα, σε
άλλες περιπτώσεις η αγορά ξεκίνησε την ανάκαμψή της ενώ τα
κέρδη συνέχιζαν να μειώνονται.
Με άλλα λόγια, η
αγορά δεν περιμένει να εμφανιστεί η επιβράδυνση στους
ισολογισμούς για να αντιδράσει.
Αυτό σημαίνει
ότι οι επενδυτές θα πρέπει να παρακολουθούν περισσότερο τη
συμπεριφορά της αγοράς και λιγότερο τις σημερινές εκτιμήσεις
για τα κέρδη.
Είναι η πρόσφατη
υποχώρηση προειδοποιητικό σήμα;
Το ερώτημα είναι
αν η πρόσφατη πτώση του S&P 500 αποτελεί την αρχή μιας
τέτοιας αλλαγής.
Μέχρι στιγμής,
τα δεδομένα δεν παραπέμπουν απαραίτητα σε αυτό.
Ο Σεπτέμβριος
είναι παραδοσιακά ένας από τους πιο αδύναμους μήνες για τον
δείκτη, ενώ η πρόσφατη υποχώρηση αντιστοιχεί μόλις περίπου
στο 1% από το υψηλό του Αυγούστου.
Μια τέτοια
κίνηση είναι πολύ μικρή για να θεωρηθεί από μόνη της ένδειξη
αλλαγής του κύκλου κερδοφορίας.
Το
ουσιαστικότερο μήνυμα θα ερχόταν από μια πολύ μεγαλύτερη
διόρθωση. Σε επίπεδο περίπου 10% θα μπορούσε να γίνει λόγος
για μια φυσιολογική διόρθωση, ενώ μια πτώση κοντά στο 20% θα
αποτελούσε σαφώς πιο σημαντικό σήμα για την πορεία των
εταιρικών κερδών και της αγοράς.
Ούτε ανεξέλεγκτη
άνοδος ούτε κατάρρευση
Η ιστορία των
χρηματιστηριακών κύκλων δεν μπορεί να προβλέψει πότε ακριβώς
θα τελειώσει η σημερινή περίοδος ισχυρής κερδοφορίας. Μπορεί
όμως να δείξει τι έχει συμβεί στο παρελθόν όταν οι ρυθμοί
ανάπτυξης των κερδών έφτασαν σε αντίστοιχα υψηλά επίπεδα.
Το πιθανότερο
συμπέρασμα από τα ιστορικά δεδομένα είναι ότι η σημερινή
έκρηξη των κερδών κάποια στιγμή θα επιβραδυνθεί και
ενδεχομένως θα ακολουθηθεί από μια προσωρινή υποχώρηση.
Αυτό δεν
συνεπάγεται αναγκαστικά κατάρρευση της Wall Street, όπως
φοβούνται οι bears, αλλά ούτε και διαρκή διψήφια κέρδη, όπως
προσδοκούν οι bulls.
Το κρίσιμο
ερώτημα για τους επενδυτές δεν είναι επομένως αν η αγορά θα
συνεχίσει να ανεβαίνει ή θα καταρρεύσει, αλλά πότε ο
σημερινός εξαιρετικά ισχυρός κύκλος κερδοφορίας θα αρχίσει
να χάνει δυναμική και κατά πόσο η χρηματιστηριακή αγορά θα
έχει ήδη προεξοφλήσει αυτή την αλλαγή.
|