|
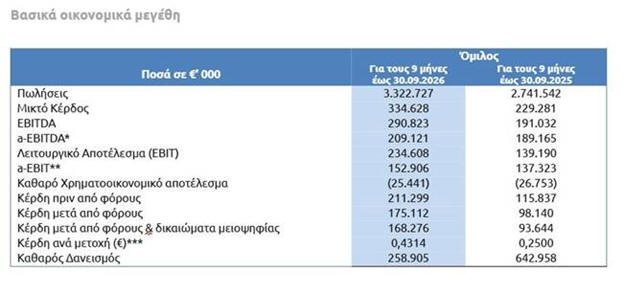
Τα καθαρά κέρδη μετά από
φόρους ανήλθαν σε 175,1
εκατ. ευρώ, έναντι 98,1
εκατ. ευρώ, ενώ τα κέρδη
που αναλογούν στους
μετόχους της μητρικής
εταιρείας έφτασαν τα
168,3 εκατ. ευρώ, ή
0,4314 ευρώ ανά μετοχή,
από 93,6 εκατ. ευρώ και
0,25 ευρώ ανά μετοχή
αντίστοιχα.
Σημαντική ήταν και η
βελτίωση της ταμειακής
εικόνας. Οι ελεύθερες
ταμειακές ροές αυξήθηκαν
στα 159 εκατ. ευρώ,
έναντι μόλις 40 εκατ.
ευρώ ένα χρόνο νωρίτερα,
επιτρέποντας στην
εταιρεία να μειώσει τον
καθαρό δανεισμό κατά
περίπου 110 εκατ. ευρώ
από την αρχή του έτους,
χωρίς να υπολογίζονται
τα κεφάλαια που
συγκεντρώθηκαν μέσω της
αύξησης μετοχικού
κεφαλαίου.
Αλουμίνιο: Αύξηση
πωλήσεων και ισχυρή
συμβολή των μεταφορών
Ο κλάδος αλουμινίου
αποτέλεσε βασικό μοχλό
ανάπτυξης, με τις
πωλούμενες ποσότητες να
αυξάνονται κατά 5,9%,
φτάνοντας τους 345.000
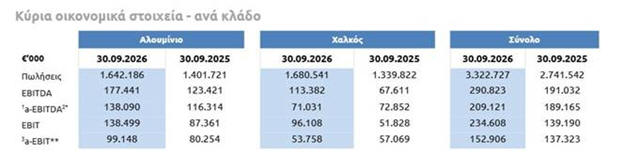
τόνους. Ο κύκλος
εργασιών ενισχύθηκε κατά
17,2%, στα 1,64 δισ.
ευρώ, καθώς η αύξηση των
όγκων συνδυάστηκε με την
άνοδο της μέσης τιμής
του μετάλλου.
Η μεγαλύτερη ώθηση
προήλθε από τις
εφαρμογές άκαμπτης
συσκευασίας, όπου οι
πωλήσεις αυξήθηκαν κατά
8,2%, αλλά και από τον
τομέα των μεταφορών, ο
οποίος παρουσίασε
ιδιαίτερα ισχυρή
ανάπτυξη 32,5%. Οι
συγκεκριμένες εφαρμογές
αντιπροσωπεύουν πλέον
περίπου το 15% των
συνολικών πωλήσεων του
κλάδου.
Αντίθετα, οι πωλήσεις
εύκαμπτης συσκευασίας
υποχώρησαν κατά 3,3%,
ενώ μεγαλύτερη ήταν η
πτώση στον
κατασκευαστικό τομέα,
κατά 12,4%, εξαιτίας της
υποτονικής
δραστηριότητας στην
ευρωπαϊκή αγορά.
Περιορισμένη παρέμεινε
επίσης η δραστηριότητα
σε προϊόντα που
προορίζονται για
ενεργειακές εφαρμογές
και ηλεκτρικά δίκτυα.
Η λειτουργική κερδοφορία
του κλάδου ενισχύθηκε
κατά 18,7%, με το
a-EBITDA
να διαμορφώνεται σε
138,1 εκατ. ευρώ, από
116,3 εκατ. ευρώ το
αντίστοιχο περσινό
διάστημα. Η αύξηση των
πωλήσεων και η βελτίωση
του προϊοντικού
μείγματος συνέβαλαν στην
ενίσχυση των περιθωρίων,
ενώ θετική επίδραση είχε
και το λογιστικό
αποτέλεσμα μετάλλου, το
οποίο διαμορφώθηκε σε
κέρδος 39,1 εκατ. ευρώ,
έναντι 6,6 εκατ. ευρώ
πέρυσι.
Παρά την άνοδο των τιμών
του αλουμινίου, η
ElvalHalcor
κατάφερε να μειώσει το
κεφάλαιο κίνησης του
συγκεκριμένου κλάδου στα
249 εκατ. ευρώ, κατά
23,8 εκατ. ευρώ
χαμηλότερα από το τέλος
του 2025. Σε ετήσια
βάση, η μείωση φτάνει τα
62 εκατ. ευρώ, παρά την
αύξηση τόσο των τιμών
όσο και των πωλούμενων
ποσοτήτων.
Χαλκός: Σταθεροί όγκοι,
αλλά αλλαγή στο
προϊοντικό μείγμα
Στον κλάδο χαλκού, ο
κύκλος εργασιών αυξήθηκε
κατά 25,4%, στα 1,68
δισ. ευρώ, κυρίως λόγω
της σημαντικής ανόδου
των διεθνών τιμών. Οι
πωλούμενες ποσότητες
παρέμειναν σταθερές
στους 132.000 τόνους,
καθώς η αυξημένη ζήτηση
από τη βιομηχανία και
την ενέργεια
αντισταθμίστηκε από την
υποχώρηση της
δραστηριότητας στις
κατασκευές και στον
τομέα των μεταφορών.
Η εταιρεία συνεχίζει
παράλληλα να
αναδιαμορφώνει το
χαρτοφυλάκιο προϊόντων
της, δίνοντας μεγαλύτερο
βάρος σε κατηγορίες
υψηλότερης προστιθέμενης
αξίας και περιορίζοντας
την έκθεση σε προϊόντα
ορείχαλκου με χαμηλότερα
περιθώρια κέρδους.
Οι πωλήσεις προϊόντων
έλασης αυξήθηκαν κατά
7,1%, ενώ οι πωλήσεις
ράβδων χαλκού
ενισχύθηκαν κατά 6,6%.
Θετική ήταν επίσης η
εικόνα στους τομείς της
ενέργειας και των
ηλεκτρικών δικτύων, με
αύξηση πωλήσεων 6,1%,
στις βιομηχανικές
εφαρμογές με άνοδο 9,8%
και στις εφαρμογές
HVAC&R
κατά 3,9%. Η τελευταία
κατηγορία περιλαμβάνει
προϊόντα που
χρησιμοποιούνται σε
συστήματα θέρμανσης,
εξαερισμού, κλιματισμού
και ψύξης, με τη ζήτηση
να ενισχύεται από τις
αντλίες θερμότητας και
την ανάπτυξη των κέντρων
δεδομένων.
Στον αντίποδα, οι
πωλήσεις στον
κατασκευαστικό κλάδο
μειώθηκαν κατά 22,9%,
ενώ στον τομέα των
μεταφορών υποχώρησαν
κατά 5%, αντανακλώντας
τη χαμηλότερη παραγωγή
των ευρωπαϊκών
αυτοκινητοβιομηχανιών.
Το a-EBITDA
του κλάδου διαμορφώθηκε
σε 71 εκατ. ευρώ, έναντι
72,9 εκατ. ευρώ το
εννεάμηνο του 2025. Η
υποχώρηση οφείλεται
κυρίως στις πιέσεις στις
τιμές κατεργασίας και
στην αύξηση του
λειτουργικού κόστους,
ιδιαίτερα σε ενέργεια
και εργασία, παρά τη
βελτίωση του προϊοντικού
μείγματος.
Ωστόσο, το λογιστικό
αποτέλεσμα μετάλλου ήταν
σημαντικά υψηλότερο,
καθώς διαμορφώθηκε σε
κέρδος 52,4 εκατ. ευρώ,
έναντι ζημίας 0,1 εκατ.
ευρώ πέρυσι. Ως
αποτέλεσμα, το συνολικό
EBITDA
του κλάδου αυξήθηκε στα
113,4 εκατ. ευρώ, από
67,6 εκατ. ευρώ.
Οι υψηλές τιμές μετάλλων
και η επίδρασή τους στα
αποτελέσματα
Οι διεθνείς τιμές των
μετάλλων αποτέλεσαν έναν
από τους σημαντικότερους
παράγοντες που επηρέασαν
τα οικονομικά μεγέθη της
ElvalHalcor.
Η μέση τιμή του χαλκού
κατά το εννεάμηνο ανήλθε
σε 11.659 ευρώ ανά τόνο,
έναντι 8.554 ευρώ την
αντίστοιχη περίοδο του
2025. Αντίστοιχα, η μέση
τιμή του αλουμινίου
αυξήθηκε στα 2.862 ευρώ
ανά τόνο, από 2.300
ευρώ, ενώ ο ψευδάργυρος
διαμορφώθηκε κατά μέσο
όρο στα 3.023 ευρώ ανά
τόνο, έναντι 2.483 ευρώ.
Η άνοδος των τιμών
συνδέθηκε με τις
ανακατατάξεις στις
διεθνείς εμπορικές ροές,
τους αμερικανικούς
δασμούς, τις διαταραχές
στην προσφορά πρώτων
υλών και τις αυξημένες
επενδυτικές ανάγκες που
δημιουργούν η ενεργειακή
μετάβαση, η ανάπτυξη των
ηλεκτρικών δικτύων και
τα data
centres.
Ιδιαίτερα στον χαλκό, η
περιορισμένη
διαθεσιμότητα αποθεμάτων
και τα προβλήματα στην
παραγωγή από ορυχεία
συνέβαλαν στην άνοδο των
τιμών. Στο αλουμίνιο, οι
διακοπές λειτουργίας
χυτηρίων στην περιοχή
του Κόλπου ενίσχυσαν τις
ανοδικές πιέσεις, σε μια
περίοδο κατά την οποία
τα αποθέματα στο
London
Metal
Exchange
βρίσκονταν ήδη σε χαμηλά
επίπεδα.
Αξίζει να σημειωθεί ότι
η αύξηση της συνολικής
λογιστικής κερδοφορίας
από την αποτίμηση των
μετάλλων είχε σημαντική
επίδραση στα
δημοσιευμένα
αποτελέσματα. Το
συνολικό κέρδος από το
λογιστικό αποτέλεσμα
μετάλλου ανήλθε σε 91,5
εκατ. ευρώ, έναντι μόλις
6,5 εκατ. ευρώ πέρυσι.
Έτσι, το ενοποιημένο
EBITDA
αυξήθηκε κατά 52,2%, στα
290,8 εκατ. ευρώ, ρυθμός
σημαντικά υψηλότερος από
την αύξηση του
προσαρμοσμένου
EBITDA.
Η διάκριση αυτή έχει
σημασία για την
αξιολόγηση της πορείας
της εταιρείας, καθώς το
a-EBITDA
αποτυπώνει περισσότερο
την υποκείμενη
λειτουργική κερδοφορία,
χωρίς την επίδραση των
μεταβολών στην αποτίμηση
των μετάλλων.
Ταμειακές ροές και
σημαντική μείωση του
δανεισμού
Η ισχυρή παραγωγή
ταμειακών ροών αποτέλεσε
ένα από τα πλέον θετικά
στοιχεία των
αποτελεσμάτων. Οι
ελεύθερες ταμειακές ροές
ανήλθαν σε 159 εκατ.
ευρώ, έναντι 40 εκατ.
ευρώ στο εννεάμηνο του
2025, επιτρέποντας τη
μείωση του καθαρού
δανεισμού παρά τις
αυξημένες ανάγκες
χρηματοδότησης που
δημιουργεί η άνοδος των
τιμών των πρώτων υλών.
Το κεφάλαιο κίνησης
διαμορφώθηκε σε 567,1
εκατ. ευρώ, μόλις 10,2
εκατ. ευρώ υψηλότερα από
το επίπεδο της 31ης
Δεκεμβρίου 2025. Η
συγκράτηση αυτή
θεωρείται ιδιαίτερα
σημαντική, καθώς
επιτεύχθηκε σε
περιβάλλον έντονης
ανόδου των τιμών των
μετάλλων, οι οποίες
αυξάνουν την αξία των
αποθεμάτων και τις
χρηματοδοτικές ανάγκες.
Οι κεφαλαιουχικές
δαπάνες του εννεαμήνου
ανήλθαν σε 82 εκατ.
ευρώ, ενώ ο Όμιλος
κατέβαλε μέρισμα 41
εκατ. ευρώ, αυξημένο
κατά 7,5 εκατ. ευρώ σε
σχέση με την προηγούμενη
χρονιά. Παρά τις
συγκεκριμένες εκροές, οι
λειτουργικές ταμειακές
ροές ήταν αρκετές ώστε
να χρηματοδοτήσουν τις
ανάγκες και να
περιορίσουν τον
δανεισμό.
Στις 30 Σεπτεμβρίου
2026, ο καθαρός
δανεισμός διαμορφώθηκε
σε 258,9 εκατ. ευρώ,
συμπεριλαμβανομένων των
καθαρών κεφαλαίων που
αντλήθηκαν από την
αύξηση μετοχικού
κεφαλαίου. Εάν
εξαιρεθούν τα 236,8
εκατ. ευρώ που
εισπράχθηκαν καθαρά από
την αύξηση κεφαλαίου, ο
καθαρός δανεισμός
ανέρχεται σε 495,7 εκατ.
ευρώ, έναντι 605,3 εκατ.
ευρώ στο τέλος του 2025
και 643 εκατ. ευρώ τον
Σεπτέμβριο του 2025.
Ο συνολικός δανεισμός
περιορίστηκε κατά 63,1
εκατ. ευρώ στο
εννεάμηνο, στα 580,8
εκατ. ευρώ. Παράλληλα,
το 71% των δανειακών
υποχρεώσεων έχει λήξη
μετά την πάροδο δύο
ετών, ενώ το 72% του
δανεισμού είναι σταθερού
επιτοκίου ή έχει
αντισταθμιστεί μέσω
συμβάσεων ανταλλαγής
επιτοκίων, περιορίζοντας
την έκθεση του Ομίλου σε
ενδεχόμενη άνοδο των
επιτοκίων.
Επενδυτικό πρόγραμμα 455
εκατ. ευρώ με έμφαση
στην ανακύκλωση
Η ολοκλήρωση της αύξησης
μετοχικού κεφαλαίου
ύψους 250 εκατ. ευρώ τον
Ιούλιο του 2026 ενίσχυσε
σημαντικά τη
χρηματοδοτική δυνατότητα
της ElvalHalcor.
Τα καθαρά κεφάλαια που
αντλήθηκαν, ύψους 236,8
εκατ. ευρώ, έχουν
τοποθετηθεί σε
προθεσμιακές καταθέσεις
μέχρι να αξιοποιηθούν
για την υλοποίηση του
επενδυτικού
προγράμματος, συνολικού
ύψους 455 εκατ. ευρώ.
Στον κλάδο αλουμινίου,
βασικές προτεραιότητες
είναι η εγκατάσταση νέου
ψυχρού ελάστρου και η
επέκταση των υποδομών
ανακύκλωσης, με στόχο
την αύξηση της
παραγωγικής
δυναμικότητας και την
καλύτερη αξιοποίηση
ανακυκλωμένων πρώτων
υλών. Η νέα μονάδα
ανακύκλωσης έχει
ενταχθεί στον κατάλογο
Στρατηγικών Έργων της
Ευρωπαϊκής Ένωσης, στο
πλαίσιο του Κανονισμού
για τις Κρίσιμες Πρώτες
Ύλες.
Στον κλάδο χαλκού, οι
επενδύσεις
επικεντρώνονται στην
αύξηση της παραγωγικής
δυναμικότητας σε
προϊόντα υψηλότερης
προστιθέμενης αξίας,
στην αυτοματοποίηση και
στην ενίσχυση της
ανακύκλωσης. Το έργο
ΕΤΕΟΚΛΗΣ στην Ελλάδα,
που αφορά τη δημιουργία
στρατηγικού κόμβου
ανακύκλωσης, έχει επίσης
αναγνωριστεί ως
Στρατηγικό Έργο από την
ΕΕ και έχει λάβει τη
Σφραγίδα STEP
της Ευρωπαϊκής
Επιτροπής.
Αντίστοιχα, το έργο
SVAROG
στη Βουλγαρία, που αφορά
την ανακύκλωση χαλκού,
έχει προκριθεί στη
διαδικασία προετοιμασίας
επιχορήγησης από το
Ταμείο Καινοτομίας της
ΕΕ, με προβλεπόμενη
χρηματοδότηση έως 6,2
εκατ. ευρώ για επένδυση
συνολικού ύψους περίπου
19,5 εκατ. ευρώ.
Επιπλέον, στις 30
Οκτωβρίου ολοκληρώθηκε η
απορρόφηση της ΑΝΟΞΑΛ
από την
ElvalHalcor,
με αποτέλεσμα οι
δραστηριότητες χυτηρίου
της θυγατρικής να
ενσωματωθούν απευθείας
στη μητρική εταιρεία. Η
κίνηση αυτή εντάσσεται
στον σχεδιασμό για την
ενίσχυση της ανακύκλωσης
και την αύξηση της
χρήσης δευτερογενών
πρώτων υλών.
Οι προοπτικές για το
τελευταίο τρίμηνο
Η διοίκηση εκτιμά ότι το
διεθνές περιβάλλον θα
εξακολουθήσει να
χαρακτηρίζεται από
αβεβαιότητα, κυρίως λόγω
των γεωπολιτικών
εξελίξεων στη Μέση
Ανατολή, των
διακυμάνσεων στις τιμές
ενέργειας και μετάλλων
και των εμπορικών
περιορισμών.
Οι εντάσεις που
επηρεάζουν τα Στενά του
Ορμούζ και την Ερυθρά
Θάλασσα εξακολουθούν να
δημιουργούν πιέσεις στο
κόστος ενέργειας, στις
θαλάσσιες μεταφορές και
στην εφοδιαστική
αλυσίδα. Ιδιαίτερη
σημασία έχει η περιοχή
του Κόλπου για την αγορά
αλουμινίου, καθώς
αντιπροσωπεύει περίπου
το 9% της παγκόσμιας
παραγωγής πρωτογενούς
μετάλλου.
Παράλληλα, οι δασμοί των
ΗΠΑ βάσει του
Section
232 παραμένουν στο 50%
τόσο για το αλουμίνιο
όσο και για τον χαλκό,
συνεχίζοντας να
επηρεάζουν τις διεθνείς
εμπορικές ροές. Η
ElvalHalcor
διατήρησε την παρουσία
της στην αμερικανική
αγορά κατά το πρώτο
εννεάμηνο, ενώ διαθέτει
τη δυνατότητα να
ανακατευθύνει τις
πωλήσεις της σε άλλες
αγορές, εφόσον
μεταβληθούν οι εμπορικές
συνθήκες.
Σε ό,τι αφορά τη ζήτηση,
οι προοπτικές
εμφανίζονται
ευνοϊκότερες σε
δραστηριότητες που
συνδέονται με την
ενεργειακή μετάβαση, τις
ηλεκτρικές υποδομές, τα
κέντρα δεδομένων, τις
αντλίες θερμότητας και
τις εφαρμογές υψηλής
ενεργειακής απόδοσης. Η
διοίκηση εκτιμά ότι οι
συγκεκριμένες τάσεις θα
συνεχίσουν να
δημιουργούν ευκαιρίες
ανάπτυξης και για τους
δύο κλάδους.
Στο αλουμίνιο, η άκαμπτη
συσκευασία αναμένεται να
παραμείνει βασικός
μοχλός ζήτησης, ενώ η
ευρωπαϊκή κατασκευαστική
αγορά εξακολουθεί να
εμφανίζει αδυναμία. Στον
χαλκό, θετικές
προοπτικές παρουσιάζουν
οι βιομηχανικοί σωλήνες
και οι εφαρμογές που
σχετίζονται με αντλίες
θερμότητας, κλιματισμό
και υποδομές data
centres.
Βραχυπρόθεσμα, πάντως, η
παραγωγή στον κλάδο
αλουμινίου θα επηρεαστεί
από προγραμματισμένες
εργασίες συντήρησης και
βελτιώσεις στο θερμό
έλαστρο κατά το δεύτερο
δεκαπενθήμερο του
Νοεμβρίου και τον
Δεκέμβριο. Η προσωρινή
μερική διακοπή της
παραγωγής αναμένεται να
επηρεάσει τις πωλήσεις
και το κεφάλαιο κίνησης
κατά το συγκεκριμένο
διάστημα.
Η ElvalHalcor
ολοκληρώνει το εννεάμηνο
με υψηλότερη λειτουργική
κερδοφορία, σημαντικά
ενισχυμένες ταμειακές
ροές και χαμηλότερο
καθαρό δανεισμό.
Παράλληλα, η αύξηση
κεφαλαίου και το
επενδυτικό πρόγραμμα των
455 εκατ. ευρώ
δημιουργούν τις
προϋποθέσεις για
επέκταση της παραγωγικής
δυναμικότητας και
ενίσχυση της θέσης της
σε αγορές που συνδέονται
με την ανακύκλωση και
την ενεργειακή μετάβαση.
|