|
Για το 2027, ο οίκος
προβλέπει ότι η
παγκόσμια ανάπτυξη θα
κινηθεί στο 2,8%,
ελαφρώς υψηλότερα από το
εκτιμώμενο δυνητικό
επίπεδο του 2,7%. Η
εκτίμηση αυτή βασίζεται
κυρίως στην υποχώρηση
των ενεργειακών πιέσεων
και στη διατήρηση των
μεγάλων επενδύσεων σε
υποδομές τεχνητής
νοημοσύνης. Αντίθετα, η
αυστηροποίηση των
χρηματοπιστωτικών
συνθηκών και η
εξασθένηση της
δημοσιονομικής ώθησης θα
λειτουργήσουν
ανασταλτικά.
Οι ΗΠΑ αναμένεται να
εμφανίσουν ανάπτυξη
2,4%, έναντι πρόβλεψης
2,2% από την αγορά, ενώ
η Ευρωζώνη εκτιμάται ότι
θα κινηθεί μόλις στο
0,9%, αισθητά χαμηλότερα
από το consensus
του 1,3%. Η
Goldman
Sachs
εμφανίζεται επίσης
αισιόδοξη για τις
οικονομίες της Νότιας
Κορέας και της Ταϊβάν,
με προβλεπόμενη ανάπτυξη
3,2% και 6,3%
αντίστοιχα, καθώς οι
εξαγωγές που συνδέονται
με την τεχνητή νοημοσύνη
εξακολουθούν να
ενισχύονται.
Αντίθετα, η Κίνα
αναμένεται να διατηρήσει
ένα ιδιαίτερα ανισόρροπο
αναπτυξιακό μοντέλο. Η
πρόβλεψη της
Goldman
Sachs
για ανάπτυξη 4,5% το
2027 είναι ελαφρώς
υψηλότερη από την
εκτίμηση της αγοράς,
ωστόσο στηρίζεται κυρίως
στις ισχυρές εξαγωγές
και στην περαιτέρω
διεύρυνση του εμπορικού
πλεονάσματος. Η εγχώρια
ζήτηση παραμένει
αδύναμη, με την κρίση
στην αγορά ακινήτων και
τη συγκρατημένη
καταναλωτική δαπάνη να
συνεχίζουν να
επιβαρύνουν την
οικονομία. Η επίδραση
αυτή εκτιμάται ότι θα
αφαιρέσει περίπου 0,1
ποσοστιαία μονάδα από
την ανάπτυξη του
υπόλοιπου κόσμου, με
μεγαλύτερες επιπτώσεις
σε οικονομίες που
εξαρτώνται από τη
μεταποίηση, όπως η
Γερμανία και οι χώρες
της Κεντρικής Ευρώπης.
Η τεχνητή νοημοσύνη
παραμένει ο βασικός
αναπτυξιακός μοχλός
Ένα από τα σημαντικότερα
στοιχεία της έκθεσης
αφορά το μέγεθος των
επενδύσεων στην τεχνητή
νοημοσύνη. Η
Goldman
Sachs
εκτιμά ότι οι παγκόσμιες
ονομαστικές επενδύσεις
στον συγκεκριμένο τομέα
θα αυξηθούν από 1,1
τρισ. δολάρια το 2026 σε
1,8 τρισ. δολάρια το
2027. Μεγάλο μέρος της
αύξησης θα προέλθει από
τις ΗΠΑ, όπου οι δαπάνες
για εξοπλισμό και
υποδομές αναμένεται να
ενισχυθούν κατά
περισσότερο από 500 δισ.
δολάρια.
Η συμβολή αυτών των
επενδύσεων στην
παγκόσμια ανάπτυξη
υπολογίζεται σε περίπου
0,4 ποσοστιαίες μονάδες
το 2027. Για την
αμερικανική οικονομία, η
Goldman
Sachs
εκτιμά ότι η επίδραση
στο καταγεγραμμένο ΑΕΠ
θα είναι 0,2 μονάδες,
αλλά θα φτάσει τις 0,6
μονάδες εάν διορθωθούν
οι στατιστικές
στρεβλώσεις που
σχετίζονται με την
αποτύπωση των επενδύσεων
σε ημιαγωγούς και της
πνευματικής ιδιοκτησίας
που συνδέεται με τα
chips.
Παρά τη συνέχιση της
ανόδου, ο οίκος θεωρεί
ότι ο ρυθμός αύξησης των
επενδύσεων θα κορυφωθεί
μέσα στο πρώτο εξάμηνο
του 2027. Αυτό δεν
σημαίνει ότι οι
συνολικές δαπάνες θα
αρχίσουν να μειώνονται,
αλλά ότι η επιτάχυνσή
τους θα περιοριστεί. Η
διάκριση αυτή έχει
ιδιαίτερη σημασία για
τις αγορές, καθώς ένα
μεγάλο μέρος της ανόδου
των εταιρικών κερδών και
των χρηματιστηριακών
αποτιμήσεων έχει
συνδεθεί με την
επενδυτική έκρηξη γύρω
από την τεχνητή
νοημοσύνη.
Η Goldman
Sachs
επισημαίνει μάλιστα ότι
η επίδραση της τεχνητής
νοημοσύνης υπήρξε πολύ
μεγαλύτερη στην αύξηση
των εταιρικών κερδών και
της χρηματιστηριακής
αξίας των επιχειρήσεων
από ό,τι στην πραγματική
ανάπτυξη του ΑΕΠ.
Επομένως, ακόμη και εάν
οι επενδύσεις συνεχίσουν
να αυξάνονται, η
επιβράδυνση του ρυθμού
τους μπορεί να
προκαλέσει ανακατατάξεις
στις αγορές και
μεγαλύτερη
επιλεκτικότητα από τους
επενδυτές.
Οι τρεις βασικοί
κίνδυνοι για την
παγκόσμια οικονομία
Παρά τη σχετικά
αισιόδοξη κεντρική
πρόβλεψη, η
Goldman
Sachs
θεωρεί ότι οι κίνδυνοι
για την ανάπτυξη είναι
ασύμμετροι και κλίνουν
περισσότερο προς την
αρνητική πλευρά.
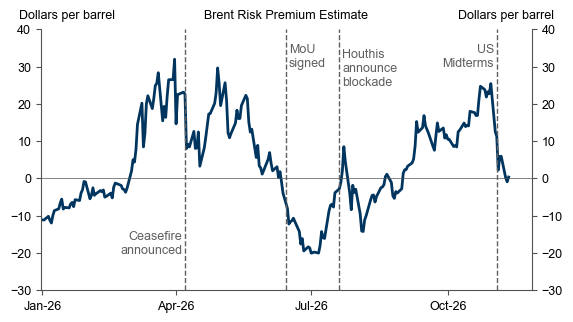
Ο πρώτος και πιο άμεσος
αφορά μια νέα κλιμάκωση
της σύγκρουσης στο Ιράν,
η οποία θα μπορούσε να
προκαλέσει νέα απότομη
άνοδο στις τιμές της
ενέργειας. Στο βασικό
σενάριο των αναλυτών
εμπορευμάτων του οίκου,
το πετρέλαιο
Brent
αναμένεται να υποχωρήσει
στα 78 δολάρια το βαρέλι
μέχρι το τέλος του 2027,
καθώς η προσφορά από τη
Μέση Ανατολή θα
ομαλοποιείται σταδιακά.
Σε ένα δυσμενές σενάριο,
ωστόσο, νέες επιθέσεις
στη ναυσιπλοΐα, ζημιές
σε ενεργειακές υποδομές
και διατήρηση υψηλού
γεωπολιτικού
premium
θα μπορούσαν να
οδηγήσουν το
Brent
ακόμη και στα 132
δολάρια.
Μια τέτοια εξέλιξη θα
είχε διπλή αρνητική
επίδραση, καθώς θα
ενίσχυε τον πληθωρισμό
και ταυτόχρονα θα
περιόριζε την οικονομική
δραστηριότητα μέσω του
υψηλότερου ενεργειακού
κόστους. Σε αντίθεση με
το 2026, η
Goldman
Sachs
θεωρεί ότι το 2027 η
δημοσιονομική πολιτική
και οι χρηματοπιστωτικές
συνθήκες δεν θα
προσφέρουν αντίστοιχη
αντιστάθμιση.
Ο δεύτερος κίνδυνος
συνδέεται με τις
δημοσιονομικές
ανισορροπίες και την
αγορά κρατικών ομολόγων.
Τα υψηλά ελλείμματα, σε
συνδυασμό με τις
αυξανόμενες ανάγκες
χρηματοδότησης των
επενδύσεων στην τεχνητή
νοημοσύνη, έχουν ήδη
συμβάλει στην άνοδο των
μακροπρόθεσμων
αποδόσεων. Η καμπύλη
αποδόσεων στις
ανεπτυγμένες οικονομίες
βρίσκεται περίπου 85
μονάδες βάσης υψηλότερα
από τα επίπεδα των αρχών
του 2026.
Εάν η άνοδος αυτή
διατηρηθεί, η
Goldman
Sachs
εκτιμά ότι θα μπορούσε
να αφαιρέσει σωρευτικά
περίπου 0,5% από το ΑΕΠ,
μέσω της επιβράδυνσης
της αγοράς κατοικίας,
της κατανάλωσης διαρκών
αγαθών και των
επιχειρηματικών
επενδύσεων.
Ιδιαίτερη ανησυχία
προκαλεί η Γαλλία, όπου
οι ανησυχίες για τη
δημοσιονομική
βιωσιμότητα έχουν
οδηγήσει την απόδοση του
10ετούς κρατικού
ομολόγου περίπου 150
μονάδες βάσης υψηλότερα
από την αντίστοιχη
γερμανική. Ο οίκος δεν
αναμένει ουσιαστικές
συζητήσεις για
δημοσιονομική προσαρμογή
πριν από τις προεδρικές
εκλογές του Απριλίου
2027 και τις βουλευτικές
εκλογές του Ιουνίου.
Ωστόσο, προειδοποιεί ότι
οι πιέσεις των αγορών θα
μπορούσαν να επιβάλουν
νωρίτερα και εντονότερα
μέτρα περιορισμού του
ελλείμματος, με
αρνητικές συνέπειες για
την ανάπτυξη.
Ο τρίτος κίνδυνος αφορά
το ενδεχόμενο οι
επενδύσεις στην τεχνητή
νοημοσύνη να αποδειχθούν
χαμηλότερες από τις
σημερινές προσδοκίες. Η
Goldman
Sachs
αναγνωρίζει ότι υπάρχουν
ήδη ορισμένες ενδείξεις
κόπωσης. Οι
χρηματιστηριακές αγορές
δεν επιβραβεύουν πλέον
με τον ίδιο τρόπο τις
ανακοινώσεις για
υψηλότερες
κεφαλαιουχικές δαπάνες
από τις μεγάλες
τεχνολογικές εταιρείες,
ενώ οι ανοδικές
αναθεωρήσεις των
επενδυτικών σχεδίων τους
επιβραδύνθηκαν κατά την
περίοδο των
αποτελεσμάτων του τρίτου
τριμήνου.
Παράλληλα, υπάρχουν
περιορισμοί στην
παραγωγική δυναμικότητα
των ημιαγωγών και των
μνημών, αυξανόμενες
ανάγκες χρηματοδότησης
και πιθανές ρυθμιστικές
παρεμβάσεις στις ΗΠΑ,
κυρίως σε ό,τι αφορά την
αδειοδότηση νέων
data
centers.
Οι παράγοντες αυτοί θα
μπορούσαν να
καθυστερήσουν ή να
περιορίσουν την
υλοποίηση νέων
επενδύσεων.
Η τεχνητή νοημοσύνη
αρχίζει να επηρεάζει και
την αγορά εργασίας
Ένα ακόμη ενδιαφέρον
στοιχείο της ανάλυσης
είναι η προειδοποίηση
ότι οι επιπτώσεις της
τεχνητής νοημοσύνης στην
απασχόληση ενδέχεται να
γίνουν πιο ορατές
νωρίτερα από ό,τι
αναμενόταν.
Η Goldman
Sachs
εκτιμά ότι η μετάβαση
προς μια οικονομία που
θα αξιοποιεί ευρύτερα
την τεχνητή νοημοσύνη θα
εξελιχθεί σε δύο
διακριτές φάσεις. Η
πρώτη χαρακτηρίζεται από
την έκρηξη των
επενδύσεων σε εξοπλισμό,
υποδομές και
υπολογιστική ισχύ, ενώ η
δεύτερη θα συνοδευτεί
από ευρύτερη
αναδιοργάνωση των
επιχειρήσεων, αύξηση της
παραγωγικότητας αλλά και
μεγαλύτερη υποκατάσταση
θέσεων εργασίας.
Με βάση το βασικό της
σενάριο, η πιο έντονη
μετάβαση αναμένεται το
2028-2029. Ο οίκος
εκτιμά ότι περίπου το 9%
των εργαζομένων στις ΗΠΑ
θα μπορούσε
μακροπρόθεσμα να
εκτοπιστεί από τις
αλλαγές που θα επιφέρει
η τεχνητή νοημοσύνη, αν
και οι περισσότεροι
αναμένεται να βρουν νέες
θέσεις εργασίας,
συμπεριλαμβανομένων
επαγγελμάτων που θα
δημιουργηθούν από τη νέα
τεχνολογία.
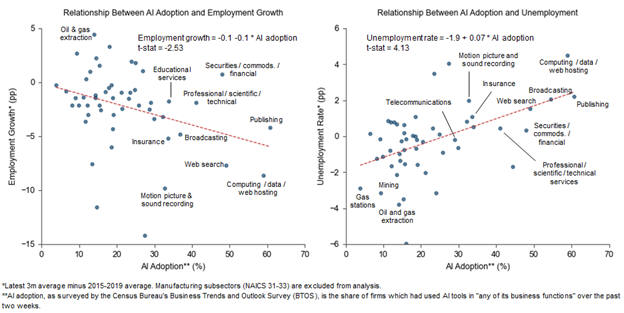
Ήδη, πάντως,
εμφανίζονται ενδείξεις
ότι η αυξημένη υιοθέτηση
της τεχνητής νοημοσύνης
συνδέεται με ασθενέστερη
αύξηση της απασχόλησης
σε κλάδους πέρα από την
τεχνολογία. Η
Goldman
Sachs
θεωρεί ότι σε περίπτωση
οικονομικής επιβράδυνσης
οι επιχειρήσεις θα
μπορούσαν να επιταχύνουν
τις περικοπές
προσωπικού, εντείνοντας
προσωρινά τις πιέσεις
στην ανεργία.
Ο πληθωρισμός αναμένεται
να αποκλιμακωθεί, αλλά
όχι χωρίς εμπόδια
Παρά τις πληθωριστικές
εκπλήξεις του 2026, η
Goldman
Sachs
αναμένει βελτίωση μέσα
στο 2027, καθώς θα
εξασθενεί η επίδραση των
δασμών στις ΗΠΑ και θα
υποχωρεί σταδιακά το
ενεργειακό σοκ.
Ειδικά για την
αμερικανική οικονομία, ο
δομικός πληθωρισμός
βάσει του δείκτη
PCE
προβλέπεται να
υποχωρήσει από 3,2% στο
τέλος του 2026 σε 2,4%
στο τέλος του 2027.
Σημαντικό ρόλο θα παίξει
η εξασθένηση της
επίδρασης των δασμών, οι
οποίοι εξακολουθούν να
προσθέτουν περίπου 0,4
ποσοστιαίες μονάδες στον
ετήσιο δομικό πληθωρισμό
μέχρι τον Οκτώβριο.
Ωστόσο, η αποκλιμάκωση
δεν θα είναι ομαλή. Οι
αυξημένες τιμές
ενέργειας θα συνεχίσουν
να περνούν σταδιακά σε
επιμέρους κατηγορίες
υπηρεσιών και αγαθών,
ιδιαίτερα στην Ευρώπη,
όπου οι έμμεσες
επιπτώσεις δεν έχουν
ακόμη αποτυπωθεί πλήρως.
Επιπλέον, οι υψηλότερες
τιμές των μνημών και των
εξαρτημάτων που
χρησιμοποιούνται στις
υποδομές τεχνητής
νοημοσύνης ενδέχεται να
διατηρήσουν πιέσεις στο
κόστος παραγωγής.
Παρά τις επιμέρους αυτές
δυσκολίες, ο οίκος
θεωρεί ότι οι πιέσεις
είναι σε μεγάλο βαθμό
προσωρινές. Η
επιβράδυνση της αύξησης
των μισθών στις μεγάλες
οικονομίες και η
αναμενόμενη αποκλιμάκωση
του κόστους στέγασης
στις ΗΠΑ περιορίζουν τον
κίνδυνο μιας νέας
παρατεταμένης
πληθωριστικής έξαρσης.
Επιτόκια: Πρόσθετες
αυξήσεις αρχικά,
μειώσεις προς το τέλος
του 2027
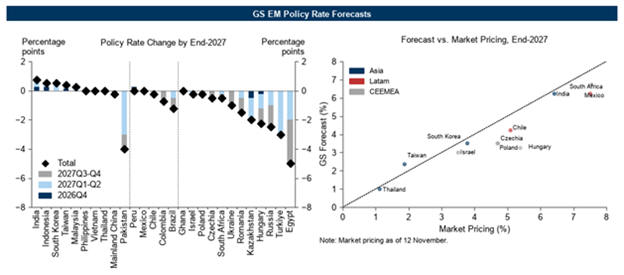
Η προσέγγιση της
Goldman
Sachs
για τη νομισματική
πολιτική διαφοροποιείται
από τις προσδοκίες των
αγορών, καθώς ο οίκος
εκτιμά ότι οι κεντρικές
τράπεζες θα χρειαστεί να
προχωρήσουν σε λιγότερες
αυξήσεις επιτοκίων από
όσες σήμερα
προεξοφλούνται.
Στις ΗΠΑ, αναμένει δύο
ακόμη αυξήσεις από τη
Federal
Reserve,
τον Δεκέμβριο και τον
Μάρτιο, λόγω των
επίμονων πληθωριστικών
πιέσεων. Στη συνέχεια,
προβλέπει ότι η
αποκλιμάκωση του
πληθωρισμού θα επιτρέψει
στην αμερικανική
κεντρική τράπεζα να
προχωρήσει σε μείωση
επιτοκίων τον Δεκέμβριο
του 2027, με περαιτέρω
μειώσεις μέσα στο 2028.
Για την Ευρωπαϊκή
Κεντρική Τράπεζα, η
Goldman
Sachs
προβλέπει μία ακόμη
αύξηση τον Δεκέμβριο,
πριν ξεκινήσει η
σταδιακή αποκλιμάκωση
προς το 2,25% κατά το
τελευταίο τρίμηνο του
2027. Η ασθενέστερη
αναπτυξιακή εικόνα της
Ευρωζώνης περιορίζει,
σύμφωνα με τον οίκο, τα
περιθώρια για περαιτέρω
αυστηροποίηση της
νομισματικής πολιτικής.
Στο Ηνωμένο Βασίλειο,
αναμένεται μία τελευταία
αύξηση από την
Bank
of
England
τον Φεβρουάριο, στο
4,25%, ενώ στην Ιαπωνία
η κατεύθυνση είναι
διαφορετική, με την
Goldman
Sachs
να προβλέπει διαδοχικές
αυξήσεις από την
Bank
of
Japan
μέχρι το 2% λόγω των
επίμονων πληθωριστικών
πιέσεων.
Συνολικά, οι εκτιμήσεις
του οίκου για τις
περισσότερες κεντρικές
τράπεζες είναι πιο ήπιες
από τις σημερινές
προσδοκίες των αγορών.
Αυτό δημιουργεί
περιθώρια υποχώρησης των
βραχυπρόθεσμων επιτοκίων
και, εφόσον επιβεβαιωθεί
το βασικό σενάριο, θα
μπορούσε να λειτουργήσει
υποστηρικτικά τόσο για
τις μετοχές όσο και για
τα ομόλογα.
Μετοχές και ομόλογα:
Θετικές αποδόσεις, αλλά
με αυξημένη
μεταβλητότητα
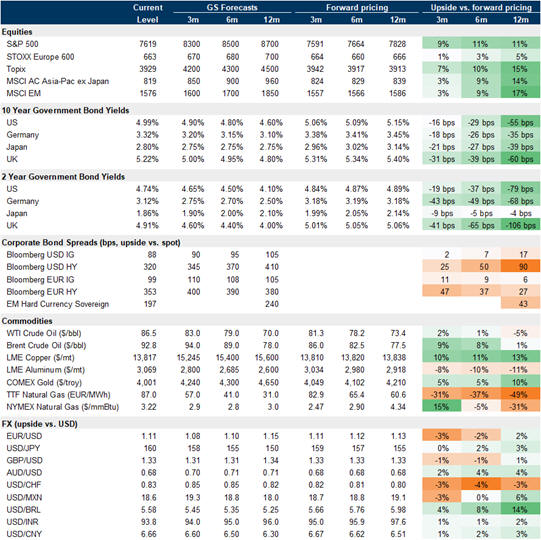
Παρά τη θετική βασική
πρόβλεψη για την
παγκόσμια οικονομία, η
Goldman
Sachs
θεωρεί ότι το 2027 θα
είναι μια πιο απαιτητική
χρονιά για τις αγορές. Ο
βασικός λόγος είναι ότι
ο επενδυτικός κύκλος της
τεχνητής νοημοσύνης έχει
επηρεάσει τις
χρηματιστηριακές
αποτιμήσεις και τα
εταιρικά κέρδη σε πολύ
μεγαλύτερο βαθμό από
ό,τι την πραγματική
οικονομική
δραστηριότητα.
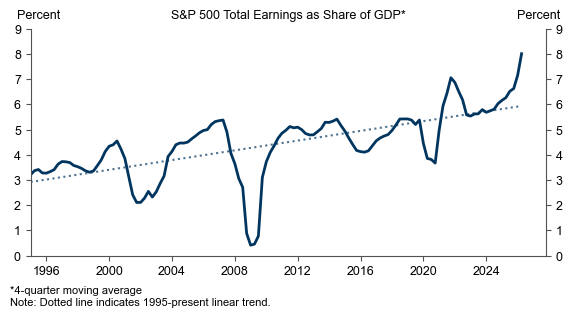
Ο οίκος αναμένει ότι η
αύξηση των κερδών των
εταιρειών του S&P
500 θα επιβραδυνθεί από
το εντυπωσιακό 36% του
2026 στο 11% το 2027.
Πρόκειται πάντως για
έναν ακόμη ισχυρό ρυθμό
αύξησης, ο οποίος
εκτιμάται ότι θα
λειτουργήσει ως αντίβαρο
στην επιβράδυνση των
επενδύσεων και θα
περιορίσει τις πιέσεις
στις αποτιμήσεις.
Η Goldman
Sachs
θεωρεί πιθανό να υπάρξει
σταδιακή μετατόπιση του
επενδυτικού
ενδιαφέροντος από τις
εταιρείες που
επωφελήθηκαν άμεσα από
την κατασκευή υποδομών
τεχνητής νοημοσύνης προς
τις μεγάλες τεχνολογικές
πλατφόρμες που θα
αρχίσουν να αποκομίζουν
έσοδα από την εμπορική
αξιοποίηση των νέων
τεχνολογιών, αλλά και
προς επιχειρήσεις άλλων
κλάδων που θα εμφανίσουν
οφέλη από την αύξηση της
παραγωγικότητας.
Σε επίπεδο γεωγραφικής
κατανομής, ο οίκος
συστήνει αυξημένη έκθεση
στις αμερικανικές και
ιαπωνικές μετοχές,
ουδέτερη στάση για τις
αγορές της Ασίας εκτός
Ιαπωνίας και τις
αναδυόμενες οικονομίες,
ενώ διατηρεί
υποβαρυσμένη θέση στην
Ευρώπη. Η συγκεκριμένη
στάση αντανακλά κυρίως
τις διαφορετικές
αναπτυξιακές προοπτικές
και τις
χρηματοπιστωτικές
συνθήκες μεταξύ των
μεγάλων οικονομιών.
Στην αγορά εταιρικών
ομολόγων, η
Goldman
Sachs
προβλέπει περαιτέρω
διεύρυνση των πιστωτικών
περιθωρίων (credit
spreads),
καθώς οι αυξημένες
ανάγκες χρηματοδότησης
των επιχειρήσεων θα
συνεχίσουν να ενισχύουν
την προσφορά τίτλων.
Ιδιαίτερα αρνητική είναι
η στάση της για τα
αμερικανικά ομόλογα
υψηλής απόδοσης (High
Yield),
όπου οι πιο αδύναμοι
εκδότες ενδέχεται να
αντιμετωπίσουν
μεγαλύτερες δυσκολίες σε
περίπτωση επιδείνωσης
των συνθηκών
χρηματοδότησης.
Αντίθετα, τα κρατικά
ομόλογα αρχίζουν να
αποκτούν ξανά ελκυστικά
χαρακτηριστικά. Οι
πραγματικές αποδόσεις
βρίσκονται σε υψηλά
επίπεδα σε σχέση με τα
τελευταία 30 χρόνια, ενώ
η Goldman
Sachs
εκτιμά ότι οι αποδόσεις
των κρατικών τίτλων θα
μπορούσαν να υποχωρήσουν
περισσότερο προς το
δεύτερο μισό του 2027,
εφόσον αρχίσουν να
επικρατούν οι κίνδυνοι
επιβράδυνσης της
οικονομίας. Για το
αμερικανικό 10ετές
ομόλογο, η πρόβλεψη του
οίκου είναι απόδοση 4,6%
στο τέλος του 2027.
Πετρέλαιο και δολάριο: Η
σημασία της
διαφοροποίησης
Για το δολάριο, η
Goldman
Sachs
αναμένει ήπια υποχώρηση
μέσα στο 2027, καθώς η
αποκλιμάκωση του
πληθωρισμού και των
ενεργειακών τιμών θα
περιορίσει τη στήριξή
του. Παράλληλα, εκτιμά
ότι το κινεζικό γουάν θα
μπορούσε να ενισχυθεί,
υποστηριζόμενο από τη
συνεχιζόμενη αύξηση του
εμπορικού πλεονάσματος
της Κίνας.
Τα εμπορεύματα
εξακολουθούν να έχουν
σημαντική θέση σε ένα
διαφοροποιημένο
χαρτοφυλάκιο, κυρίως ως
αντιστάθμιση απέναντι σε
ενδεχόμενες νέες
ενεργειακές αναταράξεις.
Στο βασικό σενάριο, η
σταδιακή εξομάλυνση της
προσφοράς πετρελαίου θα
περιορίσει το
γεωπολιτικό
premium
στις τιμές, συγκρατώντας
τις συνολικές αποδόσεις
της κατηγορίας. Ωστόσο,
το ενδεχόμενο νέας
κλιμάκωσης στη Μέση
Ανατολή διατηρεί
σημαντικούς ανοδικούς
κινδύνους για την
ενέργεια.
Η τελική επενδυτική
προσέγγιση του οίκου
δίνει ιδιαίτερη έμφαση
στη διαφοροποίηση και
στην προστασία των
χαρτοφυλακίων. Με τις
διακυμάνσεις στις
μετοχές να εκτιμάται ότι
έχουν μεγαλύτερα
περιθώρια αύξησης παρά
περαιτέρω υποχώρησης, η
Goldman
Sachs
θεωρεί ότι οι
μακροπρόθεσμες
στρατηγικές
αντιστάθμισης κινδύνου,
μεταξύ άλλων μέσω
δικαιωμάτων προαίρεσης,
αποκτούν μεγαλύτερη
αξία.
Το βασικό συμπέρασμα
Η Goldman
Sachs
δεν προβλέπει μια
παγκόσμια οικονομία που
εισέρχεται σε ύφεση,
αλλά μια περίοδο κατά
την οποία η ανθεκτική
ανάπτυξη θα συνυπάρχει
με αυξημένη αβεβαιότητα
στις χρηματοπιστωτικές
αγορές. Η αποκλιμάκωση
της ενέργειας, η
συνέχιση των επενδύσεων
στην τεχνητή νοημοσύνη
και η σταδιακή υποχώρηση
του πληθωρισμού
δημιουργούν ένα θετικό
βασικό σενάριο για το
2027.
Ωστόσο, η ισορροπία
κινδύνων αλλάζει όσο
προχωρά η χρονιά. Οι
πληθωριστικές πιέσεις
από την ενέργεια και η
ανάγκη για νέες αυξήσεις
επιτοκίων αναμένεται να
υποχωρούν σταδιακά, ενώ
θα αποκτούν μεγαλύτερη
σημασία οι κίνδυνοι για
την ανάπτυξη, την αγορά
εργασίας και τη
βιωσιμότητα του
επενδυτικού κύκλου της
τεχνητής νοημοσύνης.
Αυτή η μετατόπιση έχει
ιδιαίτερη σημασία για
τις αγορές ομολόγων, οι
οποίες, σύμφωνα με την
Goldman
Sachs,
αρχίζουν να ανακτούν
μέρος της παραδοσιακής
τους αξίας ως
αντιστάθμιση απέναντι
στις μετοχές. Το 2027,
επομένως, μπορεί να
προσφέρει θετικές
αποδόσεις τόσο στις
μετοχές όσο και στα
ομόλογα, αλλά η διαδρομή
προς αυτές αναμένεται να
είναι σαφώς πιο δύσκολη
και με μεγαλύτερες
εναλλαγές τάσεων.

Πηγή: Goldman Sachs
Global Investment
Research
|