|
Το
ερώτημα είναι πότε θα
ξεκαθαρίσει αυτή η
απόκλιση. Σύμφωνα με τον
James Smith της ING, η
απάντηση ενδέχεται να
δοθεί κατά το πρώτο
τρίμηνο του 2027 και την
άνοιξη, όταν θα υπάρχει
σαφέστερη εικόνα για την
ενέργεια και τη μετάδοση
των αυξήσεων του κόστους
στον γενικό πληθωρισμό.
ΕΚΤ
και Τράπεζα της Αγγλίας:
Διαφορετική πορεία των
προβλέψεων
Η
μέχρι τώρα εμπειρία
προσφέρει διαφορετικά
συμπεράσματα για τις δύο
πλευρές της διαμάχης. Οι
προσδοκίες της αγοράς
για την ΕΚΤ έχουν
αποδειχθεί σχετικά
ακριβείς, καθώς οι
κινήσεις των
αξιωματούχων της
συμβάδισαν σε μεγάλο
βαθμό με όσα είχαν
προεξοφλήσει οι
επενδυτές.
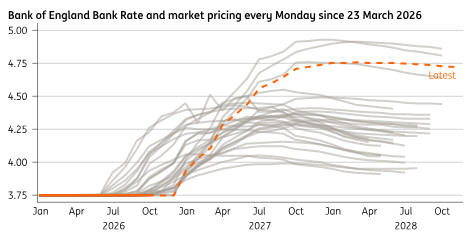
Αντίθετα, στην περίπτωση
της Τράπεζας της
Αγγλίας, οι αγορές είχαν
επανειλημμένα προβλέψει
αυξήσεις επιτοκίων που
τελικά δεν
πραγματοποιήθηκαν. Έτσι,
η μέχρι τώρα
«αναμέτρηση» μεταξύ
οικονομολόγων και αγορών
παραμένει αμφίρροπη, με
την εικόνα να διαφέρει
ανάλογα με την κεντρική
τράπεζα.
Η
επόμενη φάση θα
εξαρτηθεί σε μεγάλο
βαθμό από τις τιμές του
πετρελαίου και του
φυσικού αερίου. Το Brent
κινείται κοντά στα 100
δολάρια το βαρέλι, ενώ
οι τιμές του φυσικού
αερίου παραμένουν σε
ανησυχητικά υψηλά
επίπεδα. Την ίδια
στιγμή, οι ειδήσεις για
τις ροές πετρελαίου μέσω
των Στενών του Ορμούζ
συνυπάρχουν με τις
αυξανόμενες στρατιωτικές
απειλές και τις
επιθέσεις σε
δεξαμενόπλοια.
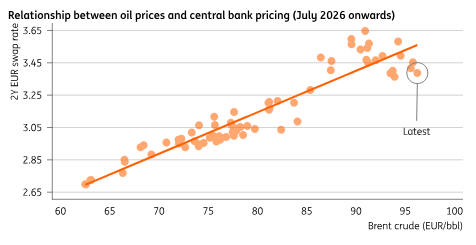
Η
αβεβαιότητα αυτή έχει
άμεση επίδραση στις
προσδοκίες για τα
επιτόκια. Τα επιτοκιακά
συμβόλαια ανταλλαγής (swaps),
τα οποία
χρησιμοποιούνται ως
ένδειξη των μελλοντικών
αποφάσεων των κεντρικών
τραπεζών, εξακολουθούν
να εμφανίζουν ισχυρή
συσχέτιση με τις τιμές
του πετρελαίου.
Το
μεγάλο ερώτημα: Θα
περάσει το ενεργειακό
σοκ στον πληθωρισμό;
Για
να επιβεβαιωθεί το πιο
ήπιο σενάριο της ING, θα
πρέπει είτε να
υποχωρήσουν οι τιμές της
ενέργειας είτε να
περιοριστούν οι κίνδυνοι
για νέα άνοδο. Αυτό θα
μπορούσε να συμβεί μέσω
μιας συμφωνίας μεταξύ
ΗΠΑ και Ιράν ή ακόμη και
εάν οι σημερινές,
σχετικά ικανοποιητικές
ροές πετρελαίου
διατηρηθούν για
μεγαλύτερο διάστημα.
Το
δεύτερο κρίσιμο στοιχείο
είναι η πορεία του
πληθωρισμού. Μέχρι
στιγμής, σύμφωνα με την
ING, δεν υπάρχουν
ισχυρές ενδείξεις ότι η
ενεργειακή ανατίμηση
έχει εξαπλωθεί σε μεγάλο
βαθμό στις υπόλοιπες
κατηγορίες αγαθών και
υπηρεσιών στην Ευρωζώνη.
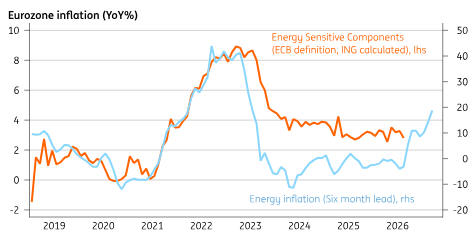
Ιδιαίτερη σημασία έχουν
οι λεγόμενες «ενεργειακά
ευαίσθητες» τιμές, οι
οποίες αφορούν προϊόντα
και υπηρεσίες όπως τα
αεροπορικά εισιτήρια και
η εστίαση. Πρόκειται για
κατηγορίες που
επηρεάζονται σχετικά
άμεσα από το κόστος
πετρελαίου και φυσικού
αερίου. Ωστόσο, μέχρι
στιγμής δεν καταγράφεται
αντίστοιχη σημαντική
επιτάχυνση του
πληθωρισμού τους στην
Ευρωζώνη.
Αυτό δεν σημαίνει ότι ο
κίνδυνος έχει
εξαλειφθεί. Η ανάλυση
της ING δείχνει ότι οι
συγκεκριμένες τιμές
συνήθως ακολουθούν με
καθυστέρηση περίπου έξι
μηνών τις άμεσες
μεταβολές στο ενεργειακό
κόστος. Επομένως, η
επίδραση των πρόσφατων
ανατιμήσεων ενδέχεται να
αρχίσει να γίνεται πιο
εμφανής τώρα.
Σε
αυτό το πλαίσιο, η
αύξηση των επιτοκίων από
την ΕΚΤ τον Σεπτέμβριο
μπορεί να ερμηνευθεί ως
προληπτική κίνηση
απέναντι στον κίνδυνο
εμφάνισης δευτερογενών
πληθωριστικών
επιδράσεων. Παράλληλα, ο
πληθωρισμός των τροφίμων
στην Ευρωζώνη άρχισε να
επιταχύνεται τον
Σεπτέμβριο, αν και
ξεκινώντας από χαμηλή
βάση.
Το
προηγούμενο της
Βρετανίας και το σενάριο
της άνοιξης
Η
ING επικαλείται την
εμπειρία της Βρετανίας
το 2025 ως παράδειγμα
του τρόπου με τον οποίο
μπορεί να εξελιχθεί ένα
πληθωριστικό σοκ χωρίς
να οδηγήσει σε
παρατεταμένη άνοδο των
επιτοκίων.
Το
φθινόπωρο εκείνης της
χρονιάς, οι αυξημένες
τιμές των τροφίμων
ώθησαν τον πληθωρισμό
κοντά στο 4%. Η Τράπεζα
της Αγγλίας υιοθέτησε
πιο αυστηρή στάση και οι
μειώσεις επιτοκίων
καθυστέρησαν. Μέχρι τον
Φεβρουάριο, ωστόσο, η
πλειονότητα των
αξιωματούχων εκτιμούσε
ότι οι δευτερογενείς
επιδράσεις είχαν
αποφευχθεί.
Ένα
παρόμοιο σενάριο θα
μπορούσε να εκδηλωθεί
την άνοιξη του 2027,
ακόμη και αν οι τιμές
της ενέργειας δεν έχουν
υποχωρήσει σημαντικά.
Εφόσον δεν υπάρξει
ευρεία μετακύλιση του
ενεργειακού κόστους σε
άλλες τιμές, οι
κεντρικές τράπεζες θα
μπορούσαν να αποκτήσουν
μεγαλύτερη βεβαιότητα
ότι ο κύκλος αυξήσεων
επιτοκίων πλησιάζει στην
κορύφωσή του.
Όσο
περισσότερο διατηρείται
αυτή η εικόνα, τόσο
μειώνεται η ανάγκη για
πρόσθετες αυξήσεις με
στόχο την αντιμετώπιση
ενός ενδεχόμενου νέου
πληθωριστικού κύματος.
Τα
ομόλογα λειτουργούν ήδη
ως πρόσθετος παράγοντας
σύσφιγξης
Ένας ακόμη παράγοντας
που μπορεί να περιορίσει
την ανάγκη για νέες
αυξήσεις είναι η μεγάλη
άνοδος των αποδόσεων των
κρατικών ομολόγων. Η
αναταραχή στις
ευρωπαϊκές αγορές
χρέους, με τη Γαλλία στο
επίκεντρο, έχει οδηγήσει
τους επενδυτές να
περιορίσουν κατά περίπου
μία αύξηση τις
προσδοκίες τους για τα
επιτόκια μέσα στον
επόμενο χρόνο.
Ο
λόγος είναι ότι η αύξηση
του μακροπρόθεσμου
κόστους δανεισμού μπορεί
να έχει παρόμοια
επίδραση στην οικονομική
δραστηριότητα και στον
πληθωρισμό με μια
πρόσθετη αύξηση του
βασικού επιτοκίου. Το
φαινόμενο δεν
περιορίζεται στην
Ευρώπη, καθώς η απόδοση
του αμερικανικού 10ετούς
ομολόγου έχει επίσης
κινηθεί αισθητά πάνω από
το 5%.
Για
την ΕΚΤ, η εξέλιξη αυτή
δημιουργεί ένα επιπλέον
κίνητρο για προσεκτικές
κινήσεις. Η ING εκτιμά
ότι η κεντρική τράπεζα
θα μπορούσε αρχικά να
εξετάσει προσαρμογές στο
πρόγραμμα ποσοτικής
σύσφιγξης (quantitative
tightening),
αντί να καταφύγει στο
πιο πολιτικά ευαίσθητο
Μέσο Προστασίας της
Μετάδοσης της
νομισματικής πολιτικής (Transmission
Protection Instrument).
Με
άλλα λόγια, οι αυξημένες
αποδόσεις των ομολόγων
μπορεί να περιορίσουν
την ανάγκη για πρόσθετη
σύσφιγξη μέσω των
βασικών επιτοκίων, καθώς
ήδη επιβαρύνουν τις
χρηματοδοτικές συνθήκες.
Η
Fed αντιμετωπίζει
διαφορετικούς κινδύνους
Για
τη Fed, οι
χρηματοοικονομικές
συνθήκες έχουν επίσης
καθοριστική σημασία,
αλλά οι λόγοι πίσω από
την αυστηρότερη στάση
της διαφέρουν εν μέρει
από εκείνους της ΕΚΤ.
Τα
πρακτικά της συνεδρίασης
του Σεπτεμβρίου έδειξαν
ότι ορισμένοι
αξιωματούχοι θεωρούν πως
οι χρηματοοικονομικές
συνθήκες παραμένουν
υπερβολικά χαλαρές. Ως
ενδείξεις επικαλούνται
τα περιορισμένα
περιθώρια πιστωτικού
κινδύνου και τις
ανθεκτικές
χρηματιστηριακές
αποτιμήσεις.
Έτσι, ενώ η ΕΚΤ
επικεντρώνεται κυρίως
στον κίνδυνο που
δημιουργεί η ενεργειακή
κρίση για τον
πληθωρισμό, η Fed
λαμβάνει υπόψη και το
κατά πόσο οι αγορές
εξακολουθούν να
διευκολύνουν υπερβολικά
τη χρηματοδότηση της
οικονομίας.
Ωστόσο, μια μεγάλη
χρηματιστηριακή διόρθωση
το 2027 θα μπορούσε να
αλλάξει γρήγορα τις
ισορροπίες,
επαναφέροντας στο
προσκήνιο το ενδεχόμενο
μειώσεων επιτοκίων.
Η
κρίσιμη περίοδος θα
είναι το πρώτο τρίμηνο
του 2027
Η
ING τοποθετεί την
πιθανότερη στιγμή για να
ξεκαθαρίσει η διαφωνία
μεταξύ οικονομολόγων και
αγορών στο πρώτο τρίμηνο
του 2027 και την άνοιξη.
Μέχρι τότε, εκτιμά ότι
θα υπάρχει καλύτερη
εικόνα για την
ενεργειακή αγορά και
σαφέστερα στοιχεία για
το κατά πόσο οι αυξήσεις
στις τιμές πετρελαίου
και φυσικού αερίου έχουν
περάσει στην ευρύτερη
οικονομία.
Επιπλέον, από τις αρχές
του δεύτερου τριμήνου
του 2027, η ενέργεια
αναμένεται να συμβάλλει
λιγότερο στην ετήσια
μεταβολή του γενικού
πληθωρισμού, καθώς οι
πρώτες επιδράσεις της
κρίσης θα αρχίσουν να
βγαίνουν από τη σύγκριση
με το προηγούμενο έτος.
Μέχρι τότε, οι αγορές
ενδέχεται να συνεχίσουν
να προεξοφλούν
περισσότερες αυξήσεις
επιτοκίων από όσες
θεωρεί πιθανές η ING. Η
τελική έκβαση θα
εξαρτηθεί από δύο
βασικές μεταβλητές: τη
διάρκεια του ενεργειακού
σοκ και την ένταση με
την οποία αυτό θα
μεταφερθεί στις τιμές
αγαθών και υπηρεσιών.
Η βασική
εκτίμηση της ING
παραμένει ότι οι αγορές
υπερβάλλουν ως προς την
έκταση της μελλοντικής
σύσφιγξης και ότι έως
την άνοιξη του 2027 το
σενάριο των
οικονομολόγων μπορεί να
αποδειχθεί πιο κοντά
στην πραγματικότητα.
Πηγή: ING
|